


Legal Briefing
Respondemos a las preguntas frecuentes de las empresas coreanas antes de establecer una sociedad en Estados Unidos.
Recopilamos y respondemos las preguntas que las empresas coreanas plantean con mayor frecuencia durante las consultas de constitución, en especial aquellas que desean establecer una filial en territorio estadounidense.
1. Al establecer una sociedad en Estados Unidos, ¿qué estructura es la adecuada: la filial o la sucursal?
Si está considerando establecer una sociedad en Estados Unidos, para bloquear por completo la exposición fiscal y litigiosa de la matriz coreana mientras desarrolla su actividad resulta ventajoso optar por la estructura de filial.
Concepto de comparación | Filial en EE. UU. (Subsidiary) | Sucursal (Branch) |
Personalidad jurídica | Personalidad jurídica independiente y separada de la matriz | Extensión de la matriz (sin personalidad jurídica propia) |
Inclusión de la matriz en la jurisdicción fiscal de EE. UU. | No se incluye (por regla general) | Se incluye directamente en la jurisdicción fiscal |
Obligación de la matriz de declarar impuestos en EE. UU. | Por regla general, no existe | Presentación obligatoria de la declaración fiscal en EE. UU. |
Principales conceptos tributarios | Impuesto de sociedades (21%) + retención sobre dividendos | Impuesto de sociedades (21%) + impuesto sobre sucursales (30%) |
Responsabilidad de la matriz por deudas legales | Protección de responsabilidad limitada (bloqueo por regla general) | La matriz asume plena responsabilidad legal |
2. ¿En qué estado conviene establecer una sociedad en Estados Unidos?
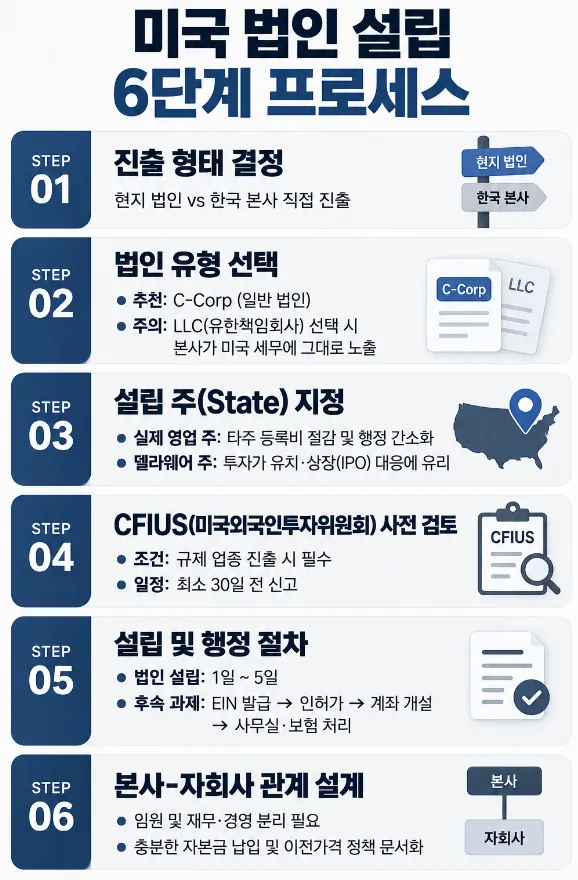
Antes de establecer una sociedad en Estados Unidos, para decidir en qué estado del país hacerlo debe considerar en conjunto los siguientes 3 aspectos.
- Delaware: gracias a un sistema flexible de derecho societario, una alta previsibilidad derivada de la amplia jurisprudencia acumulada, una tramitación registral ágil y la elevada especialización de los abogados estadounidenses, lo eligen más del 66% de las empresas de Fortune 500 y más del 81% de las sociedades cotizadas.
- Otros estados (Nevada, Texas, Wyoming, etc.): su preferencia va en aumento gracias a regímenes fiscales estatales favorables, una sólida protección de la privacidad y una baja carga regulatoria.
- Estado donde se desarrolla la actividad real (el criterio más determinante): constituir la sociedad directamente en el estado donde efectivamente se ejerce la actividad permite evitar los costes duplicados y la carga administrativa derivados del registro de actividad en otros estados. Si se trata de una empresa de ámbito local, sin planes de operar en todo el territorio estadounidense ni de captar inversión externa, es aconsejable considerar en primer lugar el lugar donde se ubica la actividad.(※ dado que la elección del estado de constitución no incide directamente en la carga del impuesto federal ni del impuesto estatal sobre la renta, no es razonable elegir el estado de constitución con el mero fin de reducir impuestos.)
Al constituir en Delaware, se requiere un registro independiente en otros estados
Si constituye la sociedad en Delaware pero el estado donde ejerce la actividad real es distinto, aunque la personalidad jurídica quede establecida con la presentación del certificado de constitución, deberá completar por separado el registro de actividad en el estado donde efectivamente opera.
Además, ello conlleva un coste anual de varios cientos de dólares y la obligación de presentar informes anuales.
Asimismo, en algunos estados el propio registro de actividad puede considerarse una aceptación de la jurisdicción general de los tribunales de ese estado, por lo que también es necesario un análisis previo desde la perspectiva de la gestión del riesgo de litigios.
3. ¿Cuál es el criterio para decidir la forma jurídica al establecer una sociedad en Estados Unidos?
En la asesoría sobre la constitución de sociedades en Estados Unidos, recomendamos la C-Corporation (en adelante, C-Corp) como opción por defecto.
Desde la perspectiva de la matriz coreana, es natural que no desee que la casa matriz quede directamente expuesta a la jurisdicción fiscal estadounidense ni a la obligación de declaración fiscal, por lo que conviene optar por una filial C-Corp, entidad opaca a efectos fiscales.
Si se opta por la LLC como entidad de transparencia fiscal, la actividad estadounidense de la LLC se atribuye tal cual a la matriz coreana, de modo que la casa matriz declara y paga directamente el impuesto de sociedades de EE. UU. y asume incluso el 30% de impuesto sobre sucursales.
Salvo en estructuras especiales excepcionales en las que se prevean grandes pérdidas durante los primeros años de actividad y sea necesaria la compensación de pérdidas a efectos fiscales en Corea, la elección de la C-Corp es la opción adecuada.
Al constituir la sociedad no es posible iniciar la actividad de inmediato
Al establecer una sociedad en Estados Unidos, la aceptación del certificado de constitución en sí se completa en 1 a 3 días, pero hasta el inicio efectivo de la actividad se requieren los siguientes trámites posteriores.
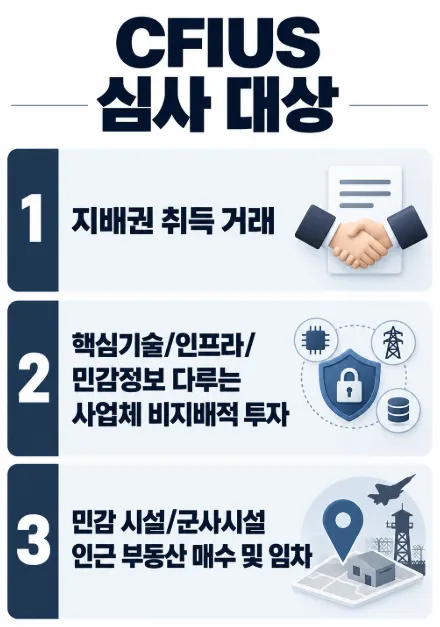
4. ¿Cuáles son los riesgos frecuentes en la relación entre la matriz coreana y la filial constituida en Estados Unidos?
Tras establecer una sociedad en Estados Unidos, el mayor riesgo es que, a causa de problemas de la filial, la matriz coreana se vea arrastrada como parte en un litigio en EE. UU.
- Factores de riesgo: incumplimiento de las formalidades de la personalidad jurídica (no celebrar consejos de administración/juntas generales), infracapitalización excesiva de la filial, mezcla de fondos/personal entre matriz y filial, operar la filial como mero instrumento de la matriz
- Principios de actuación: debe mantener de forma estricta una contabilidad/cuentas separadas a nombre de la filial, componer su consejo de administración de manera diferenciada respecto de la matriz y desembolsar debidamente un capital inicial acorde con el volumen de actividad.(※ la implicación de la matriz consistente en supervisar las finanzas de la filial en su condición de inversora y en marcar la orientación general de la gestión se reconoce como un ejercicio legítimo de sus facultades.)
- Riesgo fiscal: en las operaciones de bienes, servicios y fondos entre matriz y filial, debe reunirse una documentación rigurosa para que los precios de transferencia se ajusten al principio de plena competencia.
Desde la constitución de la sociedad hasta el cumplimiento de la normativa local, junto a Daeryun
En Daeryun, un equipo de asesoramiento para la constitución de sociedades en Estados Unidos —integrado por numerosos abogados extranjeros (EE. UU.) colegiados en distintos estados, como el de Nueva York y Washington D.C., junto con abogados especializados en derecho corporativo, asesores fiscales, agentes de propiedad industrial y consultores laborales— presta sus servicios de asesoría.
Asimismo, operamos directamente un bufete local en Nueva York (EE. UU.) y hemos establecido un sistema integral que conecta en tiempo real Corea y el territorio estadounidense, por lo que ofrecemos asesoramiento para una expansión estable en Estados Unidos: desde las complejas cuestiones de licencias y autorizaciones locales hasta el diseño de la gobernanza y el bloqueo de riesgos laborales y fiscales.
Antes de iniciar la actividad en Estados Unidos, debe verificar obligatoriamente los aspectos de revisión de licencias y autorizaciones, las normativas esenciales que encontrará conforme a la legislación estatal y en la operación del establecimiento local, así como el análisis de la jurisprudencia relevante en materia de jurisdicción litigiosa tras la constitución de la sociedad en Estados Unidos, entre otros; todo ello puede descargarse gratuitamente a través del siguiente enlace.


Introduzca los datos siguientes y le enviaremos por correo un informe detallado relacionado con lo que está leyendo.
Este contenido se ha elaborado a partir de casos reales gestionados por Daeryun Law LLC, con algunas adaptaciones, y los derechos de autor pertenecen a Daeryun Law LLC.
La reproducción, copia o distribución no autorizada puede dar lugar a acciones legales conforme a la normativa aplicable.
Información relacionada
Consulte la información legal relacionada con este caso.
Estructura y procedimiento para constituir una sociedad holding
Aspectos que deben comprobarse al tramitar el procedimiento de constitución de una fundación
Procedimiento para establecer una sucursal en el extranjero y aspectos que deben comprobarse al constituir una sociedad local
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más
Kim Kuk Il
T. 070-5117-2950
Experiencia como Fiscal Jefe de la Fiscalía del Distrito Central de Seúl y Jefe de la Subdivisión de Goyang de la Fiscalía del Distrito de Uijeongbu

Kyeong-won Yoon
T. 070-5117-3709
Experiencia como consejero diplomático en la Embajada de Corea en China y como oficial de políticas de derechos humanos en la Fiscalía Suprema.

Sejun Kim
T. 070-5221-0865
Experiencia como juez en el Tribunal de Distrito Sur de Seúl y en el Tribunal de Distrito de Daejeon


Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver másCómo registrar una actividad cuasi de asesoramiento en inversiones y precauciones al ofrecer recomendaciones

Sanciones por infracción de los derechos de autor, indemnización por daños y perjuicios y medidas para afrontarla
Significado, medidas y aspectos que deben tenerse en cuenta en el procedimiento de reorganización empresarial
Eficacia y responsabilidad por incumplimiento del compromiso de confidencialidad: ¿qué debe saber al redactarlo?
Constitución de sociedades: ventajas e inconvenientes, procedimiento y forma de declaración
¿Tiene más preguntas?






