




CONTENTS
- 1. Redressement de la personne morale | Notion et objectifs du dispositif

- - Conditions et personnes morales concernées par la demande de redressement
- - Comparaison entre le redressement et la faillite de la personne morale
- 2. Redressement de la personne morale | Présentation détaillée de la procédure
- - Demande d’ouverture de la procédure de redressement
- - Mesures conservatoires et ordonnance générale d’interdiction
- - Décision d’ouverture de la procédure de redressement
- - Désignation du commissaire et examen de la situation financière
- - Déclaration et examen des créances
- - Élaboration et dépôt du plan de redressement
- - Réunion des parties intéressées et adoption du plan de redressement
- - Décision d’homologation du plan de redressement
- - Exécution du plan et clôture de la procédure de redressement
- 3. Redressement de la personne morale | Élaboration du plan de redressement
- - Respect des conditions juridiques
- - Élaboration d’un argumentaire à l’intention des parties intéressées
- - Exemple de structure d’un plan de redressement
- 4. Redressement de la personne morale | Principaux risques de la procédure
- - Omission de déclarer une créance et gestion insuffisante des objections
- - Opposition collective des créanciers du redressement et des titulaires de sûretés
- - Défaut de mobilisation des fonds nécessaires à l’exécution du plan
- - Évaluation défavorable du commissaire
- 5. Redressement de la personne morale | Points juridiques à prendre en compte

1. Redressement de la personne morale | Notion et objectifs du dispositif
Le redressement de la personne morale est une procédure judiciaire conduite par un tribunal coréen à l’égard d’une personne morale menacée d’insolvabilité en raison de la dégradation de sa situation financière. Elle vise à réorganiser les droits des créanciers, actionnaires, titulaires de participations et autres parties intéressées, tout en permettant au débiteur de poursuivre son activité afin de favoriser son redressement et le remboursement de ses dettes.
Contrairement à la faillite, qui consiste à céder les actifs de la personne morale pour en répartir le produit entre les créanciers, la procédure de redressement se distingue par le maintien de l’activité et la recherche d’un retour à une gestion normale.
Le dispositif vise principalement à préserver la valeur de l’entreprise en maintenant en activité une personne morale susceptible d’être redressée et à limiter les préjudices subis par les créanciers, les partenaires commerciaux, les salariés et les autres parties intéressées.
Il offre notamment une protection juridique permettant de surmonter une crise financière à court terme tout en procédant à la reconstruction de l’activité et à sa restructuration.
 Conditions et personnes morales concernées par la demande de redressement
Le redressement de la personne morale s’applique aux personnes morales suivantes.
▶Personnes morales dont le passif excède l’actif
▶Personnes morales en cessation de paiements
▶Personnes morales à but lucratif, mais aussi personnes morales sans but lucratif, notamment celles d’intérêt public et les fondations
La demande de redressement peut être présentée par la personne morale elle-même, un créancier, un actionnaire ou un titulaire de participations.
Comparaison entre le redressement et la faillite de la personne morale
Catégorie | Redressement de la personne morale | Faillite de la personne morale |
|---|---|---|
Objectif | Normalisation de l’activité et réorganisation des droits des créanciers | Réalisation des biens et distribution aux créanciers |
Personnes habilitées à présenter la demande | Personne morale, créanciers, actionnaires | Personne morale, créanciers |
Cession des biens | Partiellement limitée sous le contrôle du tribunal | Réalisation par le syndic de faillite |
Remboursement des créances | Remboursement conformément au plan de redressement | Distribution selon l’ordre de priorité |
Poursuite de l’existence de l’entreprise | Possible | Dissolution de la personne morale |
2. Redressement de la personne morale | Présentation détaillée de la procédure
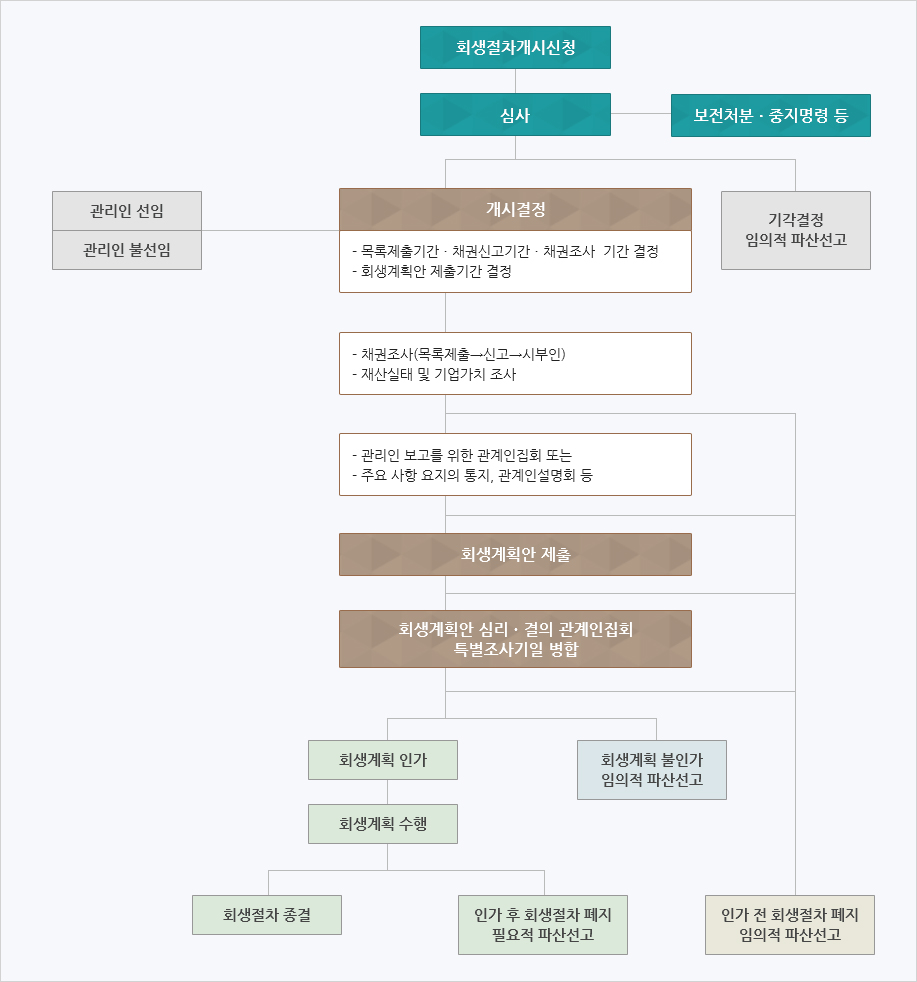
Le redressement de la personne morale nécessite des travaux préparatoires, notamment l’examen de l’état de ses dettes, des causes de leur apparition et de la liste des créanciers.
Il convient de connaître la procédure de redressement de la personne morale afin de pouvoir faire interdire les relances des créanciers et l’exercice individuel de leurs droits.
Demande d’ouverture de la procédure de redressement
La procédure de redressement commence par le dépôt d’une demande d’ouverture auprès du tribunal compétent par le débiteur lui-même, un créancier détenant des créances représentant au moins 10 % du capital ou un actionnaire ou titulaire de participations détenant au moins 10 % du capital.
La demande doit être accompagnée de divers documents requis par le tribunal, notamment la demande de redressement, un certificat intégral des mentions du registre de la société, les états financiers des 3 dernières années, la liste des créanciers et l’inventaire des biens. La procédure de dépôt n’est achevée qu’après le paiement des frais de signification et de la provision conformément à l’ordonnance de consignation préalable.
Mesures conservatoires et ordonnance générale d’interdiction
Après le dépôt de la demande, le tribunal rend une décision ordonnant des mesures conservatoires ainsi qu’une ordonnance générale d’interdiction afin d’empêcher la dissimulation des biens du débiteur, les remboursements et l’exécution forcée.
Ces mesures visent à protéger de manière stable les biens du débiteur jusqu’à l’ouverture de la procédure de redressement.
▶Décision ordonnant des mesures conservatoires : interdiction de céder certains biens, de contracter des emprunts ou de recruter des dirigeants et des salariés
▶Ordonnance générale d’interdiction : interdiction des mesures individuelles d’exécution forcée, des saisies conservatoires et des mesures provisoires engagées par les créanciers


Décision d’ouverture de la procédure de redressement
Après l’examen des documents et l’audition du représentant, le tribunal rend une décision d’ouverture ou de rejet.
Lorsque l’ouverture est prononcée, le pouvoir de gérer et de céder les biens du débiteur est attribué à l’administrateur nommé par le tribunal, et toutes les mesures de recouvrement des créances, notamment l’exécution forcée, sont suspendues.
Le débiteur ne peut plus qu’assurer la gestion des actifs et élaborer un plan de remboursement des créances.
Cette décision s’accompagne de la publication de la période de déclaration des créances, de la réunion des créanciers et de la date d’examen des créances.
Désignation du commissaire et examen de la situation financière
Lors de la décision d’ouverture ou immédiatement après celle-ci, le tribunal désigne un commissaire chargé d’examiner de manière spécialisée les éléments suivants concernant l’entreprise.
▶Situation de l’actif et du passif du débiteur
▶Possibilité de redressement
▶Valeur de liquidation et valeur de l’entreprise en activité
▶Faisabilité du plan de redressement
Après avoir analysé les états financiers, évalué les actifs et examiné la gestion, le commissaire remet son rapport d’enquête au tribunal.
Déclaration et examen des créances
Pendant la période de déclaration fixée par le tribunal, les créanciers du redressement, les titulaires de sûretés relevant du redressement ainsi que les actionnaires et titulaires de participations doivent déclarer la nature et le montant de leurs créances, leur origine et l’existence éventuelle d’une sûreté. Toute créance omise ou non déclarée entraîne la perte du droit de participer aux distributions dans le cadre de la procédure de redressement.
L’administrateur décide également d’admettre ou de contester les créances déclarées et de former ou non une objection. En cas de contestation, la créance est déterminée au moyen d’une demande de procédure judiciaire de vérification et de fixation.
Élaboration et dépôt du plan de redressement
Après la décision d’ouverture, le tribunal fixe et notifie le délai de dépôt du plan de redressement.
Le plan de redressement comprend les éléments suivants.
▶État des biens du débiteur
▶Plan de remboursement pour chaque créancier
▶Mesures de normalisation de l’activité
▶Modalités de restructuration de la dette
▶Plan de mobilisation de nouveaux financements
Il doit également satisfaire aux conditions suivantes. Le plan peut être présenté par le débiteur, un créancier ou un actionnaire, mais il est généralement déposé par le débiteur.
① Conformité à la loi
② Respect des principes d’équité et de justice
③ Respect du principe d’égalité
④ Garantie de la valeur de liquidation
⑤ Faisabilité de l’exécution
Réunion des parties intéressées et adoption du plan de redressement
Le tribunal convoque une réunion des parties intéressées afin de présenter le plan de redressement et de statuer sur son adoption.
Les conditions d’adoption sont les suivantes.
▶Créanciers du redressement : accord représentant au moins 2/3 du montant total des droits de vote
▶Titulaires de sûretés relevant du redressement : accord représentant au moins 3/4 du montant total des droits de vote
▶Actionnaires et titulaires de participations : accord représentant au moins 1/2 du nombre total de droits de vote
Décision d’homologation du plan de redressement
Le tribunal examine la légalité, l’équité et la faisabilité du plan de redressement adopté lors de la réunion des parties intéressées, puis décide de l’homologuer ou de refuser son homologation.
Lorsque l’homologation est prononcée, le plan de remboursement et de normalisation acquiert force juridique, et les créanciers sont remboursés conformément au plan de redressement.
Exécution du plan et clôture de la procédure de redressement
Conformément au plan de redressement homologué, l’administrateur procède aux remboursements, à la cession de nouveaux actifs, à la réorganisation de l’activité et à la recherche de nouveaux investissements.
Lorsque le plan a été entièrement exécuté ou que la possibilité d’une gestion normale est établie, le tribunal prononce la clôture de la procédure de redressement et la personne morale reprend une gestion normale.
3. Redressement de la personne morale | Élaboration du plan de redressement
Le plan de redressement est le document le plus important pour déterminer la poursuite de l’existence de la personne morale.
Il ne suffit pas qu’il respecte les seules conditions formelles : sa conception doit également présenter une légitimité juridique, une faisabilité économique et des modalités susceptibles d’être acceptées par les parties intéressées.
Respect des conditions juridiques
▶Principe de garantie de la valeur de liquidation
Tous les créanciers du redressement et titulaires de sûretés ont le droit d’obtenir un remboursement plus favorable que lors d’une liquidation. Pour être homologué par le tribunal, le plan de redressement doit donc prévoir un remboursement au moins égal à la valeur de liquidation.
➝ Joindre obligatoirement le rapport d’évaluation de la valeur de liquidation, le plan de cession des actifs et le plan prévisionnel de remboursement des créances
▶Principes d’équité et de justice
Les créanciers de même nature doivent être remboursés de manière égale, sans différence de traitement. Toute discrimination à l’égard d’un créancier empêche l’homologation par le tribunal.
➝ Définir clairement les catégories, notamment les créances du redressement, les sûretés relevant du redressement, les créances fiscales et les créances salariales
Élaboration d’un argumentaire à l’intention des parties intéressées
Il convient de se concerter en amont avec les principaux créanciers, titulaires de sûretés et actionnaires afin d’obtenir leur accord sur le taux de remboursement, l’étendue de l’exercice des sûretés et les délais d’exécution.
Une coordination préalable est particulièrement importante avec les créanciers du redressement détenant une part élevée des droits de vote.
Il importe d’analyser clairement l’avantage du redressement, c’est-à-dire le bénéfice résultant de la poursuite de l’activité et la perte qui résulterait d’une liquidation, afin d’élaborer un argumentaire expliquant la nécessité du redressement.
Exemple de structure d’un plan de redressement
Un plan de redressement de la personne morale peut notamment être structuré comme suit.
▶Plan général de remboursement
▶Modalités de remboursement des créances du redressement
▶Modalités de remboursement des sûretés relevant du redressement
▶Mesures de financement de l’exploitation et d’amélioration de la structure financière
▶Plan de développement de nouvelles activités
▶Plan de cession des actifs et de réduction des coûts
▶Maintien ou non de l’équipe dirigeante en place
▶Taux et modalités de remboursement pour chaque catégorie de parties intéressées
4. Redressement de la personne morale | Principaux risques de la procédure
La procédure de redressement de la personne morale est une procédure juridique complexe qui doit permettre à la fois la poursuite de l’existence de l’entreprise et le remboursement de ses dettes.
Chaque étape présente donc différents risques juridiques et de gestion. S’ils ne sont pas repérés et maîtrisés en amont, ils peuvent conduire à l’échec du redressement, à l’abandon de la procédure ou à sa conversion en faillite.
Omission de déclarer une créance et gestion insuffisante des objections
Pour être remboursé dans le cadre du plan de redressement, le créancier doit déclarer sa créance pendant la période prévue à cet effet.
L’omission de cette déclaration entraîne la perte du droit au remboursement et l’exclusion de la répartition des biens, ce qui peut causer un préjudice grave.
En outre, si l’administrateur n’admet ou ne conteste pas de manière appropriée les créances déclarées, des créances inexistantes peuvent être intégrées au plan de redressement et alourdir la dette. Il convient donc de mettre en place un dispositif rigoureux d’examen des créances et de gestion des objections.
Opposition collective des créanciers du redressement et des titulaires de sûretés
L’homologation du plan de redressement exige l’accord de chaque catégorie selon la proportion de droits de vote requise. L’opposition d’un groupe de créanciers du redressement ou de titulaires de sûretés peut empêcher le respect des conditions d’homologation et entraîner l’abandon de la procédure.
Il importe de mener des concertations préalables et d’élaborer une stratégie de coordination des intérêts. Afin d’accroître les possibilités d’homologation, une approche stratégique peut consister à différencier, selon les créanciers, le taux de remboursement, le maintien ou non des sûretés et le plan de gestion.
Défaut de mobilisation des fonds nécessaires à l’exécution du plan
Si les financements nécessaires à l’exécution du plan, notamment les produits de l’activité, la cession d’actifs, les nouveaux investissements et le financement DIP, ne sont pas obtenus dans de bonnes conditions, le plan perd sa portée et l’impossibilité de l’exécuter conduit à l’abandon de la procédure ou à la faillite.
Lors de l’élaboration du plan de redressement, il est nécessaire, en pratique, de préparer un plan de trésorerie, une convention de financement DIP et un rapport d’expertise sur la valeur prévisionnelle des actifs à céder afin d’en démontrer la faisabilité.
Évaluation défavorable du commissaire
L’appréciation de la valeur de liquidation par rapport à la valeur de l’entreprise en activité dans le rapport remis par le commissaire constitue un critère déterminant pour la poursuite de la procédure de redressement.
Si le commissaire conclut que la valeur de liquidation est supérieure, le redressement risque fortement de ne pas aboutir. Il convient donc de préparer avec précision un plan préalable d’amélioration de la gestion et une évaluation des actifs, ainsi qu’une stratégie permettant de répondre à l’avis du commissaire.
5. Redressement de la personne morale | Points juridiques à prendre en compte
Lors d’une demande de redressement de la personne morale, il convient de prendre en compte les points juridiques suivants.
✅Rédaction de la demande d’ouverture du redressement et examen des documents
✅Représentation pour les demandes de mesures conservatoires et d’ordonnances d’interdiction
✅Établissement du tableau d’examen des créances et traitement des objections
✅Participation aux réunions des créanciers et dépôt d’avis écrits
✅Prise en charge de la rédaction du plan de redressement et élaboration d’une stratégie d’adoption
✅Suivi de l’exécution du plan de redressement et des rapports au tribunal
✅Conduite des concertations et négociations avec les parties intéressées
✅Demande de clôture de la procédure et de décision mettant fin au redressement après l’homologation


Découvrez aussi les contenus vidéo
associés à ce cas.

Processus de réhabilitation de la plateforme de luxe « Balan », les magasins pourront-ils récupérer leur argent ?















