


Ringkasan Hukum
Kami menjawab pertanyaan yang sering diajukan perusahaan Korea sebelum pendirian badan usaha di Amerika Serikat.
Kami merangkum dan menjawab pertanyaan yang sering diajukan oleh perusahaan Korea saat berkonsultasi mengenai pendirian badan usaha di Amerika Serikat, khususnya yang ingin mendirikan anak perusahaan di AS.
1. Saat mendirikan badan usaha di AS, struktur mana yang lebih cocok: anak perusahaan atau kantor cabang?
Jika Anda mempertimbangkan pendirian badan usaha di AS, untuk sepenuhnya menghindari eksposur pajak dan litigasi kantor pusat Korea selama menjalankan bisnis, memilih struktur anak perusahaan lebih menguntungkan.
Item perbandingan | Anak perusahaan AS (Subsidiary) | Cabang (Branch) |
Badan hukum | Badan hukum independen yang terpisah dari kantor pusat | Perpanjangan dari kantor pusat (tanpa badan hukum independen) |
Masuknya kantor pusat ke yurisdiksi pajak AS | Tidak termasuk (pada prinsipnya) | Termasuk langsung dalam yurisdiksi pajak |
Kewajiban pelaporan pajak AS kantor pusat | Pada prinsipnya tidak ada | Wajib mengajukan surat pemberitahuan pajak AS |
Item pajak utama | Pajak penghasilan badan (21%) + pajak pemotongan dividen | Pajak penghasilan badan (21%) + pajak cabang (30%) |
Tanggung jawab utang hukum kantor pusat | Perlindungan tanggung jawab terbatas (pada prinsipnya terlindungi) | Kantor pusat menanggung tanggung jawab hukum secara penuh |
2. Di negara bagian mana sebaiknya mendirikan badan usaha di AS?
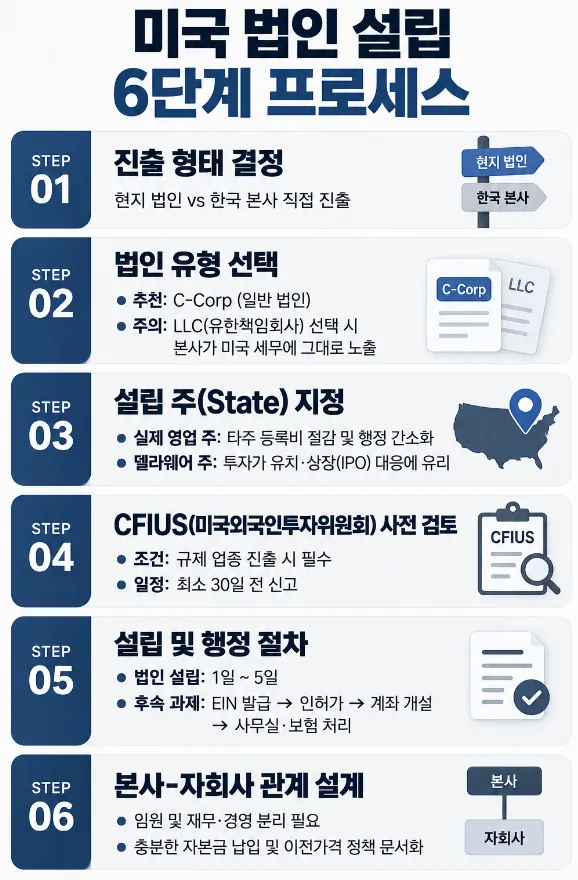
Sebelum mendirikan badan usaha di AS, dalam menentukan negara bagian AS mana yang akan dipilih, Anda perlu mempertimbangkan 3 aspek berikut secara bersamaan.
- Negara bagian Delaware : Berkat sistem hukum perusahaan yang fleksibel, prediktabilitas tinggi berdasarkan yurisprudensi yang terakumulasi, proses pendaftaran yang cepat, serta keahlian tinggi para pengacara AS, lebih dari 66% perusahaan Fortune 500 dan lebih dari 81% perusahaan publik memilihnya.
- Negara bagian lain (Nevada, Texas, Wyoming, dll.) : Semakin diminati dengan keunggulan berupa sistem pajak negara bagian yang menguntungkan, perlindungan privasi yang kuat, dan beban regulasi yang rendah.
- Negara bagian tempat operasi aktual (kriteria paling menentukan) : Jika Anda mendirikan badan usaha langsung di negara bagian tempat bisnis benar-benar dijalankan, Anda dapat menghindari biaya ganda dan beban administratif akibat pendaftaran usaha di negara bagian lain. Jika bisnis Anda adalah usaha di satu wilayah tunggal tanpa rencana menjangkau seluruh wilayah AS atau menarik investasi eksternal, sebaiknya prioritaskan pertimbangan lokasi operasi usaha.(※ Pemilihan negara bagian pendirian tidak berpengaruh langsung terhadap beban pajak federal dan pajak penghasilan negara bagian, sehingga menentukan negara bagian pendirian semata-mata untuk tujuan penghematan pajak tidaklah tepat.)
Pendirian badan usaha di Delaware memerlukan pendaftaran terpisah di negara bagian lain
Jika Anda mendirikan badan usaha di negara bagian Delaware tetapi negara bagian tempat operasi aktual berbeda, meskipun badan hukum telah terbentuk melalui pengajuan akta pendirian, Anda tetap harus menyelesaikan pendaftaran usaha secara terpisah di negara bagian tempat operasi aktual dilakukan.
Selain itu, hal ini disertai biaya ratusan dolar per tahun dan kewajiban pelaporan tahunan.
Di samping itu, di beberapa negara bagian pendaftaran usaha itu sendiri dapat dianggap sebagai persetujuan atas yurisdiksi umum pengadilan negara bagian tersebut, sehingga peninjauan awal juga diperlukan dari sisi pengelolaan risiko litigasi.
3. Apa kriteria dalam menentukan bentuk badan usaha saat pendirian di AS?
Dalam konsultasi pendirian badan usaha di AS, kami merekomendasikan C-Corporation (selanjutnya disebut C-Corp) sebagai pilihan default.
Dari sudut pandang perusahaan induk Korea, wajar jika kantor pusat tidak ingin terekspos langsung terhadap yurisdiksi pajak AS dan kewajiban pelaporan pajak, sehingga sebaiknya memilih anak perusahaan C-Corp yang secara perpajakan merupakan entitas non-transparan.
Jika memilih LLC sebagai entitas transparan (pass-through), bisnis AS dari LLC akan langsung diatribusikan kepada perusahaan induk Korea sehingga kantor pusat Korea secara langsung melaporkan dan membayar pajak penghasilan badan AS serta menanggung pajak cabang 30%.
Secara pengecualian, kecuali dalam struktur khusus di mana kerugian besar diperkirakan terjadi selama beberapa tahun awal bisnis sehingga diperlukan kompensasi kerugian dalam perpajakan Korea, pemilihan C-Corp adalah tepat.
Memulai bisnis secara langsung setelah pendirian badan usaha tidak mungkin
Saat pendirian badan usaha di AS, penerimaan akta pendirian itu sendiri selesai dalam 1~3 hari, tetapi hingga operasi bisnis benar-benar dimulai diperlukan prosedur lanjutan berikut.
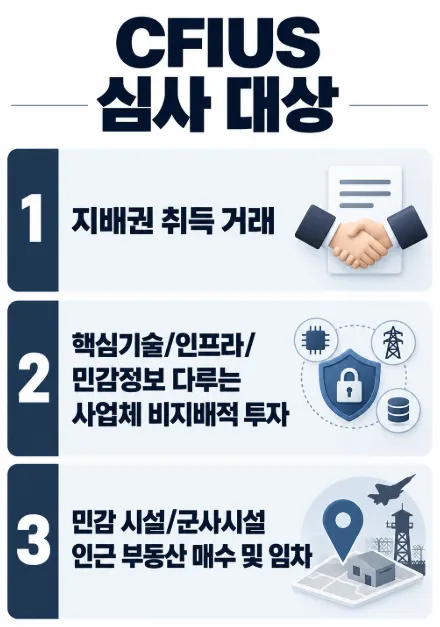
4. Apa risiko yang sering timbul dalam hubungan antara kantor pusat Korea dan anak perusahaan hasil pendirian badan usaha di AS?
Risiko terbesar setelah pendirian badan usaha di AS adalah kantor pusat Korea terseret menjadi pihak dalam litigasi AS akibat masalah pada anak perusahaan.
- Faktor risiko : tidak mematuhi formalitas badan hukum (tidak menyelenggarakan rapat direksi/RUPS), kekurangan modal yang berlebihan pada anak perusahaan, pencampuran dana/karyawan antara perusahaan induk dan anak perusahaan, pengoperasian anak perusahaan sekadar sebagai alat dari perusahaan induk
- Prinsip penanganan : Menjaga secara ketat pembukuan/rekening terpisah atas nama anak perusahaan dan menyusun jajaran direksi yang berbeda dari perusahaan induk, serta menyetor secara memadai modal awal yang sesuai dengan skala usaha.(※ Keterlibatan perusahaan induk pada tingkat mengawasi keuangan anak perusahaan dalam kapasitasnya sebagai investor dan memberikan arahan manajemen umum diakui sebagai pelaksanaan wewenang yang sah.)
- Risiko perpajakan : Dalam transaksi barang, jasa, dan dana antara perusahaan induk dan anak perusahaan, dokumentasi harus disusun secara cermat agar harga transfer sesuai dengan prinsip harga wajar (arm's length).
Bersama Daeryun, dari penanganan pendirian badan usaha hingga penanganan regulasi setempat
Daeryun menyediakan konsultasi melalui tim penasihat pendirian badan usaha di AS yang terdiri dari sejumlah pengacara asing (AS) yang memiliki lisensi pengacara di berbagai negara bagian seperti New York dan Washington D.C, serta para ahli seperti pengacara spesialis hukum korporasi, akuntan pajak, konsultan paten, dan konsultan ketenagakerjaan.
Selain itu, Daeryun mengoperasikan langsung kantor hukum lokal di New York, AS, dan telah membangun sistem satu atap (one-stop) yang menghubungkan Korea dan lokasi setempat di AS secara real-time, sehingga menyediakan konsultasi untuk ekspansi ke AS yang stabil, mulai dari isu perizinan setempat yang kompleks, perancangan tata kelola, hingga pencegahan risiko ketenagakerjaan dan perpajakan.
Hal-hal pemeriksaan perizinan yang wajib diperiksa sebelum memulai bisnis di AS, serta hukum negara bagian dan regulasi wajib yang akan dihadapi saat mengoperasikan tempat usaha setempat, dan analisis yurisprudensi penting terkait yurisdiksi litigasi setelah pendirian badan usaha di AS, dapat Anda unduh secara gratis melalui tautan di bawah ini.


Isi informasi di bawah ini dan kami akan mengirimkan laporan lengkap terkait konten yang sedang Anda baca melalui email.
Konten ini disusun berdasarkan perkara nyata yang ditangani Daeryun Law LLC dengan sebagian penyesuaian, dan hak ciptanya dimiliki oleh Daeryun Law LLC.
Reproduksi, penyalinan, atau penyebaran tanpa izin dapat dikenai tindakan hukum sesuai peraturan yang berlaku.
Informasi Terkait
Lihat informasi hukum yang terkait dengan perkara ini.
Panduan Struktur dan Prosedur Pembentukan Perusahaan Induk
Hal-Hal yang Perlu Diperiksa dalam Menjalankan Prosedur Pendirian Badan Hukum Yayasan di Korea Selatan
Prosedur pendirian cabang di luar negeri dan hal-hal yang perlu diperhatikan saat mendirikan badan hukum setempat
Keunggulan Utama Daeryun


Strategi litigasi berbasis teknologi AI & IT milik Daeryun

Lebih dari 240 anggota inti

Lebih dari 1,200 perkara yang ditangani per bulan
* 2025년 월평균 기준
Mematuhi Pasal 4 (1) Peraturan Periklanan Asosiasi Advokat Korea
keunggulan lainnya

Buat janji konsultasi
hukum dengan pengacara
Semua konsultasi ditinjau terlebih dahulu oleh pengacara spesialis,
sehingga hanya dilakukan dengan perjanjian.
Konsultasi telepon
1800-7905
Tersedia 24 jam, 365 hari setahun


Konsultasi online
Kami menyediakan layanan hukum
yang disesuaikan untuk klien.

Konsultasi via chat
Saluran KakaoTalk
Pengacara Daeryun Law LLC
Anggota Terkait
Lihat selengkapnya
Yun Kyeong-weon
T. 070-5117-3709
Berpengalaman sebagai Atase Kerja Sama Hukum Kedutaan Besar Korea di Tiongkok/Pejabat Kebijakan HAM Kejaksaan Agung Tertinggi, pengacara spesialis kepabeanan/keuangan/korporasi

Kim Se-jun
T. 070-5221-0865
Pengalaman sebagai hakim Pengadilan Distrik Seoul Selatan [khusus sekuritas], pengacara spesialis keuangan/M&A/hukum korporasi



Bidang Praktik Terkait
Lihat selengkapnyaKonsultasi dalam bahasa lain


Kolom Populer
Lihat selengkapnyaCara Mendaftarkan Usaha Penasihat Investasi Kuasi dan Hal yang Perlu Diperhatikan Saat Memberikan Rekomendasi

Tingkat hukuman, ganti rugi, dan cara menangani pelanggaran hak cipta
Makna, langkah-langkah, dan hal-hal yang perlu diperhatikan dalam prosedur pemulihan (restrukturisasi) perusahaan
Apa yang wajib diketahui saat menyusun surat pernyataan kerahasiaan terkait kekuatan hukum dan tanggung jawab atas pelanggarannya?
Kelebihan dan kekurangan pendirian badan hukum, prosedur, serta cara pelaporannya
Punya pertanyaan lain?






