


Kisah Sukses
Pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan | Kasus dugaan pelanggaran yang berakhir dengan pidana denda
Berikut adalah kisah klien yang menghadapi ancaman penghukuman pidana karena pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan. Pengacara Daeryun memberikan bantuan dan berhasil menyelesaikan perkara atas dugaan pelanggaran undang-undang tersebut dengan pidana denda.
1. Klien yang meminta bantuan atas dugaan pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan
Berikut adalah kisah klien yang meminta bantuan terkait pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan dan dugaan penerbitan faktur pajak palsu.
Atas anjuran seorang kenalan pada masa lalu, klien didaftarkan sebagai perwakilan sebuah perusahaan distribusi.
Secara lahiriah, badan hukum tersebut tampak menjalankan usaha distribusi grosir perantara. Namun, pada kenyataannya, perusahaan itu merupakan perusahaan cangkang yang hanya berdiri secara formal tanpa fasilitas sumber daya manusia maupun sarana fisik.
Kenalan tersebut mengusulkan agar klien meminjamkan namanya dengan mengatakan, “Anda tidak perlu terlibat dalam pengoperasian perusahaan dan dapat menerima sejumlah uang tertentu setiap bulan.”
Tanpa menaruh kecurigaan khusus, klien kemudian mendirikan badan hukum dengan namanya sebagai perwakilan. Selama sekitar 1 tahun setelah itu, klien turut membantu menerbitkan dan menerima faktur pajak dengan pelaku usaha eksternal senilai total 3 miliar won Korea Selatan.
Masalahnya adalah seluruh faktur pajak tersebut diterbitkan tanpa transaksi barang yang nyata.
Faktur pajak tersebut dimanfaatkan oleh pelaku usaha lain untuk membukukan biaya atau memperoleh pengurangan pajak masukan. Otoritas pajak memandang klien sebagai “orang yang menerbitkan atau menerima faktur pajak tanpa adanya pasokan barang atau jasa yang sebenarnya” dan akhirnya mengajukan penuntutan pidana terhadapnya atas dugaan penerbitan faktur pajak palsu berdasarkan Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan.
Konsep penerbitan faktur pajak palsu dan pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan
Sistem faktur pajak dibentuk berdasarkan Undang-Undang Pajak Pertambahan Nilai Korea Selatan agar pelaku usaha melaporkan perincian transaksi secara transparan ketika memasok barang atau jasa.
Oleh karena itu, menerbitkan atau menerima faktur pajak untuk transaksi tanpa pasokan yang sebenarnya merupakan perbuatan yang jelas melawan hukum.
🔗Faktur pajak palsu itu apa?
Faktur pajak palsu adalah faktur pajak yang diterbitkan seolah-olah suatu transaksi benar-benar terjadi, padahal transaksi tersebut tidak pernah berlangsung, atau faktur pajak yang diterbitkan dengan mencantumkan jumlah yang berbeda.
-Diterbitkan seolah-olah terdapat transaksi yang sebenarnya tidak pernah terjadi
-Faktur pajak yang diterbitkan dengan mencantumkan jumlah yang lebih besar atau lebih kecil daripada jumlah sebenarnya
Jika nilai pasokan dalam penerbitan faktur pajak palsu melampaui batas tertentu, perbuatan tersebut dapat dianggap sebagai “kejahatan tertentu”, bukan sekadar pelanggaran Undang-Undang Pajak Pertambahan Nilai Korea Selatan, sehingga pertanggungjawaban pidana yang lebih berat dapat dikenakan.
2. Penyusunan strategi pembelaan terhadap dugaan pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan dan dugaan lainnya
Kami mulai menyusun strategi pembelaan terhadap dugaan pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan, penerbitan faktur pajak palsu, dan dugaan lainnya.
Firma Hukum Daeryun membentuk tim TF yang terdiri atas para pengacara profesional dengan pengalaman menangani banyak perkara terkait. Tim tersebut menyusun strategi dengan berfokus pada analisis latar belakang penerbitan faktur pajak dan keadaan klien pada saat itu.
Dalil bahwa klien tidak memahami aspek hukum
Klien adalah orang awam yang sama sekali tidak memiliki pengetahuan akuntansi profesional dan menerbitkan faktur pajak hanya karena memercayai perkataan para pihak yang terkait dengan Perusahaan B.
Pada kenyataannya, klien merasa tenang setelah mendengar perkataan, “Anda cukup menerbitkan fakturnya dan selebihnya akan kami urus,” serta “Kami akan bertanggung jawab atas pajaknya.” Terdapat pula keadaan yang menunjukkan bahwa Perusahaan B merekayasa transaksi dengan mentransfer dana tanpa transaksi nyata, lalu mengembalikannya.
Melalui fakta tersebut, pengacara bidang perpajakan dengan tegas menyatakan bahwa A tidak bermaksud melakukan penggelapan pajak secara sengaja.
Penyusunan kronologi pemberian keterangan dan penegasan fakta perkara
Pada tahap awal pemeriksaan pajak, klien memercayai bujukan perwakilan Perusahaan B yang mengatakan, “Jika klien menanggung seluruh tanggung jawab, kami akan membayarkan pajaknya,” sehingga klien memberikan keterangan palsu.
Setelah komunikasi dengan Perusahaan B terputus, klien baru menyadari bahwa dirinya telah dimanfaatkan dan kemudian menerangkan seluruh fakta dengan jujur selama proses pemeriksaan.
Pengacara bidang perpajakan menjelaskan secara terperinci bahwa perubahan dalam kronologi pemberian keterangan tersebut bukan sekadar pencabutan keterangan sebelumnya, melainkan disebabkan oleh keadaan nyata yang dihadapi klien pada saat itu dan tipu daya pihak ketiga.
Secara khusus, pengacara menekankan bahwa kredibilitas dan kehati-hatian dalam keterangan awal patut dipertanyakan, sedangkan dalam keterangan berikutnya klien mengungkapkan fakta-fakta konkret secara menyeluruh dan bekerja sama secara aktif. Dengan demikian, pengacara menegaskan bahwa klien telah mengikuti penyidikan dengan sungguh-sungguh.
Penyampaian secara aktif alasan-alasan yang meringankan
Pengacara bidang perpajakan menyatakan bahwa akibat kemerosotan ekonomi yang belum pernah terjadi sebelumnya, kegiatan usaha klien hampir terhenti sepenuhnya. Dalam keadaan mendesak karena bahkan tidak mampu segera menyediakan upah pekerja dan biaya sewa, klien menerima tawaran yang menggiurkan dari Perusahaan B.
Secara khusus, pengacara menjelaskan dengan disertai dokumen bahwa klien tidak memperoleh keuntungan pajak secara langsung, hanya menerima sebagian komisi sebagai imbalan atas penerbitan faktur pajak, dan terdapat keadaan yang menunjukkan bahwa klien justru mengalami kerugian dalam batas tertentu. Berdasarkan hal tersebut, pengacara memohon keringanan hukuman.
Dalil mengenai upaya memulihkan kerugian
Pengacara bidang perpajakan menekankan bahwa klien telah membayar sebagian pajak pertambahan nilai yang dikenakan akibat penerbitan faktur pajak palsu dan sedang berupaya memulihkan kerugian yang nyata.
Pengacara juga memohon keringanan hukuman dengan menegaskan bahwa klien berencana membayar sisa pajak pertambahan nilai dengan angsuran setiap bulan.
3. Hasil bantuan kepada klien yang diduga melanggar Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan dan melakukan pelanggaran lainnya
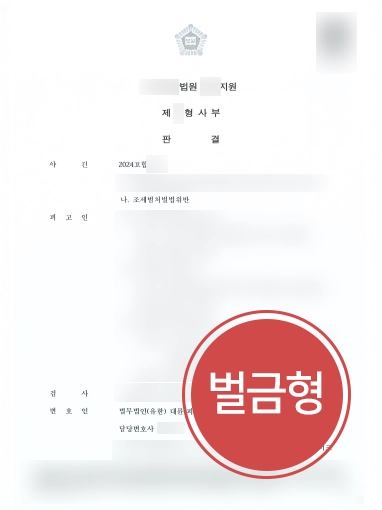
Setelah memberikan pembelaan kepada klien yang diduga melanggar Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan, majelis hakim menjatuhkan pidana denda.
Pengadilan mengambil keputusan tersebut dengan mempertimbangkan bahwa klien ▲tidak berperan aktif dalam penggelapan pajak ▲memperoleh keuntungan yang relatif kecil jika ditinjau dari isi dan skala faktur pajak palsu tersebut.
Klien mengatakan, “Saya benar-benar takut akan menerima hukuman berat. Berkat pembelaan pengacara profesional, perkara ini dapat diselesaikan dengan pidana denda.”
Alasan dugaan pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan memerlukan bantuan pengacara profesional
Perkara terkait pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan mencakup prinsip dan prosedur hukum yang rumit sehingga sulit dipahami atau ditangani oleh masyarakat umum.
Dalam menentukan apakah hukuman akan dijatuhkan, Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan mempertimbangkan secara menyeluruh berbagai unsur, seperti tujuan penerbitan faktur pajak, apakah pelaporan pajak benar-benar dilakukan, dan status pembayaran pajak.
Oleh karena itu, sangat penting untuk menyiapkan strategi penanganan yang tepat sejak tahap awal perkara dengan bantuan pengacara yang menguasai bidang hukum terkait.
Dalam perkara perpajakan dan pidana, termasuk pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan, Firma Hukum Daeryun membentuk tim TF bersama para pengacara yang memiliki banyak pengalaman dan konsultan pajak bersertifikat yang berafiliasi dengan firma hukum untuk menyediakan strategi penanganan hukum yang disesuaikan dengan setiap perkara.


Simak juga konten video
yang terkait dengan perkara ini.

Bertemu dengan ahli administrasi pajak Firma Hukum Daeryun
Konten ini disusun berdasarkan perkara nyata yang ditangani Daeryun Law LLC dengan sebagian penyesuaian, dan hak ciptanya dimiliki oleh Daeryun Law LLC.
Reproduksi, penyalinan, atau penyebaran tanpa izin dapat dikenai tindakan hukum sesuai peraturan yang berlaku.


Penerbitan Faktur Pajak Palsu dan Lain-Lain: Ingin konsultasi yang lebih cepat dan rinci?
Konsultasi denganpengacara spesialis
Informasi Terkait
Lihat informasi hukum yang terkait dengan perkara ini.
Tingkat hukuman atas penerbitan faktur pajak palsu dan strategi penanganan pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan
Tingkat hukuman berupa denda atas peminjaman nama dan langkah penanganan peminjaman nama untuk pendaftaran usaha
Kriteria Penghapusan Tunggakan Pajak Nasional dan Ringkasan Pokok Daluwarsa Pajak Nasional
Keunggulan Utama Daeryun


Strategi litigasi berbasis teknologi AI & IT milik Daeryun

Lebih dari 240 anggota inti

Lebih dari 1,200 perkara yang ditangani per bulan
* 2025년 월평균 기준
Mematuhi Pasal 4 (1) Peraturan Periklanan Asosiasi Advokat Korea
keunggulan lainnya

Buat janji konsultasi
hukum dengan pengacara
Semua konsultasi ditinjau terlebih dahulu oleh pengacara spesialis,
sehingga hanya dilakukan dengan perjanjian.
Konsultasi telepon
1800-7905
Tersedia 24 jam, 365 hari setahun


Konsultasi online
Kami menyediakan layanan hukum
yang disesuaikan untuk klien.

Konsultasi via chat
Saluran KakaoTalk
Pengacara Daeryun Law LLC
Anggota Terkait
Lihat selengkapnya

Bidang Praktik Terkait
Lihat selengkapnyaKonsultasi dalam bahasa lain


Kolom Populer
Lihat selengkapnyaJenis, sasaran, prosedur, dan jangka waktu pemeriksaan pajak serta cara menanggapinya

Memahami peminjaman nama pelaku usaha dan tingkat hukuman atas peminjaman antaranggota keluarga
Penerbitan dan penerimaan faktur pajak palsu, mulai dari sanksi hingga langkah penanganan
Jenis dan tingkat perbuatan yang dapat dikenai sanksi atas penggelapan pajak serta cara penanganannya
Apa pengertian dan sasaran pemeriksaan sumber dana untuk transaksi real estat?

Sebelumnya
Kasus pembelaan terhadap pengaduan tindak pidana penganiayaan yang mengakibatkan luka | Klien dibebaskan dari tuduhan
Berikutnya
Kasus pembelaan firma hukum kecelakaan lalu lintas | Mengemudi secara agresif untuk membalas atau mengancam pengguna jalan lain dan tindak pidana pengancaman dengan pemberatan (khusus), keputusan untuk tidak melakukan penuntutan
Lihat daftar
Punya pertanyaan lain?






