CONTENIDO
- 1. Gestión ESG | Explicación del concepto

- - E (Environmental, medioambiente)
- - S (Social, sociedad)
- - G (Governance, gobierno corporativo)
- 2. Gestión ESG | Motivos de su relevancia
- - Estrategias de aplicación de la gestión ESG
- 3. Gestión ESG | Puntos de diagnóstico
- - Puntos de diagnóstico E (Environment, medioambiente)
- - Puntos de diagnóstico S (Social, sociedad)
- - Puntos de diagnóstico G (Governance, gobierno corporativo)
- 4. Gestión ESG | Riesgos legales relacionados
- - Riesgos legales en el ámbito E (Environment)
- - Riesgos legales en el ámbito S (Social)
- - Riesgos legales en el ámbito G (Governance)

1. Gestión ESG | Explicación del concepto
La gestión ESG es un nuevo modelo de gestión que abarca tanto los resultados financieros de una empresa como sus aspectos no financieros y se centra en el cumplimiento de su responsabilidad social y en la búsqueda de un crecimiento sostenible.
El término ESG se formó a partir de las iniciales de Environmental (medioambiente), Social (sociedad) y Governance (gobierno corporativo), y se utilizó por primera vez en un informe de la ONU.
Posteriormente, la gestión ESG se consolidó como un paradigma de gestión importante en la economía mundial y, en particular, se utiliza ampliamente entre los inversores como criterio para invertir en empresas.
La gestión ESG ha adquirido importancia porque los inversores han comenzado a tomar sus decisiones teniendo en cuenta no solo los resultados financieros de las empresas, sino también factores no financieros como la protección del medioambiente, la responsabilidad social y el gobierno corporativo.
ESG es un criterio que evalúa de forma integral los resultados no financieros de una empresa en tres ámbitos: Environmental (medioambiente), Social (sociedad) y Governance (gobierno corporativo).
S (sociedad) : derechos laborales, derechos humanos, diversidad, seguridad, contribución social y relaciones con los clientes y las comunidades locales
G (gobierno corporativo) : composición del consejo de administración, transparencia de la gestión, gestión ética, derechos de los accionistas y nivel de cumplimiento normativo
En los últimos años, los criterios ESG han trascendido la protección medioambiental y la responsabilidad social para convertirse en una referencia esencial de evaluación para inversores y consumidores. Numerosos análisis señalan que las empresas con indicadores ESG adecuados pueden favorecer su crecimiento a largo plazo y la competitividad de su marca.
 E (Environmental, medioambiente)
E (Environmental) significa gestionar el impacto medioambiental de las actividades empresariales y crear un entorno sostenible mediante la respuesta al cambio climático.
Si anteriormente la gestión medioambiental empresarial se limitaba al tratamiento de residuos o la prevención de la contaminación, en los últimos años se ha ampliado a ámbitos como la reducción de emisiones de carbono, la transición a energías renovables, la protección de los recursos hídricos y el desarrollo de productos respetuosos con el medioambiente.
En particular, el refuerzo de la regulación medioambiental mundial, como la introducción del CBAM de la UE (ajuste en frontera por carbono) y la llegada de los plazos para alcanzar la neutralidad de carbono, ha convertido la gestión medioambiental en un factor que influye en la viabilidad de las empresas.
Las empresas deben medir sus emisiones de carbono, establecer objetivos de reducción y preparar una declaración de neutralidad de carbono y una hoja de ruta para alcanzarlos.
También resulta esencial aplicar energías renovables, ahorrar recursos hídricos, reducir los residuos e informar con transparencia sobre los resultados conforme a estándares internacionales de divulgación como GRI (Global Reporting Initiative) y TCFD (Task Force on Climate-Related Financial Disclosures).
En adelante, las empresas que no adopten medidas suficientes de gestión medioambiental pueden verse expuestas a consecuencias directas en el mercado, como la exclusión de inversiones, restricciones de suministro o un deterioro de su imagen.
S (Social, sociedad)
S (Social) es el factor que evalúa cómo gestiona una empresa sus relaciones con el personal, los clientes, los socios comerciales, las comunidades locales y la sociedad en general, y cómo cumple sus responsabilidades.
Se requiere una aplicación activa de la responsabilidad social, incluida la protección de los derechos laborales, el respeto de los derechos humanos, la promoción de la diversidad y la inclusión, el establecimiento de un entorno seguro y saludable y la contribución a las comunidades locales.
En los últimos años, el nivel de responsabilidad social de las empresas influye directamente en la preferencia por las marcas y en las decisiones de consumo.
Las empresas deben prevenir riesgos sociales como la discriminación por razón de sexo, el exceso de jornada laboral, los accidentes laborales y las vulneraciones de los derechos humanos. Asimismo, deben formular políticas de diversidad e inclusión y aplicar medidas como la igualdad de género, la ampliación de la contratación de jóvenes, personas de mayor edad y personas con discapacidad, y la formación obligatoria en seguridad y salud.
Además, la revisión de las condiciones laborales y de derechos humanos de los socios comerciales, la ejecución de programas de RSC (contribución social) y las actividades en favor de las comunidades locales son criterios importantes de la evaluación ESG.
Las empresas que descuiden el ámbito social pueden afrontar riesgos graves, como conflictos sindicales, críticas sociales, boicots de consumidores o resolución de contratos por sus clientes comerciales, por lo que resulta esencial una gestión preventiva.
G (Governance, gobierno corporativo)
G (Governance) es el ámbito que evalúa la solidez del gobierno corporativo, incluida la estructura de toma de decisiones, la transparencia de la gestión, el nivel de gestión ética, la protección de los derechos de los accionistas y los sistemas de control interno.
Para que se reconozca una aplicación efectiva de los criterios ESG, no basta con la mera composición del consejo de administración: también son necesarios una auditoría interna eficaz, mecanismos de supervisión de la dirección, un sistema de cumplimiento normativo y una comunicación transparente con las partes interesadas.
En los últimos años se han producido con frecuencia, tanto en Corea como en el extranjero, casos en los que la actuación arbitraria de la dirección, las irregularidades internas y la falta de transparencia del gobierno corporativo han afectado gravemente al valor empresarial. Por ello, la mejora del gobierno corporativo se ha convertido en un objetivo fundamental de la gestión ESG.
En consecuencia, las empresas deben crear un comité ESG en el consejo de administración y aumentar la proporción de consejeros externos independientes, además de establecer sistemas de gestión ética y cumplimiento normativo para prevenir irregularidades internas e infracciones legales.
También deben vincular los KPI ESG (indicadores clave de rendimiento) con el sistema de remuneración de la dirección para aumentar su eficacia. Asimismo, deben ampliar la participación de mujeres, jóvenes y especialistas en el consejo de administración y reforzar la divulgación de información para garantizar la transparencia de las decisiones de gestión.
Las infracciones éticas, las irregularidades internas o el fraude contable pueden conllevar consecuencias graves, como la reducción de la calificación ESG por las entidades financieras, la retirada de inversiones o el riesgo de exclusión de cotización, por lo que se requiere una gestión preventiva.
2. Gestión ESG | Motivos de su relevancia
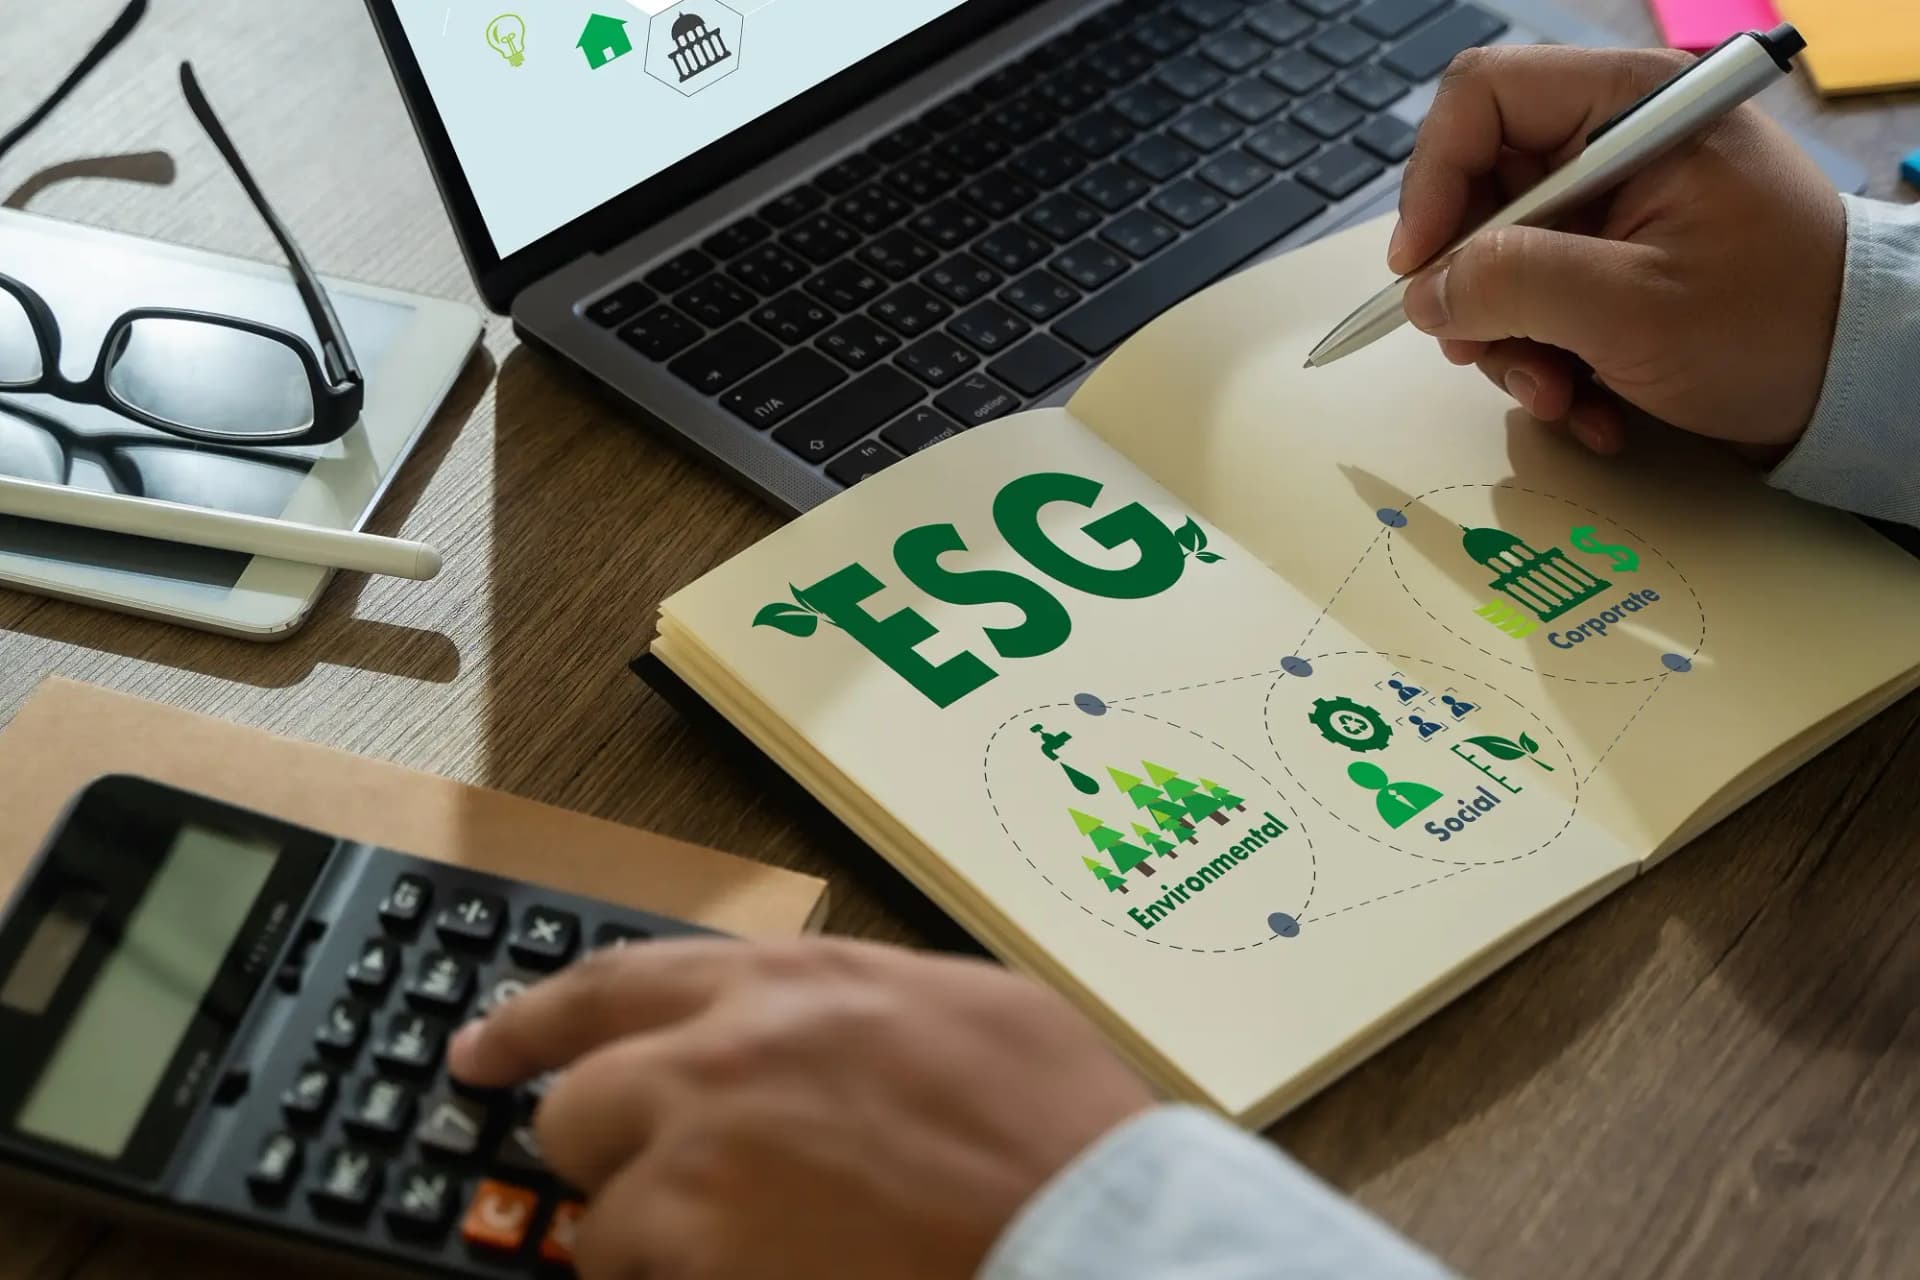
La gestión ESG recibe atención por las siguientes razones.
① Agravamiento de los problemas medioambientales : ante la creciente importancia de la neutralidad de carbono y la respuesta a la crisis climática como objetivos fundamentales de las empresas globales, se ha convertido en una estrategia esencial.
② Tendencia de consumo centrada en el valor social : se está extendiendo, especialmente entre la generación MZ, la preferencia por productos de empresas que aplican una gestión ética, condiciones laborales justas y programas de contribución social.
③ Refuerzo de la regulación mundial y de la presión del mercado : la introducción del CBAM de la UE, los impuestos sobre el carbono y la divulgación obligatoria de información sobre bonos verdes ha elevado el riesgo de exclusión del mercado para las empresas que no aplican criterios ESG.
④ Protección del valor y la sostenibilidad de la empresa a largo plazo : se acumulan análisis según los cuales las empresas que aplican criterios ESG presentan resultados favorables en indicadores de rentabilidad a largo plazo y valor empresarial.
Estrategias de aplicación de la gestión ESG
▶Estrategia E (medioambiente)
Transición a energías renovables (solar, hidrógeno y eólica) y declaración de neutralidad de carbono
Reducción de residuos, protección de los recursos hídricos e introducción de materiales respetuosos con el medioambiente
Cumplimiento de estándares de divulgación ESG como GRI, TCFD y CDP
▶Estrategia S (sociedad)
Igualdad de género entre el personal, cumplimiento de la jornada laboral y formación en seguridad y salud
Programas de RSC (empleo de colectivos vulnerables y contribución a las comunidades locales)
Revisión de los derechos humanos y las condiciones laborales de los socios comerciales, y realización de campañas conjuntas
▶Estrategia G (gobierno corporativo)
Establecimiento de sistemas de control interno y gestión ética (denuncias anónimas e incentivos)
Vinculación de los KPI ESG con la remuneración de la dirección
Refuerzo de la función de cumplimiento normativo y del sistema de auditoría interna


3. Gestión ESG | Puntos de diagnóstico
Se recomienda revisar la situación de la gestión ESG mediante los siguientes puntos e identificar las medidas de mejora.
Puntos de diagnóstico E (Environment, medioambiente)
Punto de comprobación | Comprobado |
|---|---|
¿Se utiliza un sistema de medición de las emisiones de carbono? | □ |
¿Se establecen objetivos anuales de reducción de emisiones de carbono? | □ |
¿Se ha elaborado un plan de transición a energías renovables, como RE100 o una declaración de neutralidad de carbono? | □ |
¿Se aplica un plan de gestión y reducción de los residuos generados? | □ |
¿Se está aplicando un programa de medición y reducción del consumo de recursos hídricos? | □ |
¿Se han realizado evaluaciones de impacto medioambiental y diagnósticos de riesgos medioambientales en los principales centros de actividad? | □ |
¿Se comprueba periódicamente el cumplimiento de las leyes y normativas medioambientales? | □ |
¿Se divulga información de forma transparente conforme a los estándares de información medioambiental ESG (por ejemplo, TCFD, CDP y GRI)? | □ |
Puntos de diagnóstico S (Social, sociedad)
Punto de comprobación | Comprobado |
|---|---|
¿Se han establecido y publicado políticas de protección de los derechos laborales y los derechos humanos? | □ |
¿Se imparte periódicamente al personal formación sobre la prevención del acoso sexual y la discriminación, la protección de los derechos humanos y la legislación laboral? | □ |
¿Se realizan periódicamente procesos de diligencia debida sobre los derechos humanos y las condiciones laborales de las empresas colaboradoras? | □ |
¿Se aplica una política de contratación de perfiles diversos (mujeres, personas con discapacidad, jóvenes y personas de mayor edad, entre otros)? | □ |
¿Se ofrecen medidas de bienestar al personal, como permisos para el cuidado de hijos y sistemas de trabajo flexible? | □ |
¿Se aplica un programa de contribución a las comunidades locales (RSC)? | □ |
¿Se han establecido y se gestionan canales para recabar las opiniones de clientes, residentes locales y partes interesadas? | □ |
¿Se aplica un sistema de gestión de riesgos de seguridad y salud y se imparte formación para prevenir accidentes laborales? | □ |
Puntos de diagnóstico G (Governance, gobierno corporativo)
Punto de comprobación | Comprobado |
|---|---|
¿Se han creado y se gestionan comités especializados en el consejo de administración, como un comité ESG? | □ |
¿Se garantiza la diversidad en la composición del consejo de administración, incluida la proporción de mujeres y consejeros externos? | □ |
¿Se garantiza la transparencia de los acuerdos del consejo de administración y de la información sobre la gestión? | □ |
¿La dirección y los consejeros han adoptado un compromiso de gestión ética o un código de conducta? | □ |
¿Se utiliza un sistema interno de denuncias, como una línea de ayuda, para las infracciones éticas y los riesgos legales? | □ |
¿Se ha creado una unidad de cumplimiento normativo o un departamento especializado? | □ |
¿Se comprueba el cumplimiento de las leyes y normativas relacionadas con ESG y se ha establecido un sistema de medidas posteriores? | □ |
¿Los resultados ESG se reflejan en los KPI y se vinculan a la remuneración de la dirección? | □ |
4. Gestión ESG | Riesgos legales relacionados
Los riesgos legales que pueden surgir durante la gestión ESG de una empresa no se limitan a cuestiones medioambientales o de contribución social. El incumplimiento de obligaciones legales en cada ámbito puede dar lugar a responsabilidad civil y penal, medidas administrativas y riesgos para la reputación.
A continuación, se exponen de forma sistemática los principales riesgos legales relacionados con la gestión ESG en los ámbitos E, S y G.
Riesgos legales en el ámbito E (Environment)
La gestión ESG en el ámbito medioambiental debe cumplir la legislación medioambiental de la República de Corea y las normas internacionales. Su incumplimiento puede dar lugar a cuantiosas sanciones pecuniarias administrativas, sanciones penales, revocación de autorizaciones y responsabilidad por daños y perjuicios.
▶Principales riesgos
Infracción de la legislación sobre contaminación medioambiental y tratamiento de residuos : vertidos ilícitos de aguas residuales, contaminación del suelo y tratamiento ilícito de residuos
Infracción de la legislación sobre evaluación de impacto medioambiental : evaluación deficiente del impacto medioambiental durante los procedimientos de autorización de proyectos o desarrollo no autorizado
Invalidación de certificaciones ESG, como RE100 e ISO14001, y divulgación de información falsa
Reclamaciones de indemnización por daños y perjuicios conforme a la legislación coreana sobre mediación de conflictos medioambientales : demandas civiles de residentes locales y organizaciones medioambientales
▶Medidas de respuesta
Gestión de los derechos de emisión de carbono y preparación de una hoja de ruta de respuesta al CBAM
Revisión jurídica de las evaluaciones de impacto medioambiental y del tratamiento de residuos
Establecimiento de un sistema preventivo para gestionar reclamaciones y conflictos medioambientales
Riesgos legales en el ámbito S (Social)
Las infracciones legales en materia de responsabilidad social, como las relativas al trabajo, los derechos humanos, la protección de los consumidores y las relaciones con empresas colaboradoras, pueden dar lugar a investigaciones del Ministerio de Empleo y Trabajo, la Comisión de Comercio Justo, la Comisión de Protección de Datos Personales, la policía y la fiscalía de la República de Corea, por lo que constituyen un riesgo grave.
▶Principales riesgos
Infracción de la Ley sobre la Sanción de Accidentes Graves : sanción penal de los responsables de la gestión cuando se produce un accidente laboral
Infracción de la Ley de Protección de Datos Personales : filtración o gestión deficiente de los datos personales de clientes y miembros del personal
Infracción de la Ley de Regulación de Monopolios y Comercio Justo : abuso de poder en la subcontratación, prácticas comerciales desleales y otras conductas abusivas
Respuesta insuficiente a una ley contra la discriminación (si se promulga) : ausencia de normas sobre diversidad y protección de los derechos humanos
Divulgación de información falsa o exagerada sobre RSC
▶Medidas de respuesta
Elaboración de un manual de respuesta ante accidentes graves y establecimiento de un sistema de gestión de la seguridad
Revisión jurídica de los informes sobre contribución social ESG
Revisión de los contratos con empresas colaboradoras y diagnóstico de riesgos relativos al comercio justo y las prácticas comerciales desleales
Riesgos legales en el ámbito G (Governance)
La transparencia del gobierno corporativo y el funcionamiento imparcial del consejo de administración son elementos fundamentales de la gestión ESG. El incumplimiento de las obligaciones legales puede dar lugar a sanciones penales para la dirección, responsabilidad por daños y perjuicios y responsabilidad por infracciones de las obligaciones de divulgación.
▶Principales riesgos
Vulneración de los derechos de los accionistas y funcionamiento inadecuado del consejo de administración : falta de aprobación de decisiones importantes relacionadas con ESG e infracciones del procedimiento
Falta de diversidad e independencia del consejo de administración
Incumplimiento de las obligaciones de divulgación equitativa y omisión de información ESG
Deficiencias en las normas de gestión ética y en el control interno
▶Medidas de respuesta
Prevención de conflictos de intereses de la dirección e introducción de un programa de cumplimiento voluntario de las normas de comercio justo
Revisión jurídica de la información divulgada sobre los resultados de la gestión ESG y gestión de los riesgos de divulgación
Elaboración de normas de gestión ética y control interno
La gestión ESG no consiste simplemente en campañas medioambientales o de contribución social, sino que es un sistema de gestión que requiere el cumplimiento de obligaciones legales y una estructura de gestión de riesgos.
El incumplimiento de obligaciones en materia de medioambiente, trabajo, derechos humanos, comercio justo, gobierno corporativo y divulgación de información puede dar lugar a responsabilidad civil, sanciones penales, sanciones pecuniarias administrativas, indemnizaciones por daños y perjuicios y acciones colectivas de inversores, además de perjudicar gravemente la imagen y el valor de la empresa.
Por tanto, resulta necesario establecer un diagnóstico y un sistema de gestión de riesgos legales ESG adaptados a cada empresa, además de un sistema de asesoramiento jurídico periódico por parte de un despacho de abogados.


Vea también los
contenidos en vídeo relacionados con este caso.

En la gestión ESG, la prevención de riesgos es indispensable