CONTENIDO
- 1. Seguro | Definición

- - Aseguradoras
- - Particulares
- 2. Seguro | Precauciones al celebrar el contrato
- - Deber de declaración
- - Resolución del contrato por incumplimiento
- - Notificación del incumplimiento y pago de la indemnización del seguro
- 3. Seguro | Cómo actuar ante la denegación del pago
- - Mediación de controversias a través del Servicio de Supervisión Financiera
- - Mediación de controversias a través de la Agencia Coreana del Consumidor y otros organismos
- - Mediación de controversias sobre ahorro y seguros postales
- - Tutela jurídica mediante un proceso judicial
- 4. Seguro | Importancia de una respuesta adecuada

1. Seguro | Definición
El seguro es una importante institución económica que ayuda a aliviar la carga económica que puede derivarse de accidentes o circunstancias imprevistos.
La estructura básica del seguro consiste en que una de las partes paga la prima acordada y, si posteriormente ocurre un accidente que afecte a la vida, la integridad física o el patrimonio, la otra parte abona la prestación asegurada pactada u otras cantidades correspondientes.
Existen muy diversos tipos de seguros, entre ellos los seguros de vida, los seguros de daños y los seguros de la 3.ª categoría. La legislación y la normativa aplicables son, por tanto, complejas y extensas, lo que dificulta su comprensión exacta.
 Aseguradoras
Las empresas e instituciones que operan en el sector asegurador pueden necesitar una revisión jurídica de las condiciones generales, los productos y los contratos de seguro.
En particular, durante el desarrollo y la comercialización de productos de seguro, las aseguradoras pueden enfrentarse a diversas cuestiones jurídicas, entre ellas la existencia de cláusulas contractuales abusivas.
Para prevenirlas, conviene redactar condiciones contractuales que cumplan los requisitos legales y establecer criterios para los procesos de comercialización y venta.
De este modo, las aseguradoras pueden reducir las controversias jurídicas y desarrollar su actividad respetando la normativa.
Particulares
El seguro desempeña una función importante en la protección de la vida, la integridad física y el patrimonio de las personas.
Al contratar un seguro, es esencial comprender con precisión sus condiciones generales y elegir un producto adecuado a las circunstancias personales.
Durante este proceso, es importante examinar detenidamente el alcance y las condiciones de cobertura de cada producto y valorar correctamente las propias necesidades y riesgos para realizar una elección adecuada.
Dado que las prestaciones y la cobertura pueden variar según el producto de seguro, es importante escoger el que mejor se adapte a las circunstancias de cada persona.


2. Seguro | Precauciones al celebrar el contrato
El seguro es un instrumento importante para afrontar accidentes o enfermedades imprevistos, pero la mera contratación de una póliza no garantiza por sí sola que se obtenga la cobertura.
El seguro constituye una relación contractual, y los procedimientos y obligaciones que deben observarse al celebrar el contrato están claramente establecidos.
Antes de celebrar el contrato de seguro, el tomador tiene la obligación legal de informar con veracidad a la aseguradora sobre su estado de salud, sus antecedentes médicos, el estado de sus bienes y otras circunstancias pertinentes.
Esta obligación se denomina «deber de declaración» o «deber de informar» y tiene una incidencia significativa en la celebración y eficacia del contrato de seguro.
Deber de declaración
Al celebrar un contrato de seguro, el tomador o el asegurado debe comunicar a la aseguradora las circunstancias relevantes.
Esta obligación se denomina deber de declaración.
Se consideran circunstancias relevantes aquellas que sirven a la aseguradora para valorar la probabilidad de que se produzca un siniestro y de que nazca su responsabilidad, así como para decidir si celebra el contrato y determinar la prima, las cláusulas de exclusión y otras condiciones.
Resolución del contrato por incumplimiento
Si, al celebrar el contrato de seguro, el tomador o el asegurado oculta una circunstancia relevante o facilita información incorrecta con dolo o negligencia grave, la aseguradora puede resolver el contrato dentro del mes siguiente a la fecha en que conozca el hecho y dentro de los 3 años siguientes a la celebración del contrato.
Sin embargo, la aseguradora no puede resolver el contrato si ya conocía esa circunstancia al celebrarlo o si, pudiendo conocerla, la ignoró por negligencia grave.
Notificación del incumplimiento y pago de la indemnización del seguro
Para resolver el contrato o limitar la cobertura, la aseguradora debe comunicar por escrito o mediante documento electrónico la siguiente información.
• Las razones por las que se considera que se trata de una circunstancia relevante
• El resultado aplicado al contrato
• La indicación «Puede formular objeciones si dispone de pruebas en contrario»
Si posteriormente se resuelve el contrato, la aseguradora abona al tomador el importe de rescate correspondiente.
3. Seguro | Cómo actuar ante la denegación del pago
Cuando una aseguradora deniega el pago de una indemnización, es comprensible sentir desconcierto o considerar injusta la decisión.
Sin embargo, las controversias sobre indemnizaciones de seguros son relativamente frecuentes. Conocer los procedimientos aplicables y las posibles formas de actuación permite también a los particulares afrontarlas de manera eficaz.
Mediación de controversias a través del Servicio de Supervisión Financiera
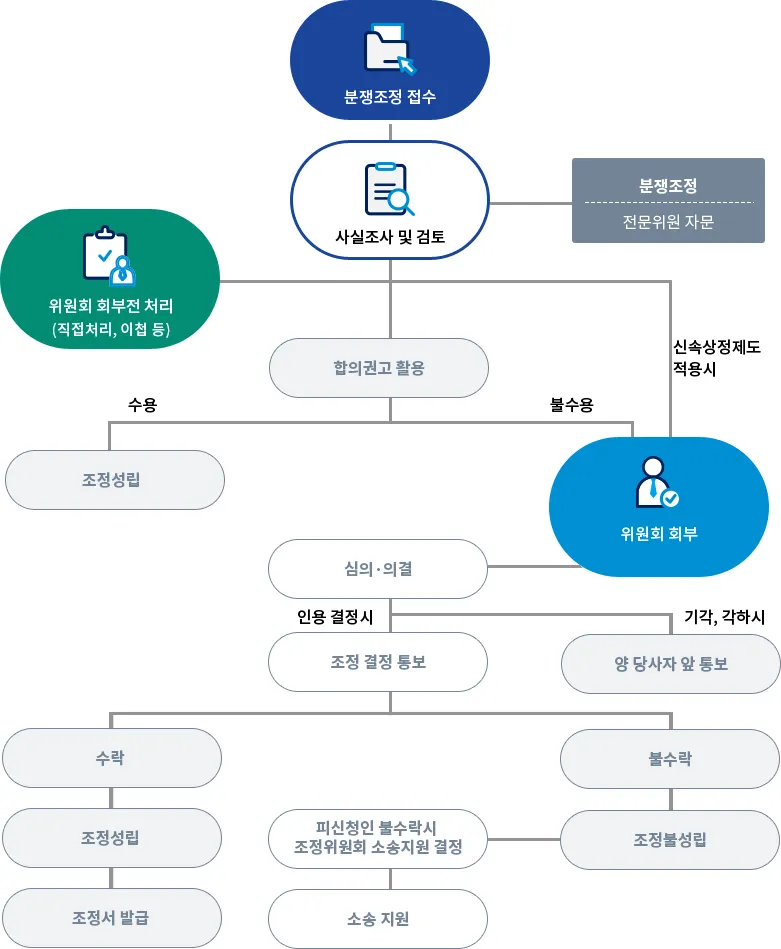
Cuando se deniega el pago de una indemnización del seguro, puede acudirse al procedimiento de mediación de controversias del Servicio de Supervisión Financiera de la República de Corea.
Este procedimiento permite que el Servicio de Supervisión Financiera trate de mediar desde una posición neutral cuando surge una controversia entre un consumidor financiero, como el tomador de un seguro, y una aseguradora.
▶ Forma de solicitud y procedimiento
1. Presentación de la reclamación
La solicitud debe incluir los datos personales del solicitante, la denominación de la aseguradora y una exposición concreta del objeto de la solicitud conforme a las seis preguntas básicas.
2. Investigación y recomendación de acuerdo
3. Remisión a la Comisión de Mediación
En principio, el asunto se remite dentro de los 30 días siguientes a la fecha de solicitud, y la Comisión prepara la propuesta de mediación dentro de los 60 días siguientes a la remisión.
4. Aceptación y efectos de la propuesta de mediación
Si no la aceptan, carece de efectos y la controversia puede pasar a tramitarse mediante un proceso civil.
▶ Aspectos que deben tenerse en cuenta
En las controversias de pequeña cuantía, de hasta 20.000.000 de wones surcoreanos, el procedimiento de mediación tiene prioridad y, si se cumplen determinados requisitos, puede restringirse la interposición de una demanda antes de recibir la propuesta de mediación.
Mediación de controversias a través de la Agencia Coreana del Consumidor y otros organismos
Cuando surge una controversia sobre el pago de una indemnización del seguro u otra cuestión, puede acudirse a la Comisión de Mediación de Controversias de Consumo de la Agencia Coreana del Consumidor para tratar de resolverla de manera ágil y equitativa.
En este procedimiento, la comisión constituida para mediar en las controversias entre consumidores y empresas actúa desde una posición neutral.
▶ Procedimiento de solicitud
1. Presentación de la reclamación
2. Recomendación de acuerdo
3. Solicitud de mediación y ampliación del plazo de tramitación
4. Plazo de mediación
En ese caso, debe informar a las partes de la causa y del nuevo plazo.
5. Aceptación y efectos de la propuesta de mediación
Si no realizan ninguna manifestación, se considera que lo han aceptado. La propuesta aceptada produce los mismos efectos jurídicos que una transacción judicial.
Mediación de controversias sobre ahorro y seguros postales
Cuando surge una controversia relacionada con los servicios de ahorro o seguros postales, la Comisión de Mediación de Controversias sobre Ahorro y Seguros Postales, adscrita al Ministerio de Ciencia y TIC de la República de Corea, presta apoyo neutral para su resolución.
Esta comisión media en las controversias relativas al conjunto de los servicios postales de ahorro y seguros, incluidos los contratos de depósito, la comercialización y contratación de seguros y el pago de indemnizaciones.
▶ Procedimiento de mediación de controversias
1. Solicitud de mediación y remisión
No obstante, puede decidir no someterlo a la reunión si ya se ha iniciado un proceso judicial, si la normativa o la jurisprudencia hacen que la mediación carezca de utilidad práctica o si el asunto no es adecuado para este procedimiento.
2. Solicitud de documentación adicional
3. Examen y decisión sobre la mediación
La reunión se celebra a puerta cerrada, aunque las partes u otras personas pueden asistir cuando resulte necesario.
4. Notificación del resultado de la mediación
Tutela jurídica mediante un proceso judicial
Si la controversia no se resuelve mediante los procedimientos de mediación del Servicio de Supervisión Financiera, la Agencia Coreana del Consumidor u otros organismos, puede solicitarse tutela jurídica a través de un proceso civil ante los tribunales de la República de Corea.
▶ Resumen del proceso civil
1. Interposición de la demanda
2. Resolución judicial de recomendación de transacción
3. Procedimiento de conciliación civil
La conciliación puede iniciarse a solicitud de una parte o por remisión de oficio del tribunal. Si se alcanza un acuerdo, se levanta el acta correspondiente y la conciliación queda formalizada.
※ Medidas cuando no se alcanza la conciliación
Si no se alcanza un acuerdo, el contenido de la conciliación resulta inadecuado o la parte requerida no comparece en la fecha señalada, el tribunal dicta de oficio una resolución sustitutiva de la conciliación.
4. Seguro | Importancia de una respuesta adecuada
Existe una amplia variedad de seguros y tanto el importe de la indemnización como el alcance de la cobertura varían según el contenido del contrato, por lo que puede resultar importante contar con la asistencia de un abogado que conozca en profundidad cada tipo de producto.
En particular, las condiciones generales de los seguros contienen cláusulas complejas y detalladas, por lo que su interpretación puede dar lugar a diversas controversias.
Las aseguradoras asumen responsabilidades jurídicas conforme a las cláusulas y condiciones recogidas en los contratos celebrados con sus clientes. Por ello, cuando surge una controversia, se requiere una respuesta jurídica adecuada.
En consecuencia, ante una controversia relacionada con seguros, puede ser importante recabar la asistencia de un abogado con conocimientos especializados y experiencia práctica en este ámbito.
Este despacho cuenta con abogados dedicados a las áreas financiera, civil y de seguros, y presta asesoramiento jurídico tanto para resolver controversias entre aseguradoras y asegurados como sobre el conjunto de las actividades de las compañías de seguros.
Si necesita asistencia jurídica en materia de seguros, puede solicitarla mediante la 🔗reserva de consulta jurídica con un abogado del área financiera.
Ver más
Noticias relacionadas