


Casos y Resultados
Caso de facturas fiscales falsas | Suspensión de la ejecución de la pena para un cliente implicado en facturas falsas por 3.500 millones de wones surcoreanos
El cliente, llevado a juicio por la presunta expedición de facturas fiscales falsas, entre otras conductas, se enfrentaba a una sanción penal por haber emitido facturas fiscales falsas por un valor aproximado de 3.000 millones de wones surcoreanos y solicitó la asistencia de Daeryun.
1. Cliente acusado de emitir facturas fiscales falsas
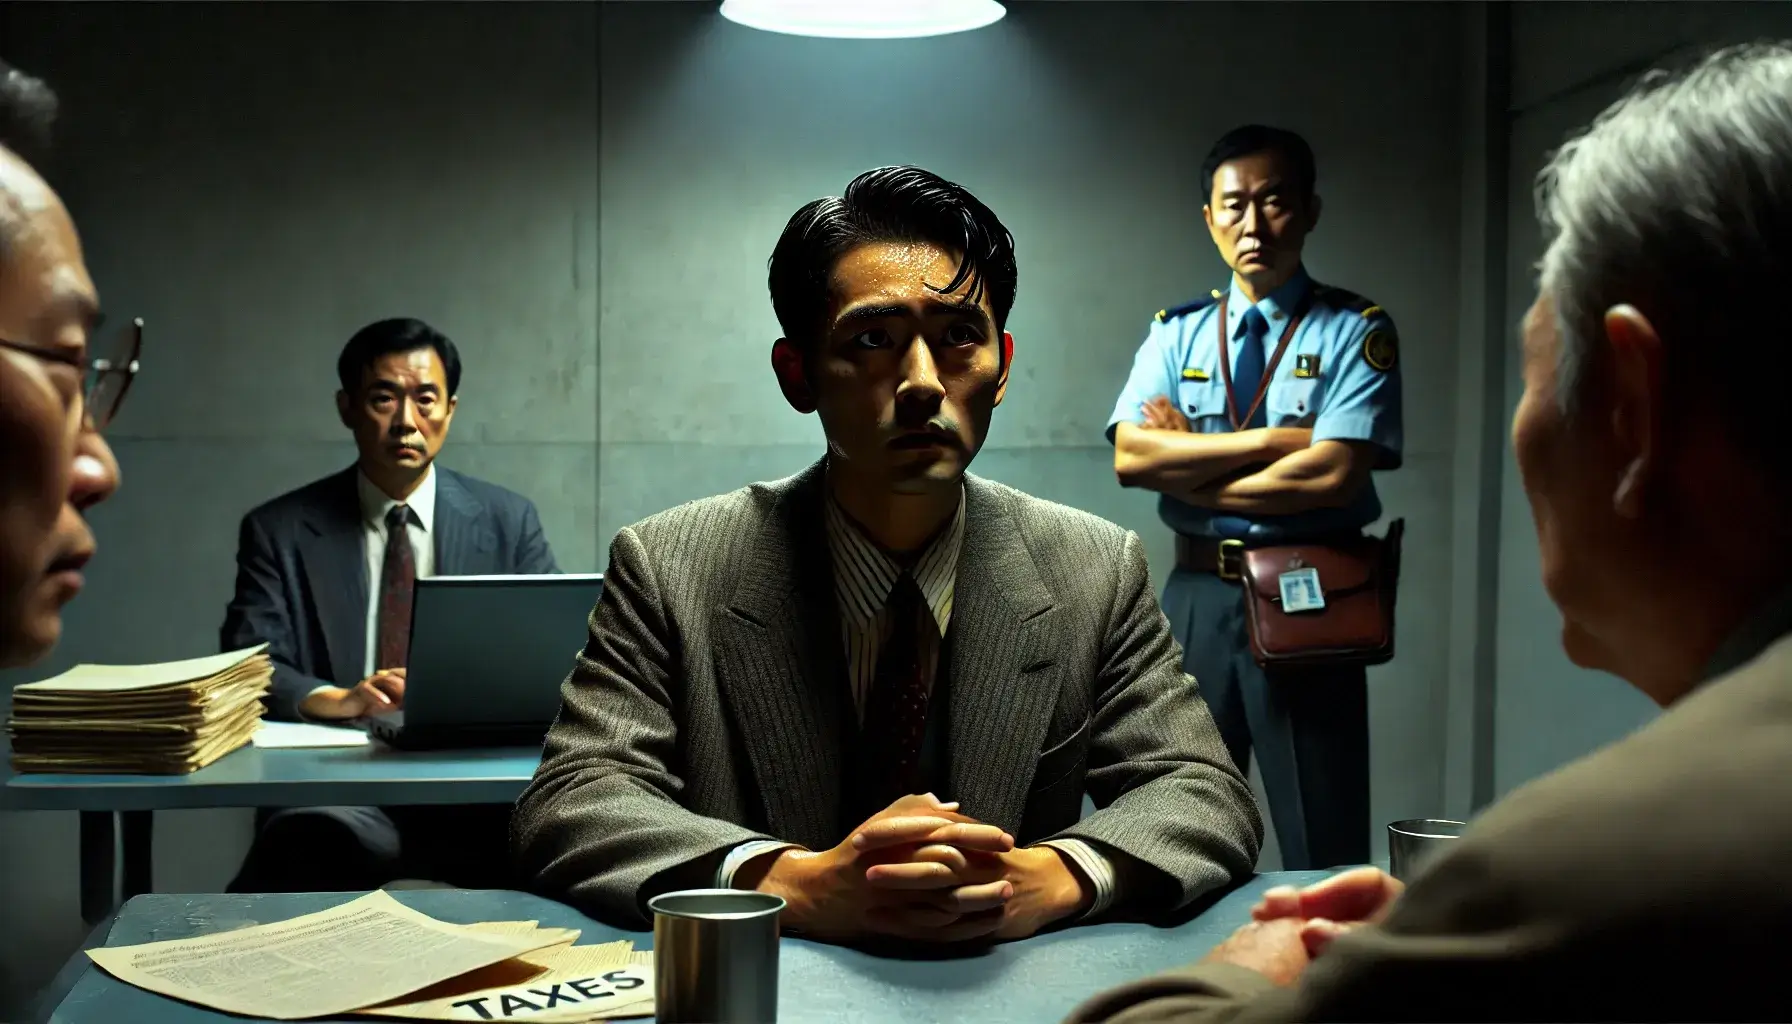
Daeryun Sociedad de Abogados prestó asistencia al cliente acusado de emitir facturas fiscales falsas.
Mediante un análisis detallado con el cliente, Daeryun examinó las circunstancias que lo llevaron a emitir facturas fiscales falsas.
El cliente aceptó constituir una sociedad sin actividad real y figurar como su representante a cambio de una remuneración mensual de 3 millones de wones surcoreanos ofrecida por un conocido. A continuación, se encargó de emitir o recibir facturas fiscales sin que existieran operaciones reales.
Aunque no había recibido bienes ni servicios, el cliente fingió haberlos recibido y obtuvo facturas fiscales por un valor aproximado de 3.500 millones de wones surcoreanos.
Por ello, fue acusado de emitir facturas fiscales falsas con ánimo de lucro sin haber recibido bienes ni servicios.
Normativa aplicable
Las infracciones de la 🔗Ley sobre la Sanción de Delitos Fiscales de la República de Corea se castigan con especial severidad.
Entonces, ¿con arreglo a qué normativa se sanciona la expedición de facturas fiscales falsas?
2. Cuando el importe total del valor de suministro y otros conceptos sea igual o superior a 3.000 millones e inferior a 5.000 millones de wones surcoreanos, se impondrá una pena de prisión de duración determinada de al menos 1 año.
③ Quien, sin suministrar ni recibir bienes o servicios, realice cualquiera de los actos indicados en los siguientes apartados será castigado con una pena de prisión de hasta 3 años o con una multa penal de hasta el triple de la cuota tributaria calculada aplicando el tipo del impuesto sobre el valor añadido al valor de suministro.
1. Emitir o recibir una factura fiscal conforme a la Ley del Impuesto sobre el Valor Añadido de la República de Corea
2. Asistencia de Daeryun en la defensa frente a la sanción por facturas fiscales falsas
Para asistir al cliente en el asunto de las facturas fiscales falsas, Daeryun Sociedad de Abogados formó un equipo encargado de su defensa con 🔗abogados especializados en asuntos tributarios civiles, penales y administrativos.
La defensa sostuvo que el cliente desconocía la conducta delictiva
El equipo de abogados especializados de Daeryun sostuvo que el cliente no era consciente de que estaba participando en la conducta delictiva relacionada con las facturas fiscales falsas.
De hecho, el conocido solo le había dicho que se trataba de «emitir facturas fiscales y transferir los salarios de los empleados».
El cliente desconocía si el conocido y su grupo pretendían evadir impuestos o cometer delitos económicos. Se limitó a emitir o recibir facturas fiscales siguiendo sus instrucciones.
La defensa sostuvo que el cliente había sufrido pérdidas superiores
El equipo de abogados especializados de Daeryun sostuvo que las pérdidas sufridas por el cliente eran superiores al beneficio obtenido mediante la emisión de facturas fiscales falsas.
El cliente debía recibir 3 millones de wones surcoreanos al mes a cambio de recibir las facturas fiscales falsas, pero ni siquiera percibió debidamente esa cantidad.
Como figuraba como representante de la sociedad ficticia, pagó íntegramente con su propio dinero el impuesto sobre el valor añadido y el impuesto global sobre la renta.
El cliente incluso tuvo que solicitar un préstamo para pagar los impuestos porque no disponía de fondos suficientes. Por ello, las pérdidas sufridas superaron el beneficio obtenido mediante la emisión de facturas fiscales falsas.
3. Suspensión de la ejecución de la pena para el cliente acusado de emitir facturas fiscales falsas
El tribunal coreano acogió los argumentos del equipo de abogados especializados de Daeryun y concedió al cliente acusado por las facturas fiscales falsas la suspensión de la ejecución de la pena.
Para adoptar esta decisión, el tribunal tuvo en cuenta que el cliente ▲no había participado de forma principal en la evasión fiscal ▲había obtenido un beneficio relativamente reducido, atendiendo al contenido y al volumen de las facturas fiscales falsas ▲no tenía antecedentes por delitos del mismo tipo relacionados con facturas fiscales falsas.
Si necesita asistencia jurídica relacionada
El pago de impuestos es una responsabilidad esencial de todos los ciudadanos que realizan actividades económicas.
En particular, la expedición de facturas fiscales falsas se considera un delito grave que amenaza la base del impuesto sobre el valor añadido, que representa una proporción significativa de los impuestos internos, por lo que se castiga con mayor severidad.
Cuando se infringe la Ley sobre la Sanción de Delitos Fiscales mediante conductas como la expedición de facturas fiscales falsas, el alcance de la sanción puede variar en función de cómo se prepare y acredite el caso, por lo que puede resultar conveniente contar con la asistencia de un abogado especializado.
Daeryun Sociedad de Abogados presta asistencia durante las distintas etapas del procedimiento, desde el asesoramiento inicial hasta el juicio.
Si necesita asistencia jurídica relacionada con facturas fiscales falsas, puede solicitar 🔗asesoramiento jurídico a Daeryun Sociedad de Abogados.

Este contenido se ha elaborado a partir de casos reales gestionados por Daeryun Law LLC, con algunas adaptaciones, y los derechos de autor pertenecen a Daeryun Law LLC.
La reproducción, copia o distribución no autorizada puede dar lugar a acciones legales conforme a la normativa aplicable.


Expedición, entre otras conductas, de facturas fiscales falsas: ¿Desea una consulta más rápida y detallada?
Consultar a unabogado especializado
Información relacionada
Consulte la información legal relacionada con este caso.
Rentas de fuente coreana | Régimen de tributación de las rentas de fuente coreana de las sociedades extranjeras y jurisprudencia relevante
Asesoramiento fiscal | Gestión de riesgos fiscales: ¿por qué es necesario contar con asesoramiento?
Métodos de gestión fiscal y financiera explicados por un abogado mercantilista
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más
Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver más¿Cuáles son los tipos y sujetos de una inspección tributaria, su procedimiento y duración, y cómo responder a ella?

Cesión del nombre de un titular de negocio y sanciones aplicables a la cesión entre familiares
Emisión y recepción de facturas fiscales falsas: sanciones y respuesta
Tipos y gravedad de las conductas sujetas a sanción por evasión fiscal y medidas de respuesta
¿En qué consiste la investigación sobre el origen de los fondos utilizados en operaciones inmobiliarias y a quién se aplica?

Anterior
Caso de asistencia en una estafa relacionada con una cooperativa local de vivienda | Devolución íntegra con la asistencia de Daeryun
Siguiente
Asistencia de la oficina jurídica de Jinju | Suspensión de la ejecución de la pena por una acusación de estafa
Ver lista
¿Tiene más preguntas?






