


Análisis de Casos / Actualizaciones Legales
¿Pueden deducirse de la fianza las rentas atrasadas aunque el crédito por rentas esté embargado? El Tribunal Supremo reafirma la función de garantía de la fianza
En un asunto en el que se planteó si el arrendador podía deducir de la fianza del arrendamiento las rentas atrasadas cuando se había dictado una orden de embargo y cobro sobre su crédito por rentas, el Tribunal Supremo de la República de Corea determinó que las rentas atrasadas que no se hubieran cobrado todavía podían seguir deduciéndose de la fianza.
Los arrendatarios alegaron que, como el crédito por rentas ya había sido embargado, el arrendador no podía seguir ejerciéndolo. Sin embargo, el Tribunal Supremo consideró que la función de garantía de la fianza del arrendamiento no se extinguía por la mera existencia de una orden de embargo y cobro. (Sentencia del Tribunal Supremo de 23 de diciembre de 2004, asunto 2004다56554)
1. Resumen del asunto relativo a la controversia sobre la devolución de la fianza del arrendamiento
Este asunto se refiere a una controversia sobre el alcance de la devolución de la fianza del arrendamiento surgida durante la reclamación del arrendador contra los arrendatarios para que entregaran el edificio.
Los arrendatarios habían dejado de pagar la renta durante un periodo prolongado. El arrendador resolvió el contrato de arrendamiento por el impago de dos o más periodos de renta y, tras finalizar el arrendamiento, surgió la cuestión de la liquidación de la fianza.
Sin embargo, un tercer acreedor había obtenido de un tribunal una orden de embargo y cobro sobre el crédito por rentas del arrendador.
Los arrendatarios sostuvieron que las rentas posteriores a la notificación de la orden de embargo y cobro ya no podían ser reclamadas por el arrendador y, por tanto, no podían deducirse de la fianza.
Por su parte, el arrendador alegó que la fianza del arrendamiento se había entregado para garantizar las rentas atrasadas y que, mientras no se hubiera producido el cobro efectivo, dichas rentas debían deducirse al liquidar la fianza.
Cuestión principal del asunto
La cuestión principal de este asunto era la siguiente.
"Cuando se dicta una orden de embargo y cobro sobre un crédito por rentas, ¿puede el arrendador deducir de la fianza del arrendamiento las rentas atrasadas que no se hayan cobrado?"
Los arrendatarios alegaron que la orden de embargo y cobro había situado el crédito por rentas bajo el control del acreedor facultado para cobrarlo, por lo que el arrendador no podía tenerlo en cuenta al liquidar la fianza.
Por su parte, el arrendador sostuvo que la orden de embargo y cobro y la función de garantía de la fianza eran cuestiones distintas, y que las rentas atrasadas no cobradas seguían constituyendo obligaciones garantizadas por la fianza.
El Tribunal Supremo examinó esta cuestión atendiendo a la naturaleza jurídica de la fianza del arrendamiento y al régimen de deducción de la fianza establecido por su jurisprudencia anterior.
2. Relación entre la deducción de la fianza y la orden de embargo y cobro según el Tribunal Supremo
En este asunto, el Tribunal Supremo se centró en la función que desempeña la fianza del arrendamiento, más que en la propia orden de embargo y cobro.
En particular, examinó primero los principios aplicables a la liquidación de la fianza al finalizar el arrendamiento y, a continuación, si ese mismo régimen podía aplicarse cuando existía una orden de embargo y cobro.
Función de garantía de la fianza del arrendamiento
Sentencia del Tribunal Supremo de 23 de diciembre de 2004, asunto 2004다56554, entre otras
"La fianza entregada en un arrendamiento inmobiliario garantiza todas las obligaciones del arrendatario derivadas del arrendamiento, incluidas la obligación de pagar la renta y la obligación de indemnizar los daños causados por la pérdida o el deterioro del objeto arrendado"
El Tribunal Supremo comenzó examinando la naturaleza jurídica de la fianza del arrendamiento.
La fianza del arrendamiento no es únicamente una cantidad que se devuelve tras finalizar el contrato, sino también una suma entregada para garantizar las diversas obligaciones asumidas por el arrendatario.
Por tanto, si existen rentas atrasadas o nace una obligación de indemnizar por daños causados al objeto arrendado, estas obligaciones quedan garantizadas por la fianza.
El Tribunal Supremo consideró que esta función de garantía de la fianza se mantiene hasta la finalización de la relación arrendaticia.
Alcance de las obligaciones garantizadas por la fianza del arrendamiento
El Tribunal Supremo determinó que la fianza del arrendamiento no garantiza únicamente una obligación específica, sino diversas obligaciones derivadas de la relación arrendaticia.
Entre las principales obligaciones garantizadas por la fianza se encuentran las siguientes.
▶ Obligaciones de indemnización por la pérdida o el deterioro del objeto arrendado
▶ Obligaciones derivadas del incumplimiento del deber de restitución al estado original
▶ Otras obligaciones pecuniarias derivadas de la relación arrendaticia
En este asunto, el Tribunal Supremo consideró que, aunque existiera una orden de embargo y cobro sobre el crédito por rentas, las rentas atrasadas no cobradas seguían constituyendo una obligación del arrendatario.
Por consiguiente, esas rentas atrasadas también estaban comprendidas entre las obligaciones garantizadas por la fianza del arrendamiento y podían deducirse al liquidar la fianza después de finalizar el contrato.
Régimen jurídico de la deducción automática de la fianza
Sentencia del Tribunal Supremo de 23 de diciembre de 2004, asunto 2004다56554, entre otras
"Salvo que concurran circunstancias especiales, el importe equivalente a las obligaciones garantizadas se deduce automáticamente de la fianza, sin necesidad de una declaración de voluntad separada, cuando se devuelve el objeto arrendado tras finalizar la relación arrendaticia"
El Tribunal Supremo consideró que, una vez finalizado el arrendamiento y devuelto el objeto arrendado, las obligaciones del arrendatario se tienen en cuenta automáticamente al liquidar la fianza.
Es decir, si existen obligaciones garantizadas, como rentas atrasadas, su importe se deduce de la fianza aunque el arrendador no manifieste por separado su voluntad de compensarlas ni notifique su intención de efectuar la deducción.
En consecuencia, la fianza que debe devolverse tras finalizar el arrendamiento no corresponde a su importe contractual íntegro, sino al importe resultante después de deducir las obligaciones garantizadas, como las rentas atrasadas.
También en este asunto, partiendo de este régimen de deducción automática, el Tribunal Supremo determinó que las rentas atrasadas no cobradas podían deducirse al liquidar la fianza.
Efectos de la orden de embargo y cobro sobre el crédito por rentas
La orden de embargo y cobro es un procedimiento de ejecución forzosa que un acreedor utiliza para hacer efectivo un crédito de su deudor. Por regla general, el tercero deudor debe pagar al acreedor facultado para el cobro y el deudor ejecutado deja de poder disponer libremente del crédito.
En este asunto, los arrendatarios alegaron que, una vez notificada la orden de embargo y cobro sobre el crédito por rentas del arrendador, esas rentas quedaban comprendidas en los derechos del acreedor facultado para cobrarlas y el arrendador no podía tenerlas en cuenta al liquidar la fianza.
Sin embargo, el Tribunal Supremo consideró que la mera existencia de una orden de embargo y cobro no extinguía la propia obligación de pagar la renta.
Determinó que, mientras no se hubiera producido el cobro efectivo, la obligación de pagar la renta seguía existiendo y podía quedar comprendida entre las obligaciones garantizadas por la fianza al finalizar el arrendamiento.
Relación entre la orden de embargo y cobro y la deducción de la fianza
Sentencia del Tribunal Supremo de 23 de diciembre de 2004, asunto 2004다56554, entre otras
"Cuando finaliza el contrato de arrendamiento y se devuelve el objeto arrendado, también se deduce automáticamente de la fianza el importe equivalente al crédito por rentas que subsista sin haber sido cobrado hasta ese momento"
El Tribunal Supremo determinó que, si el arrendamiento finalizaba antes de que el acreedor facultado para el cobro recibiera efectivamente el pago, las rentas atrasadas pendientes también debían tenerse en cuenta al liquidar la fianza.
Esto significa que la existencia de una orden de embargo y cobro no hace desaparecer la propia función de garantía de la fianza.
En definitiva, el Tribunal Supremo distinguió entre la orden de embargo y cobro sobre el crédito por rentas y la función de garantía de la fianza del arrendamiento, y determinó que las rentas atrasadas no cobradas podían deducirse de la fianza.
3. Criterios establecidos por el Tribunal Supremo para liquidar la fianza
Esta sentencia muestra hasta qué punto se mantiene la función de garantía de la fianza del arrendamiento cuando existe una orden de embargo y cobro sobre el crédito por rentas.
En particular, el Tribunal Supremo no consideró equivalentes la existencia de una orden de embargo y cobro y la cuestión relativa a la liquidación de la fianza.
Determinó que el alcance de la devolución de la fianza debía establecerse atendiendo a si el acreedor facultado para el cobro había recibido efectivamente el pago y a qué obligaciones subsistían cuando finalizó el arrendamiento.
De este modo, se puso de manifiesto que, al liquidar la fianza tras finalizar el arrendamiento, no basta con comprobar la existencia de una orden de embargo y cobro, sino que también deben examinarse el cobro efectivo del crédito y la existencia de obligaciones pendientes de liquidación.
Síntesis de los aspectos principales de la sentencia
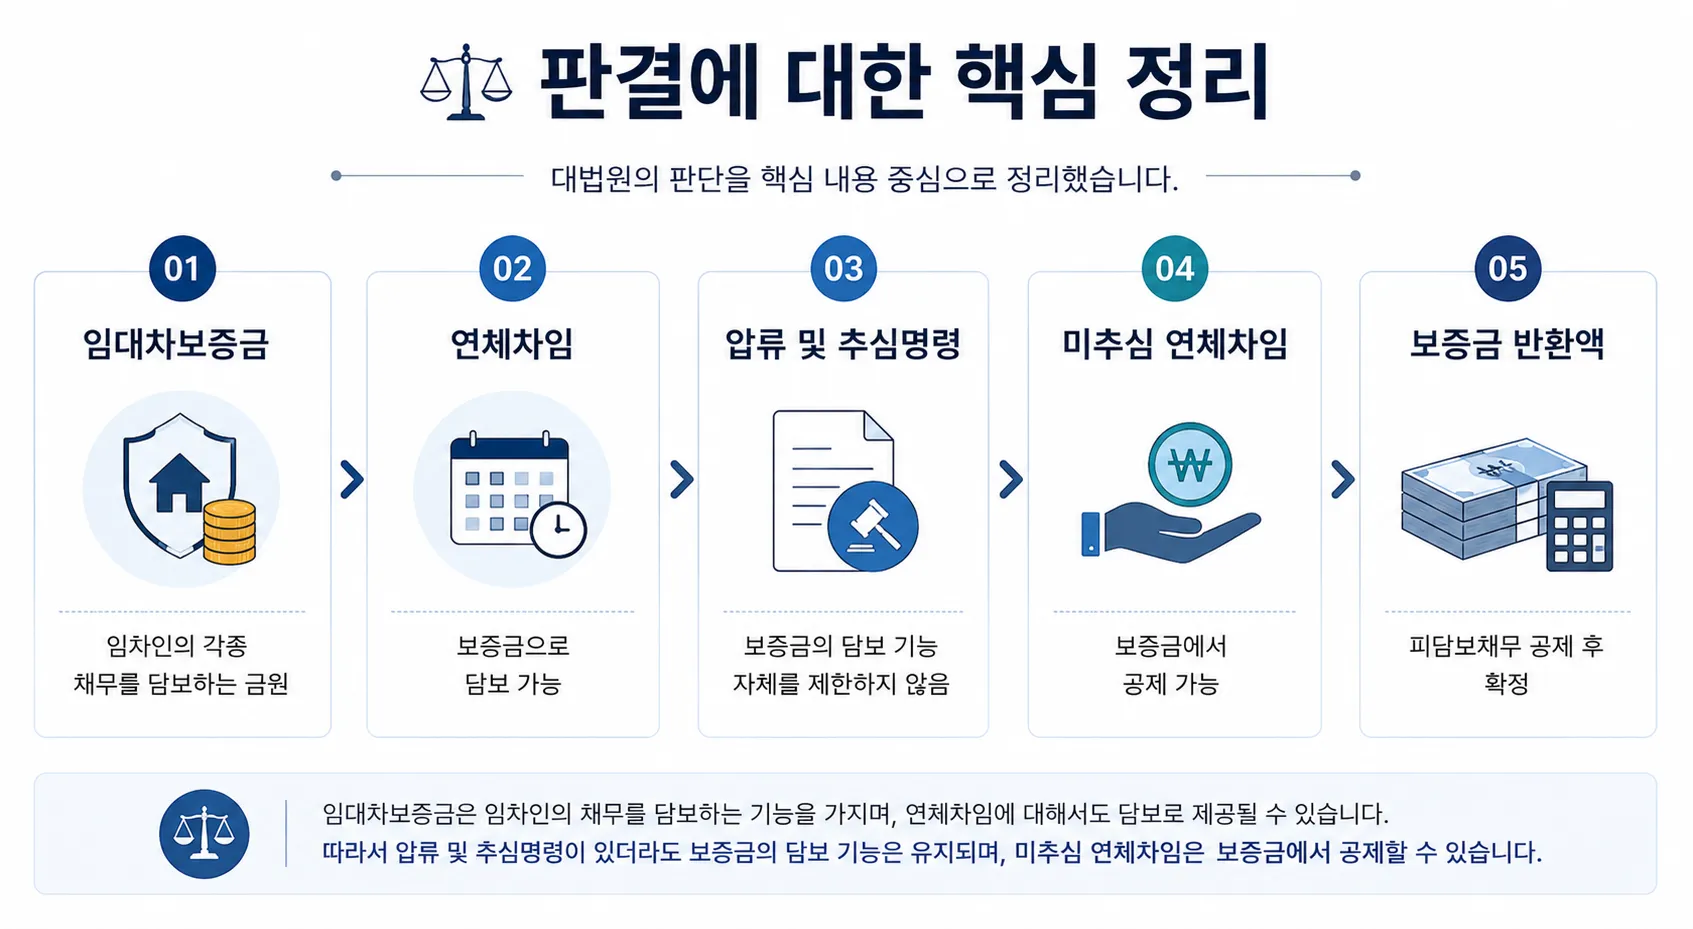
Esta sentencia aclaró que el derecho del arrendador a deducir cantidades de la fianza no queda excluido por la mera circunstancia de que se haya dictado una orden de embargo y cobro.
Asimismo, confirmó que, aunque exista una orden de cobro, si este no se ha producido efectivamente, las rentas atrasadas siguen constituyendo obligaciones garantizadas por la fianza del arrendamiento.
En definitiva, el Tribunal Supremo examinó la relación jurídica atendiendo a la naturaleza y la función de garantía de la fianza del arrendamiento, y estableció que, al liquidarla, tienen mayor relevancia la existencia efectiva de la obligación y su cobro que el embargo del crédito.
Aspectos que deben comprobarse al liquidar la fianza del arrendamiento
Aunque exista una orden de embargo y cobro sobre el crédito por rentas, el arrendador debe comprobar si el cobro se ha producido efectivamente.
Esto se debe a que, si existen rentas atrasadas no cobradas, su importe puede deducirse al liquidar la fianza.
Para el arrendatario, la mera existencia de una orden de embargo y cobro tampoco basta para determinar el alcance de la devolución de la fianza.
También deben examinarse las rentas atrasadas y las obligaciones de indemnización que subsistan cuando finalice el arrendamiento.
El acreedor facultado para el cobro también debe tener en cuenta que la obtención de una orden de embargo y cobro no supone que todos los créditos se hagan efectivos de inmediato.
Si el arrendamiento finaliza sin que se haya producido el cobro efectivo, puede surgir simultáneamente la cuestión de la liquidación de la fianza, por lo que deben comprobarse tanto el procedimiento de cobro del crédito como la evolución de la relación arrendaticia.
4. Por qué puede ser necesaria la asistencia de un abogado inmobiliario en una controversia sobre la fianza del arrendamiento
Las controversias sobre la devolución de la fianza del arrendamiento no se resuelven atendiendo únicamente al importe de la fianza.
El alcance de su devolución puede variar en función de la existencia de rentas atrasadas, el momento de finalización del arrendamiento, la evolución de la orden de embargo y cobro y el cobro efectivo del crédito.
En particular, cuando está en curso un procedimiento de ejecución forzosa sobre un crédito por rentas, las relaciones jurídicas entre el arrendador, el arrendatario y el acreedor facultado para el cobro pueden resultar complejas. Por ello, es necesario examinar conjuntamente las relaciones jurídicas pertinentes antes de liquidar la fianza.
Cuestiones que deben comprobarse en una controversia sobre la devolución de la fianza
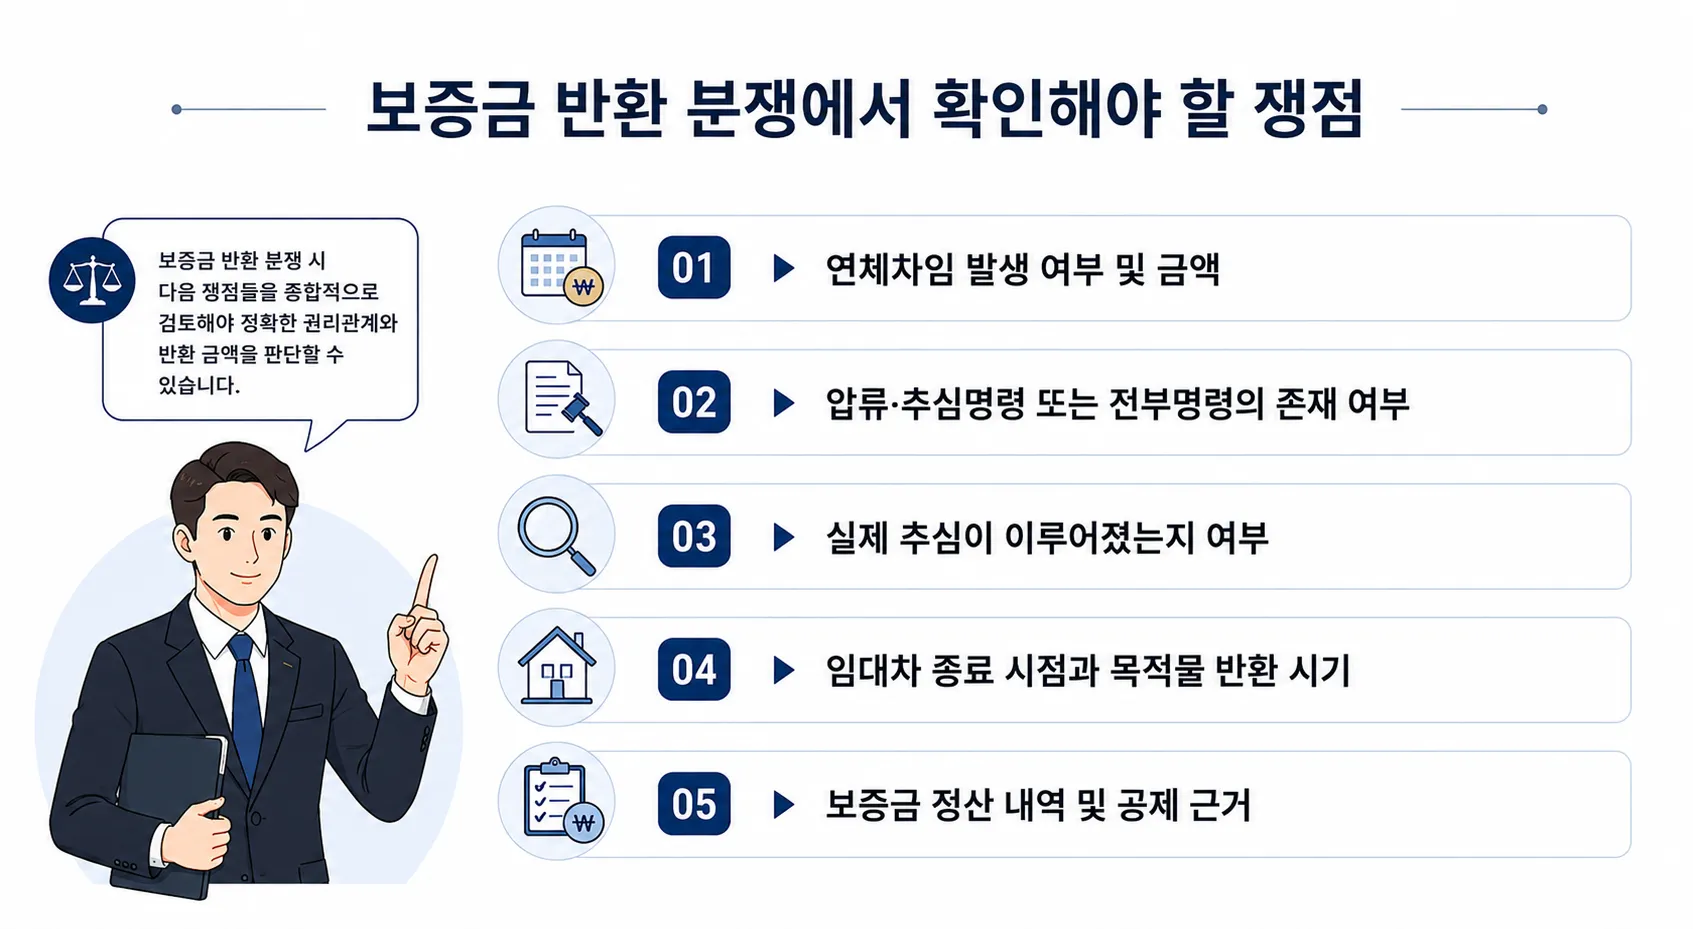
Cuando surge una controversia sobre la devolución de la fianza, no basta con comprobar la existencia de una orden de embargo y cobro. También deben examinarse el cobro efectivo y el alcance de las obligaciones que subsistan cuando finalice el arrendamiento.
Asimismo, las relaciones jurídicas entre las partes pueden variar según las obligaciones deducidas al liquidar la fianza y el fundamento de cada deducción, por lo que es necesario examinar conjuntamente la documentación pertinente.
Asistencia de Daeryun Sociedad de Abogados
▶ Determinación de la titularidad de los derechos y preparación de estrategias de actuación en asuntos con procedimientos de ejecución forzosa en curso, como órdenes de embargo y cobro sobre créditos por rentas, órdenes de transferencia de créditos embargados y embargos de créditos
▶ Intervención en controversias sobre la liquidación de fianzas y en reclamaciones de devolución de fianzas entre arrendadores, arrendatarios y acreedores
▶ Análisis de las relaciones de crédito y deuda y prestación de asesoramiento jurídico en materia de arrendamientos de locales comerciales, edificios e inmuebles destinados a generar rentas
▶ Asistencia jurídica integral sobre la liquidación de la fianza, la compensación, la ejecución forzosa y el cobro de créditos después de finalizar el arrendamiento
Los abogados inmobiliarios analizan las relaciones jurídicas mediante un examen conjunto no solo del contrato de arrendamiento, sino también del Derecho de obligaciones, el Derecho de ejecución forzosa y el régimen de indemnización aplicables a la liquidación de la fianza.
Daeryun, clasificado en noveno lugar entre los bufetes de la República de Corea según las declaraciones del impuesto sobre el valor añadido presentadas ante el Servicio Nacional de Impuestos de la República de Corea en 2025, presta servicios jurídicos integrales en controversias sobre la devolución de fianzas de arrendamiento, arrendamientos de locales comerciales y ejecución de créditos mediante la colaboración de abogados especializados en litigios inmobiliarios, de construcción y civiles.
Si necesita examinar jurídicamente la deducción de rentas atrasadas, los efectos de una orden de embargo y cobro o el alcance de la devolución de la fianza durante su liquidación, puede consultar con un 🔗abogado inmobiliario para valorar las medidas concretas aplicables.
Información relacionada
Consulte la información legal relacionada con este caso.
Medidas para recuperar el depósito de un jeonse sin cobertura que deben conocer las víctimas de estafas relacionadas con officetel
Estafa relacionada con viviendas multifamiliares de baja altura: procedimiento para recuperar la fianza y vías de actuación legal en caso de perjuicio
Procedimiento para solicitar una medida cautelar de prohibición de disponer y efectos de la prohibición de disponer sobre bienes inmuebles
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más
Consultar en otros idiomas


Columnas populares
Ver másGuía completa del proceso de demanda de devolución del depósito del jeonse, desde la preparación de pruebas hasta la ejecución forzosa

Criterios y sanciones por infringir la Ley de Transacciones Justas en la Subcontratación de la República de Corea
¿Cuál es el procedimiento para solicitarla cuando no se devuelve la fianza?
Procedimiento de demolición de construcciones ilegales y cómo actuar si hay una construcción ilegal en mi terreno
¿Cuáles son el ámbito de aplicación, la duración y los efectos jurídicos de la Ley de Protección del Arrendamiento de Edificios Comerciales?

Anterior
¿Podría reducirse también mi fianza por la deuda de otro coarrendatario? Sentencia del Tribunal Supremo sobre el alcance de los efectos del embargo y de la orden de transferencia del crédito embargado
Siguiente
Cambio de propietario: ¿pueden deducirse de la fianza las antiguas rentas impagadas? Sentencia del Tribunal Supremo sobre los criterios de deducción
Ver lista
¿Tiene más preguntas?






