


Análisis de Casos / Actualizaciones Legales
Cambio de propietario: ¿pueden deducirse de la fianza las antiguas rentas impagadas? Sentencia del Tribunal Supremo sobre los criterios de deducción
El Tribunal Supremo de la República de Corea determinó que, aunque el adquirente de un edificio comercial suceda en la posición del arrendador, no adquiere por ese solo hecho los créditos por rentas vencidas surgidos cuando el inmueble pertenecía al anterior arrendador.
No obstante, señaló que, al devolver la fianza tras finalizar el arrendamiento, las rentas vencidas y los gastos de mantenimiento generados antes de la sucesión en la posición del arrendador pueden deducirse de la fianza, salvo que concurran circunstancias especiales. De este modo, estableció el alcance garantizado por la fianza del arrendamiento y los criterios aplicables a su deducción (sentencia del Tribunal Supremo de la República de Corea de 22 de marzo de 2017, asunto 2016다218874).
1. Antecedentes del litigio sobre la transmisión de un edificio comercial y la devolución de la fianza del arrendamiento
El litigio surgió después de que cambiara el propietario de un edificio comercial mediante un procedimiento de subasta judicial y versó sobre si el nuevo propietario podía deducir de la fianza del arrendamiento las rentas vencidas y los gastos de mantenimiento generados durante el periodo del anterior arrendador.
En 2010, el demandado celebró un contrato de arrendamiento de un local comercial con los copropietarios del edificio, pagó una fianza de 25.000.000 de wones surcoreanos y comenzó a utilizar el local tras recibir su posesión.
Posteriormente, el demandado renovó el contrato y continuó utilizando el local, pero no pagó regularmente las rentas ni los gastos de mantenimiento. Antes de la transmisión de la propiedad del edificio, acumuló deudas por dichos conceptos de aproximadamente 34.000.000 de wones surcoreanos.
Entretanto, se inició un procedimiento de subasta judicial para dividir el bien común entre los copropietarios. El demandante adquirió el edificio en la subasta y obtuvo su propiedad en julio de 2014.
Sin embargo, el demandado siguió sin pagar las rentas ni los gastos de mantenimiento después de que el demandante adquiriera la propiedad del edificio. Finalmente, el demandante resolvió el contrato por impago de las rentas y exigió la entrega del local.
Más adelante, el demandante sostuvo que debían deducirse de la fianza no solo las rentas vencidas después de adquirir la propiedad, sino también las rentas y los gastos de mantenimiento pendientes del periodo del anterior arrendador. El demandado se opuso y surgió así la controversia sobre el importe de la fianza que debía devolverse.
Criterio del tribunal de instancia
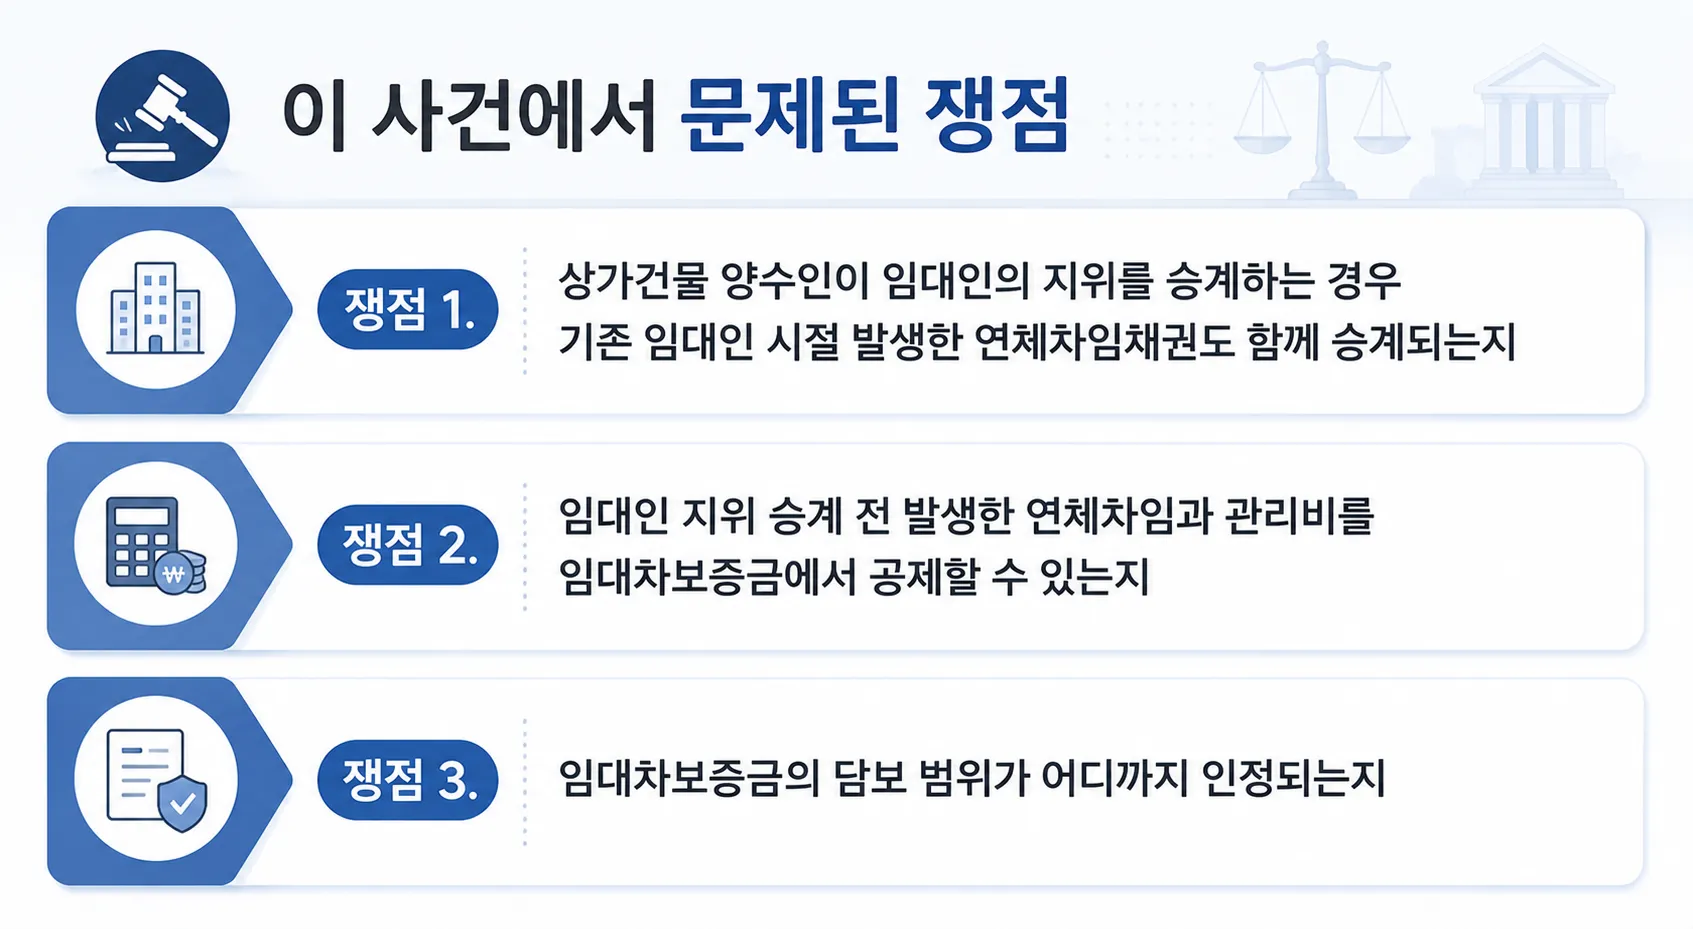
El tribunal de instancia reconoció que el demandante había sucedido en la posición del anterior arrendador al adquirir la propiedad del edificio mediante la subasta.
No obstante, consideró que los créditos por rentas vencidas surgidos durante el periodo del anterior arrendador correspondían a este y que no se había alegado ni acreditado que el demandante los hubiera adquirido por separado.
Asimismo, estimó que no podía considerarse que se hubiera realizado una manifestación de voluntad específica para deducir de la fianza las rentas vencidas anteriores.
Por ello, el tribunal de instancia concluyó que las rentas y los gastos de mantenimiento pendientes generados antes de que el demandante sucediera en la posición del arrendador no podían deducirse al liquidar la fianza y, en consecuencia, rechazó sus pretensiones.
2. Fundamento jurídico de la sucesión del adquirente de un edificio comercial en la posición del arrendador
Durante la vigencia de un contrato de arrendamiento de un edificio comercial puede cambiar el propietario del inmueble.
En ese caso, el alcance con el que el nuevo propietario sucede en los derechos y obligaciones del anterior arrendador puede afectar a diversas relaciones jurídicas, como el pago de la renta, la devolución de la fianza y la resolución del contrato.
La continuidad de la relación arrendaticia anterior cuando la propiedad se transmite no solo mediante compraventa, sino también por subasta o sucesión hereditaria, está directamente relacionada con la protección de los derechos del arrendatario.
En este asunto también fueron criterios relevantes si la posición del anterior arrendador se transmitía al nuevo propietario y si la sucesión en esa posición podía equipararse a la transmisión de créditos concretos.
Sucesión en la posición del arrendador conforme a la Ley de Protección del Arrendamiento de Edificios Comerciales
El artículo 3, apartado 2, de la Ley de Protección del Arrendamiento de Edificios Comerciales de la República de Corea dispone lo siguiente.
El adquirente del inmueble arrendado (incluido quien suceda en el derecho a arrendarlo) se considerará sucesor en la posición del arrendador.
Esta disposición tiene por objeto mantener la relación arrendaticia anterior aunque cambie el propietario del edificio cuando el arrendatario haya adquirido válidamente eficacia frente a terceros conforme al Derecho coreano.
Por consiguiente, el arrendatario puede hacer valer frente al nuevo propietario los derechos derivados del contrato, mientras que el nuevo propietario sucede en la posición del anterior arrendador y pasa a ser parte de la relación arrendaticia.
Ámbito de aplicación de la sucesión en la posición del arrendador
El artículo 3, apartado 2, de la Ley de Protección del Arrendamiento de Edificios Comerciales no distingue según la causa por la que se haya transmitido la propiedad del inmueble.
Por tanto, puede aplicarse tanto a una compraventa ordinaria como a una transmisión derivada de una sucesión hereditaria, una subasta o un procedimiento de división de un bien común.
Aunque en la práctica el propietario de un edificio puede cambiar por diversas causas, el nuevo propietario sucede en la posición del arrendador si el arrendatario reúne válidamente los requisitos de eficacia frente a terceros conforme al Derecho coreano.
Este criterio también está relacionado con la finalidad de la Ley de Protección del Arrendamiento de Edificios Comerciales de garantizar la estabilidad residencial y empresarial del arrendatario.
Naturaleza jurídica de la fianza del arrendamiento
Artículo 618 de la Ley Civil de la República de Corea (arrendamiento)
El arrendamiento produce efectos cuando una de las partes se compromete a permitir que la otra use y disfrute de un bien, y esta última se compromete a pagar una renta a cambio.
La fianza del arrendamiento es una cantidad de dinero que el arrendatario entrega al arrendador en virtud del contrato para garantizar el cumplimiento de las obligaciones surgidas de la relación arrendaticia.
El pago de la fianza no implica que la titularidad del dinero quede definitivamente atribuida al arrendador.
Una vez finalizada la relación arrendaticia, el arrendador queda obligado a devolver la fianza al arrendatario, quien puede reclamarla si ha cumplido todas las obligaciones derivadas de dicha relación.
Por tanto, la fianza puede considerarse una cantidad que sirve de referencia para liquidar los derechos y obligaciones de las partes durante la vigencia y al término de la relación arrendaticia.
Alcance de las obligaciones garantizadas por la fianza del arrendamiento
La Ley Civil no establece expresamente qué obligaciones garantiza la fianza del arrendamiento.
No obstante, la jurisprudencia ha mantenido un criterio constante sobre su naturaleza jurídica.
Sentencia del Tribunal Supremo de la República de Corea de 28 de septiembre de 2005, asuntos 2005다8323, 8330
«La fianza del arrendamiento garantiza todas las obligaciones del arrendatario derivadas del arrendamiento que se generen hasta la entrega de la posesión del bien al arrendador después de finalizar el contrato.»
De acuerdo con este criterio, la fianza no garantiza únicamente la obligación de pagar la renta.
También pueden quedar garantizadas mediante la fianza las obligaciones de pagar los gastos de mantenimiento, las indemnizaciones por daños y perjuicios relacionadas con la restitución del bien a su estado original y otras obligaciones surgidas de la relación arrendaticia hasta la devolución del bien.
En esa misma sentencia, el Tribunal Supremo determinó además que, cuando existen obligaciones del arrendatario, sus importes se deducen de la fianza sin necesidad de una declaración separada de compensación, salvo que concurran circunstancias especiales.
Por consiguiente, las obligaciones garantizadas por la fianza en el momento de finalizar el arrendamiento constituyen un criterio importante para determinar el importe que debe devolverse.
3. Criterio del Tribunal Supremo sobre las rentas vencidas y su deducción de la fianza
El Tribunal Supremo determinó que la sucesión en la posición del arrendador no podía equipararse a la atribución de los créditos por rentas vencidas.
Aunque el nuevo propietario suceda en la posición del arrendador conforme al artículo 3, apartado 2, de la Ley de Protección del Arrendamiento de Edificios Comerciales, los créditos por rentas vencidas y gastos de mantenimiento surgidos antes de la transmisión de la propiedad no se transfieren automáticamente con dicha posición.
No obstante, el Tribunal Supremo consideró que debía distinguirse entre la titularidad de los créditos por rentas vencidas y la liquidación de la fianza del arrendamiento.
Titular de los créditos por rentas vencidas
El Tribunal Supremo determinó que, en principio, los créditos por rentas vencidas surgidos antes de la transmisión de la propiedad corresponden al arrendador de ese periodo.
Fragmento de la sentencia del Tribunal Supremo de la República de Corea de 22 de marzo de 2017, asunto 2016다218874
«Salvo que se haya seguido un procedimiento separado de cesión de créditos, las rentas vencidas, los gastos de mantenimiento y otros créditos ya generados antes de la transmisión de la propiedad del inmueble arrendado no se transfieren, en principio, al adquirente, y únicamente el arrendador puede reclamarlos al arrendatario.»
El Tribunal consideró que los créditos por rentas corresponden al arrendador que permitió al arrendatario usar y disfrutar del edificio durante el periodo en cuestión, y que esos créditos ya existentes no se transmiten automáticamente por el mero hecho de que posteriormente cambie el propietario del inmueble.
Titular de los créditos por gastos de mantenimiento
Los créditos por gastos de mantenimiento se sometieron al mismo criterio que los créditos por rentas vencidas.
Los gastos de mantenimiento son costes generados durante el uso del edificio por el arrendatario, por lo que el crédito correspondiente pertenece al arrendador que le permitió utilizar el inmueble durante ese periodo.
El Tribunal Supremo consideró que los créditos por gastos de mantenimiento surgidos antes de la transmisión de la propiedad tampoco se transfieren al nuevo propietario si no se realiza una cesión separada de dichos créditos.
Distinción entre la cesión de créditos y la sucesión en la posición del arrendador
El Tribunal Supremo distinguió entre la sucesión en la posición del arrendador y la transmisión de los créditos por rentas vencidas.
Fragmento de la sentencia del Tribunal Supremo de la República de Corea de 22 de marzo de 2017, asunto 2016다218874
«Salvo que se haya seguido un procedimiento separado de cesión de créditos, las rentas vencidas, los gastos de mantenimiento y otros créditos ya generados antes de la transmisión de la propiedad del inmueble arrendado no se transfieren, en principio, al adquirente, y únicamente el arrendador puede reclamarlos al arrendatario.»
El tribunal de instancia consideró que no existían elementos que permitieran concluir que el demandante había adquirido de los anteriores arrendadores los créditos por rentas vencidas.
El Tribunal Supremo estimó asimismo que los créditos por rentas vencidas y gastos de mantenimiento surgidos antes de la transmisión de la propiedad no se transferían al nuevo propietario si no se había realizado una cesión separada.
En consecuencia, determinó que el demandante no podía reclamar directamente, como créditos propios, las rentas vencidas generadas durante el periodo de los anteriores arrendadores.
Posibilidad de que el adquirente efectúe deducciones de la fianza
El Tribunal Supremo examinó por separado la titularidad de los créditos por rentas vencidas y su deducción de la fianza del arrendamiento.
Fragmento de la sentencia del Tribunal Supremo de la República de Corea de 22 de marzo de 2017, asunto 2016다218874
«En un contrato de arrendamiento, la fianza garantiza todas las obligaciones del arrendatario derivadas del arrendamiento que se generen hasta la entrega de la posesión del bien al arrendador después de finalizar el contrato.»
«Cuando el arrendamiento finaliza después de que el adquirente del inmueble arrendado haya obtenido la propiedad del edificio y este deba devolver la fianza al arrendatario, las rentas vencidas o los gastos de mantenimiento generados antes de que sucediera en la posición del arrendador se deducen de pleno derecho de la fianza, salvo que concurran circunstancias especiales.»
El tribunal de instancia había determinado que las rentas vencidas y los gastos de mantenimiento generados durante el periodo de los anteriores arrendadores no podían deducirse de la fianza.
Sin embargo, el Tribunal Supremo consideró que, dado que la fianza garantiza todas las obligaciones del arrendatario, las rentas vencidas y los gastos de mantenimiento generados antes de la transmisión de la propiedad también debían deducirse al liquidarla.
4. Significado y efectos jurídicos de la sentencia
Esta sentencia resulta relevante porque distinguió, cuando cambia el propietario de un edificio comercial, entre la sucesión en la posición del arrendador y la titularidad de los créditos por rentas vencidas.
En particular, el Tribunal Supremo consideró que los créditos por rentas vencidas generados durante el periodo del anterior arrendador no se transmitían automáticamente al nuevo propietario, pero que dichas rentas y los gastos de mantenimiento sí podían deducirse al devolver la fianza después de finalizar el arrendamiento.
Por tanto, el arrendatario, el comprador del edificio y el adjudicatario en una subasta deben examinar por separado las relaciones jurídicas existentes antes y después de la finalización del arrendamiento.
Aspectos que deben comprobar el arrendatario y el adquirente del edificio
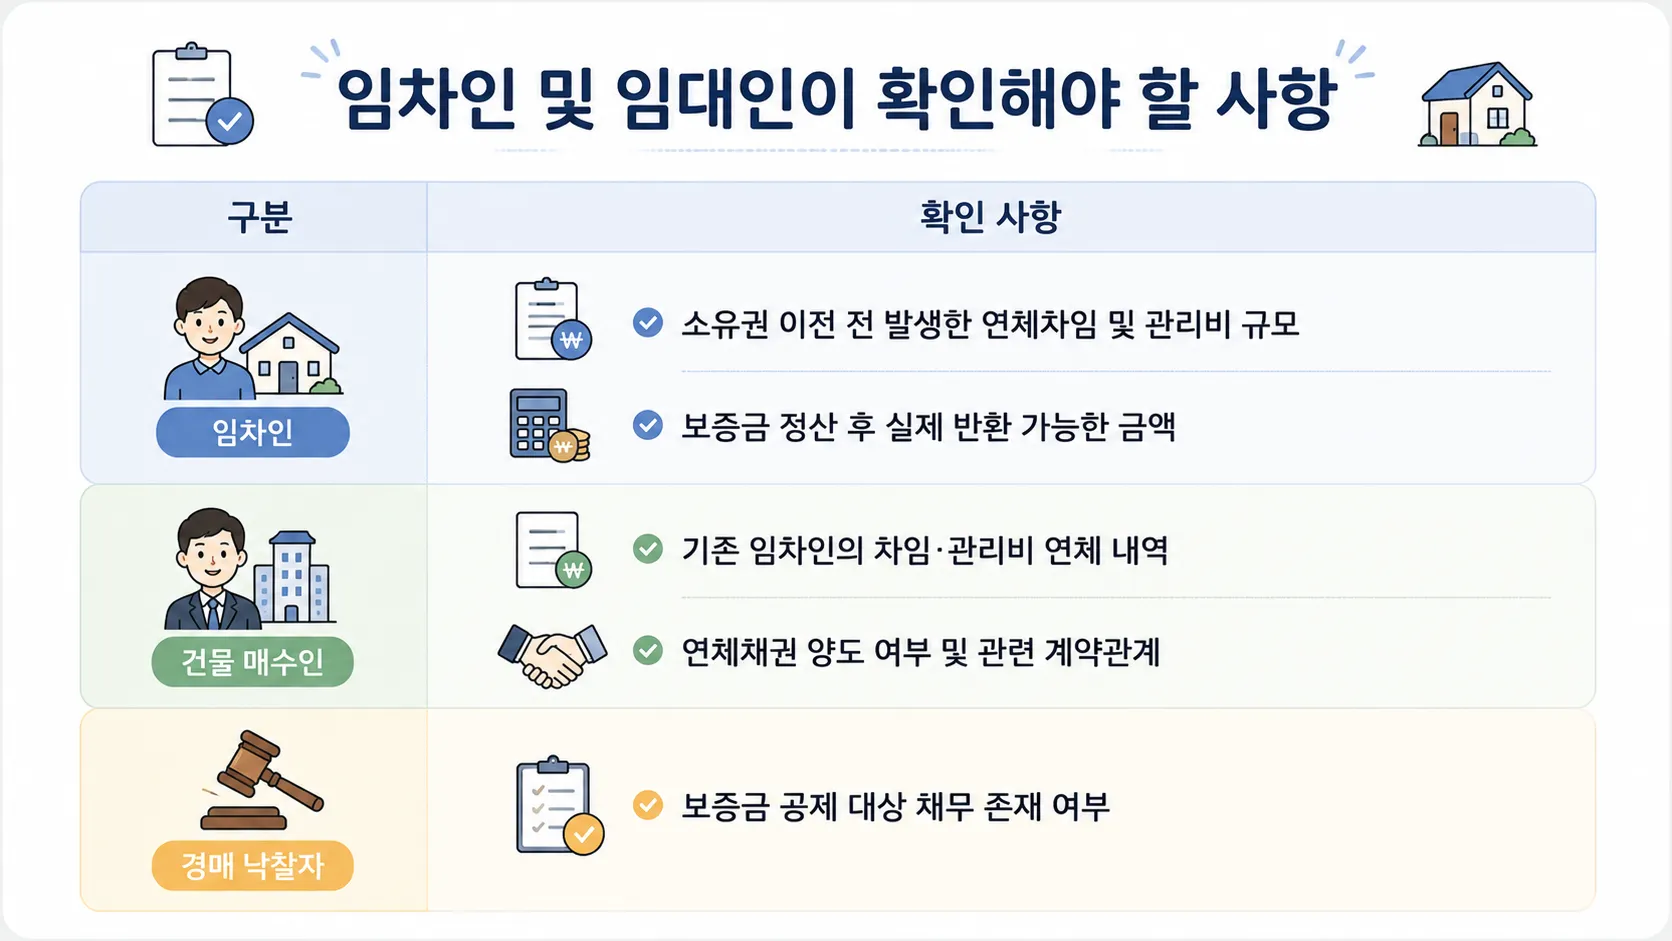
El arrendatario debe tener en cuenta que el mero cambio de propietario del edificio no extingue las cantidades pendientes anteriores.
Como las rentas vencidas y los gastos de mantenimiento generados antes de la transmisión de la propiedad pueden deducirse al liquidar la fianza, debe comprobarse el importe que efectivamente podrá devolverse.
Cuando se adquiere un edificio mediante compraventa o subasta, deben revisarse las cantidades impagadas por el arrendatario.
El importe de las obligaciones deducibles puede modificar el alcance efectivo de la devolución de la fianza, por lo que es necesario examinar tanto la cuantía de esta como las deudas pendientes.
También debe comprobarse si los créditos por rentas vencidas surgidos durante el periodo del anterior arrendador fueron objeto de una cesión separada.
Como el alcance de los derechos que puede ejercer directamente el nuevo propietario varía según se haya producido o no dicha cesión, también deben revisarse las relaciones contractuales correspondientes.
5. Actuación y asesoramiento jurídico de un abogado inmobiliario en litigios sobre la fianza del arrendamiento
Cuando cambia el propietario de un edificio comercial debido a una compraventa o una subasta, también debe examinarse la relación arrendaticia.
En particular, para resolver la devolución de la fianza pueden tenerse en cuenta conjuntamente diversos factores, como el momento en que surgieron las rentas vencidas, la sucesión en la posición del arrendador y el alcance de las obligaciones garantizadas por la fianza.
Por ello, cuando surja un litigio sobre la devolución de la fianza tras el cambio de propietario del edificio, deben examinarse de forma conjunta las circunstancias en las que se celebró el contrato, las cantidades impagadas y la liquidación de la fianza.
Asistencia de un abogado inmobiliario
▶ Análisis de las relaciones jurídicas relativas a la sucesión en la posición del arrendador y a la obligación de devolver la fianza durante la compraventa o subasta del edificio
▶ Examen jurídico de la titularidad de los créditos por rentas vencidas y gastos de mantenimiento surgidos antes de la transmisión de la propiedad, así como de su posible cesión
▶ Actuación y representación en procesos civiles relacionados con el arrendamiento, como reclamaciones de devolución de la fianza, entrega de la posesión del edificio y restitución del enriquecimiento injusto
▶ Delimitación de los derechos del arrendador, el arrendatario, el comprador del edificio y el adjudicatario en una subasta, así como preparación de las negociaciones para liquidar la fianza y de la estrategia de respuesta al litigio
Daeryun, situado en el 9.º puesto entre los bufetes de la República de Corea conforme a las declaraciones del impuesto sobre el valor añadido presentadas ante el Servicio Nacional de Impuestos en 2025, presta servicios jurídicos relacionados con litigios sobre arrendamientos de locales comerciales, devolución de fianzas, entrega de la posesión de edificios y otros asuntos inmobiliarios, basándose en su experiencia en asuntos inmobiliarios, de construcción y de litigación civil.
Si necesita un análisis jurídico sobre la devolución de una fianza tras un cambio de propietario o sobre la deducción de rentas vencidas, puede examinar las posibles actuaciones mediante la 🔗reserva de una consulta jurídica con un abogado inmobiliario.
Información relacionada
Consulte la información legal relacionada con este caso.
Medidas para recuperar el depósito de un jeonse sin cobertura que deben conocer las víctimas de estafas relacionadas con officetel
Estafa relacionada con viviendas multifamiliares de baja altura: procedimiento para recuperar la fianza y vías de actuación legal en caso de perjuicio
Procedimiento para solicitar una medida cautelar de prohibición de disponer y efectos de la prohibición de disponer sobre bienes inmuebles
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más
Consultar en otros idiomas


Columnas populares
Ver másGuía completa del proceso de demanda de devolución del depósito del jeonse, desde la preparación de pruebas hasta la ejecución forzosa

Criterios y sanciones por infringir la Ley de Transacciones Justas en la Subcontratación de la República de Corea
¿Cuál es el procedimiento para solicitarla cuando no se devuelve la fianza?
Procedimiento de demolición de construcciones ilegales y cómo actuar si hay una construcción ilegal en mi terreno
¿Cuáles son el ámbito de aplicación, la duración y los efectos jurídicos de la Ley de Protección del Arrendamiento de Edificios Comerciales?

Anterior
¿Pueden deducirse de la fianza las rentas atrasadas aunque el crédito por rentas esté embargado? El Tribunal Supremo reafirma la función de garantía de la fianza
Siguiente
¿Un embargo preventivo que solo indica el principal puede no cubrir la indemnización por mora? Sentencia del Tribunal Supremo sobre el alcance de la interrupción de la prescripción
Ver lista
¿Tiene más preguntas?






