


Análisis de Casos / Actualizaciones Legales
¿Un embargo preventivo que solo indica el principal puede no cubrir la indemnización por mora? Sentencia del Tribunal Supremo sobre el alcance de la interrupción de la prescripción
El Tribunal Supremo de la República de Corea resolvió que, cuando en el importe reclamado en una solicitud de embargo preventivo solo se indica el principal, el efecto interruptivo de la prescripción derivado del embargo preventivo se produce únicamente respecto del crédito principal y no se extiende a los créditos accesorios no incluidos en dicho importe, como los intereses o la indemnización por mora.
Asimismo, aclaró la relación entre el embargo preventivo y la prescripción extintiva al considerar que, cuando el embargo preventivo se solicita identificando únicamente una parte de un crédito divisible como crédito reclamado, el efecto interruptivo de la prescripción solo se reconoce dentro de los límites de esa parte (sentencia del Tribunal Supremo de 25 de octubre de 2024, asunto 2024다233212).
1. Litigio relativo al embargo preventivo y a la indemnización por mora
El litigio surgió en torno a si, cuando el acreedor solicita un embargo preventivo e indica únicamente el principal en el importe reclamado, el efecto interruptivo de la prescripción se produce también respecto del crédito por indemnización por mora accesorio al principal.
En 2002, los demandantes celebraron con el demandado un contrato de compraventa de un local comercial en construcción y abonaron parte del precio.
Sin embargo, las obras del edificio comercial se paralizaron y el proyecto no pudo continuar con normalidad. Posteriormente, los demandantes y el demandado resolvieron el contrato y acordaron que este último devolvería el precio recibido.
Ante la falta de devolución, los demandantes solicitaron un embargo preventivo sobre bienes del demandado para asegurar sus créditos.
No obstante, en la solicitud de embargo preventivo identificaron el crédito reclamado como «crédito de devolución del precio de compraventa» o «derecho a reclamar la devolución de los gastos de inversión», pero en el importe reclamado indicaron únicamente el principal, sin incluir por separado los intereses ni la indemnización por mora.
Tras un largo periodo, los demandantes promovieron el proceso sobre el fondo y reclamaron tanto el principal del precio como la indemnización por mora. El demandado alegó que el plazo de prescripción del crédito correspondiente a esta última ya había transcurrido.
Criterio del tribunal de instancia anterior
El tribunal de instancia anterior consideró que el efecto interruptivo de la prescripción derivado del embargo preventivo se extendía también a los derechos accesorios.
Por consiguiente, entendió que, aunque en la solicitud de embargo preventivo solo se hubiera indicado el principal, también quedaba interrumpida la prescripción del crédito por indemnización por mora accesorio al crédito principal.
En consecuencia, reconoció que el embargo preventivo había interrumpido la prescripción del crédito por indemnización por mora y rechazó la alegación del demandado de que el plazo de prescripción ya había transcurrido.
2. Importe reclamado en el embargo preventivo y alcance de la interrupción de la prescripción según el Tribunal Supremo
El Tribunal Supremo examinó hasta dónde se extendía el efecto interruptivo de la prescripción en función del importe reclamado que figuraba en la solicitud de embargo preventivo.
El tribunal de instancia anterior había considerado que dicho efecto se extendía al crédito por indemnización por mora accesorio al crédito principal. Sin embargo, el Tribunal Supremo entendió que el alcance del efecto interruptivo debía determinarse atendiendo al crédito reclamado que quedaba asegurado mediante el embargo preventivo.
En particular, la cuestión central del asunto consistía en determinar si la interrupción de la prescripción podía reconocerse también respecto del crédito por indemnización por mora no incluido en el importe reclamado cuando la solicitud solo indicaba el principal.
Efectos del embargo preventivo cuando solo se indica el principal
El Tribunal Supremo resolvió que el efecto interruptivo de la prescripción derivado del embargo preventivo solo se produce dentro de los límites del crédito reclamado identificado en la solicitud.
Sentencia del Tribunal Supremo de 25 de octubre de 2024, asunto 2024다233212
"Cuando un acreedor afirma que una parte de un crédito divisible constituye el crédito reclamado objeto de aseguramiento y solicita un embargo preventivo sobre bienes del deudor, el efecto interruptivo de la prescripción solo se produce respecto de esa parte del crédito reclamado y no puede producirse respecto de la parte restante que no esté comprendida en el crédito asegurado mediante el embargo preventivo."
En este asunto, los demandantes identificaron en la solicitud de embargo preventivo su crédito como un crédito de devolución del precio de compraventa, pero en el importe reclamado solo indicaron el principal.
El Tribunal Supremo consideró que el alcance de la interrupción de la prescripción debía determinarse atendiendo al propio importe consignado en la solicitud de embargo preventivo y resolvió que dicho efecto solo se producía respecto del crédito principal incluido en ese importe.
Reconocimiento de la interrupción de la prescripción del crédito por indemnización por mora
Sentencia del Tribunal Supremo de 25 de octubre de 2024, asunto 2024다233212
"Si en el importe reclamado para el embargo preventivo solo figura el principal del crédito, aunque el acreedor solicitante tenga frente al deudor, además del crédito principal, créditos accesorios por intereses o indemnización por mora, el efecto interruptivo de la prescripción no puede producirse respecto de los créditos accesorios que no estén incluidos en el importe reclamado."
El tribunal de instancia anterior había considerado que, una vez practicado el embargo preventivo sobre el crédito principal, su efecto interruptivo se extendía también al crédito por indemnización por mora.
Sin embargo, el Tribunal Supremo entendió que dicho efecto no se ampliaba automáticamente por el mero hecho de que el crédito por indemnización por mora fuera accesorio al crédito principal.
Por consiguiente, resolvió que el embargo preventivo no interrumpía la prescripción del crédito por indemnización por mora que no se hubiera incluido en el importe reclamado al presentar la solicitud.
Aplicación del plazo de prescripción de 5 años a los créditos mercantiles
Salvo disposición en contrario de esta Ley, los créditos derivados de actos mercantiles se extinguen por prescripción si no se ejercitan durante 5 años.
"Al igual que el crédito principal, el crédito por indemnización por mora derivado de un crédito nacido de un acto mercantil está sujeto al plazo de prescripción de 5 años establecido en el artículo 64 de la Ley Mercantil."
El Tribunal Supremo consideró que el crédito de devolución del precio controvertido en este asunto derivaba de un acto mercantil.
Por consiguiente, resolvió que el crédito por indemnización por mora accesorio al crédito principal también estaba sujeto al plazo de prescripción de 5 años establecido en el artículo 64 de la Ley Mercantil.
Asimismo, entendió que el efecto interruptivo de la prescripción no se había producido respecto del crédito por indemnización por mora, dado que en el importe reclamado en la solicitud de embargo preventivo solo se había indicado el principal.
En consecuencia, resolvió que la parte de la indemnización por mora reclamada por los demandantes respecto de la cual ya habían transcurrido 5 años en la fecha de interposición de la demanda se había extinguido por prescripción. Por este motivo, anuló la parte de la sentencia anterior relativa a dicha indemnización y devolvió el asunto al tribunal de instancia.
3. Relevancia de la sentencia y cuestiones que deben comprobarse
Esta sentencia resulta relevante porque precisa los criterios para determinar hasta dónde se extiende el efecto interruptivo de la prescripción derivado de un embargo preventivo.
En la práctica, no es infrecuente que el acreedor indique únicamente el principal al solicitar el embargo preventivo.
Sin embargo, la sentencia establece que dicho efecto debe determinarse atendiendo al alcance del crédito reclamado que figura en la solicitud y que no se amplía automáticamente a los créditos accesorios que no estén incluidos en el importe reclamado.
Importancia de identificar el crédito reclamado en el embargo preventivo
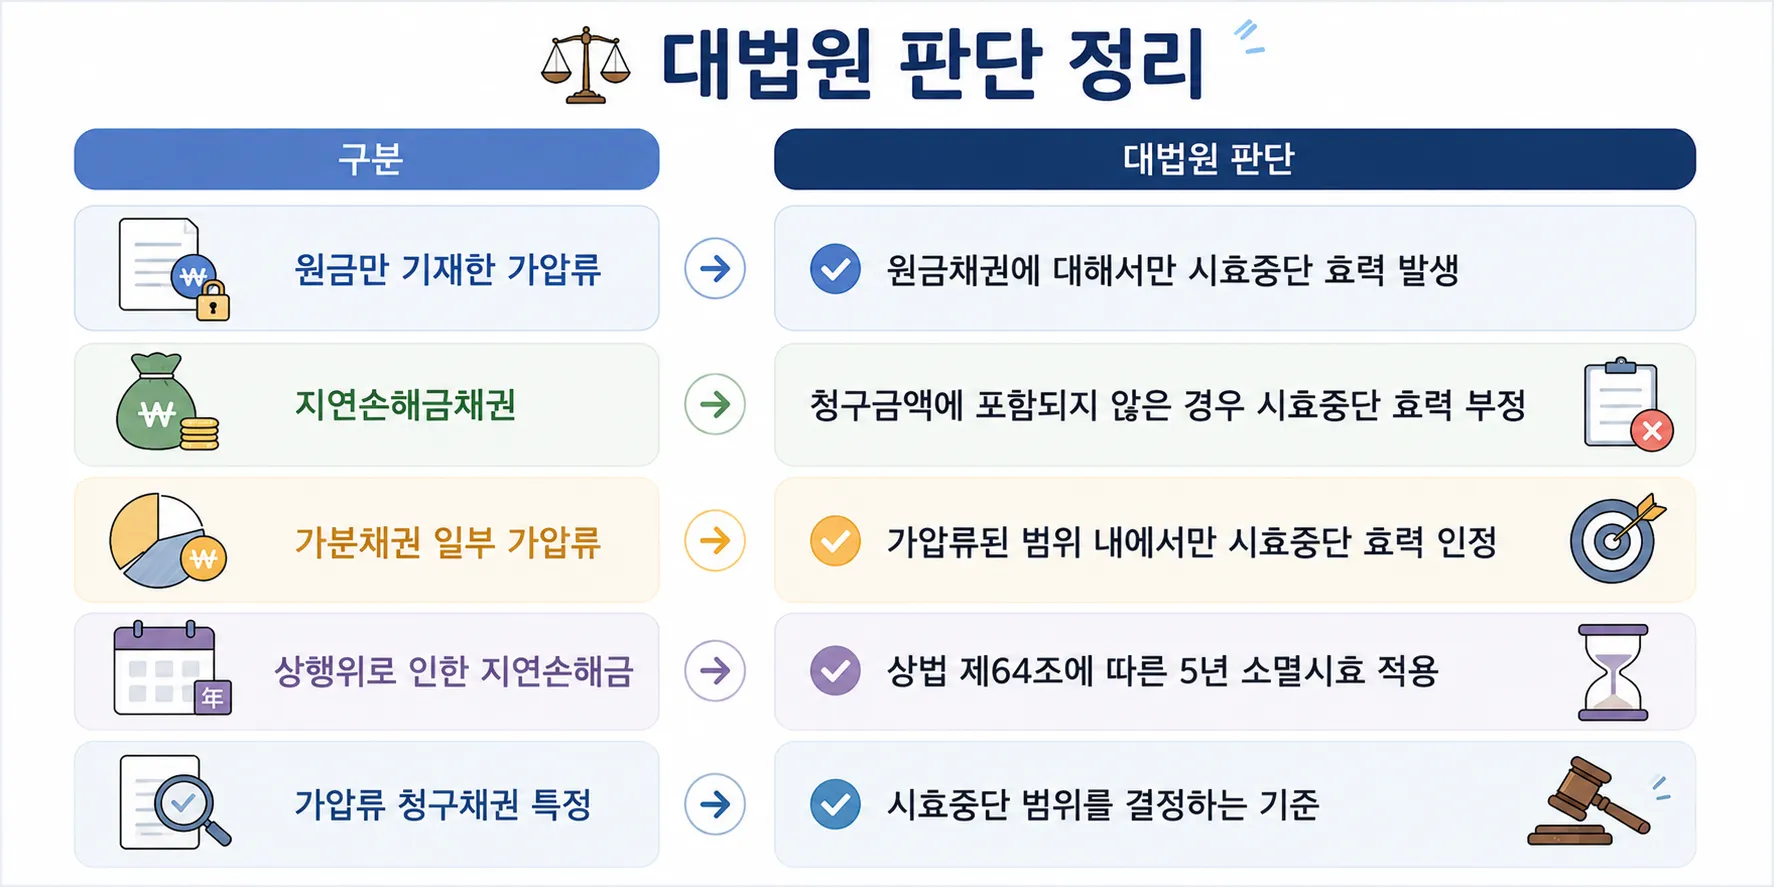
Esta sentencia aclara que el alcance del crédito reclamado identificado al solicitar el embargo preventivo constituye el criterio para determinar el efecto interruptivo de la prescripción.
El Tribunal Supremo indicó que la mera práctica del embargo preventivo no protege automáticamente todos los créditos accesorios al principal y que debe atenderse al alcance del crédito reclamado que figure efectivamente en la solicitud.
En particular, precisó que resulta difícil reconocer la interrupción de la prescripción del crédito por indemnización por mora cuando en el importe reclamado solo se haya indicado el principal.
Por tanto, cuando se prevea que el litigio puede prolongarse, es necesario examinar cuidadosamente desde la fase del embargo preventivo el alcance de los créditos que se pretenden asegurar.
4. Estrategia de los abogados inmobiliarios de Daeryun Sociedad de Abogados
El embargo preventivo es un procedimiento importante para asegurar un crédito, pero la forma de identificar el crédito reclamado y el contenido relativo al importe pueden influir en el resultado del proceso posterior.
En particular, cuando están en cuestión el principal, los intereses y la indemnización por mora, es necesario examinar de forma conjunta el alcance del crédito y la prescripción extintiva desde la fase del embargo preventivo.
Aspectos que deben comprobarse
Categoría | Principales aspectos que deben examinarse |
|---|---|
Solicitud de embargo preventivo | Contenido relativo al crédito y al importe reclamados |
Prescripción extintiva | Transcurso de la prescripción del crédito principal y del crédito por indemnización por mora |
Proceso sobre el fondo | Correspondencia entre el embargo preventivo y el objeto de la pretensión |
Recuperación del crédito | Alcance del aseguramiento e importe que puede recuperarse efectivamente |
Aunque se haya practicado un embargo preventivo, este no produce los mismos efectos respecto de todos los créditos.
Por tanto, desde la fase de solicitud deben examinarse conjuntamente el alcance del crédito reclamado y el transcurso de la prescripción extintiva.
Asistencia de abogados inmobiliarios
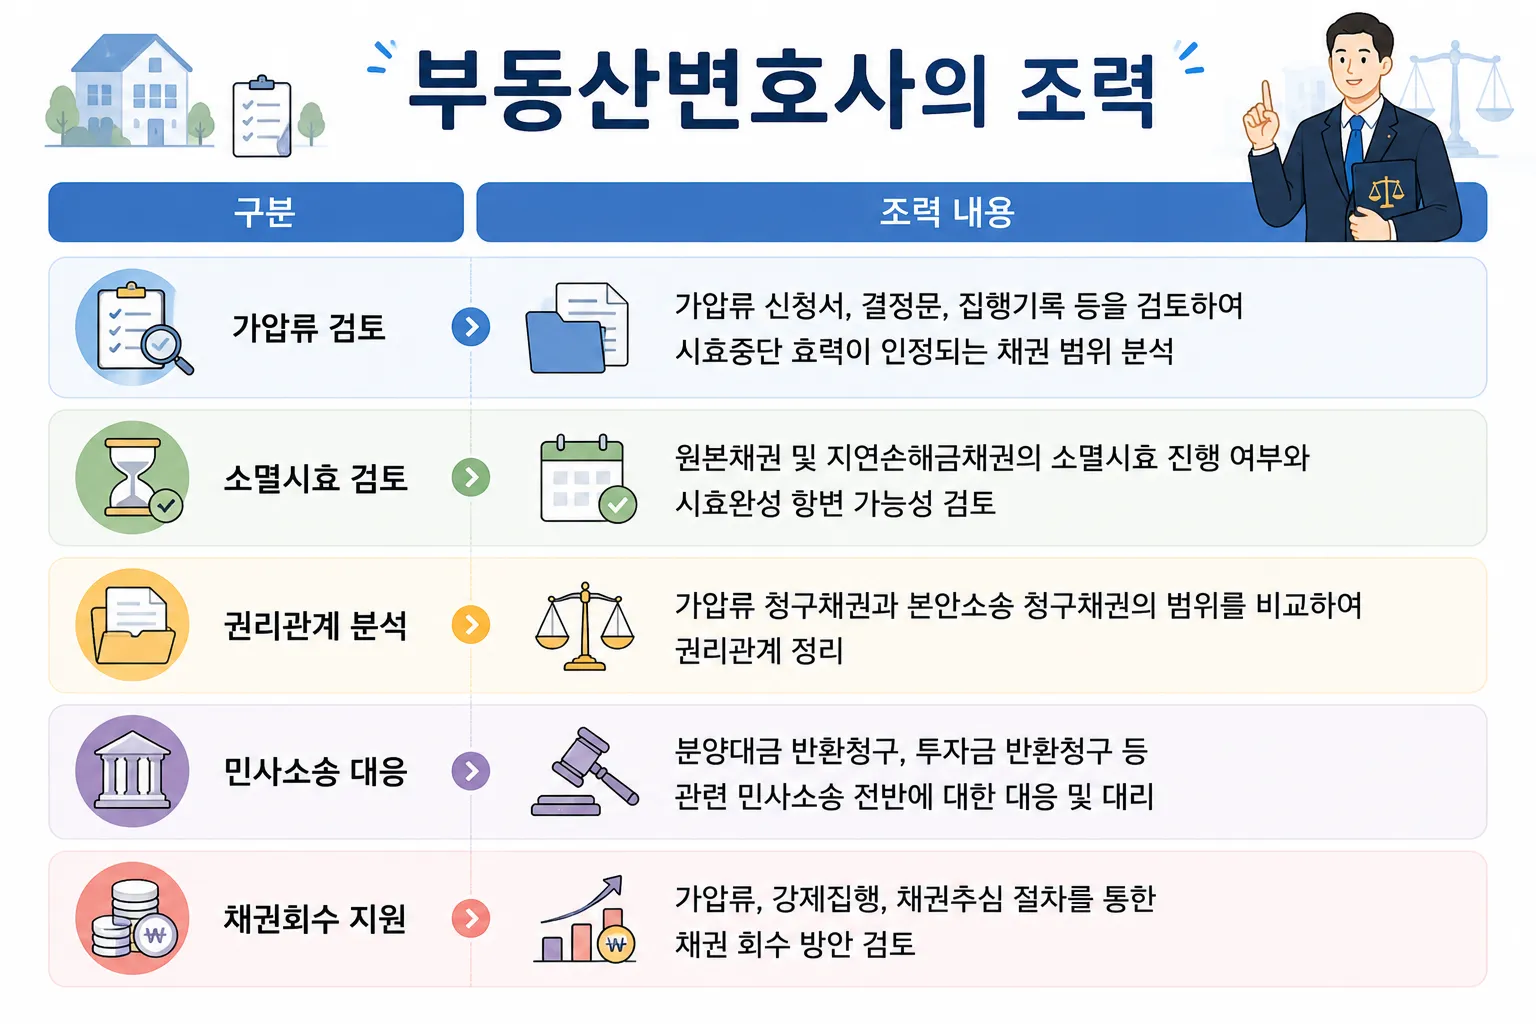
Los litigios relativos al embargo preventivo y la prescripción extintiva requieren examinar conjuntamente el alcance del crédito reclamado especificado al solicitar el embargo preventivo, el transcurso del plazo de prescripción y el alcance de las pretensiones formuladas en el proceso sobre el fondo.
Por tanto, es necesario analizar detenidamente la documentación pertinente y las relaciones jurídicas antes de decidir la forma de proceder.
Daeryun, despacho de abogados situado en el puesto 9 en la República de Corea según las declaraciones del impuesto sobre el valor añadido de 2025 ante el Servicio Nacional de Impuestos de la República de Corea, presta servicios jurídicos integrales en litigios relacionados con la devolución del precio de compraventa, la devolución de inversiones, el embargo preventivo y la recuperación de créditos, basándose en su experiencia en asuntos inmobiliarios, de construcción, litigios civiles y ejecución forzosa.
Si necesita un examen jurídico en relación con litigios sobre créditos inmobiliarios, como el alcance de los efectos del embargo preventivo, la posible consumación de la prescripción extintiva o una reclamación de devolución del precio de compraventa, puede consultar con un 🔗abogado especializado en Derecho inmobiliario para estudiar la forma concreta de proceder.
Información relacionada
Consulte la información legal relacionada con este caso.
Medidas para recuperar el depósito de un jeonse sin cobertura que deben conocer las víctimas de estafas relacionadas con officetel
Estafa relacionada con viviendas multifamiliares de baja altura: procedimiento para recuperar la fianza y vías de actuación legal en caso de perjuicio
Procedimiento para solicitar una medida cautelar de prohibición de disponer y efectos de la prohibición de disponer sobre bienes inmuebles
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más
Consultar en otros idiomas


Columnas populares
Ver másGuía completa del proceso de demanda de devolución del depósito del jeonse, desde la preparación de pruebas hasta la ejecución forzosa

Criterios y sanciones por infringir la Ley de Transacciones Justas en la Subcontratación de la República de Corea
¿Cuál es el procedimiento para solicitarla cuando no se devuelve la fianza?
Procedimiento de demolición de construcciones ilegales y cómo actuar si hay una construcción ilegal en mi terreno
¿Cuáles son el ámbito de aplicación, la duración y los efectos jurídicos de la Ley de Protección del Arrendamiento de Edificios Comerciales?

Anterior
Cambio de propietario: ¿pueden deducirse de la fianza las antiguas rentas impagadas? Sentencia del Tribunal Supremo sobre los criterios de deducción
Siguiente
Cambió la jurisprudencia mantenida durante unos 20 años según la cual «solo los médicos pueden hacer tatuajes»... Sentencia del Tribunal Supremo que consideró que los tatuajes practicados por personas no sanitarias no constituyen actos médicos sin licencia
Ver lista
¿Tiene más preguntas?






