


Analisis Putusan / Pembaruan Hukum
Kerugian Timbul Saat Harga Akuisisi Perusahaan Tercatat Dibayar? Putusan Mahkamah Agung Korea Selatan yang Memperjelas Titik Awal Daluwarsa
Mahkamah Agung Korea Selatan telah menjatuhkan putusan yang memberikan tolok ukur penting mengenai kapan kerugian timbul apabila suatu pihak berpartisipasi dalam akuisisi perusahaan tercatat dengan mengandalkan informasi keuangan palsu.
Pengadilan sebelumnya menilai bahwa kerugian timbul ketika perusahaan sekuritas mengambil alih efek dan membayar harganya dalam proses akuisisi perusahaan tercatat. Pengadilan tersebut memutuskan bahwa gugatan ganti rugi yang diajukan setelah 10 tahun sejak saat itu telah gugur karena daluwarsa.
Mahkamah Agung Korea Selatan juga menyetujui penilaian tersebut dan memutuskan bahwa dalam akuisisi perusahaan tercatat, kerugian tidak timbul setelah transaksi, tetapi telah benar-benar timbul pada saat pembayaran harga akuisisi. (Putusan Mahkamah Agung Korea Selatan tanggal 2026. 1. 8. dalam perkara 2025다211537 dan 2025다211538)
1. Akuisisi Perusahaan Tercatat | Gambaran Umum Perkara
Perkara yang timbul dalam proses akuisisi perusahaan tercatat ini merupakan perkara gugatan ganti rugi yang diajukan oleh sejumlah perusahaan sekuritas. Mereka menyatakan telah mengalami kerugian setelah mengambil alih efek dengan mengandalkan informasi keuangan palsu.
Perusahaan X dari Tiongkok menjalankan proses pencatatan resi penyimpanan efek yang didasarkan pada saham yang tercatat di Bursa Efek Singapura ke pasar efek domestik Korea Selatan.
Dalam proses tersebut, sejumlah perusahaan sekuritas berpartisipasi sebagai penjamin pelaksana emisi utama dan penjamin pelaksana emisi bersama.
Dalam struktur akuisisi perusahaan tercatat, perusahaan sekuritas bertanggung jawab mengambil alih efek yang tidak terserap dalam proses penawaran umum.
Dalam perkara ini, tingkat pemesanan yang rendah mengakibatkan adanya efek yang tidak terserap. Sesuai kontrak, perusahaan-perusahaan sekuritas selaku penggugat mengambil alih efek tersebut dan membayar harga akuisisi pada 2011. 1. 17.
Permasalahan baru terungkap kemudian. Perdagangan dihentikan tidak lama setelah pencatatan, dan audit khusus mengungkapkan bahwa saldo bank perusahaan yang sebenarnya sangat berbeda dari laporan keuangannya.
Pada akhirnya, efek tersebut dihapus dari pencatatan.
Fakta utama yang terungkap dalam proses ini adalah bahwa surat konfirmasi bank yang diterbitkan oleh pegawai bank merupakan dokumen yang dipalsukan atau dibuat dengan keterangan palsu.
Laporan audit kantor akuntan disusun berdasarkan data palsu tersebut dan turut dicantumkan dalam pernyataan pendaftaran efek.
Atas dasar itu, perusahaan-perusahaan sekuritas mengajukan gugatan ganti rugi dengan menyatakan bahwa “data palsu tersebut menyebabkan kekeliruan dalam pengambilan keputusan mengenai akuisisi perusahaan tercatat”.
Ringkasan Pokok Permasalahan
Pokok permasalahan dalam perkara ini adalah sebagai berikut.
2. Akuisisi Perusahaan Tercatat | Penilaian Mahkamah Agung Korea Selatan
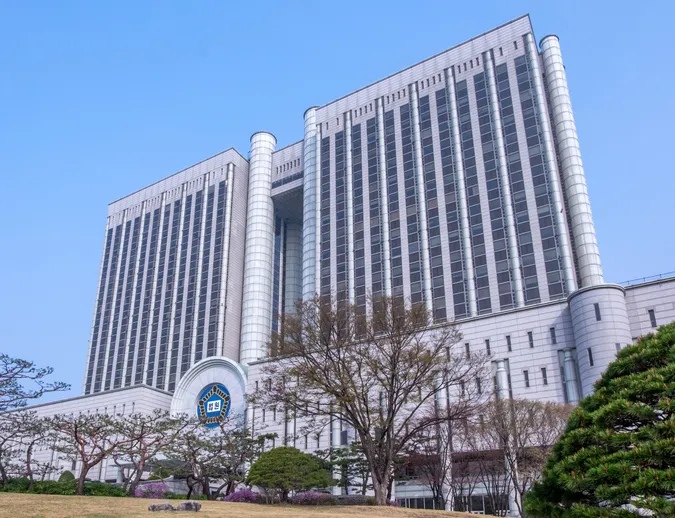
Mahkamah Agung Korea Selatan memberikan penilaian berikut mengenai perkara ini.
Kerugian Timbul pada Saat Harga Akuisisi Dibayarkan
Mahkamah Agung Korea Selatan memutuskan bahwa apabila penilaian nilai yang keliru dilakukan akibat data palsu dalam proses akuisisi perusahaan tercatat, kerugian benar-benar timbul seketika pada saat harga akuisisi dibayarkan.
Dengan demikian, meskipun kemudian terjadi keadaan seperti penghapusan pencatatan atau penghentian perdagangan, keadaan tersebut tidak menjadi alasan untuk menunda waktu timbulnya kerugian.
Kerugian Sudah Timbul karena Efek Dibeli Terlalu Mahal Berdasarkan Nilai yang Keliru
Pertimbangan Mahkamah Agung Korea Selatan adalah sebagai berikut.
- Surat konfirmasi bank palsu → distorsi laporan keuangan
- Penilaian nilai perusahaan yang keliru
- Akuisisi dengan harga yang lebih tinggi daripada nilai sebenarnya
Dalam struktur ini, Mahkamah Agung Korea Selatan menilai bahwa kerugian tidak timbul karena nilainya menurun kemudian, tetapi telah timbul pada saat efek diperoleh dengan harga yang keliru.
Penghentian Perdagangan dan Penghapusan Pencatatan Tidak Memengaruhi Waktu Timbulnya Kerugian
Mahkamah Agung Korea Selatan juga menolak dalil-dalil berikut.
- Kerugian baru menjadi nyata setelah penghentian perdagangan
- Nilai baru menjadi pasti setelah penghapusan pencatatan
Mengenai hal tersebut, Mahkamah Agung Korea Selatan memutuskan bahwa penghentian perdagangan atau penghapusan pencatatan hanya merupakan unsur yang memastikan besarnya kerugian dan bukan alasan untuk menunda waktu timbulnya kerugian itu sendiri.
Mahkamah Agung Korea Selatan juga menilai bahwa langkah pemulihan tertentu, seperti pemberian waran, hanya mengurangi kerugian pada kemudian hari dan tidak berkaitan dengan waktu timbulnya kerugian.
Dengan kata lain, hal tersebut hanya merupakan persoalan penghitungan jumlah kerugian, bukan persoalan waktu timbulnya kerugian.
Daluwarsa Mulai Berjalan Sejak Tanggal Pembayaran Harga Akuisisi
Pada akhirnya, Mahkamah Agung Korea Selatan mencapai kesimpulan berikut.
- Waktu timbulnya kerugian: Tanggal pembayaran harga akuisisi (2011. 1. 17.)
- Daluwarsa jangka panjang: 10 tahun sejak saat tersebut
Oleh karena itu, Mahkamah Agung Korea Selatan memutuskan bahwa gugatan yang diajukan setelah jangka waktu tersebut telah gugur karena daluwarsa dan menolak kasasi.
3. Akuisisi Perusahaan Tercatat | Tolok Ukur Utama dalam Praktik
Tolok ukur hukum terkait akuisisi perusahaan tercatat yang dapat dirangkum dari putusan ini adalah sebagai berikut.
Unsur penilaian | Isi |
Waktu timbulnya kerugian | Saat harga akuisisi dibayarkan |
Struktur kerugian | Perolehan dengan harga yang lebih tinggi daripada nilai sebenarnya |
Peristiwa setelah transaksi | Penghentian perdagangan dan penghapusan pencatatan tidak berpengaruh |
Pemulihan kerugian | Hanya merupakan unsur penyesuaian jumlah kerugian |
Daluwarsa | Mulai berjalan sejak tanggal pembayaran harga akuisisi |
Saat berpartisipasi dalam akuisisi perusahaan tercatat atau IPO, hal-hal berikut wajib diperiksa.
Penguatan uji tuntas
- Memverifikasi keaslian data konfirmasi eksternal seperti surat konfirmasi bank
- Menyusun struktur verifikasi ganda atas data akuntansi
- Membangun prosedur pemeriksaan langsung atas aset utama, seperti uang tunai
Manajemen risiko
- Merancang struktur pembagian tanggung jawab dalam kontrak akuisisi
- Memperjelas ruang lingkup tanggung jawab apabila terdapat informasi palsu
- Memanfaatkan struktur asuransi atau penjaminan
Penanganan sengketa
- Segera mengambil tindakan dengan berpedoman pada waktu timbulnya kerugian
- Membangun sistem pengelolaan daluwarsa
- Melakukan peninjauan hukum sejak tahap awal
Struktur Tanggung Jawab dan Pokok-Pokok Penanganan
Pihak | Titik risiko | Strategi penanganan |
Perusahaan sekuritas | Uji tuntas yang tidak memadai dan ketergantungan pada data palsu | Memperkuat prosedur verifikasi |
Bank | Penerbitan surat konfirmasi palsu | Memperkuat sistem pengendalian internal |
Kantor akuntan | Masalah keandalan audit | Meningkatkan proses verifikasi |
Perusahaan | Pemberian informasi keuangan palsu | Mengelola risiko keterbukaan informasi |
Putusan ini merupakan perkara penting yang menetapkan waktu timbulnya kerugian dan tolok ukur daluwarsa dalam proses akuisisi perusahaan tercatat.
Khususnya bagi praktik perusahaan, putusan ini memiliki arti sebagai berikut.
Dengan demikian, kembali ditegaskan bahwa akuisisi perusahaan tercatat bukan sekadar tindakan investasi, melainkan transaksi berisiko tinggi yang memadukan tanggung jawab hukum dan pengelolaan daluwarsa.
Firma Hukum Daeryun memberikan nasihat hukum profesional untuk seluruh proses, mulai dari akuisisi perusahaan tercatat, IPO, kontrak akuisisi efek, peninjauan risiko uji tuntas, sengketa keuangan, hingga gugatan ganti rugi.
Jika Anda memerlukan bantuan terkait persoalan tersebut, kami menyarankan agar Anda melakukan 🔗pemesanan konsultasi hukum dengan pengacara perusahaan.
Informasi Terkait
Lihat informasi hukum yang terkait dengan perkara ini.
Memeriksa struktur transaksi dan sistem pengelolaan badan hukum medis sebelum mengakuisisi rumah sakit
Saat timbulnya kekuatan sertifikasi isi surat dan hal-hal yang perlu diperhatikan saat menyusunnya
Ganti Rugi atas Penderitaan Mental | Kriteria Pengakuan, Metode Penetapan Ganti Rugi Immateriil, dan Strategi Penanganan Perdata
Keunggulan Utama Daeryun


Strategi litigasi berbasis teknologi AI & IT milik Daeryun

Lebih dari 240 anggota inti

Lebih dari 1,200 perkara yang ditangani per bulan
* 2025년 월평균 기준
Mematuhi Pasal 4 (1) Peraturan Periklanan Asosiasi Advokat Korea
keunggulan lainnya

Buat janji konsultasi
hukum dengan pengacara
Semua konsultasi ditinjau terlebih dahulu oleh pengacara spesialis,
sehingga hanya dilakukan dengan perjanjian.
Konsultasi telepon
1800-7905
Tersedia 24 jam, 365 hari setahun


Konsultasi online
Kami menyediakan layanan hukum
yang disesuaikan untuk klien.

Konsultasi via chat
Saluran KakaoTalk
Pengacara Daeryun Law LLC
Anggota Terkait
Lihat selengkapnya
Kim Kuk-il
T. 070-5117-2950
Pengalaman sebagai kepala Cabang Goyang Kejaksaan Distrik Uijeongbu, pengacara spesialis pidana/kekayaan intelektual/hukum korporasi

Yun Kyeong-weon
T. 070-5117-3709
Berpengalaman sebagai Atase Kerja Sama Hukum Kedutaan Besar Korea di Tiongkok/Pejabat Kebijakan HAM Kejaksaan Agung Tertinggi, pengacara spesialis kepabeanan/keuangan/korporasi

Bidang Praktik Terkait
Lihat selengkapnyaKonsultasi dalam bahasa lain


Kolom Populer
Lihat selengkapnyaCara Mendaftarkan Usaha Penasihat Investasi Kuasi dan Hal yang Perlu Diperhatikan Saat Memberikan Rekomendasi

Tingkat hukuman, ganti rugi, dan cara menangani pelanggaran hak cipta
Makna, langkah-langkah, dan hal-hal yang perlu diperhatikan dalam prosedur pemulihan (restrukturisasi) perusahaan
Apa yang wajib diketahui saat menyusun surat pernyataan kerahasiaan terkait kekuatan hukum dan tanggung jawab atas pelanggarannya?
Kelebihan dan kekurangan pendirian badan hukum, prosedur, serta cara pelaporannya

Sebelumnya
Temuan pemeriksaan kepabeanan 2,702 miliar won, alasan ‘pelanggaran ketentuan hukum’ dan bukan pengelakan pajak menjadi pusatnya
Berikutnya
Pemerintah Korea Selatan menang sepenuhnya dalam sengketa investasi internasional senilai 320 miliar… Implikasi perkara ISDS Schindler
Lihat daftar
Punya pertanyaan lain?






