


解決事例
廃棄物管理法 | 廃棄物管理法違反による約7億ウォンの課徴金処分取消判決
廃棄物管理法に基づく廃棄物管理車両の届出遅延により営業停止に代わる課徴金を賦課されましたが、控訴審において処分取消の判決を導き出した事例です。
1. 廃棄物管理法事件の内容
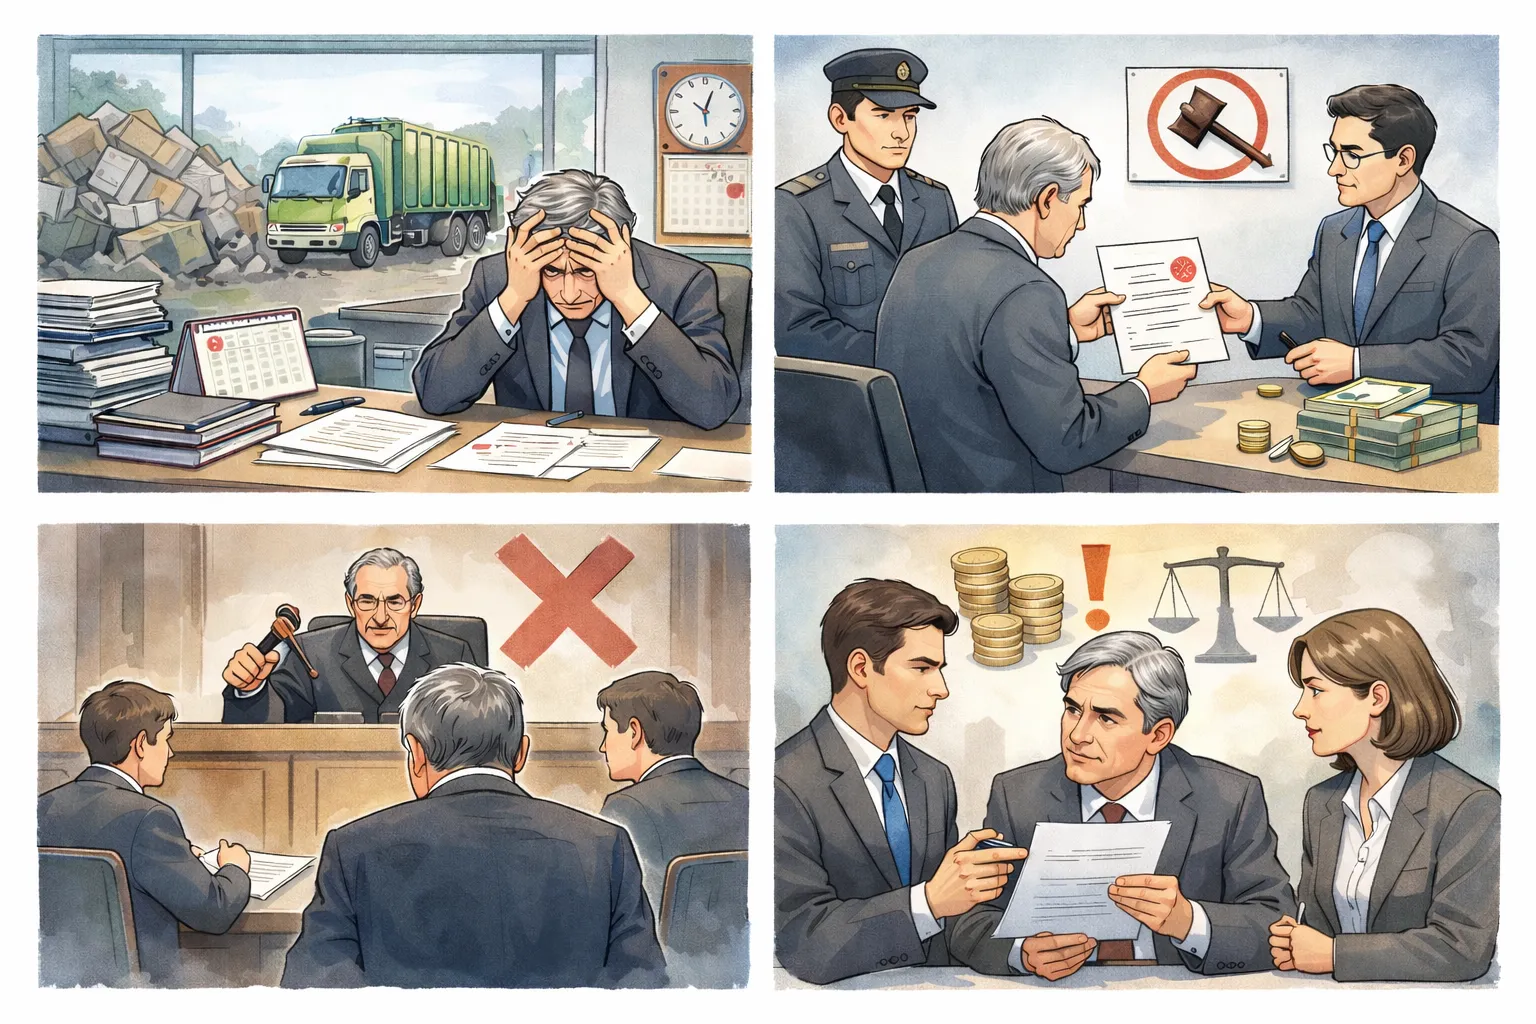
廃棄物管理法違反による課徴金処分を受けたとして、当法人の企業専門弁護士を訪ねた依頼者の事例です。
依頼者は廃棄物中間処分業の許可を受け、大型廃棄物を中心に廃棄物の中間処分業務を営む企業の代表でした。
廃棄物管理法上、廃棄物処理業者は廃棄物管理車両について定期的な届出および適合性確認を受けなければなりませんが、依頼者は多数の行政業務を同時に処理する過程で、当該届出期限を一時的に逃してしまいました。
これにより、管轄の区庁は依頼者の行為を廃棄物管理法違反とみなし、営業停止3か月に代わる課徴金を賦課しました。
依頼者は課徴金処分が過度であると判断して行政訴訟を提起しましたが、第一審で敗訴し、法務法人大倫の企業専門弁護士のサポートを依頼することになりました。
大倫の企業専門弁護士によるサポート事項
企業専門弁護士は、行政専門弁護士と協業し、依頼者のために次のとおり事件にサポートしました。
1. 廃棄物管理法上の行政処分の減軽事由を考慮しなかった違法性を集中的に主張
大倫の企業専門弁護士は、まず区庁長が処分の過程で廃棄物管理法上明示された減軽事由をまったく考慮しなかった点を核心的な争点として設定しました。
廃棄物管理法施行規則第83条第2項によれば、以下の場合には営業停止期間の1/2の範囲内で行政処分を減軽できることが規定されています。
- 違反の程度が軽微であり
- 環境汚染がないか、または軽微で人の健康に影響を及ぼさなかった場合
- 故意ではないやむを得ない事由により違反し、速やかに事後措置を行った場合
本件において依頼者は、廃棄物管理法上の届出手続を故意に回避したのではなく、行政業務に不慣れであったために一時的に漏らしたにすぎず、依頼者の行為によって環境汚染や住民被害はまったく発生しませんでした。
特に、過去に依頼者企業に対する別の課徴金賦課処分取消請求事件において、行政審判委員会が「大型廃棄物は収集・運搬の過程で公害が発生する可能性が低い」と判断した裁決例を提示することで、今回の事件も単なる手続違反にすぎず、実質的な危険性がない点を主張しました。
2. 廃棄物管理法上の課徴金算定基準違反に対する積極的な争い
あわせて大倫の企業専門弁護士は、課徴金の算定過程で依頼者企業の売上額が過大に計上された点を重点的に争いました。
廃棄物管理法第28条第1項および廃棄物管理法施行令第11条第1項によれば、営業停止に代わる課徴金は営業停止の対象となる「当該廃棄物処理業」で発生した年平均売上額のみを基準として算定しなければなりません。
しかし区庁は、営業停止の対象が廃棄物中間処分業であるにもかかわらず、依頼者企業の全体の売上額を基準として課徴金を算定するという違法な方式を適用しました。
これに対して大倫は、以下の内容を体系的に整理し、本件の課徴金処分は法的根拠と算定構造のいずれにおいても違法である点を控訴審で主張しました。
- 営業停止の対象となる業種の特定
- 業種別の売上分離基準
- 課徴金算定における比例・平等原則違反
2. 廃棄物管理法事件の結果
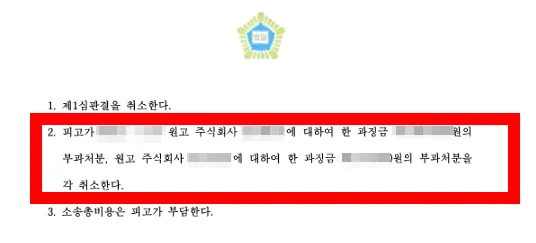
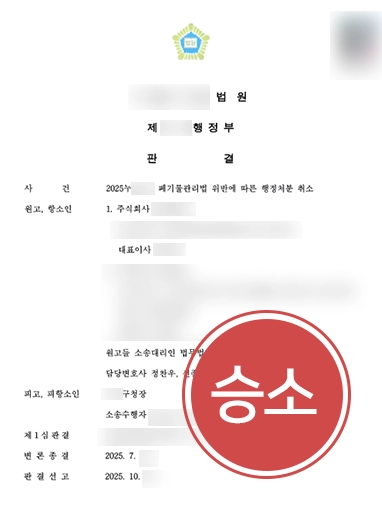
その結果、控訴審の裁判所は第一審判決を取り消し、依頼者企業に対して下された廃棄物管理法違反による約7億ウォンの課徴金処分を全部取り消すとの判決を宣告しました。
これは、廃棄物管理法上の減軽規定の実質的な適用、課徴金算定基準に対する厳格な法解釈、企業経営に及ぼす過度な制裁の違法性をすべて認めた結果であり、法務法人大倫の企業専門弁護士の戦略的なサポートがあったからこそ可能となった成果でした。
3. 廃棄物管理法の概念説明および企業が注意すべき事項
廃棄物管理法は、廃棄物の適正な処理と環境保護を目的として、廃棄物処理業の許可・運営・事後管理の全般を厳格に規律する法律です。
特に廃棄物中間処分業者は、許可取得後も廃棄物処理基準の遵守、施設・設備の維持、車両の届出および適合性確認、定期的な行政上の届出など、継続的な管理義務を負います。
企業の立場からは、故意がなくとも行政手続の漏れだけでも営業停止または課徴金という重大な制裁を受けるおそれがあるため、単純な行政業務についても体系的な管理システムの構築と法務点検が不可欠です。
廃棄物管理法違反の際の行政制裁
廃棄物管理法違反の際に賦課されうる主な行政制裁は次のとおりです。
- 営業停止: 一定期間、廃棄物処理業の営業自体を禁止する処分であり、企業の売上および取引関係に致命的な影響を及ぼすおそれがあります。
- 課徴金: 営業停止に代わって賦課される金銭的制裁であり、法令で定められた算定基準に厳格に従わなければならず、過大に算定された場合には違法の問題が生じます。廃棄物管理法により、営業の停止に代わる課徴金は、売上額に100分の5を乗じた金額を超えない範囲で賦課されることがあります。
- 営業停止に代わる課徴金: 営業停止による社会的・経済的な波及効果を考慮して選択的に賦課されますが、営業停止と同一の制裁としての性格を有するため、法的な争いの対象となります。
4. 廃棄物管理法違反の際の行政制裁への対応方法
区分 | 対応戦略 | 核心ポイント |
処分前の段階 | 減軽事由の積極的な疎明 | 軽微性・無過失・環境汚染の不存在の立証 |
課徴金算定 | 売上算定基準の検討 | 営業停止対象業種への限定の主張 |
処分後 | 行政審判・行政訴訟 | 比例・平等原則違反の主張 |
控訴審対応 | 判例・裁決例の活用 | 同一・類似事案の比較論証 |
法務法人大倫のワンストップ対応によるサポート事項
法務法人大倫は、企業専門弁護士、行政専門弁護士による行政処分への対応戦略の策定を通じて、廃棄物管理法違反事件を初期対応から事件終結までワンストップで支援しています。
廃棄物管理法違反により営業停止や課徴金処分を受けた場合、法律上の減軽・取消の可能性を検討することが企業を守る第一歩です。
大倫は、企業の事業継続性と経営の安定性を考慮した戦略的な対応戦略を策定します。
廃棄物管理法に関する法的なサポートが必要な状況であれば、今すぐ大韓民国9位のローファーム大倫(25年の国税庁付加価値税申告基準)🔗法律相談予約を進めてみてください。
本コンテンツは法務法人(有限)大倫の実際の業務事例をもとに一部脚色して作成されたものであり、著作権は当社に帰属します。
無断転載・複製・配布などの著作権侵害行為に対しては、関連法令に基づく措置が取られる場合があります。


廃棄物管理法違反による行政処分取消、より詳しく迅速に相談したい方は
専門弁護士に相談する
関連情報
この事例に関連する法律情報をご確認ください。
異議申立書の作成方法および注意事項 行政処分の拒否に対する不服手続きガイド
行政手続法 | 行政処分前の事前通知の確認および意見提出対応ガイド
オンライン行政審判の手続きおよび行政審判請求書の様式作成時の注意事項
大倫の主な強み


大倫独自のAI・IT技術を 活用した訴訟戦略

240名以上の 主要メンバー

月間1,200件以上の 事件取扱経験
* 2025년 월평균 기준
大韓弁護士協会 広告規定 第4条第1号 遵守
見る

弁護士
法律相談のご予約
すべての相談は専門弁護士が検討したうえで
専門的に進めるため、予約制で実施しています。
電話相談
1800-7905
365日24時間 相談受付可能


オンライン相談
ご依頼者のための
リーガルサービスを提供します。

チャット相談
KakaoTalkチャンネル
法務法人 大倫 弁護士





前の記事
工事代金訴訟 | 1億7千万ウォンの工事代金未払い、全額返還を支援した不動産弁護士
次の記事
通信媒体利用わいせつ罪|通信媒体利用わいせつ事件の依頼者を起訴猶予に導いた事例
一覧を見る






