


解決事例
虚偽税金計算書の摘発事例 | 35億ウォン相当の虚偽税金計算書に関与した依頼者、執行猶予の獲得に成功
虚偽税金計算書の交付などの容疑で裁判に付された依頼者は、約30億ウォン相当の虚偽税金計算書を発行して刑事処罰を受ける危機に直面し、大倫に支援を求めました。
1. 虚偽税金計算書発行の容疑を受けた依頼者
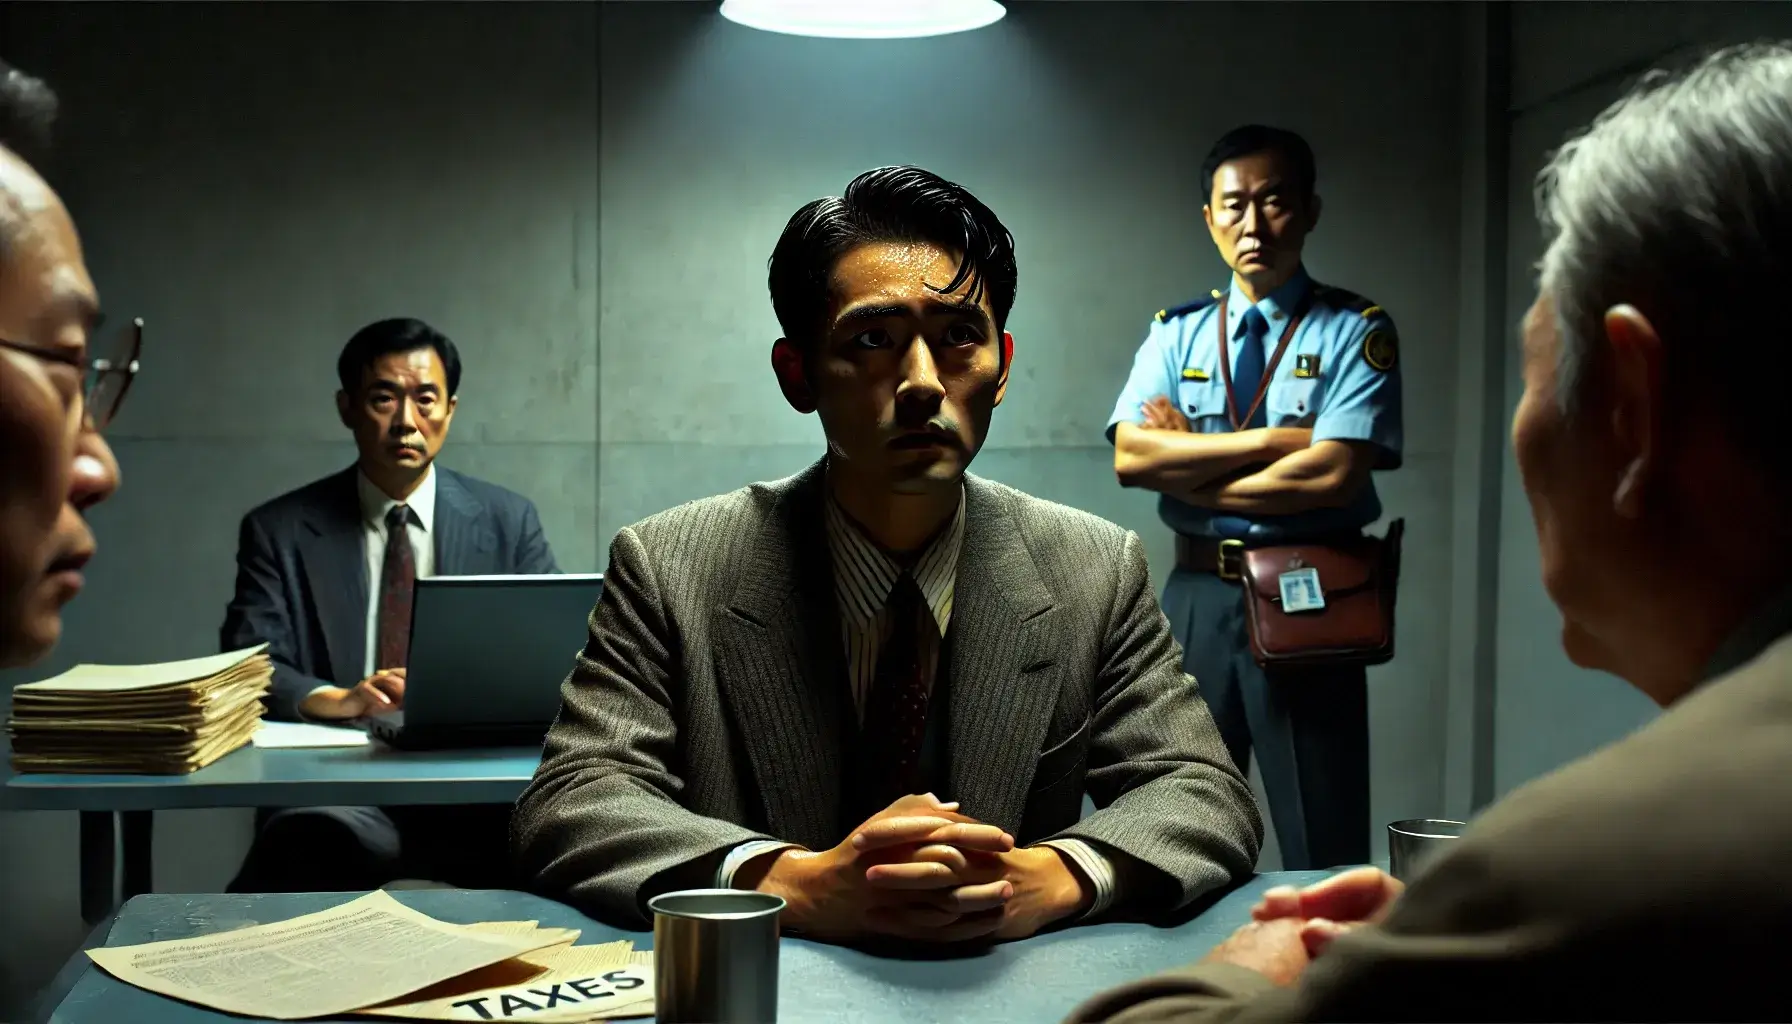
虚偽税金計算書を発行した容疑で起訴された依頼者のため、法務法人大倫が支援に乗り出しました。
大倫は綿密な相談を通じて、依頼者が虚偽税金計算書を発行するに至った経緯の把握に努めました。
依頼者はペーパーカンパニーの代表として、知人から月300万ウォン相当の対価を受け取る約束で実体のない法人を設立した後、実物取引を伴わずに税金計算書を発行または受領する業務を行いました。
依頼者は財貨または役務の供給を受けた事実がないにもかかわらず、供給を受けたかのように装い、約35億ウォン相当の税金計算書を発行してもらいました。
これにより依頼者は、営利を目的として財貨または役務の供給を受けることなく税金計算書を発行し、虚偽税金計算書を発行した容疑で起訴されることになったのです。
関連法令
🔗租税犯処罰法に対する違反は、特に厳しく処罰されています。
それでは、虚偽税金計算書の発行はどの法令に基づいて処罰されるのでしょうか?
2. 供給価額などの合計額が30億ウォン以上50億ウォン未満の場合、1年以上の有期懲役に処する。
③ 財貨または役務を供給せず、または供給を受けずに、次の各号のいずれかに該当する行為をした者は、3年以下の懲役または供給価額に付加価値税率を適用して算定した税額の3倍以下に相当する罰金に処する。
1. 「付加価値税法」に基づく税金計算書を発行し、または発行を受ける行為
2. 虚偽税金計算書に係る処罰への防御に向けた大倫の支援
虚偽税金計算書事件の依頼者のため、法務法人大倫は租税の民事・刑事・行政事件を扱う🔗専門弁護士で担当チームを編成し、依頼者の弁護に当たりました。
依頼者、犯行を認識していなかったと主張
大倫の専門弁護士チームは、依頼者が虚偽税金計算書に関する犯行に関与している事実を認識していなかったと主張しました。
実際に依頼者は、知人から「単に税金計算書を発行し、従業員の給与だけを振り込めばよい仕事だ」とだけ聞かされていました。
依頼者は、知人とその一味が租税をほ脱したり、経済犯罪を行ったりする目的があることを知らず、指示されたとおりに税金計算書を発行または受領するなどの業務を行ったにすぎません。
依頼者、より大きな損失を被ったと主張
大倫の専門弁護士チームは、依頼者が虚偽税金計算書の発行によって得た利益よりも被った損失の方が大きいと主張しました。
依頼者は虚偽税金計算書を受領する対価として月300万ウォンを受け取る約束でしたが、それさえも十分に受け取れませんでした。
依頼者はペーパーカンパニーの代表者として記載されていたため、付加価値税および総合所得税をすべて自身のお金で納付しました。
さらに依頼者は、税金を納める資金が不足して融資を受けて納付しており、虚偽税金計算書の発行によって得た利益よりも被害の方が大きい状況でした。
3. 虚偽税金計算書発行の容疑を受けた依頼者、執行猶予の獲得に成功
大倫の専門弁護士チームの主張を受け入れ、裁判所は虚偽税金計算書の容疑を受けた依頼者に執行猶予を言い渡しました。
裁判所は、依頼者が▲主導的に租税ほ脱に関与していないこと ▲虚偽税金計算書の内容や規模などに照らして依頼者が得た利益が比較的軽微であること ▲虚偽税金計算書に関する同種犯罪の前歴がないことを考慮し、執行猶予を決定しました。
関連する法的支援が必要な場合
納税は、経済活動を行うすべての国民に課される不可欠な責任です。
特に虚偽税金計算書の発行は、内国税の中で大きな割合を占める付加価値税の基盤を脅かす重大な犯罪とみなされ、より厳しく処罰されています。
虚偽税金計算書の発行のように租税犯処罰法に違反した場合、準備および立証の過程によって処罰の程度が変わるため、専門弁護士の支援を受けることが最も安全です。
法務法人大倫は、相談から裁判までの全過程をワンストップで支援しています。
虚偽税金計算書に関する法的支援が必要な場合は、最も安全かつ便利に🔗法律相談を提供している法務法人大倫にご相談ください。

本コンテンツは法務法人(有限)大倫の実際の業務事例をもとに一部脚色して作成されたものであり、著作権は当社に帰属します。
無断転載・複製・配布などの著作権侵害行為に対しては、関連法令に基づく措置が取られる場合があります。


虚偽税金計算書交付等、より詳しく迅速に相談したい方は
専門弁護士に相談する
関連情報
この事例に関連する法律情報をご確認ください。
法律情報をもっと見る大倫の主な強み


大倫独自のAI・IT技術を 活用した訴訟戦略

240名以上の 主要メンバー

月間1,200件以上の 事件取扱経験
* 2025년 월평균 기준
大韓弁護士協会 広告規定 第4条第1号 遵守
見る

弁護士
法律相談のご予約
すべての相談は専門弁護士が検討したうえで
専門的に進めるため、予約制で実施しています。
電話相談
1800-7905
365日24時間 相談受付可能


オンライン相談
ご依頼者のための
リーガルサービスを提供します。

チャット相談
KakaoTalkチャンネル
法務法人 大倫 弁護士



前の記事
地域住宅組合詐欺の弁護事例 | 地域住宅組合詐欺に遭ったが大倫の支援を受け全額返還
次の記事
晋州法律事務所のサポート | 晋州法律事務所のサポートにより詐欺容疑で執行猶予の獲得に成功
一覧を見る






