


解決事例
済州不動産弁護士 | 済州弁護士 租税犯処罰法違反幇助の疑いで立件された依頼者に不送致決定
済州不動産弁護士を訪れた依頼者は、数十年間連絡が途絶えていた父親が残した譲渡代金を受け取ったところ、租税犯処罰法違反の濡れ衣を着せられ、サポートを求めました。
1. 済州不動産弁護士 | 事件の概要
済州不動産弁護士の依頼者は、5年前から英国で結婚生活を送っていました。
20年前に母親と離婚してから連絡が途絶えていた父親から、30億ウォン相当の建物を売却したため、売買代金の一部を結婚祝いとして渡すとの連絡を受けました。
済州不動産弁護士 | 売買代金の一部の譲渡を受ける
済州不動産弁護士の依頼者の父親は、建物の売却に伴い必要となる付加価値税と譲渡所得税をすべて完納しており、問題のない金銭なので受け取り、新婚生活の資金に充てるよう依頼者に伝えました。
そこで依頼者は、受け取った約4億ウォンを借金の返済と生活資金にすべて使用しました。
その後、韓国で租税犯処罰法違反幇助の疑いにより立件されたため、速やかに取調べを受けるよう求める通知書を受け取りました。
調べてみると、済州不動産弁護士の依頼者の父親には8億ウォンの譲渡所得税の納税義務が見込まれていましたが、債務超過の状態で滞納処分を免れる目的により、子である依頼者に合計4億ウォンを贈与していたことが分かりました。
済州不動産弁護士の依頼者は、この事実を知りながら幇助したとの疑いをかけられたのです。
済州不動産弁護士 | 租税犯処罰法に関する法的根拠
済州不動産弁護士は、依頼者の父親が実際に租税犯処罰法に違反したのか、関連する法的根拠を検討する必要があると伝えました。
所得税法第88条によると、譲渡所得とは資産の譲渡によって発生する所得をいい、資産に対する所有権が有償で事実上移転することを意味すると規定されています。
同法第94条に基づき、土地や建物などの譲渡には譲渡所得税が課され、同法第98条により、資産の譲渡日は代金決済日、所有権移転登記日、契約上の残代金支払日のうち最も早い日とみなされます。
同法第110条により、譲渡所得税の納付期限は譲渡日が属する月の末日を基準に算定され、申告および納付期限はその末日の翌日から2か月以内です。
所得税法施行令第162条によると、納税義務は譲渡所得が発生した月の末日に成立するため、売買契約締結日、代金決済日、所有権移転日などを総合的に考慮して判断すべきであると規定されています。
したがって、済州不動産弁護士の依頼者の父親の納税義務は、建物の売却代金30億ウォンをすべて受領した時点を基準として、その月の末日に成立したと判断できます。
しかし、依頼者の父親は、納税義務が生じる前に依頼者へ売買代金の一部を渡していたことが分かります。
2. 済州不動産弁護士 | 主な争点の整理
済州不動産弁護士が該当する法理を検討したところ、父親が故意に租税犯処罰法に違反した事実はなく、依頼者にも幇助の嫌疑がないことを明らかにしました。
済州不動産弁護士 | 父親に対する正犯の嫌疑の成否
済州不動産弁護士はまず、依頼者の父親が租税犯処罰法の違反者に当たるかどうかを法理に基づいて検討しました。
韓国大法院の判例によると、譲渡所得税の納税義務は、売買代金をすべて受領した日が属する月の末日に成立します。
依頼者の父親は、譲渡所得税の納税義務が成立する前に財産の一部を依頼者へ贈与していたため、租税犯処罰法違反の構成要件を満たしていませんでした。
したがって、正犯の犯罪が成立しないため、依頼者の幇助の嫌疑も成立しません。
済州不動産弁護士 | 依頼者に対する幇助の嫌疑の成否
済州不動産弁護士は、正犯の犯罪嫌疑が成立して初めて、幇助犯としての嫌疑も成立すると主張しました。
韓国大法院の判例(2022도5826)によると、譲渡所得税の納税義務が成立していない状態で行われた財産の贈与は、租税犯処罰法違反罪の構成要件を満たさないと判示されています。
したがって、依頼者の幇助の嫌疑も成立しませんでした。
済州不動産弁護士 | 依頼者に幇助の故意なし
済州不動産弁護士の依頼者は、父親が祖父から譲り受けた建物を売却した際に譲渡所得税を納付しなかった事実を知りませんでした。
また、滞納に係る納付義務を免れるために、依頼者へ4億ウォンを渡したのかについても全く知りませんでした。
済州不動産弁護士の依頼者は、事件当時英国に滞在しており、父親とは連絡を絶ってから20年が経過していたため、このような事実を知らなかったと主張しました。
依頼者は、振り込まれた4億ウォンを不正な用途に使用せず、借金の返済や生活費に充てていたため、幇助の故意もなかったと主張しました。
3. 済州不動産弁護士 | 事件結果・不送致
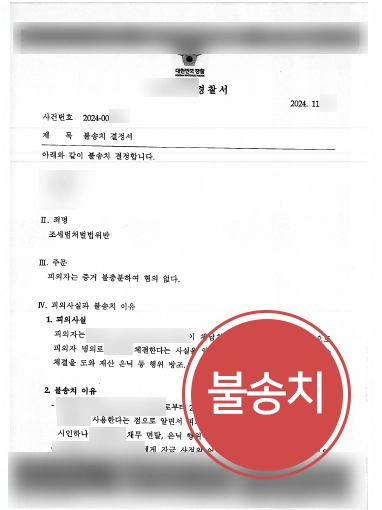
済州不動産弁護士のサポートにより、依頼者は租税犯処罰法違反幇助の嫌疑について、嫌疑がないことが認められ、不送致決定を受けました。
済州不動産弁護士の依頼者は、父親が譲渡所得税を滞納していた事実や納税義務を免れる意図があったことを知らず、受け取った金銭を不正な目的で使用していなかったことが認められました。
また、父親の租税犯処罰法違反の嫌疑が成立しないとの法理上の判断が示されたことで、依頼者に対する幇助の嫌疑も成立しないとの結論に至りました。
最終的に依頼者は法的責任を免れ、濡れ衣を晴らすことができました。本件は、租税法と刑事法の原則に沿った適用が重要であることを改めて確認した事例となりました。
当該依頼者のように、不当に立件されて捜査機関の取調べを受ける状況になった場合は、🔗済州弁護士にご相談ください。
本コンテンツは法務法人(有限)大倫の実際の業務事例をもとに一部脚色して作成されたものであり、著作権は当社に帰属します。
無断転載・複製・配布などの著作権侵害行為に対しては、関連法令に基づく措置が取られる場合があります。


租税犯処罰法違反、より詳しく迅速に相談したい方は
専門弁護士に相談する
関連情報
この事例に関連する法律情報をご確認ください。
法律情報をもっと見る大倫の主な強み


大倫独自のAI・IT技術を 活用した訴訟戦略

240名以上の 主要メンバー

月間1,200件以上の 事件取扱経験
* 2025년 월평균 기준
大韓弁護士協会 広告規定 第4条第1号 遵守
見る

弁護士
法律相談のご予約
すべての相談は専門弁護士が検討したうえで
専門的に進めるため、予約制で実施しています。
電話相談
1800-7905
365日24時間 相談受付可能


オンライン相談
ご依頼者のための
リーガルサービスを提供します。

チャット相談
KakaoTalkチャンネル
法務法人 大倫 弁護士






前の記事
城南刑事弁護士の弁護事例|賭博犯罪に関与した依頼者をサポートし執行猶予
次の記事
知的財産権侵害 | 損害賠償訴訟を提起された依頼者を支援し賠償金60%減額
一覧を見る






