




CONTENTS
- 1. ESG開示 | 持続可能性開示の義務化に関する議論と財務情報連携強化の動向

- 2. ESG開示 | 国内外の開示基準の導入状況
- - KSSB持続可能性開示基準の導入に関する議論
- - ISSB国際基準と国内基準の連携
- - 金融委員会の持続可能性開示ロードマップ
- - ESG開示制度の変化が持つ意味
- 3. ESG開示 | 企業が検討すべき主な事項
- - 開示内容と財務情報の整合性の確保
- - グリーンウォッシングおよびサプライチェーン関連リスクの管理
- - ESGデータ管理および内部統制体制の構築
- 4. ESG開示 | 企業法務グループの支援
- - 企業法務グループの支援を受ける場合

1. ESG開示 | 持続可能性開示の義務化に関する議論と財務情報連携強化の動向
ESG開示は、近年の企業経営環境において重要な検討事項として議論されています。
かつては持続可能性報告書やESG報告書が、企業の社会的責任活動を紹介する手段として活用される場合が多くありました。
しかし近年では、投資家がESG関連情報を投資判断の過程で活用しており、金融当局も持続可能性開示制度の導入を検討するなかで、ESG開示の重要性が高まっています。
特に2026年の金融委員会による持続可能性開示ロードマップの議論と、韓国会計基準院による気候関連の会計適用事例の導入検討が続くなかで、ESG開示は開示の領域を超えて会計・財務分野とも密接に結びついています。
近年では、ESG開示で公開した気候リスクや事業転換計画が財務諸表にも反映されるべきだという議論が広がっており、これに伴い企業は、開示内容の正確性だけでなく、開示情報と財務情報との整合性まで併せて検討しなければならない状況に置かれています。
2. ESG開示 | 国内外の開示基準の導入状況
ESG開示は、近年、国内外の資本市場で制度化が本格的に議論されています。
かつて持続可能性報告書やESG報告書は、企業の社会的責任活動や環境配慮型経営の成果を対外的に知らせる手段として活用される場合が多くありました。
しかし近年では、気候変動、サプライチェーンリスク、人権問題、ガバナンスの課題が企業価値や財務成果に影響を及ぼしうるという認識が広がり、ESG関連情報もまた投資家の意思決定に必要な情報として評価されています。
これに伴い、国際的にはESG関連の開示基準の整備が進められており、国内でも持続可能性開示体制の構築に向けた制度整備が続いています。
特に近年、金融委員会による持続可能性開示ロードマップの議論と、韓国持続可能性基準委員会(KSSB)による基準整備の作業が進められるなかで、ESG開示は企業の主要な開示義務の一つとして議論される状況にあります。
 KSSB持続可能性開示基準の導入に関する議論
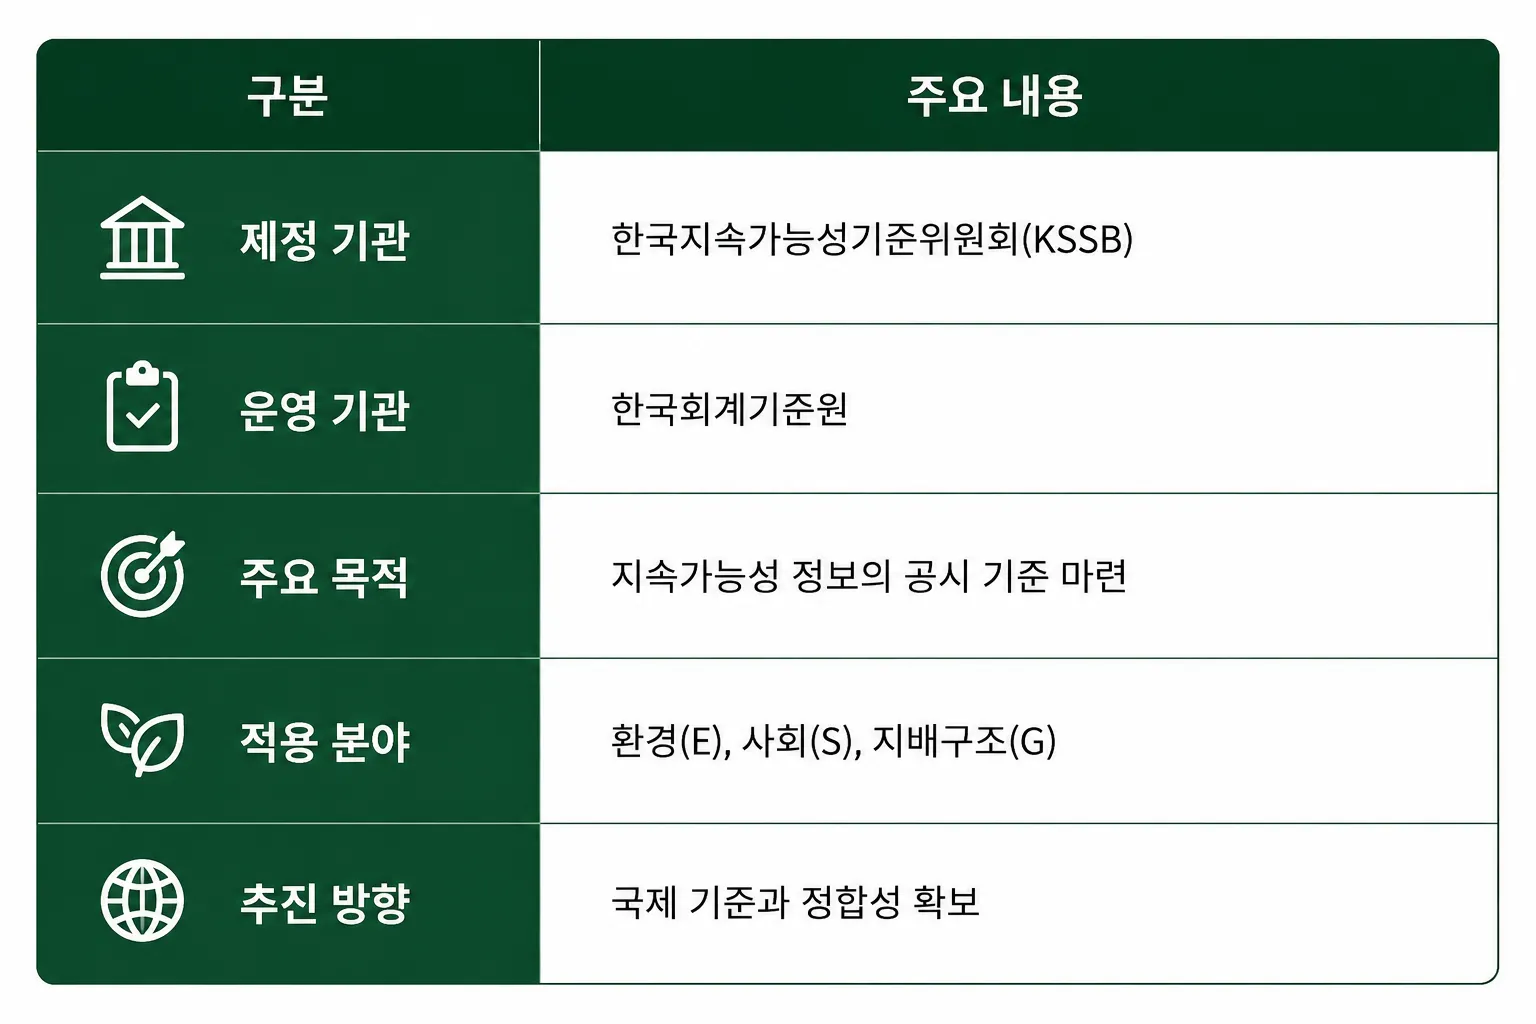
ESG開示は現在、韓国持続可能性基準委員会(KSSB)を中心に国内基準の整備が進められています。
韓国会計基準院傘下のKSSBは、国際基準との整合性を確保しつつ、国内の企業環境を考慮した持続可能性開示基準の開発を進めています。
KSSB基準は、投資家が企業の持続可能性に関連する危険と機会を評価するうえで必要な情報を提供することを目的としており、気候変動だけでなく社会的要素やガバナンス要素まで含む体制として議論されています。
特に、従来の持続可能性報告書が企業ごとの自主基準に基づいて作成される場合が多かったのに対し、KSSB基準は開示の範囲と内容に一定の基準を適用することで、比較可能性と信頼性を高める方向が検討されています。
ISSB国際基準と国内基準の連携
ESG開示は、国際持続可能性基準委員会(ISSB)が整備した基準とも密接に結びついています。
ISSBは2023年、国際的な開示基準であるIFRS S1とIFRS S2を公表しました。
IFRS S1は持続可能性に関連する財務情報開示の一般要求事項を規定しており、IFRS S2は気候関連の危険と機会に関する開示基準を示しています。
ISSB基準の特徴は、持続可能性情報を企業の財務成果と切り離された概念ではなく、企業価値に影響を及ぼす要素として捉える点にあります。
すなわち、投資家が企業の将来のキャッシュフローや経営成果を評価する過程で、持続可能性に関連する情報を活用できるようにすることを目的としています。
これに伴い、国内でもKSSB基準の整備過程においてISSB基準を重要な参考資料として活用しており、海外投資家の比率が高い企業やグローバルなサプライチェーンに参加する企業は、国際基準の動向を併せて検討する必要があります。
金融委員会の持続可能性開示ロードマップ
区分 | 主な内容 |
|---|---|
関連機関 | 金融委員会 |
開示基準 | KSSB基準の活用に関する議論 |
国際基準 | IFRS S1、IFRS S2 |
開示目的 | 投資家の意思決定支援 |
適用方式 | 段階的な義務化に関する議論 |
主な開示内容 | 持続可能性に関連する危険および機会 |
ESG開示は、金融委員会が推進中の持続可能性開示ロードマップとも関連しています。
金融委員会は、持続可能性情報の開示制度の導入を検討するなかで、一定規模以上の上場会社を対象に段階的な開示義務化を推進する方策を議論してきました。
また、投資家が企業の持続可能性に関連する危険と機会をより正確に把握できるよう、開示基準や適用対象、開示方式などについての検討を進めています。
近年では、適用対象範囲の拡大の可否や、法定開示体制の導入の可能性などについての議論も続いています。
ESG開示制度の変化が持つ意味
ESG開示は、今後、企業が公開すべき情報の範囲を拡大させる方向で議論されています。
従来は財務諸表や事業報告書を中心に企業情報を確認できましたが、今後は気候変動対応戦略、炭素排出管理、サプライチェーンリスク、人権経営、内部統制体制など、さまざまな持続可能性情報も併せて検討対象となる可能性があります。
特に投資家は、企業の現在の財務状態だけでなく、今後発生しうる危険と機会を併せて分析しようとする傾向を示しており、こうした流れのなかでESG開示は、企業の経営戦略やリスク管理体制を外部に説明する重要な手段として活用されています。
したがって企業は、ESG開示を別個の報告業務と捉えるのではなく、財務、法務、コンプライアンス、経営戦略と連携した管理体制の一部として検討する必要があります。
3. ESG開示 | 企業が検討すべき主な事項
ESG開示は、企業が持続可能性に関連する情報を外部に公開する手続きを超えて、会計、財務、サプライチェーン、内部統制、コンプライアンスの領域と結びつく管理体制として議論されています。
近年では、投資家がESG開示を企業の長期的なリスク要因や事業戦略を把握する資料として活用しており、監督機関もまた開示情報の信頼性と客観性を重視して確認しています。
これに伴い企業は、持続可能性情報の収集段階から開示後の事後管理段階まで、さまざまな要素を点検する必要があります。
開示内容と財務情報の整合性の確保
区分 | 主な検討事項 |
|---|---|
事業転換計画 | 生産施設の縮小、事業再編 |
資産価値 | 資産減損の検討可能性 |
引当負債 | 施設復旧費用の検討 |
金融資産 | 信用リスクおよび損失の可能性 |
財務情報 | 開示内容との整合性 |
ESG開示に記載された内容と財務諸表に反映される情報との間に相違が生じた場合、開示の信頼性が問題として提起される可能性があります。
たとえば、カーボンニュートラル目標の達成のために生産施設の縮小や事業構造の転換計画を開示した場合には、その計画が資産価値、キャッシュフロー、引当負債などに影響を及ぼす事項であるかを併せて確認する必要があります。
環境規制への対応過程で施設復旧費用が見込まれる場合には引当負債の検討が必要となることがあり、気候変動リスクにさらされた金融資産を保有している場合には、信用リスク評価の過程で関連要素が考慮されることがあります。
したがって、ESG開示の作成段階から事業計画、投資計画、会計処理の方向が互いに一致しているかを点検することが重要です。
グリーンウォッシングおよびサプライチェーン関連リスクの管理
ESG開示は、企業が外部に公開する公式情報であるだけに、客観的な根拠資料に基づいて作成される必要があります。
炭素排出削減目標や再生可能エネルギー使用拡大計画などを記載する場合には、関連数値の算定基準と推進状況を併せて管理する必要があります。
また、海外の取引先や投資機関は、サプライチェーン管理の状況、人権関連の方針、協力会社の管理体制などに関する資料を要求する場合が多いため、関連情報もまた体系的に管理することが望ましいです。
ESGデータ管理および内部統制体制の構築
温室効果ガス排出量、エネルギー使用量、産業安全指標、サプライチェーン情報などは、複数の部署に分散している場合が多いため、収集基準と管理手続きを明確に設定することが重要です。
また、開示の前段階で検証および承認の手続きを運用し、担当部署ごとの役割を具体化しておくことが必要です。
近年では、ESG情報に対する外部認証の要求も拡大する傾向にあるだけに、ESG担当部署だけでなく、財務部署、法務部署、コンプライアンス支援組織などが共に参加する管理体制を構築する方策も検討することができます。
4. ESG開示 | 企業法務グループの支援
ESG開示は、持続可能性情報を開示する手続きを超えて、企業の会計、財務、内部統制、サプライチェーン管理および規制対応体制の全般と結びつく領域へと拡大しています。
特に、開示内容と財務情報の整合性、グリーンウォッシングリスク、海外サプライチェーン規制への対応、データ検証体制の構築などは、企業が継続的に点検すべき事項です。
大韓民国9位のローファームである法務法人大倫(2025年の国税庁付加価値税申告基準)は、企業弁護士、環境弁護士、金融弁護士が協業し、ESG開示、持続可能性開示、サプライチェーン規制およびESGコンプライアンスに関する顧問業務を提供しています。
企業法務グループの支援を受ける場合
▶ 持続可能性報告書、ESG報告書、事業報告書および財務諸表間の整合性検討を通じた開示情報の不一致リスクの点検
▶ グリーンウォッシング問題の予防に向けた、環境関連の主張、環境配慮型マーケティング文言、カーボンニュートラル宣言などに関する法的妥当性の検討
▶ EUサプライチェーンデューデリジェンス、炭素国境調整制度(CBAM)、海外取引先のESG要求事項などグローバルESG規制への対応に関する助言およびコンプライアンス体制の検討
▶ ESGデータ管理体制、内部統制手続き、検証および承認プロセスの構築過程で生じる法律・規制上の問題の検討および改善策の提示
ESG開示に関連する法律的な検討や規制対応が必要な場合は、🔗企業弁護士との相談を通じて、企業の状況に適した対応の方向性を検討していただければと思います。











