




CONTENTS
- 1. 会計不正調査 | 監査妨害の制裁強化事例の概要及び改正内容

- - 金融監督院が明らかにした主要な改正内容
- 2. 会計不正調査 | 金融当局が問題視した監査妨害行為の構造
- - 資料提出拒否
- - 虚偽資料提出
- - 監査委員会要求への不応
- 3. 会計不正調査 | 監査妨害が重大な違反行為として評価される理由
- - 会計監督体系
- - 会計不正の摘発過程
- - 会計監督機能の無力化
- 4. 会計不正調査 | 企業が確認すべきリスクと対応戦略
- - 主要なリスク
- - 企業弁護士の戦略

1. 会計不正調査 | 監査妨害の制裁強化事例の概要及び改正内容
会計不正調査の過程では、企業が保有している会計資料、内部文書、契約書、財務資料などが主要な調査対象となります。
したがって、監督機関や外部監査人が求める資料を適時に提出することは、会計監督体系が正常に機能するための前提条件といえます。
金融監督院は、2025年の「外部監査及び会計等に関する規定施行細則」改正案を通じて、従来の監理妨害行為だけでなく、外部監査妨害行為と内部監査妨害行為を制裁対象に含めました。
これは、会計不正調査の過程で調査自体を無力化しようとする試みをより厳格に規律するための措置と解釈されます。
今回の改正の核心は、会計不正が実際に摘発されたかどうかとは別に、会計不正調査を妨害する行為自体を独立した危険要素として評価するという点です。
 金融監督院が明らかにした主要な改正内容
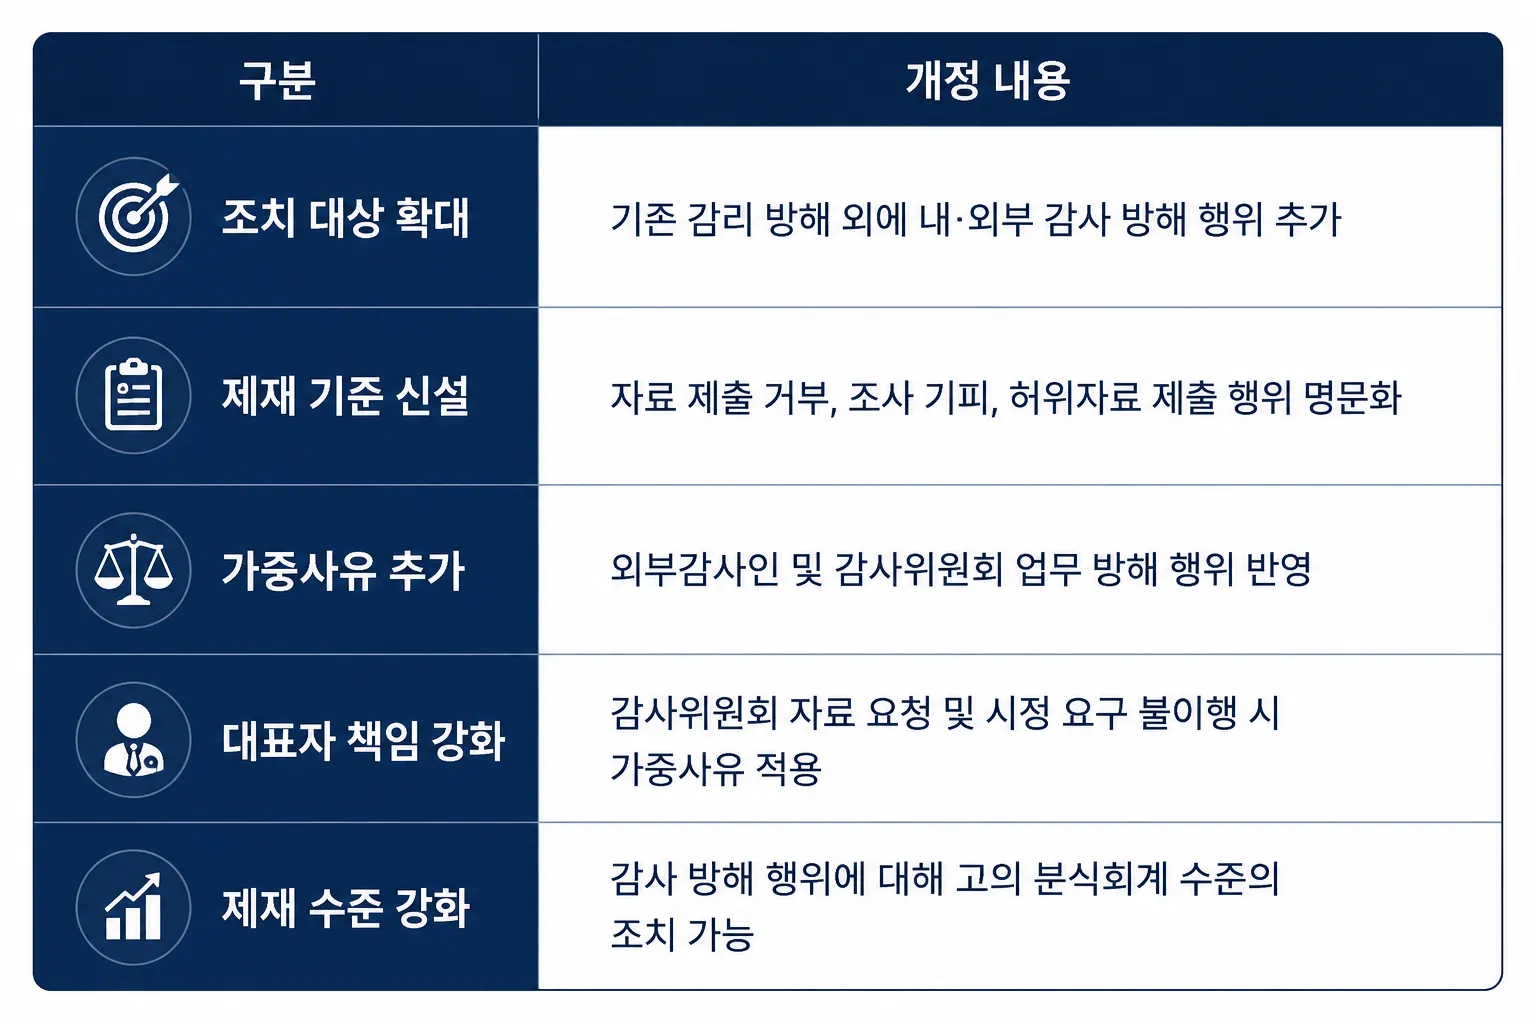
従来は、実際の会計処理基準違反の有無や粉飾会計の発生有無に焦点が当てられる場合が多くありました。
しかし、今回の改正は、会計不正調査の過程で資料の提出を拒否したり虚偽資料を提出したりする行為も、会計監督体系の実効性を損なう可能性があるという点に注目しています。
特に金融当局は、内部監査、外部監査、会計審査・監理へとつながる会計監督体系が正常に機能するためには、調査対象企業の協力が不可欠であるとみています。
したがって、調査に必要な資料を繰り返し提出しなかったり、事実と異なる資料を提出したりする場合には、実際の会計基準違反の有無とは別に、監督機能自体を妨害する行為として評価される可能性があります。
今回の改正は、会計不正の摘発後の制裁だけでなく、会計不正調査の実効性を確保するための事前的な管理体系を強化することに目的があり、企業にとっては調査協力義務と内部統制体系の運営の重要性がより高まったことを示す事例と評価できます。
2. 会計不正調査 | 金融当局が問題視した監査妨害行為の構造
会計不正調査に関する規定改正の事例で注目すべき部分は、実際に粉飾会計が摘発された事件ではないという点です。
金融当局は、会計基準違反の事実が確認される前の段階でも、監査や調査を妨害する行為自体が会計監督体系を毀損する可能性があると判断しました。
会計不正調査は、企業の財務諸表が会計基準に従って作成されているかを確認する手続きです。
この過程で金融監督院、外部監査人、監査委員会は、関連資料を確保して事実関係を検証します。しかし、資料の提出が行われなかったり虚偽資料が提出されたりした場合、調査自体が正常に進行することが難しくなります。
区分 | 内容 |
|---|---|
資料提出拒否 | 資料提出要求を繰り返し拒否したり遅延させたりする行為 |
調査妨害・忌避 | 調査、閲覧、確認の手続きを妨害する行為 |
虚偽資料提出 | 事実と異なる資料を提出する行為 |
監査要求への不応 | 監査又は監査委員会の要求に従わない行為 |
是正要求の不履行 | 会計処理の修正要求を履行しない行為 |
金融当局は、こうした状況が繰り返される場合、会計不正の摘発機能が事実上無力化される可能性があるとみて、今回の改正を通じて監査妨害行為を加重制裁事由として追加しました。
資料提出拒否
会計不正調査では、財務諸表、会計帳簿、契約書、伝票、税金計算書など様々な資料が調査対象となります。
金融監督院や外部監査人は、当該資料をもとに取引の実質と会計処理の適正性を検討します。
したがって、資料の提出が行われない場合、会計基準違反の有無を判断することが難しくなる可能性があります。
今回の改正案は、資料提出要求や閲覧要求に対して正当な事由なく3回以上拒否・妨害・忌避する行為を措置対象に含めました。
虚偽資料提出
会計不正調査は、提出された資料を前提に事実関係を確認する手続きです。
したがって、虚偽資料が提出されると、監督機関は歪められた情報をもとに判断を進めるリスクが存在します。
実際には存在しない取引を正常な取引に見せかけたり、取引の時点と金額を異なって記載した資料を提出したりする場合、調査結果自体に影響を及ぼす可能性があります。
金融当局が虚偽資料の提出を監査妨害行為として明示した理由も、会計監督体系の信頼性を損なう可能性があるためです。
監査委員会要求への不応
今回の改正案は、外部監査人だけでなく、監査又は監査委員会の職務遂行を妨害する行為も加重事由に含めました。
監査委員会は、会社の会計処理の適正性と内部統制の運営状況を点検する役割を担います。
したがって、代表取締役や経営陣が資料提供要求、情報提供要求、費用支援要請などを正当な理由なく拒否する場合、内部監査機能が正常に機能することが難しくなる可能性があります。
金融当局は、こうした行為が結果的に会計不正調査の実効性を損なう可能性があると判断しました。
3. 会計不正調査 | 監査妨害が重大な違反行為として評価される理由
会計不正調査に関する規定改正で最も注目される部分は、監査妨害行為に対して故意の粉飾会計に準ずる水準の制裁が可能となるようにしたという点です。
実際に会計基準違反の事実が確認されていないにもかかわらず、監査妨害自体が重大な違反行為として評価されるという点で、企業の立場ではその意味を検討する必要があります。
金融当局がこうした措置を導入した背景には、会計監督体系の実効性を確保しなければならないという判断があります。
会計監督体系
会計不正調査が実効性を持つためには、内部監査、外部監査、金融当局の会計審査・監理が有機的に機能しなければなりません。
金融当局が監査妨害行為を重大に評価する理由も、こうした会計監督体系の特性と関連しています。
現在、韓国国内の会計監督体系は次のように運営されています。
区分 | 役割 |
|---|---|
内部監査 | 会計処理及び内部統制の点検 |
外部監査 | 財務諸表の適正性の検証 |
会計審査・監理 | 会計基準違反の有無の調査 |
金融委員会 | 最終的な制裁及び行政措置の決定 |
このように各段階は相互に連携して運営されるため、特定の段階で資料の確保が行われなかったり監査手続きが妨害されたりする場合、会計監督体系全般の実効性が低下する可能性があります。
会計不正の摘発過程
会計不正調査は、外部監査の過程や公示資料の分析過程で異常な兆候が発見されて始まる場合が多くあります。
金融当局は、会計処理の適正性を確認するために、財務諸表だけでなく契約書、会計帳簿、税金計算書、資金の流れに関する資料など様々な資料を検討します。
主要な確認資料 | 検討目的 |
|---|---|
財務諸表 | 会計処理結果の確認 |
会計帳簿 | 取引記録の検証 |
契約書 | 取引の実在性の確認 |
税金計算書 | 売上・仕入れの事実確認 |
資金内訳 | 取引の流れの分析 |
この過程で資料の提出が正常に行われてこそ、取引の実質と会計処理の適正性を確認することができます。
会計監督機能の無力化
金融当局が監査妨害行為を問題視する理由は、会計不正の摘発機能自体が正常に機能しない可能性があるためです。
資料提出拒否、虚偽資料提出、調査妨害などが発生すると、監督機関は必要な事実関係を確認することが難しくなります。
特に虚偽資料の提出は、歪められた情報をもとに判断が行われるリスクを生じさせるという点で、より重大に評価されます。
結局、監査妨害行為は、内部監査、外部監査、会計審査・監理へとつながる会計監督体系の実効性を損なう可能性があるという点で、今回の規定改正の主要な背景となりました。
4. 会計不正調査 | 企業が確認すべきリスクと対応戦略
会計不正調査に関する規定改正は、実際の会計基準違反の有無だけでなく、調査過程での協力義務の履行の有無も重要な判断要素となり得ることを示しています。
金融当局は、会計資料の提出拒否、虚偽資料の提出、監査妨害行為が会計監督体系の実効性を損なう可能性があるとみて、関連する制裁を強化する方向で制度を整備しました。
特に今回の事例は、会計不正が摘発された場合だけでなく、会計不正調査の過程で発生した妨害行為自体も別途の法的リスクにつながる可能性があるという点で意味があります。
企業の立場では、会計監理や外部監査が始まった後に対応策を検討することだけでなく、平常時から会計資料の管理体系と内部統制手続きが適正に運営されているかを点検する必要があります。
主要なリスク
区分 | 主要な内容 |
|---|---|
監査人の指定 | 一定期間、指定監査の適用が可能 |
役員への制裁 | 代表取締役及び担当役員の解任勧告、職務停止が可能 |
刑事リスク | 役職員の検察への告発の可能性 |
経営リスク | 投資家及び取引先の信頼低下 |
内部統制リスク | 追加の監督及び点検対象への包含が可能 |
今回の改正の特徴は、実際の会計不正の摘発の有無とは別に、監査妨害行為自体が制裁事由となり得るという点です。
したがって、企業は会計基準違反の有無だけでなく、調査過程での協力義務の履行の有無も併せて管理する必要があります。
特に、資料提出拒否、虚偽資料提出、監査委員会要求への不応などが確認された場合、会社だけでなく代表取締役と担当役員にも責任が拡大する可能性があります。
また、金融当局は、会計監督体系が正常に機能できる環境が構築されているかを重要視しています。
これに伴い、会計資料の保管手続き、内部承認体系、監査対応プロセスなどについての点検も必要です。
企業弁護士の戦略
▶ 外部監査人の監査手続き、監査委員会の調査、金融監督院の監理の過程で発生する法的争点の検討及び対応助言
▶ 会計処理基準違反の有無、財務諸表作成の適正性、内部会計管理制度の運営実態に対する事前のリスク分析
▶ 監査人の指定、課徴金・過料の賦課、役員の解任勧告、職務停止などの行政制裁手続きへの対応及び意見書作成の支援
▶ 代表取締役・財務担当役員(CFO)・会計担当者に対する責任範囲の検討及び刑事・行政上のリスク対応助言
▶ 内部統制体系、会計資料の保管体系、監査対応プロセス全般に対するコンプライアンス点検及び改善方策の提示
大韓民国9位のローファーム大倫(2025年国税庁付加価値税申告基準)は、会計士、金融専門弁護士、企業顧問弁護士など多分野の専門家による体系的な協業システムをもとに、企業の会計監理、外部監査、内部統制及び金融規制に関する法的リスク対応を支援しています。
関連する対応が必要な状況であれば、🔗企業弁護士による法律相談予約を通じて、現在の企業の状況に適した手続きと対応の方向を検討してみてください。











