สารบัญ
- 1. ข้อพิพาททางการเงิน | ความหมาย

- 2. ข้อพิพาททางการเงิน | ประเภท
- - ข้อพิพาทด้านการลงทุน
- - ข้อพิพาทเกี่ยวกับเงินกู้
- - ข้อพิพาทเกี่ยวกับประกันภัย
- 3. ข้อพิพาททางการเงิน | การระงับข้อพิพาทด้วยการไกล่เกลี่ย
- - กระบวนการไกล่เกลี่ยข้อพิพาท
- - ผลทางกฎหมายของการไกล่เกลี่ย
- 4. ข้อพิพาททางการเงิน | การระงับข้อพิพาทโดยการดำเนินคดี
- - กระบวนพิจารณาคดีแพ่ง
- - ผลทางกฎหมายของคดีแพ่ง
- 5. ข้อพิพาททางการเงิน | การป้องกันและข้อควรระวัง
- - มาตรการป้องกันก่อนเกิดข้อพิพาท
- - ข้อควรระวังในการสมัครใช้ผลิตภัณฑ์ทางการเงิน
- 6. ข้อพิพาททางการเงิน | แนวทางรับมือ

1. ข้อพิพาททางการเงิน | ความหมาย
ข้อพิพาททางการเงินหมายถึงความขัดแย้งที่เกิดจากสิทธิและหน้าที่ตามสัญญาหรือผลประโยชน์ที่ขัดกันระหว่างผู้บริโภคทางการเงิน เช่น ผู้ฝากเงินและผู้ลงทุน กับสถาบันการเงิน
ข้อพิพาทดังกล่าวอาจเกิดขึ้นได้กับผลิตภัณฑ์และบริการทางการเงินหลากหลายประเภท เช่น เงินกู้ เงินฝาก ประกันภัย กองทุน และตราสารอนุพันธ์ โดยสาเหตุสำคัญได้แก่ การอธิบายผลิตภัณฑ์ไม่เพียงพอ ข้อโต้แย้งเกี่ยวกับความรับผิดต่อความเสียหาย การเรียกเก็บค่าธรรมเนียมเกินสมควร และการให้ข้อมูลที่ไม่ครบถ้วน
โดยเฉพาะอย่างยิ่ง ธุรกรรมทางการเงินเชื่อมโยงโดยตรงกับความเสียหายทางการเงิน จึงควรกำหนดแนวทางดำเนินการให้ชัดเจนตั้งแต่ระยะแรกที่เกิดข้อพิพาท
2. ข้อพิพาททางการเงิน | ประเภท
ข้อพิพาททางการเงินโดยทั่วไปหมายถึงความขัดแย้งที่เกิดจากสัญญา ธุรกรรม หรือบริการที่เกี่ยวข้องกับการดำเนินงานของบริษัทการเงิน
ข้อพิพาทอาจมีสาเหตุมาจากปัญหาเกี่ยวกับบริการทางการเงินประเภทต่าง ๆ เช่น เงินกู้ การลงทุน ประกันภัย สัญญา และการบริหารสินทรัพย์
 ข้อพิพาทด้านการลงทุน
หมายถึงความขัดแย้งที่เกิดจากความเห็นหรือผลประโยชน์ที่ไม่สอดคล้องกันระหว่างผู้ลงทุนกับสถาบันการเงิน
ข้อพิพาทอาจเกิดขึ้นเมื่อผู้ลงทุนได้รับความเสียหายจากการอธิบายความเสี่ยงของผลิตภัณฑ์การลงทุนไม่เพียงพอ การชักชวนให้ลงทุนโดยไม่ถูกต้อง หรือการให้ข้อมูลผลิตภัณฑ์ไม่ครบถ้วน
ข้อพิพาทเกี่ยวกับเงินกู้
ข้อพิพาทเกี่ยวกับเงินกู้หมายถึงความขัดแย้งที่เกิดขึ้นเกี่ยวกับเงื่อนไขของสัญญากู้ยืม
หากไม่สามารถชำระคืนเงินกู้ได้ อาจมีการขอเปลี่ยนแปลงเงื่อนไขการชำระคืนหรือเกิดข้อโต้แย้งเกี่ยวกับอัตราดอกเบี้ย
นอกจากนี้ อาจเกิดข้อพิพาทได้หากทำสัญญาโดยไม่ได้รับคำอธิบายเกี่ยวกับผลิตภัณฑ์เงินกู้อย่างเพียงพอ
ข้อพิพาทเกี่ยวกับประกันภัย
ข้อพิพาทเกี่ยวกับประกันภัยเป็นความขัดแย้งเกี่ยวกับสัญญาประกันภัย โดยปัญหาที่พบบ่อยที่สุดคือข้อโต้แย้งเกี่ยวกับการจ่ายเงินประกันภัย
ข้อพิพาทเกี่ยวกับเงินประกันภัยอาจเกิดขึ้นเมื่อบริษัทประกันภัยไม่จ่ายเงินประกันภัยหรือเมื่อมีข้อโต้แย้งเกี่ยวกับจำนวนเงินที่จ่าย
ในกรณีดังกล่าว อาจขอความช่วยเหลือจากทนายความที่เชี่ยวชาญด้านประกันภัยเพื่อการตีความข้อกำหนดในสัญญาและการจัดเตรียมเอกสารหลักฐาน


3. ข้อพิพาททางการเงิน | การระงับข้อพิพาทด้วยการไกล่เกลี่ย
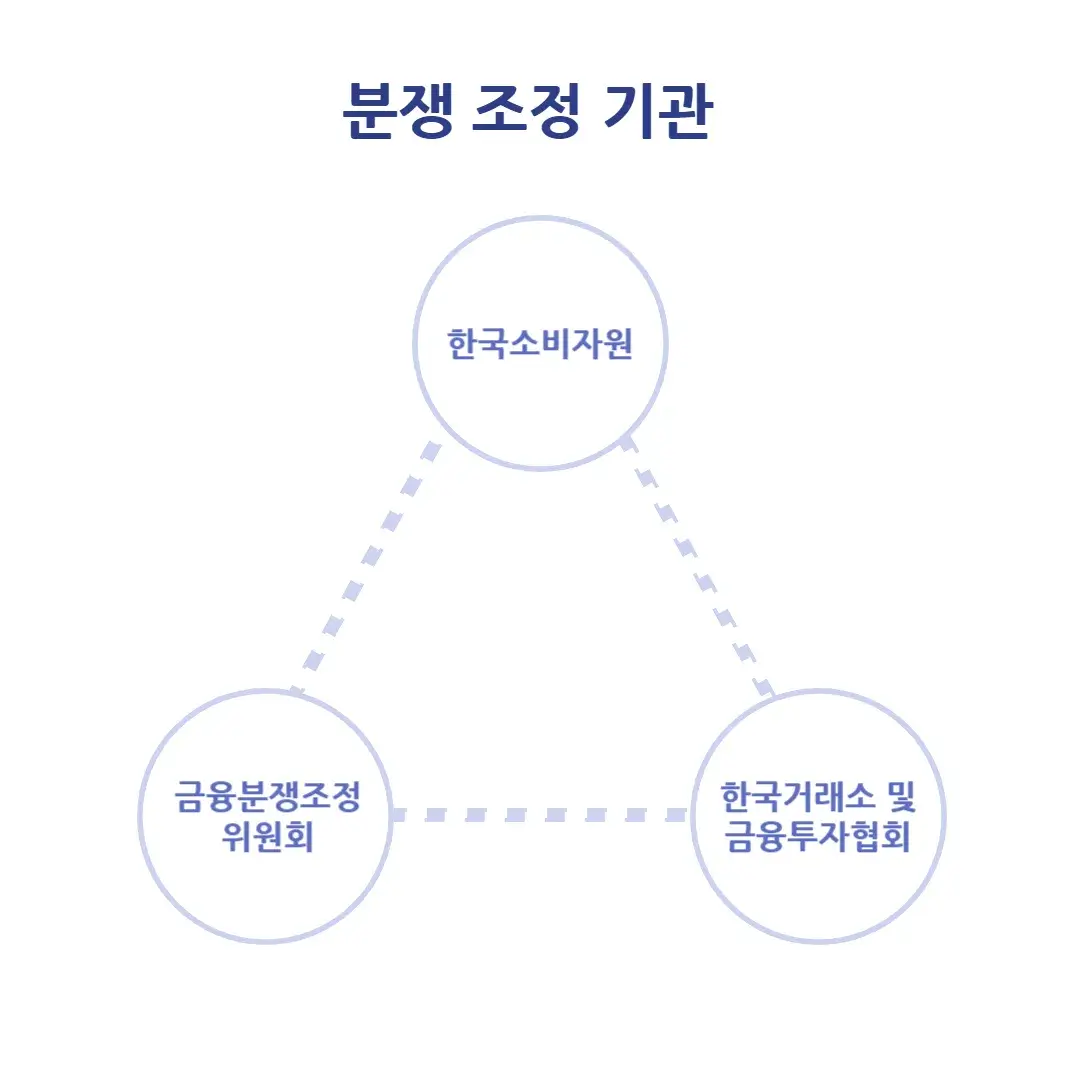
วิธีหนึ่งในการระงับข้อพิพาททางการเงินคือการใช้บริการไกล่เกลี่ยข้อพิพาทจากคณะกรรมการไกล่เกลี่ยข้อพิพาททางการเงิน สำนักงานคุ้มครองผู้บริโภคแห่งสาธารณรัฐเกาหลี ตลาดหลักทรัพย์เกาหลี และสมาคมการลงทุนทางการเงินแห่งเกาหลี
หน่วยงานเหล่านี้จัดให้มีกระบวนการสำหรับไกล่เกลี่ยและระงับข้อพิพาทระหว่างผู้บริโภคทางการเงินกับบริษัทการเงิน
กระบวนการดังกล่าวอาจช่วยให้คู่กรณีบรรลุข้อตกลงและระงับข้อพิพาทได้อย่างรวดเร็วและมีประสิทธิภาพ
กระบวนการไกล่เกลี่ยข้อพิพาท
① การยื่นคำร้องขอไกล่เกลี่ย
เมื่อเกิดข้อพิพาทเกี่ยวกับผลิตภัณฑ์หรือบริการทางการเงิน ผู้มีส่วนได้เสีย เช่น ผู้บริโภคหรือบริษัทการเงิน สามารถยื่นคำร้องขอไกล่เกลี่ยต่อสำนักงานกำกับดูแลการเงินแห่งสาธารณรัฐเกาหลีได้
หากผู้ยื่นคำร้องหลายรายยื่นคำร้องร่วมกัน สามารถแต่งตั้งผู้แทนได้ไม่เกิน 3 คน
ออนไลน์: เว็บไซต์สำนักงานกำกับดูแลการเงินแห่งสาธารณรัฐเกาหลี > ร้องเรียน·แจ้งเบาะแส > ยื่นคำร้อง
ออฟไลน์: ยื่นด้วยตนเอง ณ สำนักงานใหญ่หรือสำนักงานสาขาของสำนักงานกำกับดูแลการเงินแห่งสาธารณรัฐเกาหลี หรือยื่นทางไปรษณีย์
② การเสนอแนะให้ทำข้อตกลง
เมื่อรับคำร้องขอไกล่เกลี่ยแล้ว สำนักงานกำกับดูแลการเงินแห่งสาธารณรัฐเกาหลีจะแจ้งรายละเอียดให้คู่กรณีทราบและตรวจสอบความเป็นไปได้ในการทำข้อตกลงก่อน
หากจำเป็น สำนักงานอาจขอให้คู่กรณีแต่ละฝ่ายส่งเอกสารหรือเปิดโอกาสให้แสดงความคิดเห็น หากคู่กรณีตกลงกันได้โดยสมัครใจในขั้นตอนนี้ กระบวนการไกล่เกลี่ยจะสิ้นสุดลง
③ การส่งเรื่องให้คณะกรรมการไกล่เกลี่ย
หากไม่สามารถบรรลุข้อตกลงได้ภายใน 30 วัน สำนักงานกำกับดูแลการเงินแห่งสาธารณรัฐเกาหลีจะส่งเรื่องให้คณะกรรมการไกล่เกลี่ย
④ การพิจารณาและจัดทำข้อเสนอการไกล่เกลี่ย
คณะกรรมการไกล่เกลี่ยจะพิจารณาเอกสารที่ยื่นและข้ออ้างของคู่กรณีโดยรวม และโดยทั่วไปจะจัดทำข้อเสนอการไกล่เกลี่ยภายใน 60 วัน
⑤ การตอบรับข้อเสนอการไกล่เกลี่ย
ผู้ว่าการสำนักงานกำกับดูแลการเงินแห่งสาธารณรัฐเกาหลีจะเสนอข้อเสนอการไกล่เกลี่ยแก่ผู้ยื่นคำร้องและคู่กรณีที่เกี่ยวข้อง และตรวจสอบว่าจะยอมรับข้อเสนอดังกล่าวหรือไม่
หากผู้ยื่นคำร้องและคู่กรณีที่เกี่ยวข้องไม่ตอบรับภายใน 20 วัน ให้ถือว่าไม่ยอมรับข้อเสนอการไกล่เกลี่ย
⑥ การจัดทำบันทึกการไกล่เกลี่ย
หากคู่กรณีทุกฝ่ายยอมรับข้อเสนอการไกล่เกลี่ย คณะกรรมการไกล่เกลี่ยจะจัดทำบันทึกการไกล่เกลี่ยตามเนื้อหาของข้อเสนอดังกล่าว
ผลทางกฎหมายของการไกล่เกลี่ย
หากคู่กรณีทั้งสองฝ่ายยอมรับข้อเสนอการไกล่เกลี่ยข้อพิพาท ข้อเสนอดังกล่าวจะมีผลทางกฎหมายเช่นเดียวกับบันทึกการประนีประนอมของศาลแห่งสาธารณรัฐเกาหลี
นอกจากนี้ การยื่นคำร้องขอไกล่เกลี่ยข้อพิพาทยังมีผลทำให้อายุความสะดุดหยุดลง
อย่างไรก็ตาม หากสำนักงานกำกับดูแลการเงินแห่งสาธารณรัฐเกาหลีไม่เสนอแนะให้ทำข้อตกลงหรือไม่ส่งเรื่องให้คณะกรรมการไกล่เกลี่ย จะไม่มีผลทำให้อายุความสะดุดหยุดลง
4. ข้อพิพาททางการเงิน | การระงับข้อพิพาทโดยการดำเนินคดี
หากไม่สามารถระงับข้อพิพาททางการเงินด้วยการไกล่เกลี่ยได้ อาจดำเนินคดีแพ่งเพื่อระงับข้อพิพาท
การดำเนินคดีเป็นกระบวนการขอคำพิพากษาจากศาล ซึ่งอาจใช้เวลานานและมีค่าใช้จ่ายสูง
อย่างไรก็ตาม วิธีนี้มีข้อดีคือสามารถระงับข้อพิพาทได้อย่างชัดเจนด้วยผลบังคับทางกฎหมาย
โดยทั่วไป การดำเนินคดีอาจจำเป็นในข้อพิพาทเกี่ยวกับความเสียหายทางการเงินหรือการตีความสัญญา และศาลจะวินิจฉัยโดยพิจารณาจากสัญญา กฎหมายที่เกี่ยวข้อง และพยานหลักฐาน
กระบวนพิจารณาคดีแพ่ง
① การยื่นคำฟ้อง
โจทก์เริ่มดำเนินคดีโดยยื่นคำฟ้องต่อศาลที่มีเขตอำนาจ คำฟ้องต้องระบุรายละเอียดข้อพิพาทและคำขอให้ชัดเจน
② การส่งสำเนาคำฟ้องและการยื่นคำให้การ
ศาลจะส่งสำเนาคำฟ้องให้จำเลย จำเลยต้องยื่นคำให้การภายใน 30 วันนับจากวันที่ได้รับคำฟ้อง และสำเนาคำให้การจะถูกส่งให้โจทก์ด้วย
③ คำพิพากษากรณีไม่ยื่นคำให้การหรือยอมรับข้อเรียกร้อง
หากจำเลยไม่ยื่นคำให้การ หรือยื่นคำให้การที่ยอมรับข้อเท็จจริงตามคำขอทั้งหมดและไม่มีข้อโต้แย้งอื่น ศาลอาจมีคำพิพากษายอมรับคำขอของโจทก์โดยไม่ดำเนินกระบวนพิจารณาด้วยวาจา
④ กระบวนการเตรียมการพิจารณาคดี
ศาลจะดำเนินกระบวนการเตรียมการพิจารณาคดีในช่วงเวลาที่กำหนด เพื่อให้ทั้งสองฝ่ายจัดเตรียมข้ออ้างและพยานหลักฐาน
ในขั้นตอนนี้ คู่กรณีจะยื่นคำแถลงเตรียมคดีและพยานหลักฐาน
หากจำเป็น ศาลอาจกำหนดวันนัดเตรียมการพิจารณาคดีและสั่งให้คู่กรณีมาศาล
⑤ การพิจารณาคดีและการสิ้นสุดกระบวนพิจารณา
เมื่อเสร็จสิ้นกระบวนการเตรียมการพิจารณาคดี ศาลจะดำเนินการให้สามารถสิ้นสุดกระบวนพิจารณาได้หลังวันนัดพิจารณาครั้งแรก และคู่กรณีต้องให้ความร่วมมือ
⑥ การพิจารณาคดีและคำพิพากษา
เมื่อสิ้นสุดกระบวนพิจารณา ศาลจะอ่านคำพิพากษาตามผลการพิจารณาคดี
ผลทางกฎหมายของคดีแพ่ง
หากไม่ยอมรับคำพิพากษา ต้องยื่นอุทธรณ์ภายในระยะเวลาที่กำหนด
กล่าวโดยเฉพาะ คู่ความฝ่ายที่แพ้คดีต้องยื่นอุทธรณ์ภายใน 2 สัปดาห์นับจากวันที่ได้รับคำพิพากษา หากไม่ยื่นอุทธรณ์ภายในระยะเวลาดังกล่าว คำพิพากษาจะถึงที่สุดและมีผลทางกฎหมาย
ระยะเวลาอุทธรณ์เป็นระยะเวลาบังคับที่ไม่อาจเปลี่ยนแปลงได้ หากพ้นกำหนด สิทธิอุทธรณ์จะสิ้นไป
5. ข้อพิพาททางการเงิน | การป้องกันและข้อควรระวัง
การป้องกันข้อพิพาททางการเงินและการดำเนินการอย่างทันท่วงทีเมื่อเกิดข้อพิพาทจำเป็นต้องอาศัยความใส่ใจอย่างต่อเนื่อง
ต่อไปนี้คือแนวทางสำคัญสำหรับป้องกันข้อพิพาทล่วงหน้าและรับมืออย่างเหมาะสมเมื่อเกิดปัญหา
มาตรการป้องกันก่อนเกิดข้อพิพาท
① การจัดทำและตรวจสอบสัญญาให้ชัดเจน
ควรตรวจสอบรายละเอียดของสัญญาอย่างรอบคอบ และปรึกษาบริษัทการเงินหรือผู้เชี่ยวชาญอย่างเพียงพอเกี่ยวกับส่วนที่ไม่ชัดเจนก่อนทำสัญญา
② การให้และตรวจสอบข้อมูลอย่างโปร่งใส
ควรได้รับข้อมูลเกี่ยวกับผลิตภัณฑ์และบริการทางการเงินอย่างถูกต้องและเพียงพอ ส่วนผู้บริโภคควรสอบถามและตรวจสอบประเด็นที่ตนไม่เข้าใจ
③ การเสริมสร้างการกำกับดูแลการปฏิบัติตามกฎหมายภายในองค์กร (สำหรับองค์กรธุรกิจ)
สถาบันการเงินและองค์กรธุรกิจควรเสริมสร้างการปฏิบัติตามกฎหมายและการควบคุมภายใน เพื่อลดโอกาสเกิดข้อพิพาทล่วงหน้า
ข้อควรระวังในการสมัครใช้ผลิตภัณฑ์ทางการเงิน
① อ่านหนังสือชี้ชวนและข้อกำหนดของผลิตภัณฑ์อย่างละเอียด
ควรสมัครใช้ผลิตภัณฑ์หลังจากเข้าใจโครงสร้าง ปัจจัยเสี่ยง และค่าธรรมเนียมอย่างถูกต้องแล้ว และควรตรวจสอบข้อกำหนดที่สำคัญแยกต่างหาก
② ระวังโฆษณาที่รับประกันผลตอบแทนสูงเกินสมควร
ควรระมัดระวังผลิตภัณฑ์ทางการเงินที่เสนอผลตอบแทนสูงผิดปกติ เนื่องจากอาจมีความเสี่ยงเกี่ยวกับการฉ้อโกง
③ ปรึกษาผู้เชี่ยวชาญเมื่อจำเป็น
สำหรับผลิตภัณฑ์การลงทุนหรือผลิตภัณฑ์ทางการเงินที่ซับซ้อน ควรตัดสินใจหลังจากปรึกษาผู้เชี่ยวชาญด้านการเงินหรือทนายความ
6. ข้อพิพาททางการเงิน | แนวทางรับมือ
ข้อพิพาททางการเงินเป็นเรื่องที่ต้องอาศัยความรู้ทางกฎหมายเฉพาะด้านและรายละเอียดเชิงลึก โดยผลลัพธ์อาจแตกต่างกันตามความซับซ้อนของข้อพิพาทและการตีความกฎหมายการเงิน
ดังนั้น การจัดการข้อพิพาททางการเงินจึงไม่เพียงต้องตรวจสอบข้อเท็จจริง แต่ยังต้องเข้าใจและใช้กฎหมายกับแนวคำพิพากษาที่เกี่ยวข้องอย่างถูกต้อง
สำนักงานแห่งนี้มีทนายความด้านการเงินที่มีประสบการณ์ในการปฏิบัติงานเกี่ยวกับข้อพิพาททางการเงิน
ทนายความมีประสบการณ์ในการดำเนินข้อพิพาททางการเงินประเภทต่าง ๆ เช่น ข้อพิพาทด้านการลงทุน ข้อพิพาทเกี่ยวกับเงินกู้ และข้อพิพาทเกี่ยวกับประกันภัย พร้อมเสนอแนวทางที่เหมาะสมกับสถานการณ์ของลูกความ
นอกจากการดำเนินคดีแล้ว สำนักงานยังเสนอแนวทางระงับข้อพิพาทด้วยอนุญาโตตุลาการและการไกล่เกลี่ย โดยคำนึงถึงผลประโยชน์ของลูกความ
หากกำลังประสบปัญหาข้อพิพาททางการเงิน การปรึกษาทนายความด้านการเงินอาจเป็นทางเลือกหนึ่งที่ช่วยประกอบการพิจารณาอย่างรอบคอบ
See More