


交易与案例
违反关税法 | 就进口受限物品虚假申报涉嫌违反关税法,防御实刑
这是就违反关税法寻求帮助的委托人的案例。这是协助因进口禁止进口物品而涉嫌违反关税法的委托人、成功防御实刑的案例。
1. 因涉嫌违反关税法而寻求帮助的委托人
这是涉嫌违反关税法寻求帮助的委托人的案例。
委托人是生产建筑材料及合成橡胶制品的公司的内部董事,数十年来一直进口特定原材料、经营家族企业。
然而,由于法令修订,此前一直正常进口的合成树脂类废料突然被指定为禁止进口的废弃物,因此陷入了无法再获取原材料的境地。
在工厂面临停工危机之际,委托人将原材料的形状压制或切割,伪装成如同合成树脂片材或条材产品的样子,随后以关联公司的名义进行虚假申报、试图通关。
然而,在海关通关过程中,查实了实际物品与申报内容不一致的事实,最终委托人因涉嫌违反关税法被起诉。
违反关税法常见问题
Q. 违反关税法包括哪些行为?
A. 提到违反关税法,很多人往往只会联想到走私进口。
但实际上,△未申报即搬入物品的情形 △虽已申报但以与实际物品不同的内容申报的情形 △为少缴税款而虚报价格或税率申报的情形 △未取得进口所需的许可·批准或以不正当方法进口的情形 △在申报书上虚假填写必填事项的情形等,都可能构成违反关税法。
Q. 因违反关税法被查获,处罚力度有多大?
A. 处罚力度会因案件性质而有很大差异。
禁止品进出口 | 7年以下有期徒刑或7千万韩元以下罚金 |
走私进口 | 5年以下有期徒刑或关税额10倍与物品原价中较高金额以下的罚金 |
偷逃关税 | 3年以下有期徒刑或偷逃关税5倍与物品原价中较高金额以下的罚金 |
规避进口限制的分批进口 | 3年以下有期徒刑或物品原价以下的罚金 |
Q. “虚假申报”与“走私进口”有何不同?
A. 两个概念相似但存在差异。
虚假申报是指在申报书上将必填事项填写得与事实不符。
而走私进口则是完全不申报,或引入与申报内容完全不同的物品的情形。
准确判断案件的具体事实关系属于哪一种是必不可少的。
Q. 与环境管制或废弃物管制也有关联吗?
A. 若进口物品属于“废弃物”,则不仅是关税法的问题,还会同时违反有关废弃物跨国转移的法律,从而可能面临双重制裁。
因此,必须确认原材料是否可能被归类为废弃物、是否需要韩国环境部的单独许可。
Q. 在侦查阶段应如何应对?
A. 在关税法案件中,初期提交的资料与态度很重要。
需要就△品目分类·性状相关资料 △不存在偷逃税额目的这一点 △补正许可·批准程序的努力 △问题物品是否退运·废弃 △内部合规教育及防止再犯对策等充分加以说明。若这些资料得到认可,在量刑时可能获得相当程度的酌情考虑。
Q. 主动申报或更正申报是否有利?
A. 主动申报或更正申报可能起到减轻处罚的作用。
但这并不意味着刑事责任本身得以免除,减轻的幅度会因违反类型与故意程度而有所不同。
因此,若正在考虑主动申报,务必与专家商议、制定应对方案。
2. 为涉嫌违反关税法的委托人制定的辩护策略
着手为涉嫌违反关税法的委托人制定辩护策略。
由具有多起违反关税法案件经验的关税专业律师,与持有关税师资格的关税专门委员展开协作应对。
关税专业律师,强调认罪及反省
关税专业律师强调,委托人对相关嫌疑全部认罪并深刻反省。
此外,律师主张本案并非出于偷逃税款或有计划走私进口的意图,而是源于因法令修订导致原料骤然中断、家族企业陷入存亡危机的紧迫状况,并请求从宽处理。
关税专业律师,强调并非周密策划的犯罪
在家族企业面临存亡危机之际,委托人听到“只要改变形状,就有可能以其他品目进口”的说法,加之实际上数十年来毫无问题地合法进口原料的经验,因而产生了模糊的期待与轻率的判断。
关税专业律师强调,委托人并非从一开始就明确认识到属于违法并周密策划的犯罪。
关税专业律师,强调不存在再犯可能性
关税专业律师强调,问题物品全部已立即退运处理,且案发后出售了该工厂、完全停止了利用该原材料的生产,因此完全不存在再犯的可能性。
此外,律师提交称,今后计划建立品目分类事前审查以及针对关税·环境管制的合规流程,以防止相同问题再次发生。
3. 涉嫌违反关税法,成功防御实刑
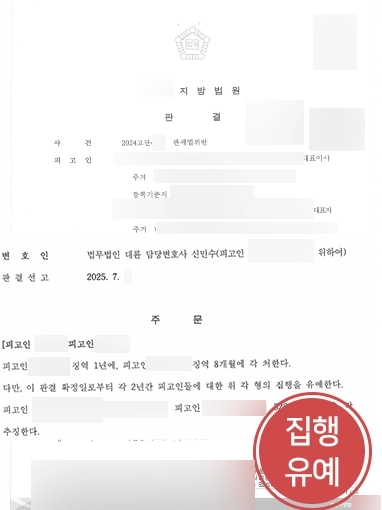
协助涉嫌违反关税法的委托人的结果,法院综合考虑了委托人的全面认罪与反省、因法令骤然修订而产生的不得已情形、问题物品全部退运及出售工厂等事后措施,判处缓刑以代替实刑宣告。
本案是一起表明即便属于违反关税法,结果也会因犯罪动机与经过、事后措施、是否存在再犯可能性而有很大差异的案例。
尤其在与进口受限物品相关的案件中,若相信“只要改变形状或名称进行申报即可”的错误建议并照此实行,可能承担重大的刑事责任。
因此,在进口管制发生变更或品目分类存在争议时,务必利用事前审查制度或经过专家咨询、安全地推进相关程序,这一点很重要。
违反关税法,能否独自应对?
因涉嫌违反关税法而接受调查或审判时,很多人会苦恼“不聘请律师、独自应对是否可行?”。
实际上,若初期应对失误,可能会在无意中被认定具有犯罪故意,或受到不必要的过重处罚。
以下是独自应对时至少应当留意的要点。
▶明确梳理事实关系
应当具体梳理何时、以何种方式进口了何种物品。
需要毫无遗漏地保全海关申报书、合同、装运单据、交易明细等。
最好自行梳理有关犯罪意图的部分,例如“是否存在减少税额的目的”“是否因不了解许可·批准程序而发生”等。
▶确认是否取得许可·批准
必须确认问题物品是否为进口受限物品、是否属于废弃物。
若在未经批准的情况下进口了需要环境部、产业部等相关机构许可的物品,则应承认该事实并审视此前是否存在补救的方法。
▶准备反省文·请愿书
在调查阶段诚实地承认事实,并在审判过程中提交反省文或请愿书,也会有所帮助。
若拥有公司或雇有员工,可强调“这对维持生计·就业是必不可少的”这一点。
▶制定防止再犯对策
案发后,为防止相同问题再次发生,需要建立内部规定·合规制度。
若能证明已引入品目分类事前审查制度、进口前专家咨询程序等事实,可能在量刑时起到有利作用。
本内容基于大伦律师事务所(有限)的真实业务案例改编撰写,著作权归本所所有。
对于未经授权的转载、复制及传播等侵权行为,本所将依据相关法律采取措施。


违反关税法,想要更详细、更快速的咨询?
咨询专业律师
相关信息
查看与本案例相关的法律信息。
了解更多法律信息大伦的核心优势



律师
法律咨询预约
所有咨询均由专业律师审核后
以专业方式进行,因此采取预约制。
电话咨询
1800-7905
全年365天24小时受理咨询


在线咨询
为委托人提供
量身定制的法律服务。

聊天咨询
KakaoTalk频道
大伦律师事务所 律师




上一篇
未成年人性犯罪 | 未成年人拟制强奸嫌疑实刑辩护案例
下一篇
跟踪骚扰处罚防御案例 | 以跟踪骚扰暂缓起诉防御跟踪骚扰处罚
查看列表






