




CONTENIDO
- 1. Fiscalidad internacional | Celebración de convenios fiscales entre Estados

- - Convenios celebrados y Estados participantes
- 2. Fiscalidad internacional | Ajuste tributario de las operaciones internacionales
- - Definición de relación de vinculación
- - Tributación conforme a la sustancia de las operaciones indirectas
- - Métodos de determinación del precio de plena competencia
- - Operaciones con intervención de terceros y operaciones de compensación
- - Ajuste respecto del valor en aduana
- 3. Fiscalidad internacional | Presentación de documentación sobre operaciones internacionales
- - Errores en la elaboración del informe país por país
- 4. Fiscalidad internacional | Cooperación tributaria entre Estados
- - Procedimiento de acuerdo mutuo y arbitraje
- 5. Fiscalidad internacional | Sistema de declaración de cuentas financieras en el extranjero
- 6. Fiscalidad internacional | Imposición mínima global
- 7. Fiscalidad internacional | Sanciones administrativas pecuniarias conforme a la Ley de Ajuste de los Impuestos Internacionales
- - Medidas de respuesta para las empresas afectadas

1. Fiscalidad internacional | Celebración de convenios fiscales entre Estados
En el ámbito de la fiscalidad internacional surgen con frecuencia conflictos entre potestades tributarias y problemas de elusión fiscal en las operaciones de empresas multinacionales.
Para resolverlos, se han establecido convenios fiscales entre Estados y se ha adaptado la legislación interna. Una de las principales normas internas es la «Ley de Ajuste de los Impuestos Internacionales de la República de Corea».
Esta Ley regula el ajuste tributario de las operaciones internacionales, la cooperación entre Estados en la administración tributaria, la declaración de activos en el extranjero y la imposición mínima global, entre otras materias.
En las operaciones internacionales, cuando exista una persona distinta a la que correspondan las rentas, los rendimientos u otros conceptos sujetos a tributación, dicha persona tendrá la condición de obligada tributaria a efectos de aplicar el convenio fiscal.
En particular, la Ley de Ajuste de los Impuestos Internacionales se aplica con preferencia a las disposiciones sobre impuestos nacionales y locales, y excluye la aplicación de las normas sobre el cálculo de operaciones indebidas previstas en la Ley del Impuesto sobre la Renta y la Ley del Impuesto sobre Sociedades de la República de Corea.
 Convenios celebrados y Estados participantes
En virtud del Convenio Multilateral BEPS, destinado a aplicar medidas relacionadas con los convenios fiscales para prevenir la erosión de las bases imponibles y el traslado de beneficios, las medidas contra BEPS se incorporan automáticamente a los convenios fiscales vigentes sin necesidad de negociaciones bilaterales individuales entre los Estados participantes.
La República de Corea participa en el Convenio Multilateral BEPS para contribuir a la cooperación internacional como miembro de la OCDE y del G20.
Cuando un obligado tributario considere que una determinada liquidación tributaria vulnera un convenio fiscal, podrá formular una objeción en cualquiera de los Estados contratantes dentro de un plazo de 3 años.
La situación de los Estados con los que se han celebrado otros acuerdos es la siguiente.
- Convenios para evitar la doble imposición: 96 países
- Acuerdos de intercambio de información tributaria: 12 países
- Convenio multilateral sobre asistencia administrativa mutua en materia fiscal: 144 países participantes


2. Fiscalidad internacional | Ajuste tributario de las operaciones internacionales
En las operaciones internacionales con partes vinculadas extranjeras, cuando el precio de la operación sea inferior o superior al precio de plena competencia, es decir, al precio aplicado en operaciones entre un residente, una sociedad nacional o un establecimiento permanente en Corea y una persona que no sea una parte vinculada extranjera, podrá declararse la base imponible y la cuota tributaria ajustadas conforme al precio de plena competencia, así como solicitarse su rectificación.
(1) Declaración conforme al precio de plena competencia y solicitud de rectificación (artículo 6)
-Cuando se haya realizado una operación con una parte vinculada extranjera, podrá declararse la base imponible o solicitarse su rectificación conforme al precio de plena competencia
-Al presentar la declaración deberán aportarse documentos como la «declaración de ajuste del precio de la operación» y los «documentos acreditativos del método de cálculo del precio de plena competencia»
(2) Facultad de rectificación del jefe de la oficina tributaria
-La Administración tributaria podrá determinar o rectificar la cuota tributaria conforme al precio de plena competencia
-Cuando se haya aplicado el mismo método de cálculo durante varios ejercicios fiscales, dicho criterio deberá aplicarse de forma continuada
Definición de relación de vinculación
Tributación conforme a la sustancia de las operaciones indirectas
Las estructuras de elusión fiscal que utilizan a terceros o varias operaciones, es decir, las operaciones indirectas, se consideran operaciones realizadas directamente atendiendo a su sustancia, y se limita la aplicación de los convenios fiscales.
En estos casos, el obligado tributario deberá acreditar que la operación respondía a una finalidad empresarial legítima para evitar consecuencias desfavorables.
Métodos de determinación del precio de plena competencia
Conforme a la Ley de Ajuste de los Impuestos Internacionales de la República de Corea, el precio de plena competencia se determina mediante el precio calculado aplicando un método razonable de entre los 6 métodos siguientes.
Cuando una operación carezca de racionalidad o resulte difícil determinar su sustancia, podrá considerarse una operación reestructurada.
Si una empresa pretende aplicar el mismo método de cálculo durante un periodo determinado, podrá solicitar la aprobación previa del Servicio Nacional de Impuestos de la República de Corea, para lo cual deberá seguirse un procedimiento de acuerdo mutuo entre ambos Estados.
No obstante, la aprobación previa podrá revocarse si no se cumplen debidamente sus condiciones o si una modificación del convenio fiscal hace que su contenido deje de ser adecuado, entre otros supuestos.
Cuando se acredite la aplicación de un método de cálculo razonable, podrá concederse la exención de la sanción por declaración insuficiente.
Operaciones con intervención de terceros y operaciones de compensación
- Aunque la operación se haya realizado indirectamente a través de una parte vinculada, se aplicarán las normas sobre precios de transferencia si se reconoce su sustancia
- Las operaciones de compensación acordadas previamente podrán ajustarse considerándolas una sola operación
Ajuste respecto del valor en aduana
- Podrán ajustarse previamente la valoración anticipada del valor en aduana y la determinación del precio de plena competencia a efectos de los impuestos nacionales
- Se aplicará tras la coordinación entre el Servicio Nacional de Impuestos y el Servicio de Aduanas de la República de Corea
- Cuando el ajuste del precio de las mercancías importadas genere una diferencia entre la cuota de los impuestos nacionales y los derechos de aduana, podrá solicitarse la rectificación del impuesto sobre la renta o del impuesto sobre sociedades
Ver más
3. Fiscalidad internacional | Presentación de documentación sobre operaciones internacionales
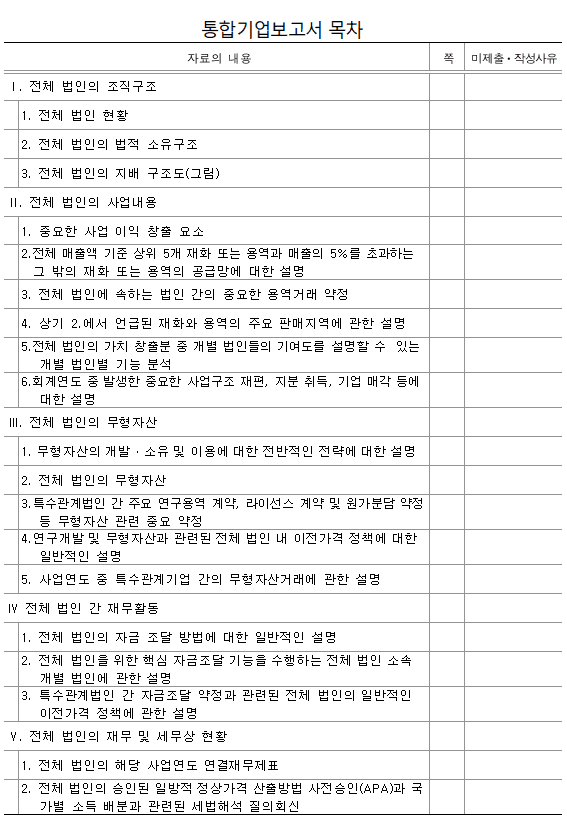
Los obligados tributarios sujetos a obligaciones fiscales derivadas de operaciones internacionales deberán presentar el informe maestro, el informe local y el informe país por país, entre otros documentos, ante el jefe de la oficina tributaria coreana en un plazo máximo de 12 meses desde el último día del mes en el que finalice el ejercicio fiscal.
No obstante, cuando la sociedad matriz última sea una sociedad extranjera o una persona no residente, las entidades vinculadas nacionales de un grupo multinacional cuyas ventas consolidadas del ejercicio anterior superen 700 millones más 5 decenas de millones, expresados en euros (o su equivalente), también deberán presentar el informe país por país.
Si no se respeta el plazo de presentación, la autoridad tributaria coreana podrá efectuar la liquidación utilizando datos de empresas similares.
Errores en la elaboración del informe país por país
El informe país por país incluye información esencial sobre la distribución de los ingresos y los impuestos pagados en cada jurisdicción fiscal en la que esté presente el grupo multinacional, así como sobre las principales actividades económicas de sus entidades vinculadas.
Deben tenerse en cuenta los siguientes errores que pueden producirse.
- Indicar obligatoriamente el número de identificación fiscal local al elaborar la lista de entidades vinculadas
- Convertir los datos de distribución a la misma moneda funcional, utilizando necesariamente una sola unidad monetaria
- Indicar los importes totales de los datos de distribución sin decimales y sin abreviar las unidades monetarias
- Asegurarse de que las jurisdicciones fiscales coincidan exactamente en los datos de distribución y en la lista de entidades vinculadas
4. Fiscalidad internacional | Cooperación tributaria entre Estados
La autoridad competente de la República de Corea podrá intercambiar con la autoridad del otro Estado contratante información tributaria destinada a la liquidación y recaudación de impuestos, la resolución de impugnaciones tributarias y el ejercicio de acciones penales.
Procedimiento de acuerdo mutuo y arbitraje
Cuando sea necesario consultar con el otro Estado contratante sobre la aplicación o interpretación de un convenio fiscal, podrá solicitarse al ministro de Economía y Finanzas o al comisionado del Servicio Nacional de Impuestos de la República de Corea, entre otras autoridades, que inicie un procedimiento de acuerdo mutuo.
No obstante, el procedimiento no se iniciará cuando ya exista una sentencia firme de un tribunal nacional o extranjero, cuando la solicitud haya sido presentada por una persona que no esté legitimada conforme al convenio fiscal o cuando el obligado tributario pretenda utilizar el procedimiento de acuerdo mutuo con fines de elusión fiscal.
En particular, debe tenerse en cuenta que no podrá solicitarse el procedimiento de acuerdo mutuo una vez transcurridos 3 años desde la fecha en que se conoció la tributación.
Si se alcanza un acuerdo mutuo, este prevalecerá sobre la aplicación de la legislación interna y se ampliarán tanto el plazo para formular una impugnación como el plazo de caducidad para practicar la liquidación tributaria.
5. Fiscalidad internacional | Sistema de declaración de cuentas financieras en el extranjero
Este sistema exige que, cuando la suma de los saldos de las cuentas financieras en el extranjero de un residente o una sociedad nacional supere los 500 millones de wones surcoreanos al menos uno de los últimos días de cada mes del año correspondiente, la información sobre dichas cuentas se declare en junio del año siguiente ante la oficina tributaria competente.
Personas obligadas a declarar: residentes o sociedades nacionales que sean titulares de cuentas abiertas en empresas o proveedores de servicios de activos virtuales y superen el requisito de saldo; determinados residentes extranjeros, ciudadanos coreanos residentes en el extranjero y empleados de organizaciones internacionales, entre otros, están exentos
Plazo de declaración: del 1 al 30 de junio
Método de declaración : a través de Hometax o de una oficina tributaria, incluyendo el nombre, la dirección, el número de cuenta, el saldo máximo y la información sobre las personas relacionadas
Incumplimiento de la obligación de declarar: en caso de falta de declaración o declaración insuficiente, sanción administrativa pecuniaria del 10 % del importe, con un límite máximo de 1.000 millones de wones surcoreanos
Importe no declarado superior a 5.000 millones de wones surcoreanos: podrá divulgarse la identidad del infractor, incluidos su nombre, denominación social, edad, profesión y dirección, y podrán imponerse una resolución sancionadora mediante notificación y sanciones penales, consistentes en una pena de prisión de hasta 2 años o una multa penal de entre el 13 % y el 20 % del importe no declarado o declarado de forma insuficiente
6. Fiscalidad internacional | Imposición mínima global
Las normas de imposición mínima global, acordadas internacionalmente para hacer frente a la elusión fiscal mediante el traslado de beneficios de los grupos multinacionales y a la erosión de las bases imponibles, tienen como finalidad garantizar una tributación igual o superior al tipo mínimo del 15 %.
Cuando el tipo efectivo aplicado por un determinado Estado a una empresa multinacional sea inferior al 15 %, otros Estados podrán recaudar adicionalmente la diferencia.
Se aplica principalmente a los grupos multinacionales cuyos ingresos superen los 750 millones de euros en al menos 2 ejercicios fiscales de un periodo de 4 años, incluidos aquellos que tengan un establecimiento permanente o una filial en el extranjero.
Quedan excluidas, entre otras, las entidades públicas, las organizaciones internacionales, los fondos de pensiones y las entidades sin ánimo de lucro.
7. Fiscalidad internacional | Sanciones administrativas pecuniarias conforme a la Ley de Ajuste de los Impuestos Internacionales
Cuando se incumplan las obligaciones previstas en la Ley de Ajuste de los Impuestos Internacionales, la legislación de la República de Corea establece sanciones administrativas, incluidas sanciones administrativas pecuniarias.
Incumplimiento de la obligación de presentar documentación, como la declaración de operaciones internacionales o la declaración informativa sobre la imposición mínima global, o presentación de documentación falsa | Sanción administrativa pecuniaria de hasta 100 millones de wones surcoreanos |
Incumplimiento del requerimiento de subsanar la falta de presentación de documentación dentro de los 30 días | Sanción administrativa pecuniaria de hasta 200 millones de wones surcoreanos |
Falta de presentación o presentación de documentación falsa por una sociedad nacional obligada a presentar información sobre operaciones con instrumentos financieros híbridos | Sanción administrativa pecuniaria de hasta 30 millones de wones surcoreanos |
Incumplimiento de la obligación de facilitar información financiera | |
Falta de declaración o declaración insuficiente de cuentas financieras en el extranjero | Sanción administrativa pecuniaria de hasta el 20 % de la diferencia no declarada o declarada de forma insuficiente |
Incumplimiento por residentes que realicen inversiones directas en el extranjero, entre otros, de la obligación de presentar documentación sobre sus sociedades locales extranjeras | Sanción administrativa pecuniaria de hasta 50 millones de wones surcoreanos |
Medidas de respuesta para las empresas afectadas
- Utilización activa de acuerdos previos sobre precios de transferencia (APA) y operaciones indirectas
- Establecimiento de un sistema integrado de información para gestionar los riesgos relacionados con la presentación de documentación
- Necesidad de diseñar la estructura de las operaciones conforme a una finalidad empresarial sustantiva
- Consideración de la no deducibilidad de intereses excesivos y de las rentas consideradas dividendos
- Gestión de la información sobre los titulares reales y establecimiento de un sistema de respuesta respecto de la información financiera
- Preparación para las políticas contra BEPS y las auditorías fiscales internacionales
Un abogado especializado en fiscalidad internacional puede prestar asesoramiento sobre el conjunto de cuestiones fiscales relacionadas con la entrada de empresas extranjeras en Corea y las inversiones en el extranjero de empresas coreanas.
Mediante el análisis de los riesgos fiscales estructurales de las empresas multinacionales, la gestión de cuestiones relativas a los precios de plena competencia y de transferencia, la interpretación de convenios fiscales y la actuación en controversias con la Administración tributaria, el asesoramiento fiscal facilita las operaciones internacionales de las empresas clientes.
Este despacho presta asesoramiento para la interpretación conjunta de la normativa y la práctica tributarias nacionales e internacionales, así como para la elaboración de estrategias.
Se ofrece un servicio integral mediante un equipo de trabajo formado por profesionales de la fiscalidad internacional, abogados especializados en materia tributaria, contables, asesores fiscales y abogados extranjeros de Estados Unidos que asesoran sobre el Derecho estadounidense.
Ver más













