CONTENIDO
- 1. Constitución de una sociedad por extranjeros | Descripción general de la constitución de una sociedad local

- - Modalidades de acceso al mercado coreano
- - Efectos de la constitución de una sociedad
- 2. Constitución de una sociedad por extranjeros | Requisitos para constituir una sociedad local
- - Diferencias respecto de una sucursal en Corea de una empresa extranjera
- 3. Constitución de una sociedad por extranjeros | Procedimiento para constituir una sociedad local
- - Registro empresarial y registro como empresa de inversión extranjera
- - Procedimiento para establecer una sucursal en Corea
- 4. Constitución de una sociedad por extranjeros | Lista de comprobación previa

1. Constitución de una sociedad por extranjeros | Descripción general de la constitución de una sociedad local
A continuación, resumimos el procedimiento para constituir una sociedad por extranjeros.
La constitución de una sociedad local en Corea puede servir de base para que los inversores y las empresas extranjeras accedan al mercado coreano.
Con la expansión del mercado mundial, sigue aumentando la entrada de empresas extranjeras en Corea y, paralelamente, crece de forma constante la demanda de extranjeros que desean constituir sociedades en el país.
Explicaremos de forma general el procedimiento, las modalidades jurídicas y los aspectos que deben tenerse en cuenta al constituir una sociedad local en Corea por parte de extranjeros.
 Modalidades de acceso al mercado coreano
Una sociedad local es una modalidad mediante la cual una persona física o jurídica extranjera establece una base de operaciones en Corea, ya sea constituyendo directamente una sociedad en la República de Corea o adquiriendo participaciones en una sociedad existente.
Además de constituir una sociedad por extranjeros, existen otras modalidades, como efectuar una aportación a una sociedad ya constituida, acceder al mercado como empresario individual, establecer una sucursal conforme al procedimiento previsto en la Ley de Transacciones de Divisas o instalar una oficina de representación que no genere rentas en Corea.
No obstante, una persona jurídica extranjera no puede registrarse en Corea como empresario individual.
Se clasifica como «parte en una operación de divisas» conforme a la Ley de Transacciones de Divisas y, si cumple determinados requisitos, puede registrarse como «empresa de inversión extranjera» al amparo de la Ley de Promoción de la Inversión Extranjera.


Efectos de la constitución de una sociedad
Los efectos jurídicos aplicables a las empresas de inversión extranjera son los siguientes.
1) Misma condición que una persona jurídica coreana
La sociedad local constituida por un extranjero tiene en Corea la misma condición jurídica que una persona jurídica coreana
Recibe el mismo trato conforme a toda la legislación coreana, incluida la normativa tributaria, mercantil y civil
Salvo que existan disposiciones especiales, las actividades de inversión extranjera están liberalizadas en Corea
2) Aplicación del régimen tributario
Todos los impuestos, incluidos el impuesto sobre la renta, el impuesto sobre sociedades y el impuesto sobre el valor añadido, se aplican de la misma forma que a las sociedades ordinarias
Si no adopta la forma de sucursal, se clasifica como establecimiento permanente
3) Condición de empresa de inversión extranjera
Una vez completado el registro conforme a la Ley de Promoción de la Inversión Extranjera, la recuperación de la inversión y la transferencia de dividendos están sujetas a menos restricciones
También pueden aplicarse diversas ventajas administrativas, como el permiso de estancia de larga duración (visado D-8)
2. Constitución de una sociedad por extranjeros | Requisitos para constituir una sociedad local
Para invertir en Corea a través de una sociedad local, los extranjeros deben cumplir los siguientes requisitos.
Importe mínimo de la inversión
- Para obtener la consideración de empresa de inversión extranjera conforme a la Ley de Promoción de la Inversión Extranjera y la Ley Mercantil (Código de Comercio) de la República de Corea, se requiere un capital mínimo de 100 millones de wones surcoreanos
- Cuando se realice una aportación a una sociedad coreana ya existente, dicha aportación debe permitir adquirir al menos el 10 % del total de las participaciones con derecho de voto
- Si la inversión es inferior a 100 millones de wones surcoreanos o la participación adquirida es inferior al 10 %, resulta aplicable la Ley de Transacciones de Divisas de la República de Corea
Modalidades de aportación
- Las aportaciones pueden efectuarse en efectivo o en especie
- Debe acreditarse la entrada de moneda extranjera mediante una transferencia o su introducción por la aduana
Forma societaria
- Las formas societarias permitidas por la Ley Mercantil de la República de Corea incluyen la sociedad por acciones, la sociedad limitada, la sociedad colectiva, la sociedad comanditaria y la sociedad de responsabilidad limitada, entre otras
Diferencias respecto de una sucursal en Corea de una empresa extranjera
Empresa de inversión extranjera | -Tiene la condición de persona jurídica coreana -El inversor extranjero y la empresa de inversión extranjera tienen personalidades jurídicas independientes -El importe mínimo de cada inversión es de 100 millones de wones surcoreanos -Está sujeta a tributación por todas sus rentas nacionales y extranjeras (9~21 %) |
Sucursal en Corea de una empresa extranjera | -Tiene la condición de persona jurídica extranjera -La sede principal y la sucursal constituyen la misma persona jurídica -No existe un límite para el importe de la inversión -Está sujeta a tributación por las rentas de fuente coreana (10~22 %) |
3. Constitución de una sociedad por extranjeros | Procedimiento para constituir una sociedad local
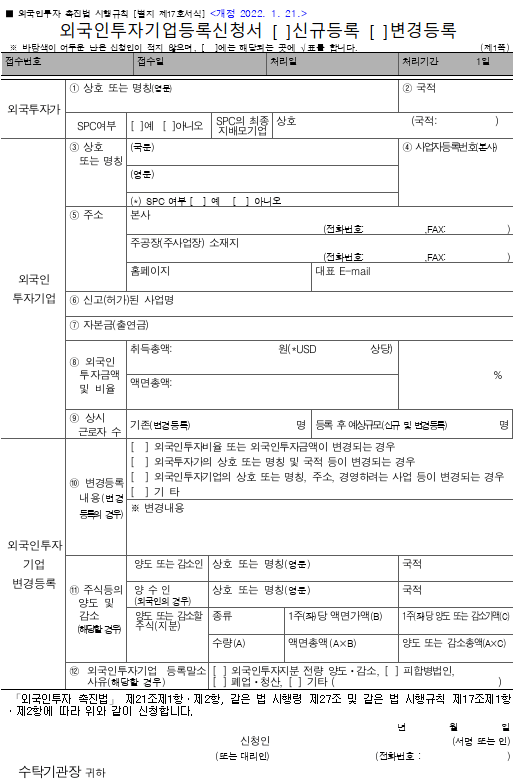
El procedimiento para constituir una sociedad local puede resumirse del siguiente modo.
1) Declaración de inversión extranjera
El inversor extranjero o su representante presenta la declaración de inversión extranjera ante la Agencia de Promoción del Comercio y la Inversión de Corea (KOTRA), un banco de divisas en Corea o una oficina comercial coreana.
2) Transferencia y depósito de los fondos
El inversor extranjero debe transferir los fondos a una cuenta en moneda extranjera de un banco de divisas designado o introducirlos personalmente en el país y obtener un certificado de declaración de divisas después de declararlos en la aduana.
Los fondos deben depositarse en una cuenta de custodia para el desembolso del capital social y debe obtenerse el correspondiente certificado de depósito.
3) Inscripción registral de la constitución de la sociedad
En el caso de una sociedad por acciones, puede optarse por la constitución mediante promotores o mediante suscripción, y debe haber al menos 1 promotor.
Documentación que debe preparar el inversor extranjero
Los documentos emitidos por autoridades administrativas extranjeras deben contar con una apostilla o con legalización consular.
- Declaración de aceptación del cargo
- Pasaporte o documento de identidad emitido por la autoridad competente
- Poder para presentar la solicitud de inscripción registral
- Formulario de declaración del sello
- Certificado de la persona jurídica
Registro empresarial y registro como empresa de inversión extranjera
Una vez completada la inscripción registral de la sociedad constituida por extranjeros, debe tramitarse el registro empresarial.
Debe obtenerse un número de registro de persona jurídica y solicitarse el certificado de registro empresarial ante la oficina tributaria competente.
Entre los documentos que deben presentarse se encuentran el certificado del registro de la persona jurídica, los estatutos sociales, el libro registro de accionistas y el contrato de arrendamiento.
Posteriormente, debe solicitarse el registro ante el organismo en el que se presentó la declaración de inversión extranjera en un plazo de 60 días desde la fecha en que se completó el desembolso de la inversión.
Tras el registro se expide el certificado de empresa de inversión extranjera, que puede utilizarse para transferir dividendos o solicitar un visado D-8.
Procedimiento para establecer una sucursal en Corea
Los establecimientos de una empresa extranjera se clasifican del siguiente modo.
- Sucursal : desarrolla actividades empresariales que generan ingresos en Corea
- Oficina de representación : sin desarrollar actividades empresariales, desempeña funciones no comerciales, como comunicaciones de trabajo, estudios de mercado o actividades de investigación y desarrollo
Para establecer una sucursal en Corea, una empresa extranjera debe declararlo ante un banco de divisas y el Ministerio de Economía y Finanzas de la República de Corea, y puede resultar necesario el examen de los organismos competentes.
Una vez completada la declaración de establecimiento de la sucursal, se tramitan la inscripción registral de la actividad y el registro empresarial.
Para cerrar una sucursal, debe presentarse la correspondiente declaración de cierre ante el responsable del banco de divisas designado para las operaciones.
Posteriormente, para transferir al extranjero el producto de la enajenación de los activos mantenidos en Corea, deben presentarse los siguientes documentos.
[Documentos adjuntos para la recuperación del producto de la liquidación]
- Declaración de cierre de la sucursal en Corea de una empresa extranjera
- Informe de liquidación certificado por un auditor de cuentas
- Certificado de cumplimiento de las obligaciones tributarias
- Importe de los fondos de explotación introducidos, beneficios no distribuidos, etc.
- Certificado del saldo bancario
4. Constitución de una sociedad por extranjeros | Lista de comprobación previa
Se garantiza la transferencia al extranjero de los rendimientos de las acciones adquiridas por el inversor extranjero, del producto de la venta de acciones y otros valores, así como del principal, los intereses y las comisiones pagaderos en virtud de contratos de préstamo
Dado que los requisitos de autenticación notarial, apostilla y legalización consular varían según el país, los procedimientos de traducción y acreditación pueden resultar complejos.
El representante de una sociedad constituida por extranjeros puede solicitar un permiso de estancia en Corea (D-8), lo que puede contribuir a la gestión estable de la empresa.
Los documentos exigidos varían según la nacionalidad del fundador y el método de certificación documental, por lo que antes de constituir la sociedad puede solicitarse información a la Agencia de Promoción del Comercio y la Inversión de Corea o a un banco de divisas.
La inscripción registral y el registro de una sociedad constituida por extranjeros comportan numerosos requisitos documentales. Además de establecer un centro de actividad en Corea, este proceso está estrechamente relacionado con la transferencia de divisas, la expedición de visados, las declaraciones tributarias y la recuperación de la inversión.
El cumplimiento adecuado del procedimiento requiere conocer la Ley de Promoción de la Inversión Extranjera y la Ley Mercantil, así como satisfacer con precisión los requisitos relativos a la inversión y a cada trámite. Según el caso, puede resultar necesaria la asistencia de abogados especializados, auditores de cuentas y asesores fiscales pertenecientes a un bufete, así como de profesionales coreanos encargados de trámites jurídicos y registrales.