




CONTENIDO
- 1. Inspección aduanera | Importancia de responder a la inspección

- 2. Inspección aduanera | Descripción general y modalidades de inspección
- - Criterios de selección de los sujetos inspeccionados
- - Principales ámbitos de inspección
- 3. Inspección aduanera | Procedimiento y métodos de inspección
- - Duración máxima de la inspección aduanera
- - Principales métodos de inspección aduanera
- - Lista de documentos que deben prepararse para la inspección
- - Conclusión de la inspección y vías de impugnación
- - Resolución de notificación sancionadora
- 4. Inspección aduanera | Protección de los derechos del contribuyente y medidas coercitivas
- - Ámbitos en los que puede solicitarse la protección de derechos
- - Posibilidad de adoptar medidas coercitivas
- 5. Inspección aduanera | Orientaciones prácticas para las empresas inspeccionadas

1. Inspección aduanera | Importancia de responder a la inspección
La inspección aduanera es el procedimiento por el que se examinan los libros contables, documentos y bienes del contribuyente para determinar o rectificar la base imponible y la cuota de los derechos aduaneros.
La aduana revisa el conjunto de las operaciones aduaneras del contribuyente, detecta posibles infracciones y permite corregir omisiones tributarias, declaraciones falsas y otras irregularidades.
La inspección puede realizarse mediante visita o por escrito. Los funcionarios de aduanas facultados para ejercer funciones de policía judicial conforme al Derecho coreano pueden llevar a cabo tanto actuaciones de investigación no coercitivas como diligencias coercitivas, entre ellas solicitar una orden de prisión provisional, efectuar registros e incautaciones y detener a una persona sorprendida en flagrante delito.
Las actividades de importación y exportación constituyen un pilar importante de la economía nacional y conllevan necesariamente diversas normas y procedimientos en materia aduanera.
Dado que el sistema aduanero sirve para mantener el orden del comercio internacional y proteger la industria nacional, además de influir considerablemente en las finanzas públicas, resulta conveniente que las empresas importadoras y exportadoras apliquen correctamente la normativa aduanera y cumplan debidamente las distintas obligaciones de declaración.


2. Inspección aduanera | Descripción general y modalidades de inspección
La inspección aduanera es un procedimiento administrativo en el que los funcionarios de las aduanas adscritas al Servicio de Aduanas de la República de Corea examinan directamente los libros contables, facturas tributarias, justificantes de origen, registros de operaciones en divisas y otros documentos y bienes de los importadores, exportadores o contribuyentes, con arreglo a la Ley de Aduanas de la República de Corea, para comprobar si la base imponible y la cuota tributaria se han declarado correctamente.
Se distingue de una mera verificación posterior y puede adoptar diversas modalidades, como la inspección mediante visita, la inspección documental o la inspección simplificada, que van más allá de la revisión ordinaria de documentos.
En particular, desde 2024 se ha introducido un sistema de inspección simplificada para reducir tanto la carga de las aduanas como la de las empresas que cumplen debidamente sus obligaciones.
Este sistema se diferencia de las inspecciones periódicas y extraordinarias existentes. Se aplica a empresas que requieren cierto grado de comprobación, pero presentan un riesgo relativamente bajo, y permite concluir el procedimiento tras obtener las aclaraciones necesarias mediante una revisión principalmente documental o una visita de corta duración.
La creación del sistema de inspección simplificada ofrece a las empresas de bajo riesgo la ventaja de reducir considerablemente la duración de la inspección aduanera y el alcance de la documentación que deben presentar.
 Criterios de selección de los sujetos inspeccionados
Los sujetos inspeccionados se seleccionan mediante una valoración conjunta de los siguientes criterios.
Inspección periódica
- Indicios de incumplimiento derivados del análisis periódico del grado de cumplimiento
- Necesidad de verificación por no haber sido objeto de inspección durante los últimos 4 años o más
- Inspección por muestreo mediante selección aleatoria
Inspección extraordinaria
- Incumplimiento de las obligaciones de colaboración tributaria, como presentar declaraciones, solicitudes o documentación para determinar el valor en aduana
- Información concreta sobre evasión tributaria por parte de importadores o exportadores
- Detección de documentación que sustente indicios de evasión tributaria o errores en el contenido declarado
- Entrega de dinero o bienes por el contribuyente a funcionarios de aduanas, o intermediación para dicha entrega
Modalidad | Contenido |
Inspección aduanera (anteriormente, inspección de empresas) | Examen, mediante visita o por escrito, de los libros contables, documentos y bienes del contribuyente para determinar o rectificar la base imponible y la cuota de los derechos aduaneros |
Inspección aduanera periódica (anteriormente, inspección de personas jurídicas) | Comprobación de la legalidad del despacho aduanero de las empresas seleccionadas para una inspección aduanera mediante el método de selección periódica |
Inspección aduanera extraordinaria (anteriormente, inspección planificada) | Comprobación de la legalidad del despacho aduanero de las empresas seleccionadas para una inspección aduanera mediante métodos distintos de la selección periódica |
Inspección simplificada (nueva) | Inspección aduanera de empresas de bajo riesgo seleccionadas entre las sujetas a inspección, teniendo en cuenta su grado de colaboración con la administración aduanera, su nivel de cumplimiento y sus antecedentes de inspecciones aduaneras. Se solicitan y verifican documentos aclaratorios, se reduce a un máximo de 10 días la duración de la visita y se facilitan indicaciones y asesoramiento sobre los aspectos que requieren atención |
※ La anterior «Directriz sobre la gestión de las inspecciones de empresas» fue modificada y pasó a denominarse «Directriz sobre la gestión de las inspecciones aduaneras» ( 2024.01.01)
Principales ámbitos de inspección
- Idoneidad del valor en aduana: aplicación del valor normal de transacción, existencia de relaciones especiales, entre otros aspectos
- Clasificación arancelaria y aplicación de tipos: errores en los códigos HS u omisión de mercancías sujetas a tipos elevados
- Necesidad de permisos, autorizaciones o imposición de condiciones: comprobación de mercancías cuya importación esté prohibida o restringida
- Idoneidad de la cantidad, el peso y las especificaciones
- Legalidad de las solicitudes de reducción o exención de derechos aduaneros
- Comprobación de los certificados de origen de los ALC y de la respuesta a verificaciones posteriores
- Idoneidad de la liquidación de impuestos internos, como el impuesto sobre el valor añadido
- Funcionamiento efectivo de las zonas aduaneras autorizadas
- Cumplimiento de la normativa sobre operaciones en divisas
- Posible vulneración de derechos de propiedad intelectual e industrial
- Posible percepción indebida de devoluciones
3. Inspección aduanera | Procedimiento y métodos de inspección
La inspección aduanera se lleva a cabo sobre la base de estrictas garantías procedimentales.
La aduana debe, en primer lugar, remitir al contribuyente una notificación previa de la inspección aduanera a más tardar 20 días antes de su inicio. Esta notificación debe incluir la información necesaria, como el periodo y las materias objeto de inspección, la lista de documentos que deben presentarse, la duración de la inspección y el compromiso de integridad.
La misma regla se aplica cuando se realiza una nueva inspección.
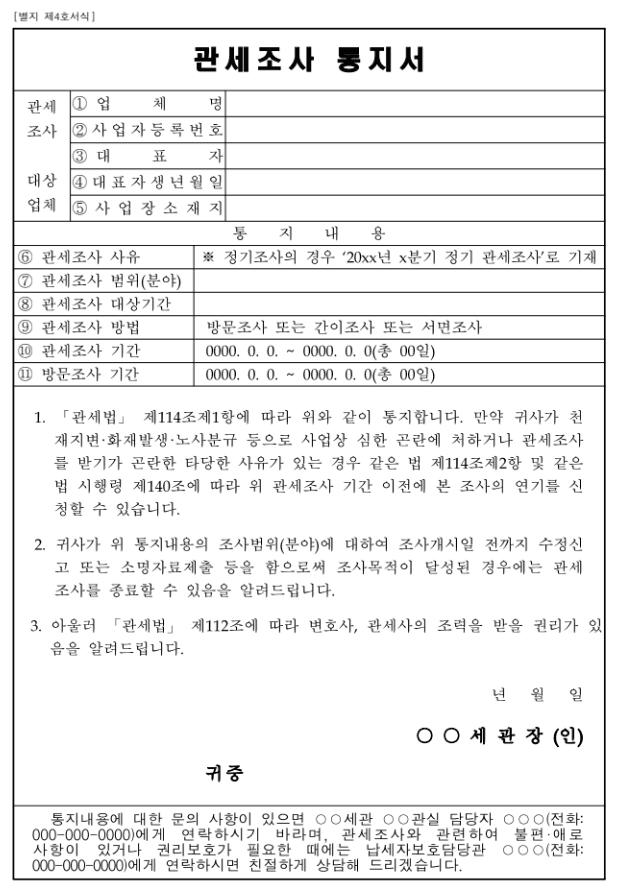
Duración máxima de la inspección aduanera
La normativa establece la duración máxima de la inspección.
- Duración de la inspección general: 90 días
- Duración de la inspección simplificada: 10 días
- Duración de una nueva inspección: 60 días
- Prórroga cuando sea necesaria: 120 días~180 días
- Prórroga del periodo de inspección: 20 días
En las inspecciones mediante visita, la presencia efectiva en las instalaciones no debe superar los 20 días. Cuando se trate de una pequeña o mediana empresa, este periodo puede limitarse a 10 días.
[Principales motivos para prorrogar la inspección]
Principales métodos de inspección aduanera
La inspección aduanera se divide normalmente en inspecciones mediante visita e inspecciones documentales.
Como regla general se realiza una visita, pero el método se determina en función del nivel de riesgo de la empresa y la complejidad del asunto.
- Inspección documental: revisión de documentos y libros contables en las oficinas de la aduana
- Inspección mediante visita: los funcionarios de aduanas visitan directamente la empresa
-Revisión de libros contables y datos informáticos
-Entrevistas con el personal responsable
La inspección documental se aplica cuando la documentación presentada permite ofrecer explicaciones suficientes y la inspección presenta poca complejidad.
No obstante, si se constatan cuestiones que no pueden aclararse mediante una inspección documental, esta puede transformarse en una inspección mediante visita o en una inspección integral.
Debe tenerse en cuenta que la intensidad de la inspección puede variar en función de la fiabilidad de la documentación y la exactitud de las respuestas.
Lista de documentos que deben prepararse para la inspección
La empresa afectada debe preparar la documentación y presentarla al jefe de la aduana en un plazo de 10 días desde la recepción de la notificación de inspección aduanera.
Información sobre la empresa | Documentación descriptiva de la empresa, organigrama de gestión, categorías de mercancías importadas y exportadas, datos de compras y ventas nacionales, entre otros |
Procedimientos comerciales | Procesos operativos comerciales, documentación descriptiva de las mercancías sujetas a despacho aduanero mediante listado, entre otros |
Declaraciones y operaciones de importación y exportación | Justificantes de declaraciones de importación y exportación, facturas comerciales, facturas proforma y lista de contratos de operaciones de importación y exportación |
Operaciones en divisas | Registros de operaciones en divisas, declaraciones de operaciones de capital, declaraciones de inversiones directas en el extranjero, |
Documentación contable y tributaria | Diagrama de flujo de datos del ERP, informe de auditoría, estados financieros de cierre, informe empresarial, libro mayor general, libro de compras, registro de entradas y salidas de existencias, entre otros |
Valor en aduana | Contratos de compraventa de mercancías importadas, documentación sobre precios, registros del pago de gastos, contratos sobre cánones, comisiones o asistencia a la producción, entre otros |
Operaciones entre partes vinculadas | Situación de las participaciones recíprocas entre partes vinculadas, cálculo del precio de las mercancías importadas, informe de análisis de precios de transferencia, declaraciones presentadas ante el Servicio Nacional de Impuestos de la República de Corea, entre otros |
Reducciones y exenciones aduaneras | Catálogos y otros documentos descriptivos de las mercancías para las que se solicita una reducción o exención, y registro de seguimiento posterior de las solicitudes |
Requisitos de despacho y devolución de derechos aduaneros | Avisos de importación y exportación, planes de producción, órdenes de trabajo, solicitudes de devolución, entre otros |
Origen de las mercancías | Documentación relativa a la aplicación de tipos arancelarios preferenciales en virtud de acuerdos de origen |
Clasificación arancelaria | Registros de resoluciones anticipadas de clasificación arancelaria, descripciones de las mercancías comercializadas y documentación justificativa de la clasificación, entre otros |
Ver más
Conclusión de la inspección y vías de impugnación
Una vez concluida la inspección aduanera, se celebra una reunión de evaluación, se escuchan las observaciones del contribuyente y se le notifica el resultado. Posteriormente, se recaudan las cuotas tributarias pendientes o se tramitan las infracciones aduaneras.
En esta fase, el contribuyente puede utilizar sucesivamente las vías de impugnación, como la revisión previa a la liquidación tributaria, la formulación de objeciones, la solicitud de revisión y la solicitud de resolución en vía administrativa.
Si, después de solicitar una resolución en vía administrativa, el contribuyente mantiene su impugnación, puede iniciar un proceso contencioso-administrativo en un plazo de 90 días. En ese caso, la demanda se presenta ante el tribunal administrativo coreano competente.
Para utilizar estas vías de impugnación, es necesario organizar la documentación destinada a responder a posibles vulneraciones de derechos y a liquidaciones o recaudaciones indebidas.
Resolución de notificación sancionadora
La resolución de notificación sancionadora de la aduana es un acto administrativo por el que, respecto de infracciones de la Ley de Aduanas consideradas relativamente leves, se requiere el pago de una cantidad equivalente a una multa penal, la entrega de los bienes objeto de decomiso o el pago de una cantidad equivalente al decomiso del valor.
En este caso, la medida no genera antecedentes penales.
Cuando se paga la cantidad indicada o se cumple la resolución de notificación sancionadora, esta produce los mismos efectos que una sentencia judicial firme. Si no se cumple, el asunto puede continuar por la vía penal, incluida su denuncia ante la fiscalía.
4. Inspección aduanera | Protección de los derechos del contribuyente y medidas coercitivas
Los derechos del contribuyente durante una inspección aduanera están garantizados legalmente.
Antes de iniciar la inspección, la aduana debe explicar y entregar al contribuyente la Carta de Derechos del Contribuyente. En virtud de esta, se le garantizan, entre otros, el derecho a limitar la ampliación del alcance de la inspección, solicitar su suspensión y estar acompañado por un representante.
Asimismo, cuando sea necesario ampliar el periodo, las materias o las mercancías objeto de inspección, se requiere la autorización previa del responsable de protección del contribuyente a más tardar 3 días antes de que finalice el periodo de inspección.
Ámbitos en los que puede solicitarse la protección de derechos
Respecto de las cuestiones aún no resueltas definitivamente por el jefe de la aduana, puede solicitarse la protección de derechos al responsable de protección del contribuyente cuando, durante la ejecución efectiva o prevista de actuaciones administrativas aduaneras, un funcionario de aduanas abuse de su potestad discrecional o vulnere indebidamente algún derecho.
- Autorización para ampliar el alcance de la inspección aduanera
- Solicitud de prórroga o suspensión temporal del periodo de inspección aduanera
- Ampliación del periodo de conservación temporal de libros contables y otros documentos
- Decisión de no expedir una factura tributaria de importación rectificativa y cuestiones relativas a su expedición
Sin embargo, las solicitudes de protección relativas a investigaciones de infracciones, investigaciones en materia de divisas o inspecciones de operaciones en divisas no forman parte de las funciones del responsable de protección del contribuyente.
Posibilidad de adoptar medidas coercitivas
La inspección aduanera es una investigación cuasijudicial que no se limita al procedimiento administrativo y puede conllevar la adopción de medidas coercitivas.
La negativa a presentar documentación sin causa justificada puede dar lugar a la imposición de una sanción administrativa pecuniaria y a medidas de incautación. Asimismo, cuando resulte manifiesta una infracción de la Ley de Aduanas de la República de Corea u otra normativa, o se formulen declaraciones falsas al responder a las preguntas de los funcionarios de aduanas, las actuaciones pueden transformarse en una investigación preliminar de infracciones y dar lugar a una denuncia penal o a la imposición de una multa penal.
Además, cuando sea necesario, pueden adoptarse medidas coercitivas, como solicitar información sobre cuentas financieras, ordenar la prohibición de retirar mercancías de un depósito aduanero o requerir documentación de una tercera parte para verificar operaciones en divisas.
Las empresas deben prestar especial atención a estos aspectos y adoptar las medidas de defensa necesarias.
[Principales infracciones legales]
5. Inspección aduanera | Orientaciones prácticas para las empresas inspeccionadas
Antes de que comience una inspección aduanera, conviene que el contribuyente constituya un equipo interno para responder a ella.
También resulta conveniente definir la estrategia de respuesta junto con un abogado especializado en aduanas o un agente de aduanas.
En la fecha de inicio de la inspección, los inspectores visitan el establecimiento del contribuyente o reciben la documentación presentada por escrito y, según el alcance de la inspección, realizan una comprobación in situ o un análisis. Si existe una causa justificada, puede solicitarse la interrupción o el aplazamiento de la inspección.
En determinados casos también puede ampliarse el plazo de presentación de documentos. No obstante, el retraso o la negativa sin causa justificada pueden dar lugar a consecuencias desfavorables, como la imposición de una sanción administrativa pecuniaria o la ampliación del periodo de inspección, por lo que resulta aconsejable responder con asesoramiento profesional.
En una inspección aduanera, la gestión preventiva de los riesgos es aún más importante que la respuesta posterior a las actuaciones de los funcionarios de aduanas.
El equipo de trabajo de abogados especializados en aduanas y expertos en esta materia del despacho puede preparar las siguientes estrategias de respuesta.
• Revisión de las declaraciones de importación, los certificados de origen de los ALC y los antecedentes de reducciones y exenciones de los últimos 5 años
• Asistencia para constituir un equipo interno con personal de contabilidad, despacho aduanero, origen de las mercancías y otros departamentos
• Presencia de abogados especializados en aduanas y expertos en esta materia durante la inspección aduanera
• Examen de la posibilidad de una resolución de notificación sancionadora que permita concluir anticipadamente la inspección aduanera
• Tramitación posterior de las impugnaciones contra la recaudación de derechos aduaneros por la aduana
• Si el asunto se remite a la fiscalía, continuidad del caso por el abogado que haya intervenido durante la inspección
Ver más
Noticias relacionadas


Vea también los
contenidos en vídeo relacionados con este caso.

[Destacado] Webinar sobre medidas de respuesta ante la inspección periódica de divisas del Servicio de Aduanas















