CONTENIDO
- 1. Devolución de derechos de aduana | Mecanismo fundamental para mejorar la competitividad en precios

- - Materias primas susceptibles de devolución
- - Bienes con limitaciones a la devolución de derechos de aduana
- 2. Devolución de derechos de aduana | Definición y clasificación de sus tipos
- - Métodos de devolución individualizada y devolución simplificada a tanto alzado
- 3. Devolución de derechos de aduana | Procedimiento de devolución y métodos de comprobación
- - Método de cálculo de la cantidad requerida y sistema de examen previo
- - Método de cálculo de la devolución de derechos de aduana
- - Abono de la devolución y sanciones por infracciones aduaneras
- 4. Devolución de derechos de aduana | Aspectos que deben tener en cuenta las empresas solicitantes

1. Devolución de derechos de aduana | Mecanismo fundamental para mejorar la competitividad en precios
La devolución de derechos de aduana es un mecanismo fundamental que reduce la carga económica de las empresas exportadoras, aumenta la rotación de fondos y, con ello, mejora su competitividad en precios.
Para los fabricantes que utilizan materias primas importadas con fines de exportación y obtención de divisas, la carga fiscal correspondiente, incluidos los derechos de aduana abonados, se refleja directamente en el coste de exportación. Por ello, su devolución repercute de manera efectiva en la rentabilidad y competitividad de las empresas.
En un contexto de aumento de los costes de fabricación debido a la inestabilidad de las cadenas mundiales de suministro y a las fluctuaciones de los tipos de cambio, la devolución de derechos de aduana está recibiendo atención como medio para garantizar la liquidez financiera.
Desde la perspectiva del Gobierno, las devoluciones también fomentan las exportaciones y contribuyen así a obtener divisas y reforzar la competitividad nacional.
 Materias primas susceptibles de devolución
Las materias primas respecto de las cuales pueden devolverse los derechos de aduana y otros tributos (materias primas destinadas a la exportación) son las siguientes.
La cantidad requerida debe poder calcularse de manera objetiva.
Asimismo, cuando las materias primas producidas en Corea y las importadas sean idénticas y puedan utilizarse indistintamente, se considerará que se han utilizado materias primas destinadas a la exportación.
1. Al producir productos de exportación
-Bienes incorporados física o químicamente a los productos de exportación correspondientes
-Bienes introducidos y consumidos en el proceso de producción de los productos de exportación correspondientes (se excluyen los consumibles incorporados indirectamente a su producción0
-Materiales de embalaje de los productos de exportación correspondientes
2. Al exportar los bienes en el mismo estado en que fueron importados
-Los productos de exportación correspondientes


Bienes con limitaciones a la devolución de derechos de aduana
No todas las materias primas permiten obtener la devolución de derechos de aduana.
Cuando exista el riesgo de causar perjuicios a la industria nacional o de retrasar sustancialmente su crecimiento y desarrollo, la devolución quedará limitada a un determinado porcentaje conforme a la Ley de Aduanas de la República de Corea.
- Bienes sujetos a derechos antidumping
- Bienes sujetos a derechos compensatorios por subvenciones o incentivos
- Bienes sujetos a derechos de represalia por el riesgo de menoscabo de los intereses comerciales
2. Devolución de derechos de aduana | Definición y clasificación de sus tipos
La devolución de derechos de aduana, mecanismo mediante el cual se restituyen posteriormente los derechos abonados por las materias primas importadas utilizadas directamente para la exportación, está regulada por la «Ley de Aduanas» y la «Ley de Disposiciones Especiales sobre la Devolución de Derechos de Aduana y Otros Tributos relativos a Materias Primas para la Exportación» de la República de Corea (en lo sucesivo, «Ley Especial de Devolución de Derechos de Aduana»).
La devolución de derechos de aduana debe solicitarse dentro de los 5 años siguientes a la fecha en que los bienes se destinaron a la exportación u otros fines equivalentes. Se devuelven los derechos y demás tributos correspondientes a las materias primas destinadas a la exportación de los bienes importados dentro de los 2 años anteriores (periodo de cumplimiento de la exportación), contados retroactivamente desde el último día de la fecha en que los bienes se destinaron a la exportación u otros fines equivalentes; se incluyen los derechos de aduana, el recargo temporal a la importación y el impuesto especial sobre el consumo, entre otros.
Los tipos de devolución de derechos de aduana pueden clasificarse, a grandes rasgos, del siguiente modo.
- Devolución individualizada: devolución calculada mediante liquidación basada en los datos reales de importación y exportación y en el uso de las materias primas
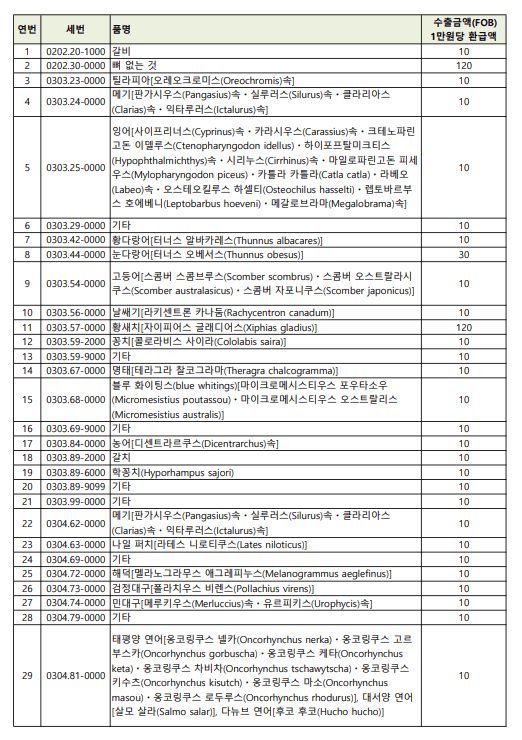
- Devolución simplificada a tanto alzado: cálculo mediante la aplicación de un porcentaje fijo de devolución al valor de exportación (principalmente para pequeñas y medianas empresas)
Métodos de devolución individualizada y devolución simplificada a tanto alzado
En la devolución individualizada se calcula el importe de los tributos abonados al importar las materias primas empleadas en la fabricación de los productos exportados y se abona la cantidad resultante.
Cuando se exportan productos comprendidos en la devolución simplificada a tanto alzado, se abona una cantidad fija como devolución por cada 10.000 wones surcoreanos del valor de exportación.
3. Devolución de derechos de aduana | Procedimiento de devolución y métodos de comprobación
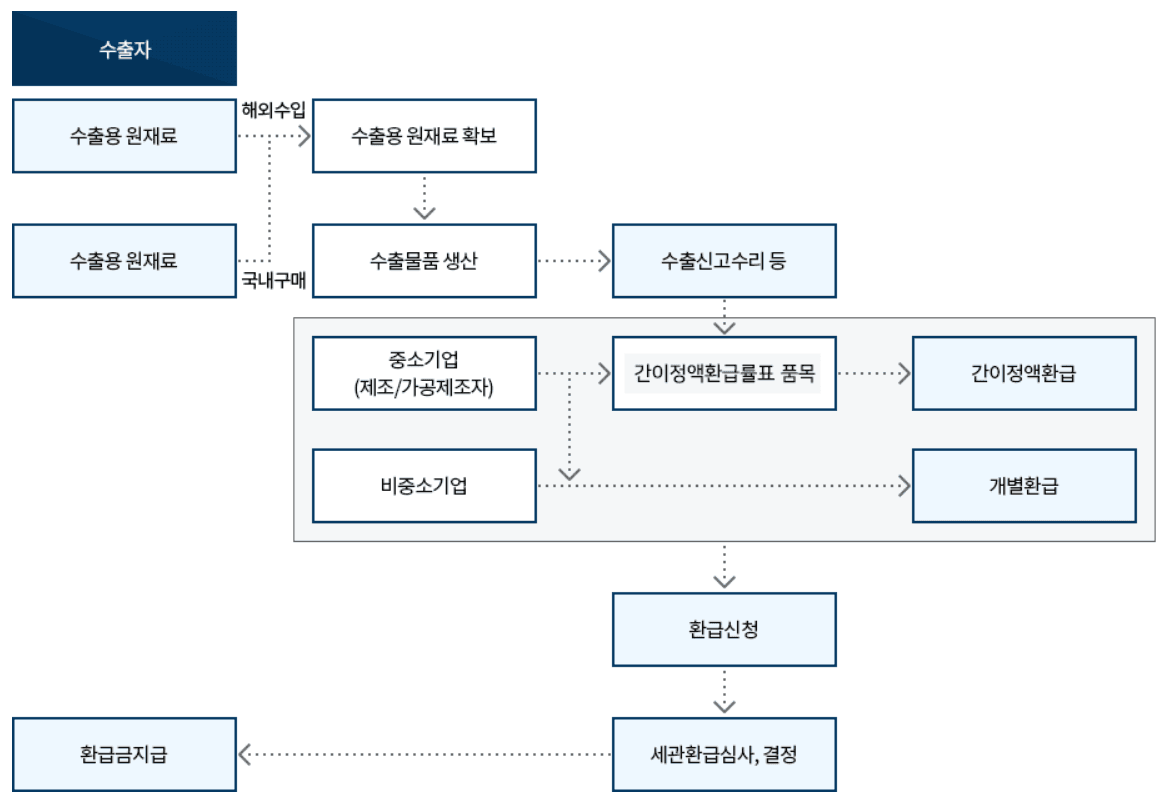
| Importación de materias primas (materias primas susceptibles de devolución) → fabricación y transformación → producto y exportación (exportación susceptible de devolución) → solicitud de devolución de derechos de aduana |
El procedimiento básico para la devolución de derechos de aduana es el siguiente (basado en la devolución individualizada).
Importación de materias primas | -Tributos abonados por materias primas importadas del extranjero -En caso de adquisición en Corea, acreditación de los tributos abonados mediante el certificado de impuestos pagados sobre materias primas básicas, el certificado de distribución de los tributos de importación o el certificado del importe medio de los tributos, entre otros |
Fabricación de productos de exportación | -Incorporación física o química de las materias primas importadas a los productos de exportación -Las materias consumidas durante el proceso de producción de los productos de exportación y los materiales utilizados para embalarlos también se incluyen entre las materias primas susceptibles de devolución |
Cálculo de la cantidad requerida | -Cálculo de la cantidad necesaria para producir los productos de exportación conforme a la cantidad determinada por la propia empresa, la cantidad estándar u otros criterios |
Solicitud de devolución | -Solicitud de devolución dentro de los 5 años siguientes a la fecha en que los bienes se destinaron a la exportación u otros fines equivalentes |
Abono de la devolución | -Examen de la idoneidad de los documentos presentados y determinación del importe de la devolución |
Comprobación posterior | -Transferencia a la cuenta indicada en la solicitud -Posible comprobación de la exactitud después de abonar la devolución |
Método de cálculo de la cantidad requerida y sistema de examen previo
Cuando no se aplique la cantidad total requerida para cada operación, el cálculo se efectúa del siguiente modo.
Cantidad requerida = cantidad de productos de exportación × cantidad real unitaria (cantidad unitaria de diseño, cantidad unitaria correspondiente a un periodo determinado, cantidad unitaria correspondiente a 1 ejercicio contable, etc.)
Antes de solicitar la devolución, la empresa puede pedir al jefe de la aduana que confirme previamente, entre otros aspectos, si el cálculo de la cantidad requerida es correcto.
Este procedimiento permite resolver las dificultades relacionadas con cálculos complejos, como la determinación de si las materias primas son susceptibles de devolución o el cálculo de los subproductos. También permite evitar una recaudación posterior o una devolución insuficiente derivadas de un cálculo incorrecto.
El resultado del examen previo de la cantidad requerida tiene un periodo de validez de 1 año desde la fecha de recepción de la notificación.
Además, si no han cambiado las circunstancias de hecho respecto de la solicitud anterior, puede solicitarse la renovación hasta 2 meses antes de que expire el periodo de validez.
Puede solicitarse el examen previo de la cantidad requerida aportando una explicación sobre los productos y las materias primas objeto de la solicitud y sobre el proceso de fabricación. En tal caso, deberán presentarse los siguientes documentos.
Método de cálculo de la devolución de derechos de aduana
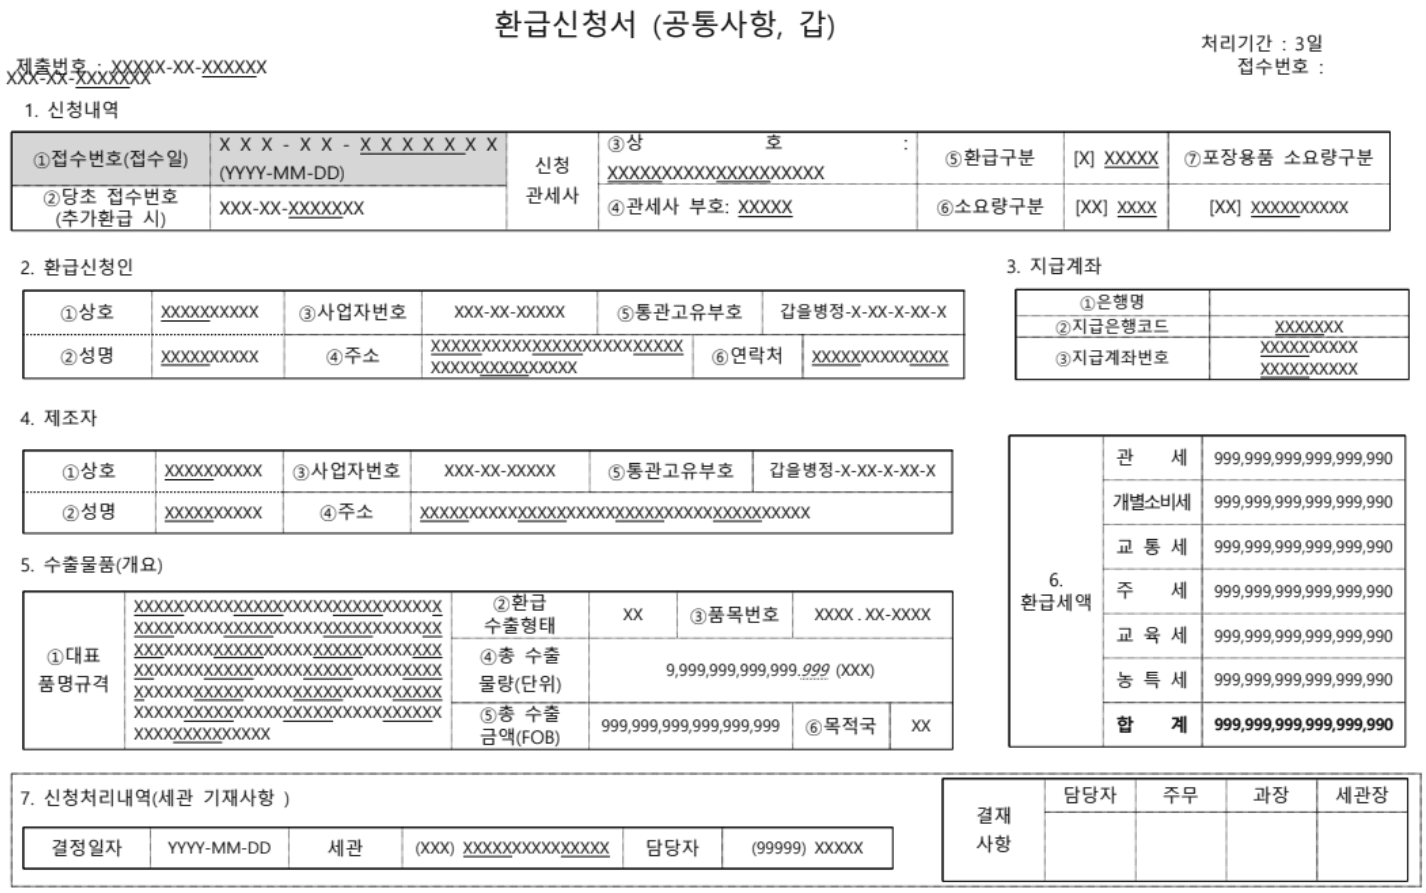
El solicitante debe preparar los documentos de cálculo de la cantidad de materias primas requerida para los productos de exportación, y la devolución se calcula conforme a la correspondiente hoja de cálculo.
Cuando las materias primas destinadas a la exportación se utilicen para producir dos o más productos, los derechos de aduana y demás tributos se devolverán tomando como referencia el precio de los productos obtenidos.
Asimismo, cuando exista el riesgo de una devolución excesiva o insuficiente debido a variaciones en el tipo arancelario o el precio de importación de las materias primas destinadas a la exportación, o a la aplicación de dos o más tipos arancelarios, la devolución se ajustará estableciendo un periodo de validez más breve o fijando una cantidad determinada.
Abono de la devolución y sanciones por infracciones aduaneras
Una vez liquidado el importe de la devolución de derechos de aduana y demás conceptos, el jefe de la aduana devuelve los derechos y demás tributos correspondientes a las materias primas destinadas a la exportación de los bienes importados dentro de los 2 años anteriores.
La devolución se abona mediante ingreso en la cuenta indicada por el solicitante.
Si se deniega la devolución pese a que el contribuyente cumple sus requisitos, este puede impugnar la decisión solicitando una notificación escrita o formulando una objeción, entre otras vías.
- Objeción: se presenta ante la aduana (dentro de 90 días)
- Solicitud de revisión o revisión por la Junta de Auditoría e Inspección: ante el Servicio Nacional de Impuestos o la Junta de Auditoría e Inspección de la República de Corea (dentro de 90 días)
- Proceso contencioso-administrativo: se presenta ante el tribunal administrativo coreano (dentro de 90 días)
No obstante, cuando se produzca una devolución excesiva debido a un cálculo falso de la cantidad requerida, una devolución duplicada o la manipulación de certificados tributarios de materias primas, el importe correspondiente se recaudará por separado y podrán aplicarse recargos tributarios, entre otras medidas.
Asimismo, cuando una persona sea considerada autora de una infracción aduanera, la investigación y la actuación de los funcionarios de aduanas pueden dar lugar a las siguientes penas.
Obtención de una devolución de derechos de aduana mediante falsedad u otros medios fraudulentos | Pena de prisión con trabajos de hasta 3 años o multa penal de hasta 5 veces el importe tributario devuelto; la tentativa también es punible |
Elaboración de una hoja falsa de cálculo de la cantidad requerida, expedición indebida de un certificado tributario de materias primas básicas, etc. | Pena de prisión con trabajos de hasta 3 años o multa penal de hasta 20 millones de wones surcoreanos |
Conservación deficiente de la documentación relativa a la devolución de derechos de aduana (periodo de conservación de 5 años) | Multa penal de hasta 20 millones de wones surcoreanos |
Incumplimiento de la obligación de presentar la documentación relativa a la devolución de derechos de aduana | Multa penal de hasta 10 millones de wones surcoreanos |
4. Devolución de derechos de aduana | Aspectos que deben tener en cuenta las empresas solicitantes
Para la devolución de derechos de aduana deben examinarse necesariamente las declaraciones de importación y exportación, los registros de compra de materias primas, los datos de expedición de los productos, los certificados tributarios, los registros de salida de materias primas del almacén y los diagramas de procesos, entre otros documentos.
A este respecto, el jefe de la aduana examina de manera general la procedencia del importe de la devolución, la idoneidad de la solicitud de devolución simplificada a tanto alzado y la fiabilidad del historial de devoluciones de la empresa, entre otros aspectos.
La devolución de derechos de aduana es un derecho legítimo garantizado por la ley. Al mismo tiempo, su uso incorrecto, ya sea intencionado o por negligencia, puede generar riesgos jurídicos importantes.
Por tanto, deben revisarse periódicamente las cantidades requeridas, utilizarse mecanismos como el examen previo y prepararse registros electrónicos transparentes antes de solicitar la devolución.
Este despacho presta servicios de consultoría sobre devolución de derechos de aduana mediante un grupo de trabajo formado por abogados especializados en asuntos aduaneros y expertos en aduanas.
| ▶ Asesoramiento para implantar un sistema de vinculación automática del historial de importación–producción–exportación |
| ▶ Auditorías internas periódicas y consultoría especializada para prevenir errores y gestionar riesgos |
| ▶ Selección del método adecuado, como la cantidad determinada por la propia empresa o la cantidad estándar |
▶ Asistencia para simplificar el procedimiento cuando pueda utilizarse la devolución simplificada a tanto alzado |
Ver más