


Casos y Resultados
Abogado inmobiliario de Jeju | Resolución policial de no remisión a la fiscalía para un cliente investigado por presunta complicidad en una infracción de la Ley sobre la Sanción de Delitos Fiscales
El cliente que acudió a un abogado inmobiliario de Jeju había vivido durante varias decenas de años sin mantener contacto con su padre. Tras recibir el precio de una transmisión que este le había dejado, fue acusado injustamente de infringir la Ley sobre la Sanción de Delitos Fiscales de la República de Corea, por lo que solicitó asistencia jurídica.
1. Abogado inmobiliario de Jeju | Resumen del caso
El cliente del abogado inmobiliario de Jeju llevaba 5 años residiendo en el Reino Unido, donde desarrollaba su vida matrimonial.
Su padre, con quien había perdido el contacto tras divorciarse de su madre 20 años antes, le comunicó que había vendido un edificio valorado en 3.000 millones de wones surcoreanos y que le entregaría una parte del precio de la compraventa como regalo de boda.
Abogado inmobiliario de Jeju | Recepción de una parte del precio de la compraventa
El padre del cliente del abogado inmobiliario de Jeju le manifestó que había pagado íntegramente el IVA y el impuesto sobre las ganancias patrimoniales derivados de la venta del edificio, y que podía destinar esos fondos lícitos a su nueva vida matrimonial.
El cliente utilizó los aproximadamente 400 millones de wones surcoreanos recibidos para saldar sus deudas y cubrir sus gastos de manutención.
Posteriormente, recibió una notificación en la que se le comunicaba que había sido formalmente investigado en la República de Corea por presunta complicidad en una infracción de la Ley sobre la Sanción de Delitos Fiscales y que debía someterse a una investigación sin demora.
Más tarde se supo que se preveía que el padre del cliente tendría una obligación de pago de 800 millones de wones surcoreanos en concepto de impuesto sobre las ganancias patrimoniales. Sin embargo, encontrándose en situación de insolvencia, había donado un total de 400 millones de wones surcoreanos a su hijo con el propósito de eludir las medidas de cobro de la deuda tributaria.
El cliente del abogado inmobiliario de Jeju fue investigado por la sospecha de haber contribuido a esos actos con conocimiento de ellos.
Abogado inmobiliario de Jeju | Fundamentos jurídicos relativos a la Ley sobre la Sanción de Delitos Fiscales
El abogado inmobiliario de Jeju señaló que era necesario examinar los fundamentos jurídicos aplicables para determinar si el padre del cliente había infringido efectivamente la Ley sobre la Sanción de Delitos Fiscales.
Según el artículo 88 de la Ley del Impuesto sobre la Renta de la República de Corea, las ganancias patrimoniales son las rentas obtenidas mediante la transmisión de activos, entendida como la transferencia efectiva y onerosa de la propiedad de un activo.
Conforme al artículo 94 de esa misma ley, las transmisiones de terrenos, edificios y otros activos están sujetas al impuesto sobre las ganancias patrimoniales. Según su artículo 98, se considera fecha de transmisión del activo la más temprana entre la fecha de liquidación del precio, la fecha de inscripción de la transmisión de la propiedad y la fecha contractual de pago del saldo.
Con arreglo al artículo 110 de la misma ley, el plazo de pago del impuesto sobre las ganancias patrimoniales se calcula tomando como referencia el último día del mes en el que tenga lugar la transmisión, y la declaración y el pago deben efectuarse dentro de los 2 meses siguientes a ese último día.
Según el artículo 162 del Decreto de Desarrollo de la Ley del Impuesto sobre la Renta, la obligación tributaria nace el último día del mes en el que se generan las ganancias patrimoniales. Por tanto, deben valorarse conjuntamente la fecha de celebración del contrato de compraventa, la fecha de liquidación del precio y la fecha de transmisión de la propiedad, entre otros elementos.
En consecuencia, puede considerarse que la obligación tributaria del padre del cliente del abogado inmobiliario de Jeju nació el último día del mes en el que recibió la totalidad de los 3.000 millones de wones surcoreanos correspondientes al precio de venta del edificio.
Sin embargo, el padre del cliente había entregado a este una parte del precio de la compraventa antes de que naciera la obligación tributaria.
2. Abogado inmobiliario de Jeju | Principales cuestiones controvertidas
Tras examinar la normativa aplicable, el abogado inmobiliario de Jeju expuso que no concurría una infracción dolosa de la Ley sobre la Sanción de Delitos Fiscales por parte del padre y que, por tanto, tampoco existían indicios de complicidad por parte del cliente.
Abogado inmobiliario de Jeju | Existencia del presunto delito principal cometido por el padre
El abogado inmobiliario de Jeju examinó en primer lugar, desde una perspectiva jurídica, si el padre del cliente había incurrido en una infracción de la Ley sobre la Sanción de Delitos Fiscales.
Según la jurisprudencia del Tribunal Supremo de la República de Corea, la obligación de pagar el impuesto sobre las ganancias patrimoniales nace el último día del mes en el que se recibe la totalidad del precio de la compraventa.
Dado que el padre del cliente donó a este una parte de su patrimonio antes de que naciera la obligación de pagar el impuesto sobre las ganancias patrimoniales, su conducta no reunía los elementos constitutivos de una infracción de la Ley sobre la Sanción de Delitos Fiscales.
Por consiguiente, al no constituirse el delito del autor principal, tampoco concurría la presunta complicidad del cliente.
Abogado inmobiliario de Jeju | Existencia de la presunta complicidad del cliente
El abogado inmobiliario de Jeju sostuvo que la responsabilidad del cómplice solo puede constituirse cuando concurre el delito del autor principal.
Según la sentencia del Tribunal Supremo de la República de Corea en el asunto 2022도5826, la donación de bienes realizada antes del nacimiento de la obligación de pagar el impuesto sobre las ganancias patrimoniales no reúne los elementos constitutivos de una infracción de la Ley sobre la Sanción de Delitos Fiscales.
En consecuencia, tampoco concurría la presunta complicidad del cliente.
Abogado inmobiliario de Jeju | Ausencia de dolo de complicidad del cliente
El cliente del abogado inmobiliario de Jeju desconocía que su padre no hubiera pagado el impuesto sobre las ganancias patrimoniales al vender el edificio que había recibido del abuelo del cliente.
Tampoco sabía en absoluto que su padre le hubiera entregado 400 millones de wones surcoreanos con el propósito de eludir las medidas de cobro de la deuda tributaria.
El cliente del abogado inmobiliario de Jeju sostuvo que, cuando ocurrieron los hechos, se encontraba en el Reino Unido y llevaba más de 20 años sin mantener contacto con su padre, por lo que no conocía esas circunstancias.
El cliente también sostuvo que carecía de dolo de complicidad, ya que no destinó los 400 millones de wones surcoreanos recibidos a fines ilícitos, sino al pago de sus deudas y a sus gastos de manutención.
3. Abogado inmobiliario de Jeju | Resultado del caso: no remisión a la fiscalía
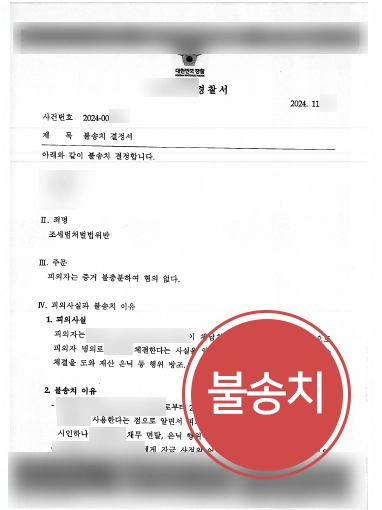
Con la asistencia del abogado inmobiliario de Jeju, se reconoció la inexistencia de indicios suficientes contra el cliente por presunta complicidad en una infracción de la Ley sobre la Sanción de Delitos Fiscales y se dictó una resolución policial de no remisión del caso a la fiscalía.
Se reconoció que el cliente del abogado inmobiliario de Jeju desconocía tanto el impago del impuesto sobre las ganancias patrimoniales por parte de su padre como la posible intención de este de eludir su obligación tributaria, y que no había utilizado el importe recibido para fines ilícitos.
Asimismo, se determinó jurídicamente que no concurría la presunta infracción de la Ley sobre la Sanción de Delitos Fiscales por parte del padre, por lo que tampoco se constituyó la presunta complicidad del cliente.
El cliente quedó así exento de responsabilidad jurídica y pudo aclarar la imputación que consideraba injusta. El caso puso de relieve nuevamente la importancia de aplicar conforme a sus principios las normas tributarias y penales.
Si se encuentra en una situación similar a la de este cliente, tras haber sido formalmente investigado sin fundamento y citado por la autoridad investigadora, puede acudir a un 🔗abogado de Jeju.
Este contenido se ha elaborado a partir de casos reales gestionados por Daeryun Law LLC, con algunas adaptaciones, y los derechos de autor pertenecen a Daeryun Law LLC.
La reproducción, copia o distribución no autorizada puede dar lugar a acciones legales conforme a la normativa aplicable.


Infracción de la Ley sobre la Sanción de Delitos Fiscales: ¿Desea una consulta más rápida y detallada?
Consultar a unabogado especializado
Información relacionada
Consulte la información legal relacionada con este caso.
Procedimientos de recurso tras una investigación de infracciones tributarias y respuesta ante un proceso contencioso-administrativo
Procedimiento del proceso tributario y estrategias frente a los actos de liquidación tributaria
Cómo responder mediante un proceso judicial tributario frente a un acto de liquidación tributaria injustificado
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más

Kim In-won
T. 070-7510-1044
Experiencia como Fiscal Jefe de la Fiscalía del Distrito Central de Seúl y Fiscal Jefe de la Subdivisión Hongseong de Daejeon

Kim Cheol
T. 070-5117-3709
Experiencia como fiscal jefe en la Fiscalía del distrito de Busan y fiscal jefe en la Fiscalía del distrito de Gwangju

Casos destacados
Ver más- Suspensión de la ejecución de la pena
Suspensión de la ejecución de la pena tras la asistencia en el proceso

- Suspensión de la ejecución de la pena
Suspensión de la ejecución de la pena al acreditarse que no era el titular efectivo del negocio en una infracción de la Ley sobre la Sanción de Delitos Fiscales
Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver más¿Cuáles son los tipos y sujetos de una inspección tributaria, su procedimiento y duración, y cómo responder a ella?
Cesión del nombre de un titular de negocio y sanciones aplicables a la cesión entre familiares
Emisión y recepción de facturas fiscales falsas: sanciones y respuesta
Tipos y gravedad de las conductas sujetas a sanción por evasión fiscal y medidas de respuesta
¿En qué consiste la investigación sobre el origen de los fondos utilizados en operaciones inmobiliarias y a quién se aplica?

Anterior
Caso de asistencia de un abogado penalista de Seongnam | Suspensión de la ejecución de la pena para un cliente implicado en un delito relacionado con el juego
Siguiente
Vulneración de derechos de propiedad intelectual e industrial | Asistencia al cliente demandado y reducción del 60 % de la indemnización
Ver lista
¿Tiene más preguntas?






