


Casos y Resultados
Infracción de la Ley sobre la Sanción de Delitos Fiscales | Caso concluido con una pena de multa
Este es el caso de un cliente que se enfrentaba a una posible sanción penal por una infracción de la Ley sobre la Sanción de Delitos Fiscales de la República de Corea. Un abogado de Daeryun le prestó asistencia y el procedimiento por dicha infracción concluyó con una pena de multa.
1. Cliente que solicitó asistencia por una infracción de la Ley sobre la Sanción de Delitos Fiscales
Este es el caso de un cliente que solicitó asistencia al ser acusado de infringir la Ley sobre la Sanción de Delitos Fiscales y de emitir facturas fiscales falsas.
En el pasado, a propuesta de un conocido, el cliente aceptó figurar como representante de una empresa de distribución.
Aunque formalmente la sociedad parecía dedicarse a la distribución mayorista como intermediaria, en realidad era una sociedad instrumental que solo existía nominalmente y carecía de personal e instalaciones.
El conocido propuso al cliente que prestara su nombre, afirmando: «No tendrás que intervenir en la gestión de la empresa y podrás recibir una cantidad determinada cada mes».
El cliente constituyó entonces la sociedad sin albergar especiales sospechas y figuró como su representante. Posteriormente, durante aproximadamente 1 año, colaboró en la emisión y recepción de facturas fiscales con otras empresas por un importe total de 3.000 millones de wones surcoreanos.
El problema era que todas estas facturas se habían emitido sin que existieran operaciones reales.
Otros empresarios utilizaron las facturas fiscales para contabilizar gastos o deducir el impuesto soportado, entre otros fines. La Administración tributaria coreana consideró que el cliente era una «persona que había emitido o recibido facturas fiscales sin un suministro real de bienes o servicios» y presentó una acusación penal contra él por la presunta emisión de facturas fiscales falsas conforme a la Ley sobre la Sanción de Delitos Fiscales.
Conceptos de expedición de facturas fiscales falsas e infracción de la Ley sobre la Sanción de Delitos Fiscales
El sistema de facturas fiscales se estableció para que los empresarios declarasen de manera transparente las operaciones realizadas al suministrar bienes o servicios, de conformidad con la Ley del Impuesto sobre el Valor Añadido de la República de Corea.
Por tanto, emitir o recibir facturas fiscales por operaciones en las que no ha existido un suministro real constituye una conducta claramente ilícita.
🔗¿Qué es una factura fiscal falsa?
Una factura fiscal falsa es aquella que se emite como si se hubiera realizado una operación que, en realidad, no tuvo lugar, o en la que se consigna un importe distinto del real.
-Emisión de una factura como si hubiera existido una operación que en realidad no se produjo
-Factura fiscal emitida consignando un importe superior o inferior al real
Si la expedición de facturas fiscales falsas supera un determinado valor de suministro, puede considerarse un «delito específico», en lugar de una mera infracción de la Ley del Impuesto sobre el Valor Añadido, y dar lugar a una responsabilidad penal más grave.
2. Preparación de una estrategia de defensa frente a las acusaciones de infracción de la Ley sobre la Sanción de Delitos Fiscales, entre otras
Se comenzó a preparar una estrategia de defensa frente a las acusaciones de infracción de la Ley sobre la Sanción de Delitos Fiscales y emisión de facturas fiscales falsas, entre otras.
Daeryun Sociedad de Abogados formó un equipo de trabajo con abogados que habían intervenido en diversos asuntos relacionados. El equipo analizó principalmente las circunstancias en las que se emitieron las facturas fiscales y la situación del cliente en aquel momento para establecer la estrategia.
Alegación de desconocimiento de las implicaciones jurídicas
El cliente no era un profesional y carecía por completo de conocimientos contables especializados, por lo que emitió las facturas fiscales confiando únicamente en lo que le dijeron las personas vinculadas a la empresa B.
En concreto, el cliente se tranquilizó al oír: «Basta con que emitas las facturas; nosotros nos ocuparemos del resto» y «Nosotros asumiremos los impuestos». También había indicios de que la empresa B había simulado las operaciones transfiriendo el dinero y obteniendo después su devolución, sin que existieran transacciones reales.
El abogado encargado del asunto tributario sostuvo que estas circunstancias demostraban que el Sr. A no había pretendido evadir impuestos deliberadamente.
Ordenación de las circunstancias de las declaraciones y aclaración de los hechos
Al comienzo de la inspección tributaria, el cliente hizo una declaración falsa porque creyó al representante de la empresa B, quien intentó persuadirle diciéndole: «Si asumes toda la responsabilidad, pagaré los impuestos por ti».
Cuando posteriormente se perdió todo contacto con la empresa B, el cliente comprendió, aunque tardíamente, que había sido utilizado y expuso con sinceridad todos los hechos durante la investigación.
El abogado encargado del asunto tributario explicó detalladamente que el cambio en el relato no constituía una mera retractación, sino que se debía a la situación en la que se encontraba entonces el cliente y al engaño de un tercero.
En particular, señaló que existían dudas sobre la fiabilidad y la reflexión con las que se había realizado la declaración inicial. Asimismo, destacó que el cliente había revelado de forma pormenorizada los hechos concretos en sus declaraciones posteriores y había colaborado activamente, lo que mostraba su participación diligente en la investigación.
Argumentación sobre las circunstancias atenuantes
El abogado encargado del asunto tributario sostuvo que, debido a una recesión económica sin precedentes, la actividad empresarial del cliente estuvo a punto de paralizarse y este recibió una oferta tentadora de la empresa B cuando ni siquiera podía hacer frente de inmediato a los salarios de sus empleados y al alquiler.
En particular, explicó mediante documentación que el cliente no había obtenido un beneficio fiscal directo, que solo había recibido una parte de la comisión a cambio de emitir las facturas fiscales y que incluso existían indicios de que había sufrido pérdidas en cierta medida. Sobre esta base, solicitó que se tuvieran en cuenta dichas circunstancias al determinar la pena.
Alegación de los esfuerzos realizados para reparar el perjuicio
El abogado encargado del asunto tributario destacó que el cliente había pagado una parte del impuesto sobre el valor añadido liquidado como consecuencia de la emisión de facturas fiscales falsas y que estaba esforzándose por reparar el perjuicio efectivo.
Asimismo, señaló que el cliente tenía previsto abonar mensualmente y a plazos el impuesto sobre el valor añadido restante, y solicitó que se tuvieran en cuenta estas circunstancias al determinar la pena.
3. Resultado de la asistencia al cliente acusado de infringir la Ley sobre la Sanción de Delitos Fiscales, entre otras conductas
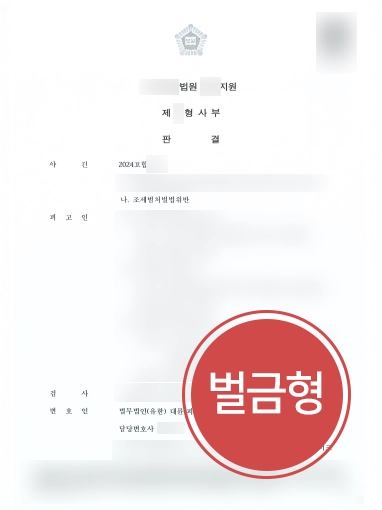
Tras la defensa del cliente acusado de infringir la Ley sobre la Sanción de Delitos Fiscales, el tribunal le impuso una pena de multa.
Para adoptar esta decisión, el tribunal tuvo en cuenta que el cliente ▲no había participado de forma principal en la evasión fiscal y que ▲el beneficio que había obtenido era relativamente reducido, atendidos el contenido y el volumen de las facturas fiscales falsas, entre otros aspectos.
El cliente manifestó: «Tenía mucho miedo de recibir una sanción severa. Gracias a la defensa del abogado, el asunto pudo concluir con una pena de multa».
Acusación de infracción de la Ley sobre la Sanción de Delitos Fiscales: motivos por los que puede ser necesaria la asistencia de un abogado con experiencia
Los asuntos relacionados con infracciones de la Ley sobre la Sanción de Delitos Fiscales incluyen normas y procedimientos complejos que pueden resultar difíciles de comprender o afrontar para quienes carecen de conocimientos jurídicos.
Para decidir si procede imponer una sanción, la Ley sobre la Sanción de Delitos Fiscales exige valorar conjuntamente diversos factores, como la finalidad con la que se expidieron las facturas fiscales, la efectiva presentación de las declaraciones tributarias y el estado del pago de los impuestos.
Por ello, puede resultar importante preparar desde las primeras fases del asunto una estrategia de respuesta adecuada con la asistencia de un abogado conocedor de la normativa aplicable.
Daeryun Sociedad de Abogados forma equipos de trabajo integrados por abogados con experiencia en asuntos tributarios y penales, incluidas las infracciones de la Ley sobre la Sanción de Delitos Fiscales, junto con un asesor fiscal coreano de la firma, para preparar una estrategia jurídica adaptada a las circunstancias del asunto.


Consulte también el contenido en vídeo
relacionado con este caso.

Conozca a los expertos en administración tributaria de Daeryun
Este contenido se ha elaborado a partir de casos reales gestionados por Daeryun Law LLC, con algunas adaptaciones, y los derechos de autor pertenecen a Daeryun Law LLC.
La reproducción, copia o distribución no autorizada puede dar lugar a acciones legales conforme a la normativa aplicable.


Expedición de facturas fiscales falsas, entre otros actos: ¿Desea una consulta más rápida y detallada?
Consultar a unabogado especializado
Información relacionada
Consulte la información legal relacionada con este caso.
Gravedad de la sanción por cesión del nombre y medidas de respuesta ante la cesión del nombre para el registro empresarial
Criterios para la extinción de la facultad de cobro de impuestos nacionales en mora y aspectos clave de su plazo de prescripción
Litigios tributarios: estrategia de actuación para evitar multas penales en inspecciones tributarias
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más


Casos destacados
Ver más- resolución policial de no remisión del caso a la fiscalía
Cliente investigado por una infracción de la Ley sobre la Sanción de Delitos Fiscales de la República de Corea, resolución policial de no remisión

- Suspensión de la ejecución de la pena
Suspensión de la ejecución de la pena para un cliente implicado en facturas falsas por 3.500 millones de wones surcoreanos
Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver más¿Cuáles son los tipos y sujetos de una inspección tributaria, su procedimiento y duración, y cómo responder a ella?
Cesión del nombre de un titular de negocio y sanciones aplicables a la cesión entre familiares
Emisión y recepción de facturas fiscales falsas: sanciones y respuesta
Tipos y gravedad de las conductas sujetas a sanción por evasión fiscal y medidas de respuesta
¿En qué consiste la investigación sobre el origen de los fondos utilizados en operaciones inmobiliarias y a quién se aplica?

Anterior
Caso de defensa ante una denuncia penal por lesiones | Absolución del cliente denunciado por un delito de lesiones
Siguiente
Caso de defensa de un bufete de abogados de accidentes de tráfico | Conducción vengativa e intimidatoria y amenazas con circunstancias agravantes, decisión fiscal de no ejercer la acción penal
Ver lista
¿Tiene más preguntas?






