CONTENTS
- 1. Acceptation à concurrence de l’actif net / renonciation à la succession | Acceptation à concurrence de l’actif net

- - Modalités de l’acceptation de la succession à concurrence de l’actif net
- - Rédaction de la déclaration
- - Délai de déclaration
- - Acceptation de la déclaration
- - Effets de l’acceptation de la succession à concurrence de l’actif net
- 2. Acceptation à concurrence de l’actif net / renonciation à la succession | Renonciation à la succession
- - Modalités de la renonciation à la succession
- - Rédaction de la déclaration
- - Délai de déclaration
- - Effets de la renonciation à la succession
- - Gestion des biens successoraux après renonciation
- 3. Acceptation à concurrence de l’actif net / renonciation à la succession | Possibilité de révocation
- - Révocation de l’acceptation de la succession à concurrence de l’actif net
- - Révocation de la renonciation à la succession
- 4. Acceptation à concurrence de l’actif net / renonciation à la succession | Liste de vérification
- - Dispositif d’assistance par des avocats en droit des successions

1. Acceptation à concurrence de l’actif net / renonciation à la succession | Acceptation à concurrence de l’actif net
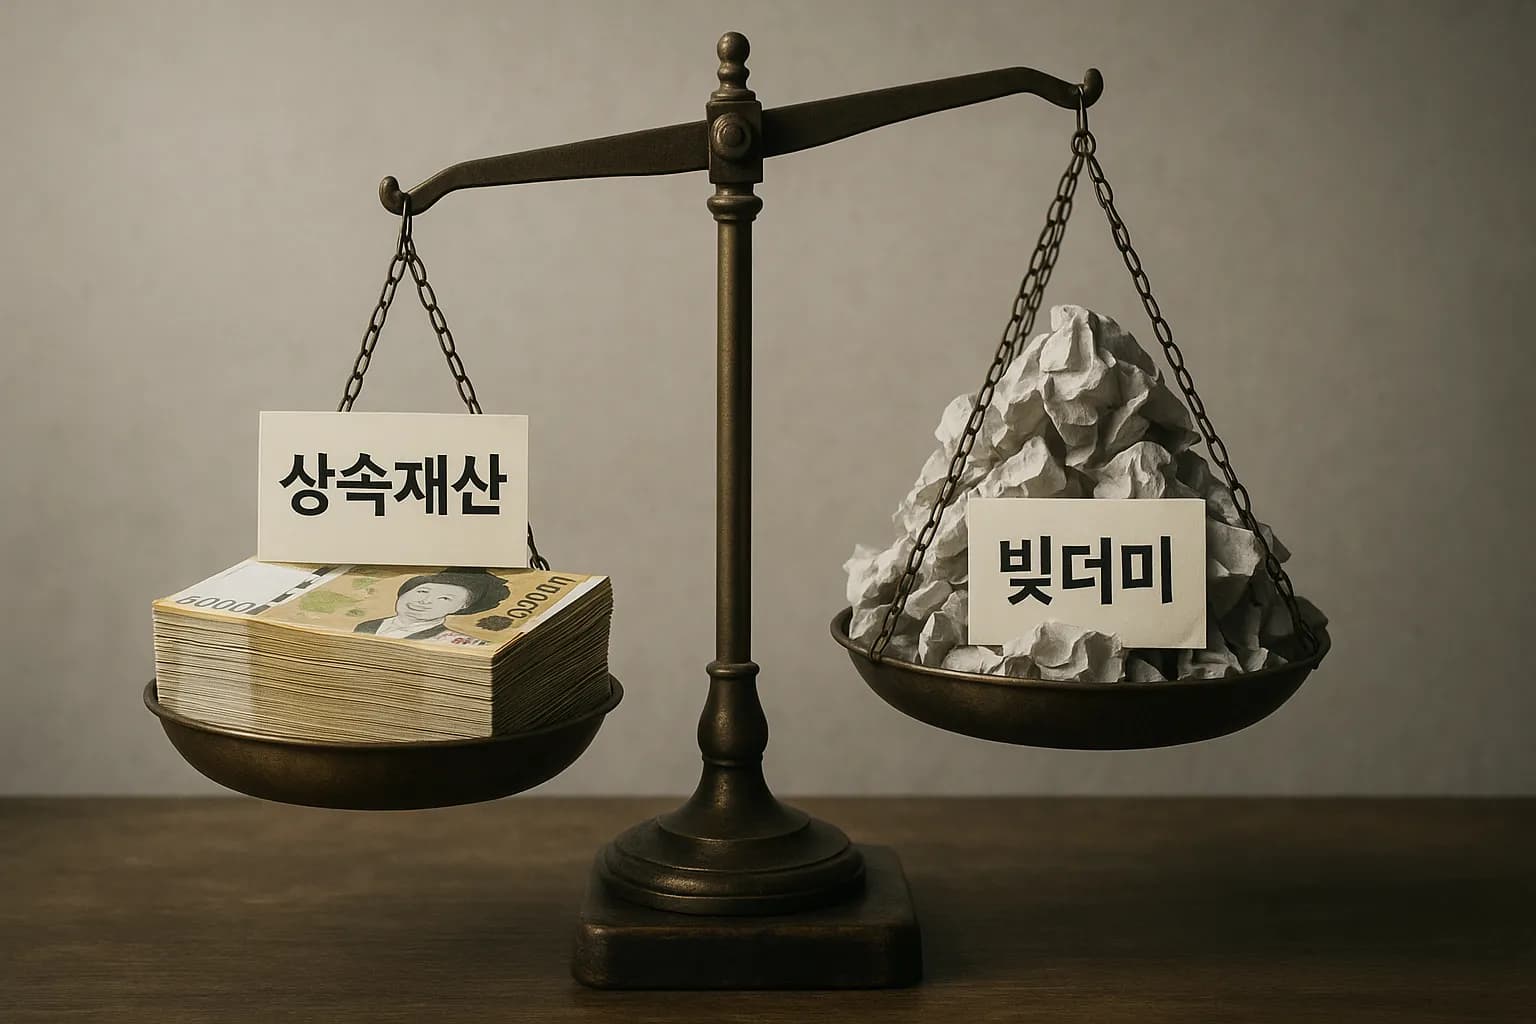
Parmi l’acceptation de la succession à concurrence de l’actif net et la renonciation à la succession, l’acceptation à concurrence de l’actif net désigne l’acceptation de la succession sous condition que l’héritier n’acquitte les dettes du défunt que dans la limite des biens successoraux reçus.
Autrement dit, ce mécanisme permet à l’héritier de ne pas rembourser les dettes du défunt sur son patrimoine personnel.
 Modalités de l’acceptation de la succession à concurrence de l’actif net
L’acceptation de la succession à concurrence de l’actif net s’effectue par une déclaration auprès du tribunal des affaires familiales et suit généralement la procédure ci-dessous.
② Vérification de la situation de l’héritier
③ Préparation de la déclaration d’acceptation à concurrence de l’actif net et des pièces jointes
④ Dépôt auprès du tribunal des affaires familiales
⑤ Examen par le tribunal et régularisation
⑥ Publication d’un avis aux créanciers après la décision
Rédaction de la déclaration
Pour accepter la succession à concurrence de l’actif net, il faut déposer une déclaration auprès du tribunal des affaires familiales compétent.
Il convient d’indiquer sans omission les éléments suivants et de déposer un écrit portant le nom et le sceau ou la signature du déclarant ou de son représentant.
(en cas de demande formée par un représentant, adresse et nom de celui-ci)
∙ Objet et motif de la demande
∙ Date de la demande
∙ Désignation du tribunal des affaires familiales
∙ Nom et dernière adresse du défunt
∙ Lien avec le défunt
∙ Date à laquelle l’héritier a eu connaissance de l’ouverture de la succession
∙ Volonté d’accepter la succession à concurrence de l’actif net
Délai de déclaration
L’acceptation à concurrence de l’actif net doit être déclarée dans les 3 mois suivant la date à laquelle l’héritier a eu connaissance de l’ouverture de la succession. Cette période est également appelée délai de réflexion de 3 mois suivant l’ouverture de la succession.
À défaut de déclaration dans ce délai, l’héritier est réputé avoir accepté purement et simplement la succession.
Toutefois, ce délai peut être prolongé à la demande d’une personne intéressée ou du procureur (« Loi civile de la République de Corée », article 1019, alinéa 1).
Prolongation du délai
Catégorie | Description |
Personnes habilitées à demander la prolongation | Une personne intéressée ou le procureur |
Délai de demande de prolongation | Dans les 3 mois suivant la date à laquelle l’ouverture de la succession a été connue |
Juridiction compétente | Tribunal des affaires familiales du lieu d’ouverture de la succession |


Acceptation de la déclaration
Si le contenu de la déclaration déposée ne présente aucun problème particulier, le tribunal des affaires familiales l’accepte et établit une décision écrite qui en reprend le contenu.
À cette occasion, même si l’héritier n’a reçu aucun bien ou si les biens reçus ne suffisent pas à acquitter toutes les dettes, le tribunal des affaires familiales rend, sur le plan formel, un jugement lui enjoignant « d’acquitter l’intégralité des dettes successorales ».
Cependant, ce jugement précise également que le remboursement n’est exigé que dans la limite des biens successoraux reçus, de sorte que le patrimoine personnel de l’héritier n’est pas engagé.
Effets de l’acceptation de la succession à concurrence de l’actif net
Même lorsque l’acceptation à concurrence de l’actif net est admise, les dettes du défunt subsistent.
Toutefois, l’héritier ne doit les acquitter que dans la limite des biens successoraux reçus et n’est pas tenu de les rembourser sur ses fonds propres, c’est-à-dire sur son patrimoine personnel.
Ainsi, même si les biens successoraux sont insuffisants, le patrimoine personnel de l’héritier n’est pas engagé.
2. Acceptation à concurrence de l’actif net / renonciation à la succession | Renonciation à la succession
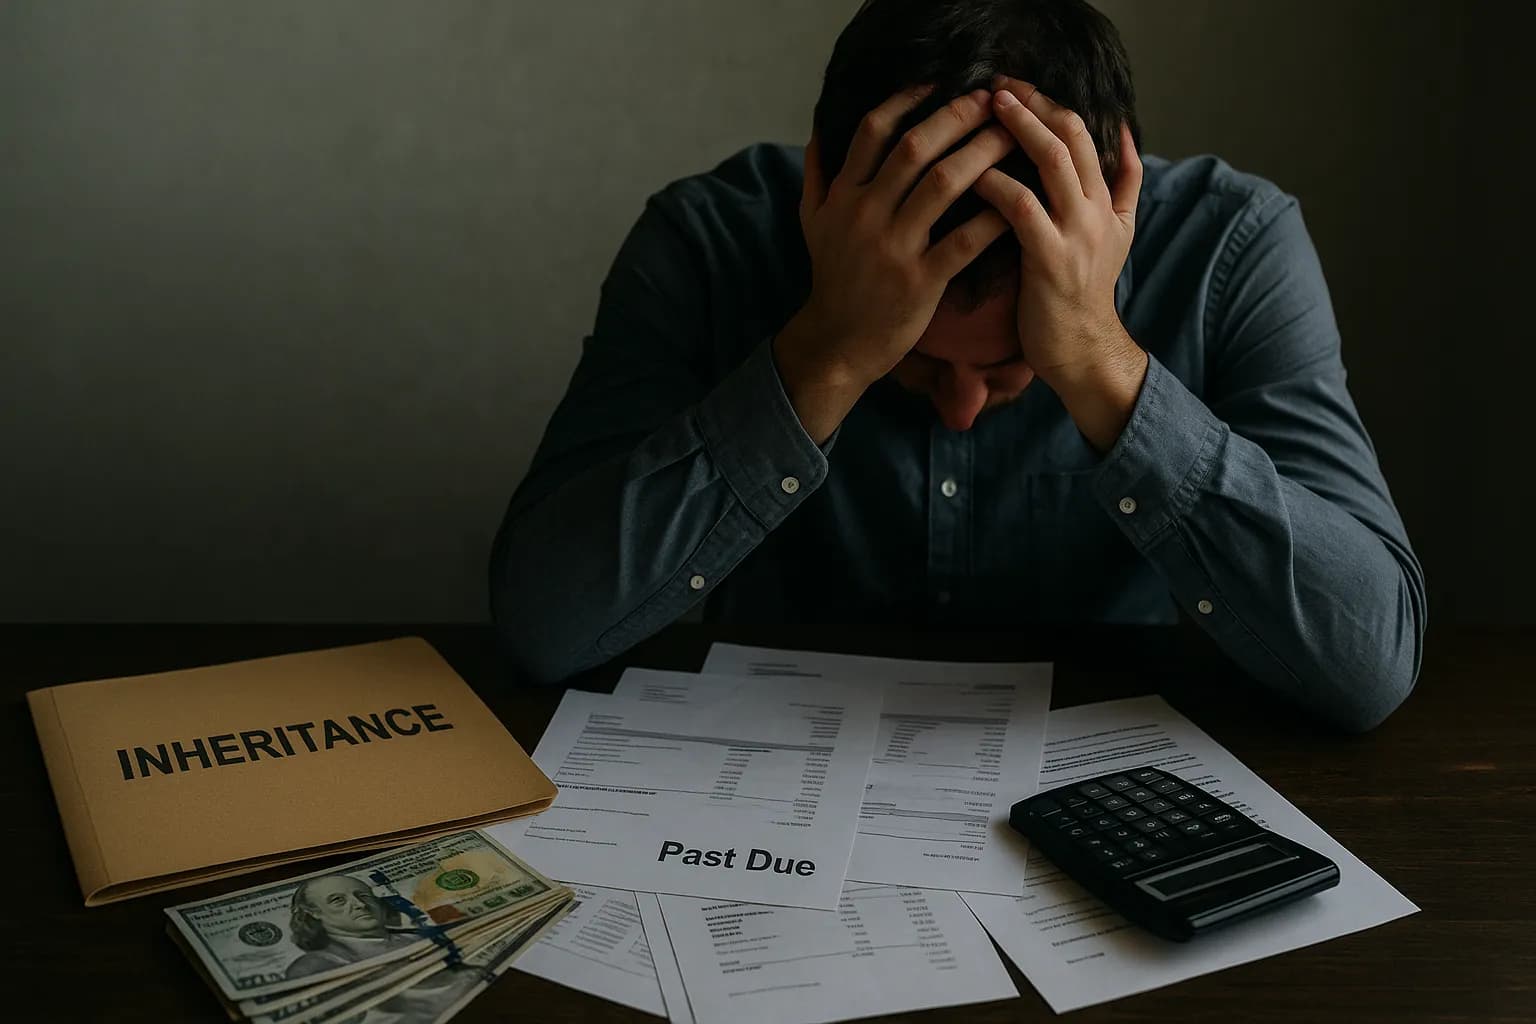
Renonciation à la succession et acceptation à concurrence de l’actif net désignent notamment la renonciation à la succession, qui consiste en la manifestation par l’héritier de sa volonté de ne pas accepter la succession. Il est alors réputé n’avoir jamais été héritier et ne recueille ni les dettes ni les biens successoraux.
Pour renoncer à la succession, il faut déposer une déclaration de renonciation auprès du tribunal des affaires familiales coréen.
Modalités de la renonciation à la succession
La renonciation à la succession s’effectue par le dépôt d’une déclaration auprès du tribunal des affaires familiales et suit la procédure ci-dessous.
② Décision de l’héritier
③ Rédaction de la déclaration de renonciation à la succession
④ Dépôt auprès du tribunal des affaires familiales et examen
⑤ Caractère définitif de la décision relative à la renonciation à la succession
Rédaction de la déclaration
La déclaration de renonciation à la succession doit en principe contenir les informations suivantes.
(en cas de demande formée par un représentant, adresse et nom de celui-ci)
∙ Objet et motif de la demande
∙ Date de la demande
∙ Désignation du tribunal des affaires familiales
∙ Nom et dernière adresse du défunt
∙ Lien avec le défunt
∙ Date à laquelle l’héritier a eu connaissance de l’ouverture de la succession
∙ Volonté de renoncer à la succession
Après avoir indiqué sans omission les éléments ci-dessus, il faut déposer un écrit portant le nom et le sceau ou la signature du déclarant ou de son représentant.
Délai de déclaration
La renonciation à la succession n’est valable que si elle est déclarée au tribunal des affaires familiales dans les 3 mois suivant la date à laquelle l’héritier a eu connaissance de l’ouverture de la succession.
En effet, passé le délai de 3 mois, l’héritier est réputé avoir accepté purement et simplement la succession.
Toutefois, le tribunal des affaires familiales peut prolonger ce délai sur demande.
Catégorie | Description |
Personnes habilitées à demander la prolongation | Une personne intéressée ou le procureur |
Délai de demande de prolongation | Dans les 3 mois suivant la date à laquelle l’ouverture de la succession a été connue |
Juridiction compétente | Tribunal des affaires familiales du lieu d’ouverture de la succession |
Effets de la renonciation à la succession
Lorsque la renonciation à la succession est acceptée par le tribunal, la personne concernée est réputée n’avoir jamais été héritière.
Elle ne recueille donc ni les biens ni les dettes, et l’héritier de rang subséquent devient héritier à sa place.
En outre, lorsque plusieurs personnes sont susceptibles d’hériter ensemble, la part à laquelle l’une d’elles a renoncé revient aux autres héritiers proportionnellement à leurs parts respectives.
Gestion des biens successoraux après renonciation
La personne qui a renoncé à la succession reste tenue de gérer temporairement les biens successoraux jusqu’à la désignation d’un nouvel héritier.
Ainsi, la renonciation ne met pas immédiatement fin à toute intervention : la personne concernée doit gérer provisoirement les biens afin qu’ils ne soient ni délaissés ni perdus, puis les remettre au nouvel héritier lorsque celui-ci se présente.
3. Acceptation à concurrence de l’actif net / renonciation à la succession | Possibilité de révocation
Une fois la décision d’accepter la succession à concurrence de l’actif net ou d’y renoncer prise et la déclaration déposée auprès du tribunal, elle ne peut, en principe, être révoquée.
Toutefois, la révocation peut exceptionnellement être admise en cas d’erreur grave, de fraude ou dans d’autres circonstances similaires.
Révocation de l’acceptation de la succession à concurrence de l’actif net
Élément | Contenu |
Conditions | Lorsque la volonté a été altérée par une fraude, une contrainte ou une erreur grave |
Délai | 3 mois à compter de la cessation de l’erreur, de la contrainte ou de la fraude |
Dans un délai d’1 an à compter de l’acceptation à concurrence de l’actif net |
Pour révoquer l’acceptation à concurrence de l’actif net, le déclarant ou son représentant doit déposer auprès du tribunal des affaires familiales auquel celle-ci a été déclarée un écrit portant son nom et son sceau ou sa signature.
Informations à faire figurer dans la déclaration de révocation de l’acceptation à concurrence de l’actif net
∙ Lien avec le défunt
∙ Date d’acceptation de la déclaration d’acceptation à concurrence de l’actif net ou de renonciation à la succession
∙ Motif de la révocation de la renonciation à la succession
∙ Date à laquelle la ratification est devenue possible
∙ Volonté de révoquer l’acceptation à concurrence de l’actif net
La déclaration de révocation de l’acceptation à concurrence de l’actif net doit être accompagnée du certificat d’empreinte du sceau personnel du déclarant ou de son représentant.
Révocation de la renonciation à la succession
Élément | Contenu |
Conditions | Lorsque la volonté a été altérée par une fraude, une contrainte ou une erreur grave |
Délai | 3 mois à compter de la cessation de l’erreur, de la contrainte ou de la fraude |
Dans un délai d’1 an à compter de la renonciation à la succession |
Pour révoquer la renonciation à la succession, le déclarant ou son représentant doit déposer auprès du tribunal des affaires familiales ayant rendu la décision relative à cette renonciation un écrit portant son nom et son sceau ou sa signature.
Informations à faire figurer dans la déclaration de révocation de la renonciation à la succession
∙ Lien avec le défunt
∙ Date d’acceptation de la déclaration d’acceptation à concurrence de l’actif net ou de renonciation à la succession
∙ Motif de la révocation de la renonciation à la succession
∙ Date à laquelle la ratification est devenue possible
∙ Volonté de révoquer la renonciation à la succession
La déclaration de révocation de la renonciation à la succession doit également être accompagnée du certificat d’empreinte du sceau personnel du déclarant ou de son représentant.
4. Acceptation à concurrence de l’actif net / renonciation à la succession | Liste de vérification
L’acceptation à concurrence de l’actif net ou la renonciation à la succession permet de faire face aux situations dans lesquelles les dettes successorales sont incertaines ou l’état du patrimoine du défunt ne peut être déterminé avec précision.
Il est alors important de vérifier les éléments suivants afin que la déclaration puisse être acceptée.
▶ Vérification de l’ensemble des liens successoraux entre les héritiers et concertation
▶ Calcul du délai : vérifier si la déclaration intervient dans les 3 mois suivant la date d’ouverture de la succession
▶ Préparation des documents de déclaration à déposer auprès du tribunal des affaires familiales
Dispositif d’assistance par des avocats en droit des successions
Notre cabinet compte plusieurs avocats spécialisés en droit des successions inscrits auprès de l’Association du barreau coréen, ainsi que plusieurs avocats spécialisés dont l’expérience professionnelle moyenne est d’au moins 10 ans.
En matière d’acceptation de la succession à concurrence de l’actif net ou de renonciation à la succession, nous fournissons un accompagnement couvrant l’analyse des biens et des dettes, les conseils relatifs au choix à effectuer, la préparation de la déclaration à déposer auprès du tribunal des affaires familiales coréen et la procédure de liquidation.
S’il vous est difficile de préparer seul la procédure, l’assistance d’un avocat en droit des successions peut vous permettre de l’accomplir avec davantage de précision et d’efficacité.
Voir plus
Articles connexes