CONTENTS
- 1. Gestion ESG | présentation du concept

- - E (Environmental, environnement)
- - S (Social, aspects sociaux)
- - G (Governance, gouvernance)
- 2. Gestion ESG | raisons de l’intérêt qu’elle suscite
- - Stratégies de mise en œuvre de la gestion ESG
- 3. Gestion ESG | éléments de diagnostic
- - E (Environment, environnement) : éléments de diagnostic
- - S (Social, aspects sociaux) : éléments de diagnostic
- - G (Governance, gouvernance) : éléments de diagnostic
- 4. Gestion ESG | risques juridiques associés
- - Risques juridiques dans le domaine E (Environment)
- - Risques juridiques dans le domaine S (Social)
- - Risques juridiques dans le domaine G (Governance)

1. Gestion ESG | présentation du concept
La gestion ESG est une nouvelle approche qui englobe non seulement les performances financières, mais aussi les dimensions non financières de l’entreprise. Elle vise principalement à permettre à celle-ci d’assumer sa responsabilité sociale et de poursuivre une croissance durable.
Le terme ESG est formé des initiales d’Environmental (environnement), Social (aspects sociaux) et Governance (gouvernance d’entreprise). Il a été employé pour la première fois dans un rapport des Nations unies.
La gestion ESG s’est ensuite imposée comme un paradigme important de l’économie mondiale et sert notamment de critère d’investissement aux investisseurs.
L’importance croissante de la gestion ESG s’explique par le fait que les investisseurs ont commencé à prendre leurs décisions en tenant compte non seulement des performances financières de l’entreprise, mais aussi de facteurs non financiers comme la protection de l’environnement, la responsabilité sociale et la gouvernance d’entreprise.
L’ESG constitue un référentiel d’évaluation globale des performances non financières d’une entreprise selon trois axes : Environmental (environnement), Social (aspects sociaux) et Governance (gouvernance).
S (aspects sociaux) : droits des travailleurs, droits humains, diversité, sécurité, contribution sociale et relations avec les clients et les communautés locales
G (gouvernance) : composition du conseil d’administration, transparence de la gestion, gestion éthique, droits des actionnaires et niveau de conformité
Récemment, l’ESG a dépassé les seules questions de protection de l’environnement et de responsabilité sociale pour devenir un critère d’évaluation important pour les investisseurs et les consommateurs. De nombreuses analyses indiquent qu’une entreprise dotée d’indicateurs ESG adéquats peut renforcer sa croissance à long terme et la compétitivité de sa marque.
 E (Environmental, environnement)
E (Environmental) désigne la gestion de l’incidence environnementale des activités de l’entreprise et la création d’un environnement durable grâce aux mesures prises face au changement climatique.
Alors que, par le passé, la gestion environnementale des entreprises se limitait au traitement des déchets et à la prévention de la pollution, elle couvre désormais de nombreux domaines, notamment la réduction des émissions de carbone, la transition vers les énergies renouvelables, la protection des ressources en eau et le développement de produits respectueux de l’environnement.
Le renforcement des réglementations environnementales à l’échelle mondiale, notamment l’introduction du mécanisme d’ajustement carbone aux frontières de l’UE (CBAM) et l’approche des échéances de mise en œuvre de la neutralité carbone, fait de la gestion environnementale un facteur déterminant pour la pérennité des entreprises.
Les entreprises doivent mesurer leurs émissions de carbone, fixer des objectifs de réduction et établir une déclaration de neutralité carbone ainsi qu’une feuille de route pour les atteindre.
Elles doivent également adopter les énergies renouvelables, économiser les ressources en eau et réduire leurs déchets, tout en publiant leurs résultats de manière transparente conformément aux normes internationales de publication telles que la GRI (Global Reporting Initiative) et la TCFD (Task Force on Climate-Related Financial Disclosures).
À l’avenir, les entreprises peu engagées dans la gestion environnementale pourront être directement exposées à une exclusion des investissements, à des restrictions concernant leurs livraisons et à une dégradation de leur image sur le marché.
S (Social, aspects sociaux)
S (Social) est un facteur qui évalue la manière dont l’entreprise gère ses relations avec son personnel, ses clients, ses partenaires commerciaux, les communautés locales et, plus largement, l’ensemble de la société, tout en assumant ses responsabilités.
Les entreprises sont tenues d’exercer activement leur responsabilité sociale, notamment en protégeant les droits des travailleurs, en respectant les droits humains, en favorisant la diversité et l’inclusion, en assurant un environnement sûr et sain et en contribuant aux communautés locales.
Le niveau de responsabilité sociale d’une entreprise influence désormais directement la préférence accordée à sa marque et les décisions des consommateurs.
Les entreprises doivent prévenir les risques sociaux tels que la discrimination fondée sur le sexe, le dépassement du temps de travail, les accidents du travail et les atteintes aux droits humains. Elles doivent également élaborer des politiques de diversité et d’inclusion et mettre en œuvre des mesures concernant notamment l’égalité entre les femmes et les hommes, le recrutement accru de jeunes, de personnes âgées et de personnes handicapées, ainsi que la formation obligatoire à la sécurité et à la santé.
Le contrôle des conditions de travail et du respect des droits humains chez les partenaires commerciaux, la mise en œuvre de programmes de responsabilité sociale des entreprises et les initiatives en faveur des communautés locales constituent également des critères importants de l’évaluation ESG.
Une entreprise qui néglige les aspects sociaux peut être confrontée à des risques importants, notamment des conflits syndicaux, des critiques publiques, des boycotts de consommateurs ou la résiliation de contrats par ses partenaires commerciaux. Une gestion préventive est donc nécessaire.
G (Governance, gouvernance)
G (Governance) désigne le domaine qui évalue la solidité de la gouvernance de l’entreprise, notamment sa structure décisionnelle, la transparence de sa gestion, son niveau de gestion éthique, la protection des droits des actionnaires et son système de contrôle interne.
Une entreprise ne peut être évaluée comme appliquant effectivement les principes ESG sur la seule base de la composition de son conseil d’administration. Elle doit également garantir l’efficacité de l’audit interne, disposer de mécanismes de contrôle des dirigeants et d’un système de conformité, et communiquer de manière transparente avec les parties prenantes.
Ces dernières années, de nombreux cas d’abus de pouvoir des dirigeants, d’irrégularités internes et d’opacité de la gouvernance ont gravement affecté la valeur d’entreprises en Corée et à l’étranger. L’amélioration de la gouvernance est ainsi devenue un enjeu majeur de la gestion ESG.
Les entreprises doivent donc créer un comité ESG au sein de leur conseil d’administration et accroître la proportion d’administrateurs externes indépendants, tout en mettant en place des dispositifs de gestion éthique et de conformité afin de prévenir les irrégularités internes et les infractions à la loi.
Elles doivent également accroître l’efficacité du dispositif en reliant les indicateurs clés de performance ESG au système de rémunération des dirigeants. Ces mesures doivent s’accompagner d’une participation accrue des femmes, des jeunes et des spécialistes au conseil d’administration, ainsi que d’un renforcement des publications visant à garantir la transparence des décisions de gestion.
Les manquements à l’éthique, les irrégularités internes ou les fraudes comptables peuvent entraîner de lourdes conséquences, notamment une dégradation de la notation ESG attribuée par les établissements financiers, le retrait d’investissements ou un risque de radiation de la cote. Une gestion préventive est donc requise.
2. Gestion ESG | raisons de l’intérêt qu’elle suscite
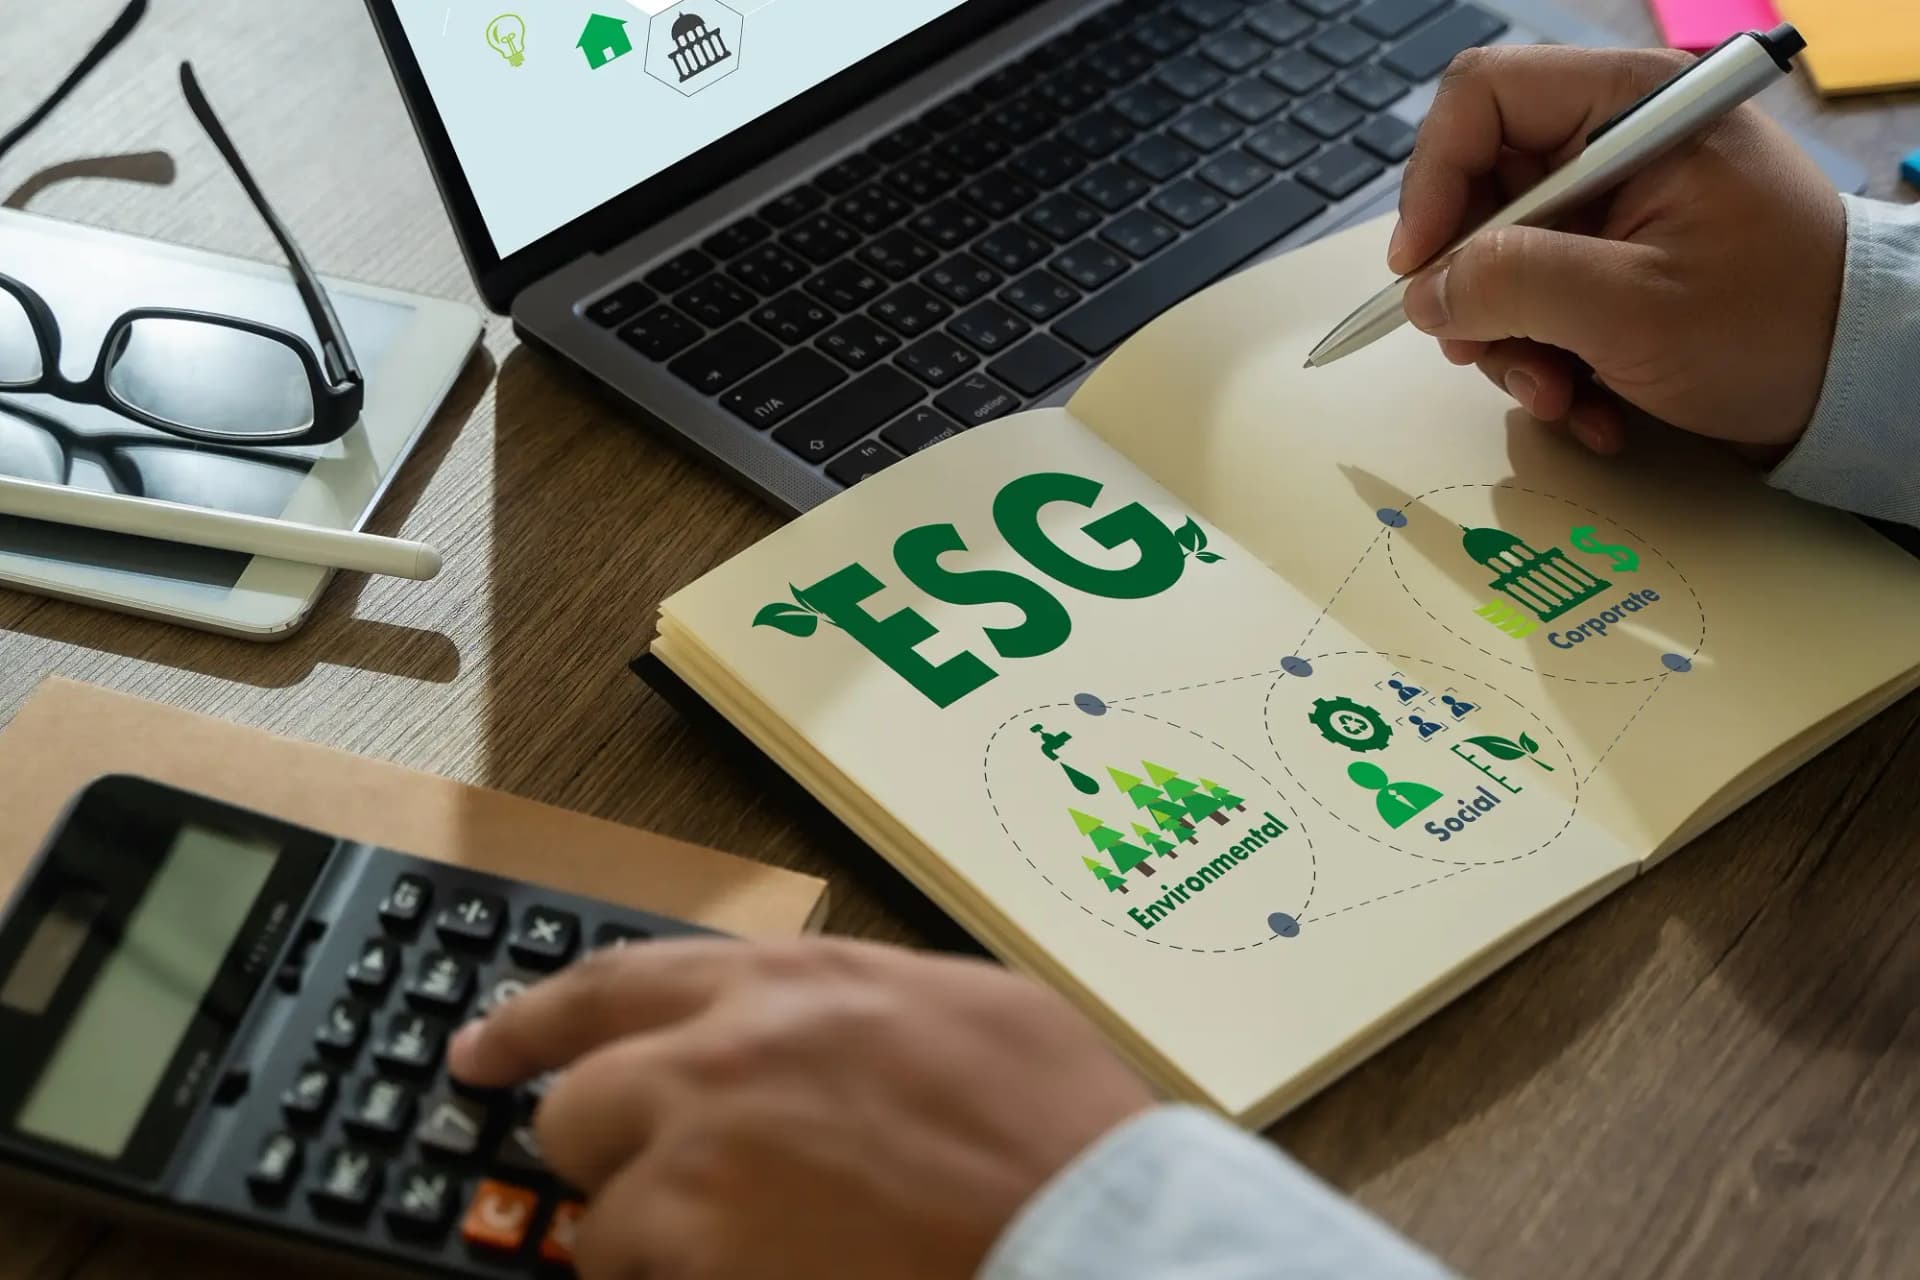
La gestion ESG retient l’attention pour les raisons suivantes.
① Aggravation des problèmes environnementaux : la neutralité carbone et la réponse à la crise climatique étant devenues des enjeux majeurs pour les entreprises mondiales, l’ESG constitue désormais une stratégie essentielle.
② Tendances de consommation axées sur les valeurs sociales : notamment parmi les générations MZ, les consommateurs privilégient de plus en plus les produits d’entreprises qui pratiquent une gestion éthique, garantissent des conditions de travail équitables et contribuent à la société.
③ Renforcement des réglementations mondiales et de la pression du marché : l’introduction du mécanisme d’ajustement carbone aux frontières de l’UE (CBAM), de taxes carbone et d’obligations de publication concernant les obligations vertes accroît le risque d’exclusion du marché pour les entreprises qui ne mettent pas en œuvre les principes ESG.
④ Préservation de la valeur à long terme et de la durabilité de l’entreprise : les analyses indiquant que les entreprises appliquant les principes ESG obtiennent de meilleurs résultats en matière de rendement à long terme et de valeur d’entreprise sont de plus en plus nombreuses.
Stratégies de mise en œuvre de la gestion ESG
▶ Stratégie E (environnement)
Transition vers les énergies renouvelables (solaire, hydrogène et éolien) et déclaration de neutralité carbone
Réduction des déchets, protection des ressources en eau et adoption de matériaux respectueux de l’environnement
Respect des normes de publication ESG telles que GRI, TCFD et CDP
▶ Stratégie S (aspects sociaux)
Égalité entre les femmes et les hommes au sein du personnel, respect du temps de travail et formation à la sécurité et à la santé
Programmes de responsabilité sociale des entreprises (emploi de personnes vulnérables et contribution aux communautés locales)
Contrôle des droits humains et des conditions de travail chez les partenaires commerciaux, ainsi que campagnes conjointes
▶ Stratégie G (gouvernance)
Mise en place de systèmes de contrôle interne et de gestion éthique (signalement anonyme et dispositif de récompense)
Articulation des indicateurs clés de performance ESG avec la rémunération des dirigeants
Renforcement du dispositif de contrôle de la conformité et du système d’audit interne


3. Gestion ESG | éléments de diagnostic
Il est recommandé d’évaluer la situation de la gestion ESG à l’aide des éléments ci-dessous et d’identifier les améliorations à mettre en œuvre.
E (Environment, environnement) : éléments de diagnostic
Élément à contrôler | Vérification |
|---|---|
Un système de mesure des émissions de carbone est-il en place ? | □ |
Des objectifs annuels de réduction des émissions de carbone sont-ils fixés ? | □ |
Un plan de transition vers les énergies renouvelables, tel que RE100 ou une déclaration de neutralité carbone, a-t-il été établi ? | □ |
Un dispositif de gestion et de réduction du volume de déchets produits est-il en place ? | □ |
Un programme de mesure et de réduction de la consommation des ressources en eau est-il mis en œuvre ? | □ |
Une évaluation de l’impact environnemental et un diagnostic des risques environnementaux des principaux sites d’exploitation ont-ils été réalisés ? | □ |
Le respect des lois et réglementations environnementales est-il régulièrement contrôlé ? | □ |
Les informations sont-elles publiées de manière transparente conformément aux normes environnementales de publication ESG, telles que TCFD, CDP et GRI ? | □ |
S (Social, aspects sociaux) : éléments de diagnostic
Élément à contrôler | Vérification |
|---|---|
Une politique de protection des droits des travailleurs et des droits humains a-t-elle été établie et publiée ? | □ |
Des formations sur la prévention du harcèlement sexuel et de la discrimination, la protection des droits humains et le droit du travail sont-elles régulièrement dispensées au personnel ? | □ |
Des audits réguliers des droits humains et des conditions de travail sont-ils effectués chez les partenaires commerciaux ? | □ |
Une politique de recrutement de profils diversifiés, notamment de femmes, de personnes handicapées, de jeunes et de personnes âgées, est-elle mise en œuvre ? | □ |
Des dispositifs sociaux, tels que le congé parental et les horaires de travail flexibles, sont-ils proposés au personnel ? | □ |
Un programme de contribution aux communautés locales relevant de la responsabilité sociale des entreprises est-il mis en œuvre ? | □ |
Des canaux permettant de recueillir les avis des clients, des habitants et des parties prenantes ont-ils été mis en place et sont-ils utilisés ? | □ |
Un système de gestion des risques en matière de sécurité et de santé est-il en place et des formations à la prévention des accidents du travail sont-elles dispensées ? | □ |
G (Governance, gouvernance) : éléments de diagnostic
Élément à contrôler | Vérification |
|---|---|
Un comité spécialisé, tel qu’un comité ESG, a-t-il été créé et fonctionne-t-il au sein du conseil d’administration ? | □ |
La diversité dans la composition du conseil d’administration, notamment la représentation des femmes et la proportion d’administrateurs externes, est-elle garantie ? | □ |
La transparence des décisions du conseil d’administration et de la publication des informations de gestion est-elle garantie ? | □ |
Les dirigeants et les administrateurs ont-ils adopté un engagement de gestion éthique ou un code de conduite ? | □ |
Un système interne de signalement, tel qu’une ligne d’assistance, est-il en place pour les manquements à l’éthique et les risques juridiques ? | □ |
Une structure chargée du contrôle de la conformité ou un service spécialisé a-t-il été créé ? | □ |
Le respect des lois et réglementations relatives à l’ESG est-il contrôlé et un système de suivi a-t-il été mis en place ? | □ |
Les performances ESG sont-elles intégrées aux indicateurs clés de performance et liées à la rémunération des dirigeants ? | □ |
4. Gestion ESG | risques juridiques associés
Les risques juridiques susceptibles de survenir dans le cadre de la gestion ESG d’une entreprise ne se limitent pas aux questions environnementales ou à la contribution sociale. La violation des obligations légales propres à chaque domaine peut également entraîner une responsabilité civile ou pénale, des mesures administratives et des risques réputationnels.
Les principaux risques juridiques liés à la gestion ESG sont présentés ci-dessous de manière structurée selon les domaines E, S et G.
Risques juridiques dans le domaine E (Environment)
Dans le domaine environnemental, la gestion ESG doit respecter les différentes lois environnementales coréennes et les normes internationales. Leur violation peut entraîner d’importantes sanctions pécuniaires administratives de type gwajinggeum, des sanctions pénales, le retrait d’autorisations administratives ou une responsabilité en dommages-intérêts.
▶ Principaux risques
Violation des lois relatives à la pollution environnementale et au traitement des déchets : rejet illicite d’eaux usées, pollution des sols ou traitement illicite des déchets
Violation de la Loi coréenne sur l’évaluation de l’impact environnemental : évaluation insuffisante de l’impact environnemental lors de l’octroi des autorisations nécessaires au projet ou aménagement sans autorisation
Invalidité de certifications ESG telles que RE100 et ISO 14001, ou publication d’informations mensongères
Demande de dommages-intérêts fondée sur la Loi coréenne sur le règlement des différends environnementaux : action civile engagée par des habitants ou des organisations environnementales
▶ Mesures à prendre
Gestion des quotas d’émission de carbone et établissement d’une feuille de route concernant le CBAM
Évaluation de l’impact environnemental et examen juridique du traitement des déchets
Mise en place d’un dispositif de prévention et de gestion des réclamations et différends environnementaux
Risques juridiques dans le domaine S (Social)
Les violations de la législation relative à la responsabilité sociale, notamment en matière de travail, de droits humains, de protection des consommateurs et de relations avec les partenaires commerciaux, peuvent donner lieu à des enquêtes du ministère coréen de l’Emploi et du Travail, de la Commission coréenne du commerce équitable, de la Commission coréenne de la protection des données personnelles, de la police ou du parquet.
▶ Principaux risques
Infraction à la Loi sur la répression des accidents graves : sanction pénale du responsable de la gestion en cas d’accident du travail
Infraction à la Loi sur la protection des données personnelles : fuite ou gestion insuffisante des données personnelles des clients et du personnel
Infraction à la Loi sur la régulation des monopoles et le commerce équitable : pratiques abusives envers les sous-traitants et autres pratiques commerciales déloyales
Préparation insuffisante à une éventuelle loi sur l’interdiction des discriminations : absence de règles relatives à la diversité et à la protection des droits humains
Publication d’informations mensongères ou exagérées sur la responsabilité sociale des entreprises
▶ Mesures à prendre
Établissement d’un manuel d’intervention en cas d’accident grave et d’un système de gestion de la sécurité
Examen juridique des documents relatifs aux actions sociales de l’entreprise dans le cadre de l’ESG
Examen des contrats conclus avec les partenaires commerciaux et diagnostic des risques de pratiques commerciales déloyales au regard du droit de la concurrence
Risques juridiques dans le domaine G (Governance)
La transparence de la gouvernance et l’équité du fonctionnement du conseil d’administration sont des éléments essentiels de la gestion ESG. La violation des obligations légales peut engager la responsabilité pénale des dirigeants ainsi que leur responsabilité en dommages-intérêts et au titre des manquements aux obligations de publication.
▶ Principaux risques
Atteinte aux droits des actionnaires et fonctionnement inadéquat du conseil d’administration : absence de délibération sur des décisions importantes liées à l’ESG ou violation des procédures
Diversité ou indépendance insuffisante du conseil d’administration
Manquement aux obligations de publication équitable et omission d’informations ESG
Insuffisance des règles de gestion éthique et défaillance du contrôle interne
▶ Mesures à prendre
Prévention des conflits d’intérêts des dirigeants et adoption d’un programme volontaire de conformité au droit de la concurrence
Examen juridique des documents publiés concernant les performances de la gestion ESG et gestion des risques liés à leur publication
Établissement de règles de gestion éthique et de contrôle interne
La gestion ESG n’est pas une simple campagne environnementale ou de contribution sociale : c’est un système de gestion qui exige le respect d’obligations légales et la mise en place d’un dispositif de gestion des risques.
Les manquements dans les domaines de l’environnement, du travail, des droits humains, de la concurrence, de la gouvernance et des obligations de publication peuvent engager la responsabilité civile, entraîner des sanctions pénales ou des sanctions pécuniaires administratives de type gwajinggeum et donner lieu à des actions collectives d’investisseurs. Ils peuvent également porter gravement atteinte à l’image et à la valeur de l’entreprise.
Il est donc nécessaire d’établir un diagnostic des risques juridiques ESG adapté à l’entreprise, de mettre en place un système de gestion et de prévoir un dispositif de conseil juridique régulier assuré par un cabinet d’avocats.


Découvrez aussi les contenus vidéo
associés à ce cas.

La prévention des risques est essentielle à la gestion ESG