CONTENTS
- 1. Litiges financiers | Définition

- 2. Litiges financiers | Types
- - Litiges en matière d’investissement
- - Litiges relatifs aux prêts
- - Litiges en matière d’assurance
- 3. Litiges financiers | Règlement par médiation
- - Procédure de médiation des litiges
- - Effets de la médiation
- 4. Litiges financiers | Règlement par voie judiciaire
- - Procédure civile
- - Effets de la procédure civile
- 5. Litiges financiers | Prévention et précautions
- - Mesures préventives avant la survenance d’un litige
- - Précautions lors de la souscription d’un produit financier
- 6. Litiges financiers | Stratégie de réponse

1. Litiges financiers | Définition
Les litiges financiers désignent les conflits résultant d’une divergence relative aux droits et obligations contractuels ou aux intérêts entre les consommateurs de produits financiers, tels que les déposants et les investisseurs, et les établissements financiers.
Ces litiges peuvent survenir dans le cadre de divers produits et services financiers, notamment les prêts, les dépôts, les assurances, les fonds et les produits dérivés. Ils résultent principalement d’explications insuffisantes sur les produits, de désaccords quant à la responsabilité des pertes, de frais excessifs ou d’informations incomplètes.
Les opérations financières étant directement susceptibles d’entraîner des pertes pécuniaires, il importe de définir clairement la démarche à suivre dès l’apparition du litige.
2. Litiges financiers | Types
Les litiges financiers désignent principalement les conflits survenant dans le cadre de contrats, d’opérations ou de services liés aux activités des établissements financiers.
Ils peuvent résulter de difficultés relatives à divers services financiers, notamment les prêts, les investissements, les assurances, les contrats et la gestion d’actifs.
 Litiges en matière d’investissement
Les litiges en matière d’investissement désignent les conflits résultant d’un désaccord entre un investisseur et un établissement financier.
Un litige peut survenir lorsqu’un investisseur subit une perte en raison d’explications insuffisantes sur les risques d’un produit d’investissement, de recommandations d’investissement inappropriées ou d’informations incomplètes sur le produit.
Litiges relatifs aux prêts
Les litiges relatifs aux prêts désignent les conflits portant sur les conditions d’un contrat de prêt.
Lorsqu’un emprunteur ne peut pas rembourser le prêt, il peut demander une modification des modalités de remboursement ou contester le taux d’intérêt.
Un litige peut également survenir lorsque le contrat a été conclu sans explications suffisantes sur le produit de prêt.
Litiges en matière d’assurance
Les litiges en matière d’assurance sont des conflits relatifs à un contrat d’assurance, les difficultés concernant le versement de l’indemnité d’assurance étant les plus fréquentes.
Un litige peut survenir lorsque l’assureur refuse de verser l’indemnité d’assurance ou lorsque son montant est contesté.
Dans ce cas, l’assistance d’un avocat intervenant en droit des assurances peut être utile pour interpréter les clauses contractuelles et préparer les pièces justificatives.


3. Litiges financiers | Règlement par médiation
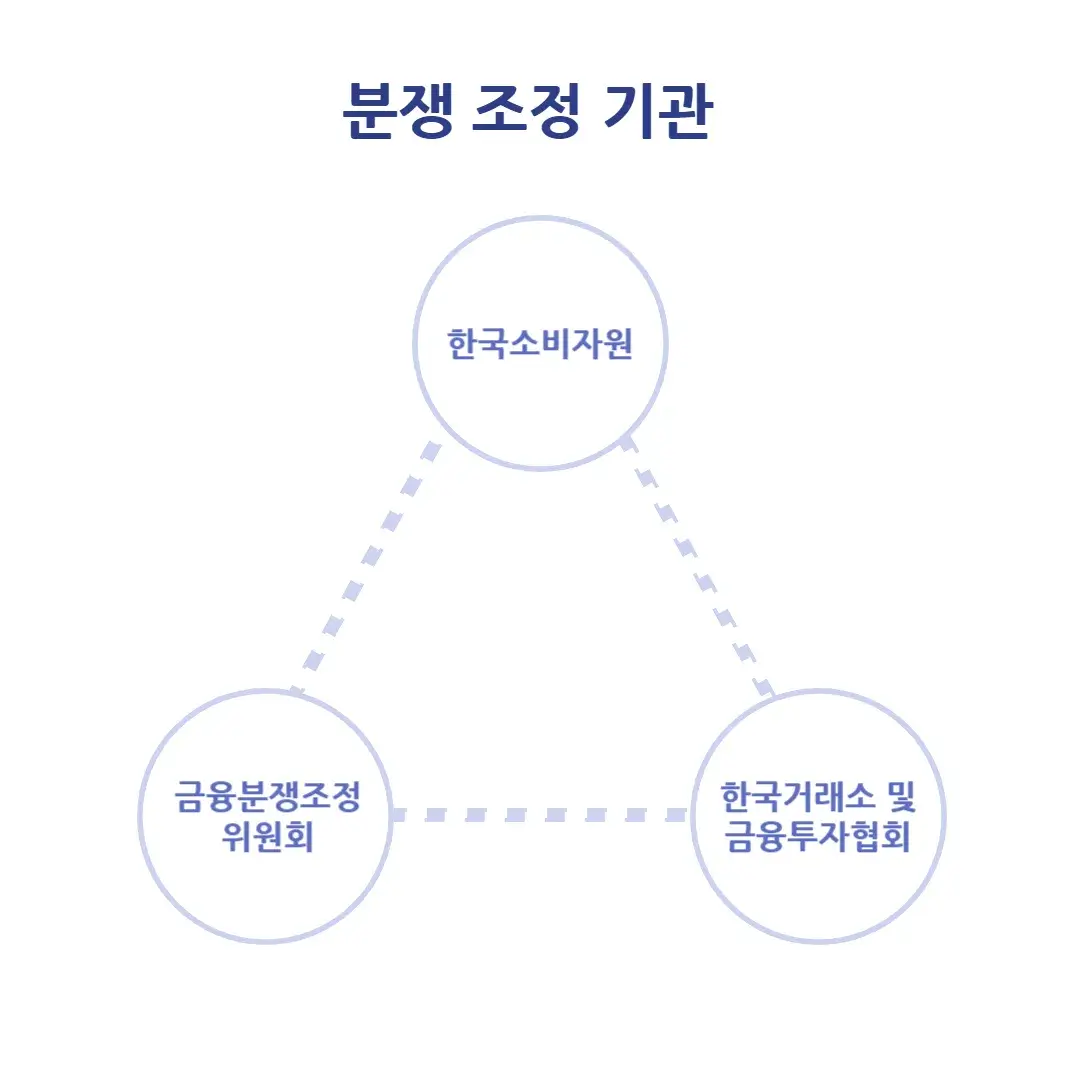
L’un des moyens de régler un litige financier consiste à recourir aux services de médiation proposés notamment par le Comité de médiation des litiges financiers de la République de Corée, l’Agence coréenne de la consommation, la Bourse de Corée et l’Association coréenne des investissements financiers.
Ces organismes ont en effet mis en place des procédures destinées à faciliter le règlement des litiges entre les consommateurs de produits financiers et les établissements financiers.
Ces procédures peuvent permettre aux parties de parvenir à un accord et de régler le litige de manière rapide et efficace.
Procédure de médiation des litiges
① Demande de médiation
Lorsqu’un litige relatif à un produit ou à un service financier survient, les personnes intéressées, telles que le consommateur ou l’établissement financier, peuvent présenter une demande de médiation au Service coréen de surveillance financière.
Lorsque plusieurs demandeurs déposent conjointement une demande, ils peuvent désigner jusqu’à 3 représentants.
En ligne : site internet du Service coréen de surveillance financière > Réclamations et signalements > Dépôt d’une réclamation
Hors ligne : visite au siège ou dans une antenne du Service coréen de surveillance financière, ou demande par courrier
② Recommandation d’un accord
Après réception de la demande de médiation, le Service coréen de surveillance financière en informe d’abord les parties et vérifie si un accord est possible.
Si nécessaire, il peut demander à chaque partie de produire des documents ou lui donner la possibilité de présenter ses observations. Si les parties parviennent à un accord amiable à ce stade, la procédure de médiation prend fin.
③ Renvoi devant le comité de médiation
Si aucun accord n’est conclu dans un délai de 30 jours, le Service coréen de surveillance financière renvoie l’affaire devant le comité de médiation.
④ Examen par le comité de médiation et élaboration d’une proposition
Le comité de médiation examine l’ensemble des documents produits et des arguments des parties, puis élabore généralement une proposition de médiation dans un délai de 60 jours.
⑤ Acceptation ou refus de la proposition de médiation
Le directeur du Service coréen de surveillance financière présente la proposition de médiation au demandeur et aux autres parties concernées afin de vérifier si elles l’acceptent.
Si le demandeur et les autres parties concernées ne l’acceptent pas dans un délai de 20 jours, ils sont réputés avoir refusé la proposition.
⑥ Établissement du procès-verbal de médiation
Si toutes les parties acceptent la proposition, le comité de médiation établit un procès-verbal de médiation reprenant son contenu.
Effets de la médiation
Lorsque les deux parties acceptent la proposition dans le cadre de la médiation d’un litige, celle-ci acquiert la même force juridique qu’un procès-verbal de transaction établi par un tribunal coréen.
En outre, le dépôt d’une demande de médiation interrompt la prescription extinctive.
Toutefois, cette interruption ne s’applique pas lorsque le Service coréen de surveillance financière ne recommande pas d’accord ou ne renvoie pas l’affaire devant le comité de médiation.
4. Litiges financiers | Règlement par voie judiciaire
Lorsqu’un litige financier ne peut pas être réglé par médiation, il peut l’être dans le cadre d’une procédure civile.
La procédure judiciaire vise à obtenir un jugement du tribunal et peut être longue et coûteuse.
Elle présente toutefois l’avantage de permettre un règlement clair du litige au moyen d’une décision juridiquement contraignante.
Une action en justice est principalement nécessaire en cas de pertes pécuniaires ou de désaccord sur l’interprétation d’un contrat. Le tribunal statue en se fondant notamment sur le contrat, les textes applicables et les éléments de preuve.
Procédure civile
① Dépôt de l’acte introductif d’instance
Le demandeur engage l’action en déposant un acte introductif d’instance auprès du tribunal coréen compétent. Cet acte doit exposer clairement l’objet du litige et les prétentions formulées.
② Signification de l’acte introductif d’instance et dépôt d’un mémoire en réponse
Le tribunal signifie une copie de l’acte introductif d’instance au défendeur. Celui-ci doit déposer un mémoire en réponse dans un délai de 30 jours à compter de la réception de l’acte. Une copie de ce mémoire est également signifiée au demandeur.
③ Jugement en cas de défaut de comparution ou d’aveu
Si le défendeur ne dépose pas de mémoire en réponse, ou s’il dépose un mémoire reconnaissant l’ensemble des faits invoqués à l’appui de la demande sans présenter d’objection distincte, le tribunal peut rendre sans débats un jugement accueillant les prétentions du demandeur.
④ Procédure préparatoire aux débats
Pendant une période déterminée, le tribunal organise une procédure préparatoire afin de permettre aux deux parties de préciser leurs arguments et leurs éléments de preuve.
Dans ce cadre, les parties déposent leurs mémoires préparatoires et leurs éléments de preuve.
Si nécessaire, le tribunal peut fixer une audience préparatoire et exiger la comparution des parties.
⑤ Débats et clôture
À l’issue de la procédure préparatoire, le tribunal veille à pouvoir clore les débats dès la première audience. Les parties doivent coopérer à cette fin.
⑥ Débats et jugement
Après la clôture des débats, le tribunal prononce son jugement sur le fondement de son examen de l’affaire.
Effets de la procédure civile
Toute partie qui conteste le jugement doit interjeter appel dans le délai prescrit.
Plus précisément, la partie qui a perdu le procès doit interjeter appel dans un délai de 2 semaines à compter de la signification du jugement. À défaut, le jugement devient définitif et produit ses effets juridiques.
Le délai d’appel est un délai impératif : une fois ce délai expiré, le droit d’interjeter appel s’éteint.
5. Litiges financiers | Prévention et précautions
La prévention des litiges financiers et une réaction rapide lorsqu’ils surviennent nécessitent une démarche active.
Voici les principales mesures permettant de prévenir les litiges et d’y faire face de manière appropriée lorsqu’ils surviennent.
Mesures préventives avant la survenance d’un litige
① Rédaction et vérification précises du contrat
Il convient d’examiner attentivement le contenu du contrat et, en cas d’ambiguïté, de consulter suffisamment l’établissement financier ou un professionnel avant de le conclure.
② Communication et vérification transparentes des informations
Le consommateur doit recevoir des informations exactes et suffisantes sur les produits et services financiers. Il doit également demander des explications et vérifier tout élément qu’il ne comprend pas.
③ Renforcement de la conformité interne pour les entreprises
Les établissements financiers et les entreprises doivent renforcer le respect des textes et leurs contrôles internes afin de prévenir les risques de litige.
Précautions lors de la souscription d’un produit financier
① Lecture attentive de la documentation du produit et des conditions contractuelles
Il convient de souscrire le produit après en avoir précisément compris la structure, les facteurs de risque et les frais, et de vérifier séparément les clauses contractuelles importantes.
② Vigilance face aux publicités promettant des rendements excessifs
Les produits financiers qui promettent des rendements anormalement élevés peuvent présenter un risque d’escroquerie et appellent donc à la prudence.
③ Recours à un professionnel si nécessaire
Pour les produits d’investissement ou les produits financiers complexes, il est prudent de prendre une décision après avoir consulté un professionnel de la finance ou un avocat.
6. Litiges financiers | Stratégie de réponse
Les litiges financiers exigent des connaissances juridiques spécialisées et détaillées. Leur issue peut varier selon leur complexité et les différentes interprétations des règles de droit financier.
Dans ce domaine, il est donc indispensable non seulement d’établir les faits, mais aussi de comprendre et d’appliquer correctement les textes et la jurisprudence pertinents.
Le cabinet compte des avocats intervenant dans le domaine des litiges financiers.
Ils ont traité divers litiges financiers, notamment en matière d’investissement, de prêts et d’assurances, et proposent une démarche adaptée à la situation du client.
Ils peuvent également examiner des modes de règlement par arbitrage ou médiation, outre la voie judiciaire, afin de protéger les intérêts du client.
En cas de difficultés liées à un litige financier, consulter un avocat intervenant en droit financier peut contribuer à une décision éclairée.
Voir plus
Articles connexes