




CONTENTS
- 1. Client ayant sollicité une assistance pour infraction à la Loi sur la répression des infractions fiscales

- - Notions de délivrance de fausses factures fiscales et d’infraction à la Loi sur la répression des infractions fiscales
- 2. Élaboration d’une stratégie de défense concernant notamment l’infraction à la Loi sur la répression des infractions fiscales
- - Absence de connaissances juridiques invoquée
- - Présentation des circonstances des déclarations et clarification des faits
- - Présentation des circonstances atténuantes
- - Efforts de réparation du préjudice invoqués
- 3. Résultat de l’assistance apportée au client soupçonné notamment d’infraction à la Loi sur la répression des infractions fiscales
- - Soupçons d’infraction à la Loi sur la répression des infractions fiscales : l’utilité de l’assistance d’un avocat maîtrisant cette matière

1. Client ayant sollicité une assistance pour infraction à la Loi sur la répression des infractions fiscales
Cette affaire concerne un client ayant sollicité une assistance alors qu’il était soupçonné d’infraction à la Loi sur la répression des infractions fiscales et d’émission de fausses factures fiscales.
Par le passé, sur la recommandation d’une connaissance, le client avait été inscrit comme représentant d’une entreprise de distribution.
Cette personne morale semblait exercer une activité de distribution intermédiaire en gros, mais il s’agissait en réalité d’une société-écran n’existant que sur le papier, sans moyens humains ni matériels.
La connaissance avait proposé au client de lui prêter son nom, en lui affirmant : « Vous n’aurez pas à participer à la gestion de la société et vous pourrez percevoir une certaine somme chaque mois. »
Sans soupçon particulier, le client a donc constitué la société sous son nom en qualité de représentant. Pendant environ 1 an, il a ensuite prêté son concours à l’émission et à la réception, avec des entreprises tierces, de factures fiscales représentant au total 3 milliards de wons sud-coréens.
Le problème tenait au fait que toutes ces factures fiscales avaient été émises sans opération réelle.
D’autres entreprises les avaient utilisées notamment pour comptabiliser des charges ou déduire la taxe acquittée en amont. L’administration fiscale coréenne a considéré le client comme une « personne ayant émis ou reçu des factures fiscales sans fourniture effective de biens ou de services » et des poursuites pénales ont été engagées à son encontre pour émission de fausses factures fiscales au titre de la Loi sur la répression des infractions fiscales de la République de Corée.
 Notions de délivrance de fausses factures fiscales et d’infraction à la Loi sur la répression des infractions fiscales
Le régime des factures fiscales, prévu par la Loi sur la taxe sur la valeur ajoutée de la République de Corée, vise à permettre aux entreprises de déclarer de manière transparente les détails des opérations lors de la fourniture de biens ou de services.
En conséquence, émettre ou recevoir une facture fiscale pour une opération dépourvue de fourniture effective est manifestement illégal.
🔗Fausse facture fiscale : de quoi s’agit-il ?
Une fausse facture fiscale désigne une facture émise comme si une opération avait réellement eu lieu alors que tel n’est pas le cas, ou une facture émise en indiquant un montant différent du montant réel.
-Émission d’une facture pour une opération qui n’a pas réellement eu lieu
-Facture fiscale émise en indiquant un montant supérieur ou inférieur au montant réel
Lorsque la délivrance de fausses factures fiscales dépasse un certain montant de fourniture, elle peut être considérée non comme une simple infraction à la Loi sur la taxe sur la valeur ajoutée, mais comme une « infraction spécifique », susceptible d’entraîner une responsabilité pénale plus lourde.


2. Élaboration d’une stratégie de défense concernant notamment l’infraction à la Loi sur la répression des infractions fiscales
Une stratégie de défense a été élaborée concernant les soupçons d’infraction à la Loi sur la répression des infractions fiscales et d’émission de fausses factures fiscales.
Le Cabinet d’avocats Daeryun a constitué un groupe de travail composé d’avocats ayant traité des affaires connexes. Après avoir examiné en priorité les circonstances dans lesquelles les factures fiscales avaient été émises ainsi que la situation du client à l’époque, il a défini une stratégie.
Absence de connaissances juridiques invoquée
Le client, qui ne possédait aucune connaissance spécialisée en comptabilité, avait émis les factures fiscales en se fiant uniquement aux déclarations des responsables de la société B.
Il avait effectivement été rassuré par des propos tels que « Il vous suffit d’émettre les factures, nous nous occuperons du reste » et « Nous assumons la responsabilité des impôts ». Certains éléments indiquaient également que la société B avait simulé des opérations en virant des sommes sans transaction réelle, puis en se les faisant rembourser.
L’avocat en droit fiscal a ainsi soutenu que M. A n’avait pas eu l’intention de se soustraire à l’impôt.
Présentation des circonstances des déclarations et clarification des faits
Au début du contrôle fiscal, le client a fait une fausse déclaration après avoir cru le représentant de la société B, qui l’avait incité à endosser toute la responsabilité en lui promettant : « Si vous assumez toute la responsabilité, je paierai les impôts à votre place. »
Lorsque la société B a ensuite cessé tout contact, le client a compris tardivement qu’il avait été utilisé et a exposé sincèrement l’ensemble des faits au cours de l’enquête.
L’avocat en droit fiscal a expliqué en détail que l’évolution de ses déclarations ne constituait pas une simple rétractation, mais résultait de la situation réelle dans laquelle se trouvait alors le client et des manœuvres trompeuses d’un tiers.
Il a notamment souligné les doutes entourant la crédibilité et le caractère réfléchi de la déclaration initiale, ainsi que la coopération active du client, qui avait ensuite révélé précisément l’ensemble des faits. Il a ainsi fait valoir que le client avait participé avec sérieux à l’enquête.
Présentation des circonstances atténuantes
L’avocat en droit fiscal a soutenu que le client avait reçu une proposition attrayante de la société B alors qu’un ralentissement économique sans précédent avait presque paralysé son activité et qu’il se trouvait dans l’impossibilité immédiate de financer même les salaires de ses employés et son loyer.
Il a notamment expliqué, pièces à l’appui, que le client n’avait retiré aucun avantage fiscal direct, qu’il n’avait perçu qu’une partie de la commission en contrepartie de l’émission des factures fiscales et que certains éléments indiquaient même qu’il avait subi une perte. Il a demandé que ces circonstances soient prises en considération dans la détermination de la peine.
Efforts de réparation du préjudice invoqués
L’avocat en droit fiscal a souligné que le client avait acquitté une partie de la taxe sur la valeur ajoutée mise à sa charge en raison de l’émission de fausses factures fiscales et qu’il s’efforçait de réparer effectivement le préjudice.
Il a également indiqué que le client prévoyait de payer chaque mois, par versements échelonnés, le solde de la taxe sur la valeur ajoutée et a demandé que cette circonstance soit prise en considération dans la détermination de la peine.
3. Résultat de l’assistance apportée au client soupçonné notamment d’infraction à la Loi sur la répression des infractions fiscales
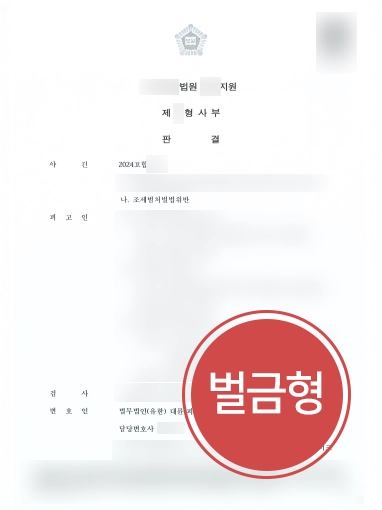
À l’issue de la défense du client poursuivi pour infraction à la Loi sur la répression des infractions fiscales, la formation de jugement a prononcé une peine d’amende.
Le tribunal a rendu cette décision en tenant compte des éléments suivants : ▲le client n’avait pas participé de manière déterminante à la fraude fiscale ▲au regard du contenu et de l’ampleur des fausses factures fiscales, l’avantage qu’il en avait retiré était relativement limité.
Le client a déclaré : « J’avais vraiment peur de subir une peine sévère. Grâce à la défense assurée par mon avocat, l’affaire a pu se conclure par une peine d’amende. »
Soupçons d’infraction à la Loi sur la répression des infractions fiscales : l’utilité de l’assistance d’un avocat maîtrisant cette matière
Les affaires relatives aux infractions à la Loi sur la répression des infractions fiscales comportent des règles et des procédures juridiques complexes qu’une personne non spécialiste peut difficilement comprendre ou traiter seule.
Pour déterminer si une sanction doit être prononcée au titre de cette loi, différents facteurs font l’objet d’une appréciation globale, notamment la finalité de la délivrance des factures fiscales, l’existence d’une déclaration fiscale effective et l’état du paiement des impôts.
Il importe donc de définir, dès le début de l’affaire, une stratégie de réponse appropriée avec l’assistance d’un avocat maîtrisant la législation concernée.
Dans les affaires fiscales et pénales, notamment celles relatives aux infractions à la Loi sur la répression des infractions fiscales, le Cabinet d’avocats Daeryun constitue un groupe de travail réunissant des avocats ayant traité ce type de dossiers et un conseiller fiscal coréen du cabinet afin d’élaborer une stratégie juridique adaptée à chaque affaire.


Découvrez aussi les contenus vidéo
associés à ce cas.

Rencontrez les experts en administration fiscale de Daeryun
Ce contenu est basé sur des études de cas réelles de Cabinet d’avocats Daeryun avec quelques adaptations, et les droits d'auteur appartiennent à notre cabinet.
Toute reproduction, duplication ou distribution non autorisée et toute autre violation des droits d'auteur peuvent entraîner des poursuites judiciaires en vertu des lois applicables.













