


Kisah Sukses
Kasus bantuan Pengacara Pajak | Penerbitan faktur pajak palsu senilai sekitar 3 miliar won Korea Selatan, bebas
Klien yang mencari Pengacara Pajak menjalankan badan usaha berbentuk perseroan dan usaha perseorangan secara bersamaan. Setelah didakwa oleh Kejaksaan Korea Selatan atas dugaan antara lain menerbitkan faktur pajak palsu, klien membutuhkan bantuan hukum.
1. Klien yang mencari Pengacara Pajak
Berkat bantuan Pengacara Pajak, klien yang terancam hukuman atas dugaan menerbitkan faktur pajak elektronik palsu senilai lebih dari 3 miliar won Korea Selatan berhasil membuktikan bahwa dirinya tidak bersalah.
Dugaan yang dikenakan kepada klien
Klien adalah pengusaha yang bergerak di bidang produksi komponen telepon seluler. Awalnya ia menjalankan usaha perseorangan, kemudian mendirikan perseroan dan mengoperasikan kedua badan usaha tersebut secara bersamaan.
Namun, Kejaksaan Korea Selatan menilai bahwa klien menerbitkan secara palsu 7 faktur pajak elektronik senilai 3 miliar won Korea Selatan antara usaha perseorangan dan perseroan selama sekitar 3 bulan, meskipun tidak ada transaksi yang sebenarnya.
Dalil Kejaksaan Korea Selatan
- Faktur pajak secara formal diterbitkan dan diterima meskipun tidak ada penyerahan barang atau jasa yang sebenarnya
Oleh karena itu, klien disangka melanggar Undang-Undang Pemberatan Hukuman Kejahatan Tertentu Korea Selatan dan berisiko dijatuhi hukuman berat apabila dinyatakan bersalah.
Pernyataan klien
Namun, klien menyampaikan pendapat yang sama sekali berbeda.
Sanggahan klien
- Karyawan benar-benar dipekerjakan untuk memproduksi dan memasok komponen
- Faktur pajak diterbitkan dalam proses transaksi yang normal
Untuk membuktikan bahwa tuduhan tersebut tidak benar dan mencegah hukuman yang tidak semestinya, klien akhirnya menyerahkan penanganan perkara ini kepada Pengacara Spesialis Pajak.
2. Penjelasan Pengacara Pajak mengenai faktur pajak palsu
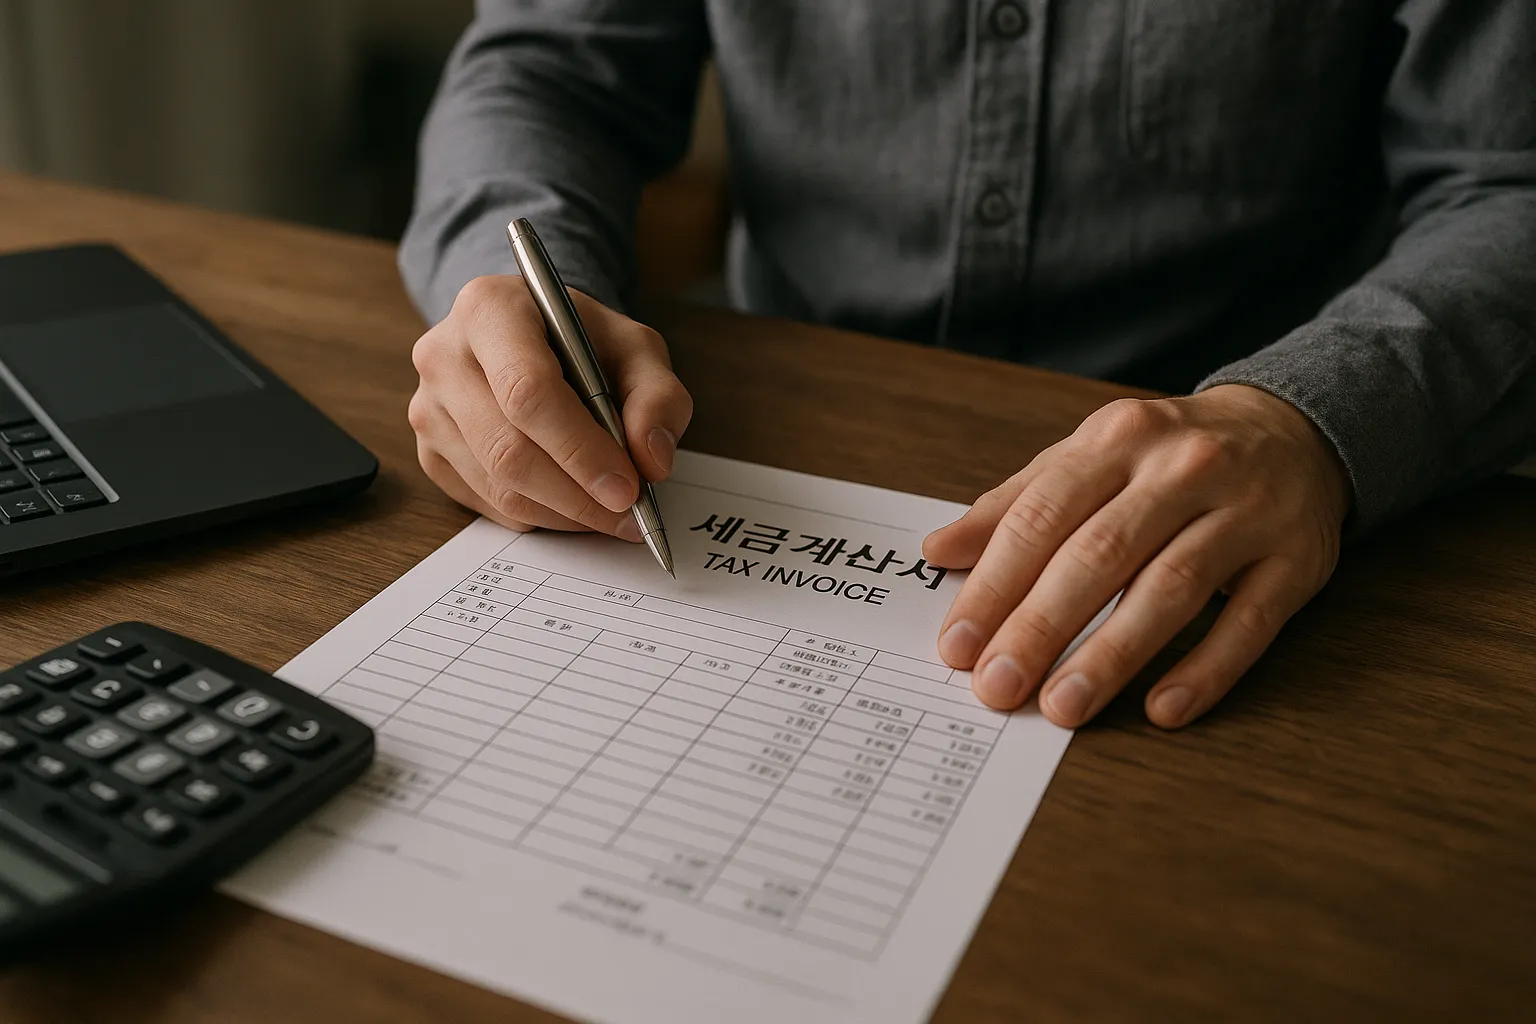
Dugaan utama dalam perkara yang ditangani Pengacara Pajak ini antara lain adalah penerbitan ‘faktur pajak palsu’.
Tindakan menerbitkan atau menerima faktur pajak palsu merupakan tindak pidana yang secara serius mengganggu ketertiban perpajakan dan dikenai hukuman berat berdasarkan Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan serta Undang-Undang Pemberatan Hukuman Kejahatan Tertentu Korea Selatan.
Tindakan yang dilarang berdasarkan Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan
Pasal 10 ayat (3) Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan secara tegas melarang ‘tindakan menerbitkan atau menerima faktur pajak meskipun tidak ada penyerahan barang atau jasa yang sebenarnya, atau mengisi dan menyerahkan daftar rekapitulasi dengan keterangan palsu’.
Pelanggaran terhadap ketentuan ini dapat dikenai hukuman sebagai berikut.
Ketentuan hukum | Ancaman hukuman |
Pasal 10 ayat (3) Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan | Pidana penjara paling lama 3 tahun atau pidana denda paling banyak 3 kali jumlah pajak atas nilai penyerahan palsu |
Klien juga dicurigai oleh Kejaksaan Korea Selatan telah ‘saling menerbitkan dan menerima faktur pajak palsu senilai sekitar 3 miliar won Korea Selatan antara usaha perseorangan dan perseroan meskipun tidak ada transaksi yang sebenarnya’, sehingga ia berada dalam situasi yang diperkirakan dapat berujung pada penghukuman pidana.
Pemberatan hukuman berdasarkan Undang-Undang Pemberatan Hukuman Kejahatan Tertentu Korea Selatan
Karena jumlah keseluruhan nilai penyerahan dalam faktur pajak yang dipermasalahkan melebihi 3 miliar won Korea Selatan, Undang-Undang Pemberatan Hukuman Kejahatan Tertentu Korea Selatan diterapkan terhadap klien.
Undang-undang ini mengatur bahwa penerbitan faktur pajak palsu untuk memperoleh keuntungan dapat dikenai pidana penjara efektif paling singkat 1 tahun, bergantung pada besarnya nilai penyerahan, sehingga ancaman hukumannya sangat berat.
Jumlah keseluruhan nilai penyerahan dan lain-lain | Ancaman hukuman |
5 miliar won Korea Selatan atau lebih | Pidana penjara untuk waktu tertentu paling singkat 3 tahun |
3 miliar won Korea Selatan atau lebih, tetapi kurang dari 5 miliar won Korea Selatan | Pidana penjara untuk waktu tertentu paling singkat 1 tahun |
Selain hukuman tersebut, pidana denda sebesar 2 hingga 5 kali jumlah pajak yang dihitung dengan menerapkan tarif pajak pertambahan nilai terhadap jumlah keseluruhan nilai penyerahan dan lain-lain juga dikenakansecara kumulatif.
Dengan demikian, apabila klien tidak dapat membuktikan bahwa dirinya tidak bersalah, ia dapat dijatuhi pidana penjara efektif sekaligus pidana denda dalam jumlah besar.
3. Bantuan Pengacara Pajak
Untuk membela posisi klien, Pengacara Pajak menganalisis secara cermat berkas perkara dan riwayat transaksi, lalu menyerahkan kepada pengadilan berbagai dokumen yang dapat membuktikan bahwa transaksi sebenarnya telah terjadi.
Dalam proses tersebut, strategi pembelaan berikut diterapkan.
Strategi Pengacara Pajak ① | Membuktikan adanya transaksi yang sebenarnya
Kejaksaan Korea Selatan mendalilkan bahwa kedua badan usaha hanya secara formal saling menerbitkan dan menerima faktur pajak, tetapi Pengacara Pajak mengajukan bukti bahwa karyawan benar-benar direkrut untuk memproduksi barang serta pabrik dan fasilitas benar-benar dioperasikan.
Berdasarkan laporan pembayaran transaksi yang dibuat setiap bulan dan riwayat pengiriman barang, Pengacara Pajak juga menegaskan bahwa penerbitan faktur pajak merupakan hasil dari transaksi yang normal.
Strategi Pengacara Pajak ② | Menegaskan kemandirian operasional badan usaha
Meskipun tempat usaha kedua badan usaha berada di gedung yang sama, berhasil dibuktikan bahwa masing-masing dioperasikan dalam ruang yang secara nyata terpisah.
Selain itu, dengan membuktikan bahwa para karyawan direkrut secara resmi berdasarkan sistem personalia dan penggajian perseroan, dijelaskan bahwa kedua badan usaha tersebut bukan sekadar organisasi fiktif yang dibentuk untuk menghindari pajak.
Strategi Pengacara Pajak ③ | Menyusun argumentasi pembelaan berdasarkan landasan hukum
Pengacara Pajak menganalisis unsur-unsur tindak pidana faktur pajak palsu yang diatur dalam Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan dan Undang-Undang Pemberatan Hukuman Kejahatan Tertentu Korea Selatan, lalu menunjukkan bahwa prasyarat berupa ‘tidak adanya transaksi yang sebenarnya’ tidak terpenuhi.
Dengan kata lain, berbeda dari uraian dalam dakwaan, barang dan jasa benar-benar telah diserahkan sehingga secara meyakinkan berdasarkan hukum didalilkan bahwa tindakan tersebut tidak termasuk penerbitan faktur pajak palsu.
4. Hasil bantuan Pengacara Pajak, putusan bebas
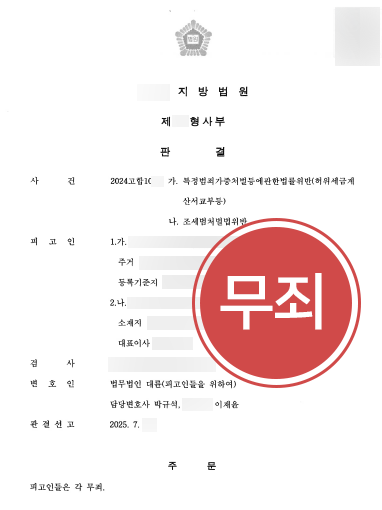
Melalui pembelaan Pengacara Pajak dan penyerahan alat bukti secara sistematis, pengadilan mengakui adanya penyerahan barang yang sebenarnya dan pengoperasian badan usaha secara mandiri.
Pokok pertimbangan pengadilan
▶ Kedua badan usaha memiliki sumber daya manusia dan sarana fisik serta dioperasikan secara mandiri
▶ Tidak terbukti adanya kesengajaan yang dapat dikategorikan sebagai tindak pidana faktur pajak palsu
Dengan demikian, dugaan antara lain menerbitkan faktur pajak palsu yang dikenakan kepada klien diputus bebas, sehingga klien dapat terhindar dari ancaman pidana denda dalam jumlah besar dan pidana penjara efektif.
Cara menangani perkara pidana perpajakan
Dalam perkara seperti penerbitan dan penyerahan faktur pajak palsu, hal terpenting adalah mengamankan dokumen yang membuktikan adanya transaksi yang sebenarnya serta menganalisis berkas perkara untuk menyusun argumentasi pembelaan secara sistematis.
Pemeriksaan secara cermat terhadap kemungkinan penerapan hukum yang berlebihan atau penyimpangan fakta dalam proses penyidikan oleh Kejaksaan Korea Selatan juga penting.
Firma Hukum Daeryun memiliki berbagai tenaga ahli, termasuk 🔗Pengacara Spesialis Pajak, akuntan, dan konsultan pajak.
Dengan dukungan tersebut, dapat dilakukan penanganan aktif untuk mencegah hukuman yang tidak semestinya, termasuk membuktikan transaksi yang sebenarnya, membuktikan kemandirian operasional badan usaha melalui analisis data akuntansi, dan menyusun strategi persidangan.
Apabila Anda terlibat dalam perkara pidana perpajakan dan membutuhkan bantuan, silakan serahkan penanganan perkara melalui 🔗Reservasi Konsultasi Hukum.
Konten ini disusun berdasarkan perkara nyata yang ditangani Daeryun Law LLC dengan sebagian penyesuaian, dan hak ciptanya dimiliki oleh Daeryun Law LLC.
Reproduksi, penyalinan, atau penyebaran tanpa izin dapat dikenai tindakan hukum sesuai peraturan yang berlaku.


Pelanggaran Undang-Undang Pemberatan Hukuman Kejahatan Tertentu Korea Selatan (penerbitan dan penyerahan faktur pajak palsu, dan lain-lain): Ingin konsultasi yang lebih cepat dan rinci?
Konsultasi denganpengacara spesialis
Informasi Terkait
Lihat informasi hukum yang terkait dengan perkara ini.
Tingkat hukuman atas penerbitan faktur pajak palsu dan strategi penanganan pelanggaran Undang-Undang Penghukuman Pelaku Kejahatan Pajak Korea Selatan
Daluwarsa Penuntutan Berdasarkan Undang-Undang Pemberatan Hukuman Kejahatan Ekonomi Tertentu Korea Selatan, Rangkuman Tingkat Hukuman Berdasarkan Jumlah Keuntungan dan Ketentuan Daluwarsa
Tingkat hukuman berupa denda atas peminjaman nama dan langkah penanganan peminjaman nama untuk pendaftaran usaha
Keunggulan Utama Daeryun


Strategi litigasi berbasis teknologi AI & IT milik Daeryun

Lebih dari 240 anggota inti

Lebih dari 1,200 perkara yang ditangani per bulan
* 2025년 월평균 기준
Mematuhi Pasal 4 (1) Peraturan Periklanan Asosiasi Advokat Korea
keunggulan lainnya

Buat janji konsultasi
hukum dengan pengacara
Semua konsultasi ditinjau terlebih dahulu oleh pengacara spesialis,
sehingga hanya dilakukan dengan perjanjian.
Konsultasi telepon
1800-7905
Tersedia 24 jam, 365 hari setahun


Konsultasi online
Kami menyediakan layanan hukum
yang disesuaikan untuk klien.

Konsultasi via chat
Saluran KakaoTalk
Pengacara Daeryun Law LLC
Anggota Terkait
Lihat selengkapnya
Park Kyu-seok
T. 070-7510-1044
Berpengalaman sebagai jaksa Kejaksaan Distrik Busan [perpajakan], pengacara spesialis kekerasan sekolah/perpajakan
Park Sung-dong
T. 070-7510-2018
Berpengalaman sebagai Jaksa Ketua Kejaksaan Tinggi Seoul, pengacara spesialis pidana/pemeriksaan bukti/perpajakan

Bidang Praktik Terkait
Lihat selengkapnyaKonsultasi dalam bahasa lain


Kolom Populer
Lihat selengkapnyaJenis, sasaran, prosedur, dan jangka waktu pemeriksaan pajak serta cara menanggapinya

Memahami peminjaman nama pelaku usaha dan tingkat hukuman atas peminjaman antaranggota keluarga
Penerbitan dan penerimaan faktur pajak palsu, mulai dari sanksi hingga langkah penanganan
Jenis dan tingkat perbuatan yang dapat dikenai sanksi atas penggelapan pajak serta cara penanganannya
Apa pengertian dan sasaran pemeriksaan sumber dana untuk transaksi real estat?

Sebelumnya
Pembelaan dalam pelanggaran Undang-Undang Kekhususan Penanganan Kecelakaan Lalu Lintas Korea Selatan | Penangguhan penuntutan bagi klien selaku pihak penyebab kecelakaan lalu lintas
Berikutnya
Kasus pembelaan atas pelanggaran Undang-Undang Subsidi Korea Selatan | Klien dinyatakan bebas
Lihat daftar
Punya pertanyaan lain?






