


Analisis Putusan / Pembaruan Hukum
Investigasi kecurangan akuntansi | Menghalangi audit juga dapat dikenai tindakan disipliner berat… Respons perusahaan terhadap penguatan standar sanksi oleh Financial Supervisory Service Korea Selatan
Investigasi kecurangan akuntansi bukan sekadar prosedur untuk memastikan ada atau tidaknya manipulasi laporan keuangan atau pelanggaran standar akuntansi. Baru-baru ini, otoritas keuangan Korea Selatan menyatakan kebijakan untuk memperberat sanksi karena penolakan menyerahkan data akuntansi, penyerahan data palsu, dan tindakan menghalangi audit juga dipandang sebagai pelanggaran serius yang merusak sistem pengawasan akuntansi.
1. Investigasi kecurangan akuntansi | Ikhtisar kasus penguatan sanksi atas tindakan menghalangi audit dan isi perubahan peraturan
Dalam proses investigasi kecurangan akuntansi, data akuntansi, dokumen internal, kontrak, dan data keuangan yang dimiliki perusahaan menjadi objek utama investigasi.
Oleh karena itu, penyerahan secara tepat waktu atas data yang diminta oleh lembaga pengawas atau auditor eksternal dapat dipandang sebagai prasyarat agar sistem pengawasan akuntansi berfungsi secara normal.
Pada 2025, melalui rancangan perubahan atas 「Ketentuan Pelaksanaan Peraturan tentang Audit Eksternal dan Akuntansi, dan Lain-lain」, Financial Supervisory Service Korea Selatan memasukkan tindakan menghalangi audit eksternal dan audit internal sebagai perbuatan yang dapat dikenai sanksi, selain tindakan menghalangi pemeriksaan dan pengawasan akuntansi yang sebelumnya telah diatur.
Langkah ini dapat dipahami sebagai upaya untuk mengatur secara lebih ketat tindakan yang dimaksudkan untuk menggagalkan investigasi itu sendiri selama proses investigasi kecurangan akuntansi.
Pokok perubahan ini adalah bahwa terlepas dari apakah kecurangan akuntansi benar-benar ditemukan, tindakan menghalangi investigasi kecurangan akuntansi itu sendiri dinilai sebagai faktor risiko tersendiri.
Pokok perubahan yang disampaikan oleh Financial Supervisory Service Korea Selatan
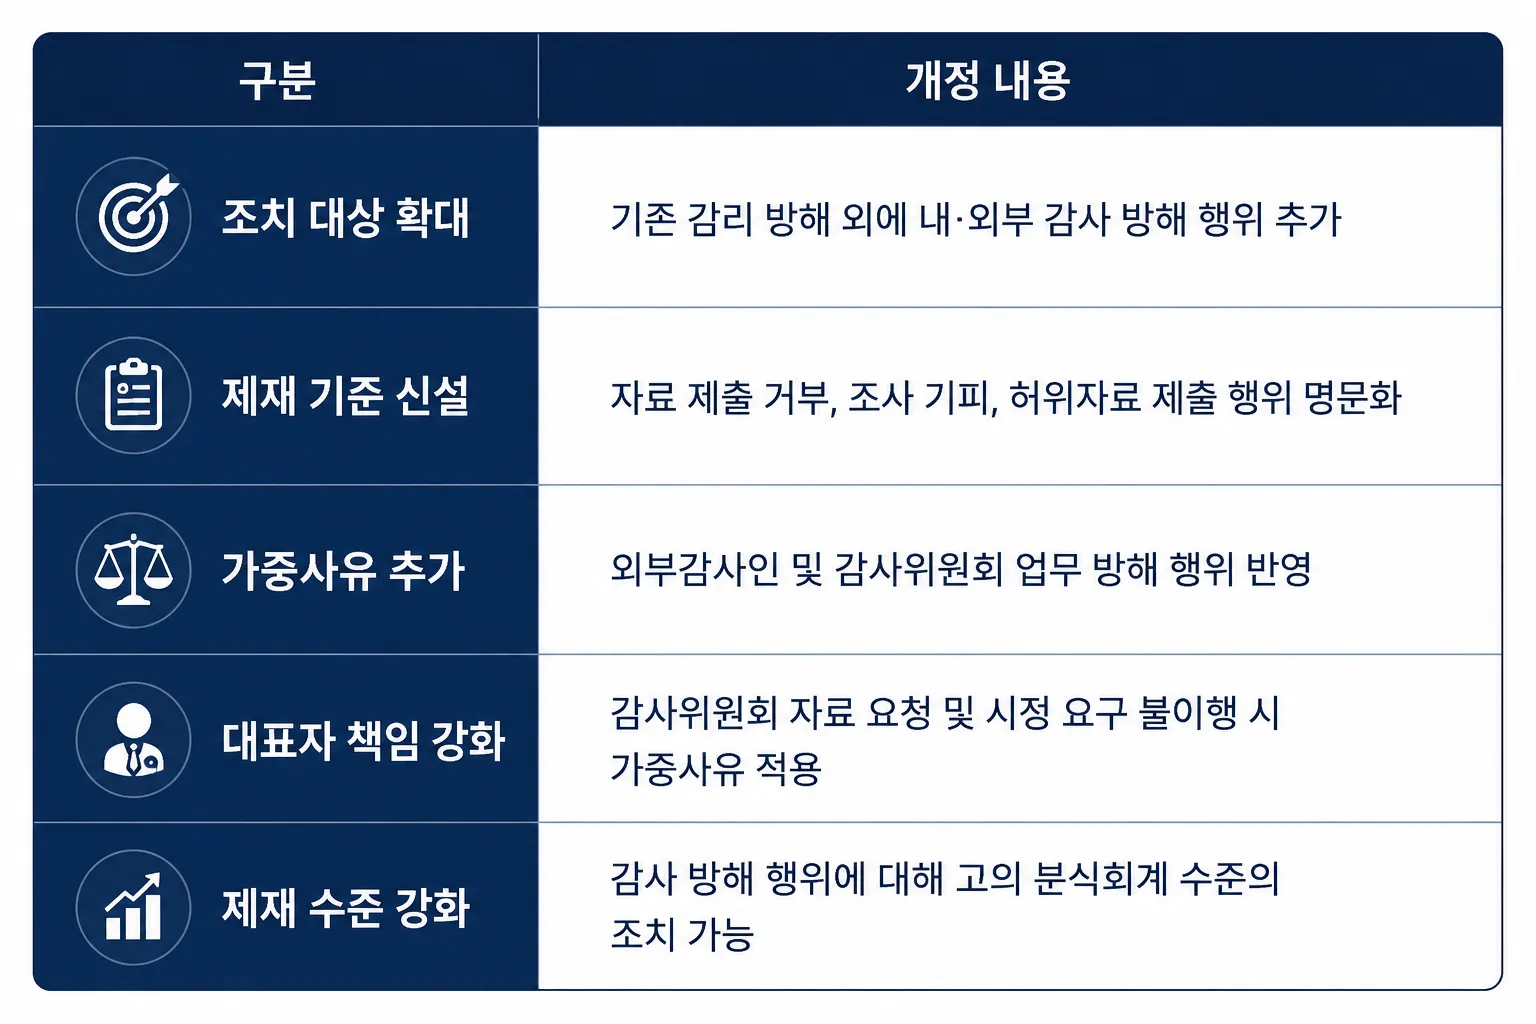
Sebelumnya, perhatian sering kali difokuskan pada ada atau tidaknya pelanggaran standar akuntansi atau terjadinya manipulasi laporan keuangan.
Namun, perubahan kali ini menyoroti bahwa penolakan menyerahkan data atau penyerahan data palsu selama proses investigasi kecurangan akuntansi juga dapat mengurangi efektivitas sistem pengawasan akuntansi.
Secara khusus, otoritas keuangan Korea Selatan memandang bahwa kerja sama perusahaan yang menjadi objek investigasi sangat diperlukan agar sistem pengawasan akuntansi yang terdiri atas audit internal, audit eksternal, serta pemeriksaan dan pengawasan akuntansi dapat berfungsi secara normal.
Oleh karena itu, apabila data yang diperlukan untuk investigasi berulang kali tidak diserahkan atau data yang tidak sesuai dengan fakta diserahkan, tindakan tersebut dapat dinilai sebagai perbuatan yang menghalangi fungsi pengawasan itu sendiri, terlepas dari ada atau tidaknya pelanggaran standar akuntansi.
Perubahan ini bertujuan tidak hanya menjatuhkan sanksi setelah kecurangan akuntansi ditemukan, tetapi juga memperkuat sistem pengelolaan preventif guna menjamin efektivitas investigasi kecurangan akuntansi. Perubahan tersebut dapat dinilai sebagai contoh yang menunjukkan bahwa kewajiban perusahaan untuk bekerja sama dalam investigasi dan pentingnya pengoperasian sistem pengendalian internal semakin meningkat.
2. Investigasi kecurangan akuntansi | Struktur tindakan menghalangi audit yang dipermasalahkan oleh otoritas keuangan Korea Selatan
Hal yang perlu diperhatikan dalam kasus perubahan peraturan mengenai investigasi kecurangan akuntansi adalah bahwa kasus tersebut bukan perkara ditemukannya manipulasi laporan keuangan yang sebenarnya.
Otoritas keuangan Korea Selatan menilai bahwa tindakan menghalangi audit dan investigasi itu sendiri dapat merusak sistem pengawasan akuntansi, bahkan pada tahap sebelum pelanggaran standar akuntansi dipastikan.
Investigasi kecurangan akuntansi merupakan prosedur untuk memastikan apakah laporan keuangan perusahaan telah disusun sesuai dengan standar akuntansi.
Dalam proses ini, Financial Supervisory Service Korea Selatan, auditor eksternal, dan komite audit memperoleh data terkait untuk memverifikasi fakta. Namun, apabila data tidak diserahkan atau data palsu diserahkan, investigasi itu sendiri akan sulit dilaksanakan secara normal.
Kategori | Isi |
|---|---|
Penolakan menyerahkan data | Tindakan berulang kali menolak atau menunda permintaan penyerahan data |
Menghalangi atau menghindari investigasi | Tindakan menghalangi prosedur investigasi, pemeriksaan dokumen, atau verifikasi |
Penyerahan data palsu | Tindakan menyerahkan data yang tidak sesuai dengan fakta |
Tidak memenuhi permintaan audit | Tindakan tidak mematuhi permintaan auditor atau komite audit |
Tidak melaksanakan permintaan perbaikan | Tindakan tidak melaksanakan permintaan perbaikan perlakuan akuntansi |
Otoritas keuangan Korea Selatan memandang bahwa apabila keadaan tersebut terjadi secara berulang, fungsi untuk menemukan kecurangan akuntansi secara faktual dapat menjadi lumpuh. Oleh karena itu, melalui perubahan ini, tindakan menghalangi audit ditambahkan sebagai alasan pemberatan sanksi.
Penolakan menyerahkan data
Dalam investigasi kecurangan akuntansi, berbagai data seperti laporan keuangan, buku akuntansi, kontrak, bukti transaksi, dan faktur pajak menjadi objek investigasi.
Financial Supervisory Service Korea Selatan atau auditor eksternal menelaah substansi transaksi dan ketepatan perlakuan akuntansi berdasarkan data tersebut.
Oleh karena itu, apabila data tidak diserahkan, penentuan ada atau tidaknya pelanggaran standar akuntansi dapat menjadi sulit.
Rancangan perubahan ini memasukkan tindakan menolak, menghalangi, atau menghindari permintaan penyerahan data maupun permintaan pemeriksaan dokumen sebanyak 3 kali atau lebih tanpa alasan yang sah sebagai perbuatan yang dapat dikenai tindakan.
Penyerahan data palsu
Investigasi kecurangan akuntansi merupakan prosedur untuk memastikan fakta berdasarkan data yang telah diserahkan.
Oleh karena itu, apabila data palsu diserahkan, terdapat risiko lembaga pengawas mengambil keputusan berdasarkan informasi yang menyimpang.
Penyerahan data yang membuat transaksi yang sebenarnya tidak ada tampak sebagai transaksi normal, atau yang mencantumkan waktu dan jumlah transaksi secara berbeda, dapat memengaruhi hasil investigasi itu sendiri.
Otoritas keuangan Korea Selatan secara tegas menetapkan penyerahan data palsu sebagai tindakan menghalangi audit karena perbuatan tersebut dapat merusak keandalan sistem pengawasan akuntansi.
Tidak memenuhi permintaan komite audit
Rancangan perubahan ini memasukkan tindakan yang menghalangi pelaksanaan tugas auditor atau komite audit, tidak hanya auditor eksternal, sebagai alasan pemberatan.
Komite audit berperan memeriksa ketepatan perlakuan akuntansi perusahaan dan kondisi pengoperasian pengendalian internal.
Oleh karena itu, apabila direktur utama atau manajemen menolak permintaan penyediaan data, permintaan pemberian informasi, atau permintaan dukungan biaya tanpa alasan yang sah, fungsi audit internal dapat sulit berjalan secara normal.
Otoritas keuangan Korea Selatan menilai bahwa tindakan tersebut pada akhirnya dapat mengurangi efektivitas investigasi kecurangan akuntansi.
3. Investigasi kecurangan akuntansi | Alasan tindakan menghalangi audit dinilai sebagai pelanggaran serius
Aspek yang paling menonjol dalam perubahan peraturan mengenai investigasi kecurangan akuntansi adalah dimungkinkannya penjatuhan sanksi terhadap tindakan menghalangi audit pada tingkat yang setara dengan manipulasi laporan keuangan yang disengaja.
Dari sudut pandang perusahaan, implikasi perubahan ini perlu dicermati karena tindakan menghalangi audit itu sendiri dinilai sebagai pelanggaran serius meskipun pelanggaran standar akuntansi pada kenyataannya belum dipastikan.
Penerapan langkah tersebut oleh otoritas keuangan Korea Selatan didasarkan pada penilaian bahwa efektivitas sistem pengawasan akuntansi harus dijamin.
Sistem pengawasan akuntansi
Agar investigasi kecurangan akuntansi berjalan efektif, audit internal, audit eksternal, serta pemeriksaan dan pengawasan akuntansi oleh otoritas keuangan Korea Selatan harus berfungsi secara terpadu.
Alasan otoritas keuangan Korea Selatan memandang tindakan menghalangi audit sebagai perbuatan serius juga berkaitan dengan karakteristik sistem pengawasan akuntansi tersebut.
Sistem pengawasan akuntansi di Korea Selatan saat ini dijalankan sebagai berikut.
Kategori | Peran |
|---|---|
Audit internal | Pemeriksaan perlakuan akuntansi dan pengendalian internal |
Audit eksternal | Verifikasi kewajaran laporan keuangan |
Pemeriksaan dan pengawasan akuntansi | Investigasi ada atau tidaknya pelanggaran standar akuntansi |
Financial Services Commission Korea Selatan | Keputusan akhir mengenai sanksi dan tindakan administratif |
Karena setiap tahap tersebut dijalankan secara saling berkaitan, kegagalan memperoleh data atau terhambatnya prosedur audit pada tahap tertentu dapat mengurangi efektivitas keseluruhan sistem pengawasan akuntansi.
Proses menemukan kecurangan akuntansi
Investigasi kecurangan akuntansi sering kali dimulai ketika indikasi ketidakwajaran ditemukan dalam proses audit eksternal atau analisis data keterbukaan informasi.
Untuk memastikan ketepatan perlakuan akuntansi, otoritas keuangan Korea Selatan menelaah tidak hanya laporan keuangan, tetapi juga berbagai data seperti kontrak, buku akuntansi, faktur pajak, dan data arus dana.
Data utama yang diperiksa | Tujuan penelaahan |
|---|---|
Laporan keuangan | Memastikan hasil perlakuan akuntansi |
Buku akuntansi | Memverifikasi catatan transaksi |
Kontrak | Memastikan keberadaan nyata transaksi |
Faktur pajak | Memastikan fakta penjualan dan pembelian |
Catatan dana | Menganalisis aliran transaksi |
Dalam proses ini, penyerahan data harus dilakukan secara normal agar substansi transaksi dan ketepatan perlakuan akuntansi dapat dipastikan.
Melumpuhkan fungsi pengawasan akuntansi
Otoritas keuangan Korea Selatan mempermasalahkan tindakan menghalangi audit karena fungsi untuk menemukan kecurangan akuntansi itu sendiri dapat gagal berfungsi sebagaimana mestinya.
Apabila terjadi penolakan menyerahkan data, penyerahan data palsu, atau tindakan menghalangi investigasi, lembaga pengawas akan kesulitan memastikan fakta yang diperlukan.
Secara khusus, penyerahan data palsu dinilai lebih serius karena menimbulkan risiko pengambilan keputusan berdasarkan informasi yang menyimpang.
Pada akhirnya, tindakan menghalangi audit menjadi latar belakang utama perubahan peraturan ini karena dapat mengurangi efektivitas sistem pengawasan akuntansi yang terdiri atas audit internal, audit eksternal, serta pemeriksaan dan pengawasan akuntansi.
4. Investigasi kecurangan akuntansi | Risiko dan strategi penanganan yang perlu diperiksa perusahaan
Perubahan peraturan mengenai investigasi kecurangan akuntansi menunjukkan bahwa tidak hanya ada atau tidaknya pelanggaran standar akuntansi, tetapi juga pelaksanaan kewajiban untuk bekerja sama selama proses investigasi dapat menjadi unsur penilaian yang penting.
Otoritas keuangan Korea Selatan menilai bahwa penolakan menyerahkan data akuntansi, penyerahan data palsu, dan tindakan menghalangi audit dapat mengurangi efektivitas sistem pengawasan akuntansi, sehingga sistem terkait disempurnakan dengan memperkuat sanksi.
Kasus ini secara khusus memiliki arti penting karena tidak hanya ditemukannya kecurangan akuntansi, tetapi juga tindakan menghalangi yang terjadi selama proses investigasi kecurangan akuntansi itu sendiri dapat menimbulkan risiko hukum tersendiri.
Dari sudut pandang perusahaan, diperlukan tidak hanya peninjauan langkah penanganan setelah pemeriksaan dan pengawasan akuntansi atau audit eksternal dimulai, tetapi juga pemeriksaan terhadap ketepatan pengoperasian sistem pengelolaan data akuntansi dan prosedur pengendalian internal dalam kegiatan sehari-hari.
Risiko utama
Kategori | Isi utama |
|---|---|
Penunjukan auditor | Audit oleh auditor yang ditunjuk dapat diterapkan selama jangka waktu tertentu |
Sanksi terhadap pejabat perusahaan | Rekomendasi pemberhentian direktur utama dan pejabat yang bertanggung jawab serta penangguhan pelaksanaan tugas dapat diterapkan |
Risiko pidana | Kemungkinan pelaporan pidana karyawan dan pejabat perusahaan kepada Kejaksaan Korea Selatan |
Risiko manajemen | Menurunnya kepercayaan investor dan mitra usaha |
Risiko pengendalian internal | Kemungkinan dimasukkan sebagai objek pengawasan dan pemeriksaan tambahan |
Ciri perubahan ini adalah bahwa tindakan menghalangi audit itu sendiri dapat menjadi alasan penjatuhan sanksi, terlepas dari apakah kecurangan akuntansi benar-benar ditemukan.
Oleh karena itu, perusahaan perlu mengelola tidak hanya kepatuhan terhadap standar akuntansi, tetapi juga pelaksanaan kewajiban untuk bekerja sama selama proses investigasi.
Secara khusus, apabila ditemukan penolakan menyerahkan data, penyerahan data palsu, atau ketidakpatuhan terhadap permintaan komite audit, tanggung jawab dapat diperluas tidak hanya kepada perusahaan, tetapi juga kepada direktur utama dan pejabat yang bertanggung jawab.
Selain itu, otoritas keuangan Korea Selatan menganggap penting tersedianya lingkungan yang memungkinkan sistem pengawasan akuntansi berfungsi secara normal.
Dengan demikian, prosedur penyimpanan data akuntansi, sistem persetujuan internal, dan proses penanganan audit juga perlu diperiksa.
Strategi pengacara korporasi
▶ Penelaahan masalah hukum yang timbul dalam prosedur audit oleh auditor eksternal, investigasi komite audit, dan proses pemeriksaan oleh Financial Supervisory Service Korea Selatan, serta pemberian konsultasi mengenai penanganannya
▶ Analisis risiko awal mengenai ada atau tidaknya pelanggaran standar akuntansi, ketepatan penyusunan laporan keuangan, dan kondisi pengoperasian sistem pengendalian akuntansi internal
▶ Penanganan prosedur sanksi administratif seperti penunjukan auditor, pengenaan sanksi administratif berupa pembayaran sejumlah uang dan denda administratif, rekomendasi pemberhentian pejabat perusahaan, serta penangguhan pelaksanaan tugas, termasuk dukungan dalam penyusunan pernyataan tertulis
▶ Penelaahan ruang lingkup tanggung jawab direktur utama, pejabat yang bertanggung jawab atas keuangan (CFO), dan staf akuntansi, serta konsultasi mengenai penanganan risiko pidana dan administratif
▶ Pemeriksaan kepatuhan secara menyeluruh terhadap sistem pengendalian internal, sistem penyimpanan data akuntansi, dan proses penanganan audit, serta penyampaian langkah perbaikan
Firma Hukum Daeryun, firma hukum peringkat ke-9 di Korea Selatan berdasarkan laporan pajak pertambahan nilai kepada National Tax Service Korea Selatan pada 2025, mendukung penanganan risiko hukum perusahaan terkait pemeriksaan dan pengawasan akuntansi, audit eksternal, pengendalian internal, serta regulasi keuangan berdasarkan sistem kerja sama terstruktur antara para ahli dari berbagai bidang, termasuk akuntan, pengacara spesialis keuangan, dan pengacara penasihat korporasi.
Apabila penanganan terkait diperlukan, silakan pertimbangkan prosedur dan arah penanganan yang sesuai dengan keadaan perusahaan saat ini melalui 🔗reservasi konsultasi hukum dengan pengacara korporasi.
Informasi Terkait
Lihat informasi hukum yang terkait dengan perkara ini.
Perbuatan yang dapat dikenai sanksi atas manipulasi laporan keuangan dan tanggung jawab hukum yang harus diperiksa perusahaan
Tujuan Utama dan Sasaran Penerapan Perbaikan Struktur Keuangan
Prosedur penanganan pemeriksaan laporan keuangan dan metode pengelolaan risiko hukum
Keunggulan Utama Daeryun


Strategi litigasi berbasis teknologi AI & IT milik Daeryun

Lebih dari 240 anggota inti

Lebih dari 1,200 perkara yang ditangani per bulan
* 2025년 월평균 기준
Mematuhi Pasal 4 (1) Peraturan Periklanan Asosiasi Advokat Korea
keunggulan lainnya

Buat janji konsultasi
hukum dengan pengacara
Semua konsultasi ditinjau terlebih dahulu oleh pengacara spesialis,
sehingga hanya dilakukan dengan perjanjian.
Konsultasi telepon
1800-7905
Tersedia 24 jam, 365 hari setahun


Konsultasi online
Kami menyediakan layanan hukum
yang disesuaikan untuk klien.

Konsultasi via chat
Saluran KakaoTalk
Pengacara Daeryun Law LLC
Anggota Terkait
Lihat selengkapnya
Park Dong-il
T. 070-5221-3616
Banyak konsultasi hukum perusahaan rintisan; pengacara spesialis litigasi internasional/pemeriksaan bukti/hukum korporat

Choi Han-sik
T. 070-5221-2387
Pengacara berpengalaman sebagai eksekutif perusahaan besar; pengacara spesialis perdagangan yang adil/hukum korporat

Yun Kyeong-weon
T. 070-5117-3709
Berpengalaman sebagai Atase Kerja Sama Hukum Kedutaan Besar Korea di Tiongkok/Pejabat Kebijakan HAM Kejaksaan Agung Tertinggi, pengacara spesialis kepabeanan/keuangan/korporasi

Bidang Praktik Terkait
Lihat selengkapnyaKonsultasi dalam bahasa lain


Kolom Populer
Lihat selengkapnyaCara Mendaftarkan Usaha Penasihat Investasi Kuasi dan Hal yang Perlu Diperhatikan Saat Memberikan Rekomendasi

Tingkat hukuman, ganti rugi, dan cara menangani pelanggaran hak cipta
Makna, langkah-langkah, dan hal-hal yang perlu diperhatikan dalam prosedur pemulihan (restrukturisasi) perusahaan
Apa yang wajib diketahui saat menyusun surat pernyataan kerahasiaan terkait kekuatan hukum dan tanggung jawab atas pelanggarannya?
Kelebihan dan kekurangan pendirian badan hukum, prosedur, serta cara pelaporannya

Sebelumnya
Konsultasi Regulasi Keuangan | Putusan Mahkamah Agung Korea Selatan yang Mengakui Manipulasi Pasar Menggunakan CFD sebagai Pelanggaran Undang-Undang Jasa Investasi Keuangan dan Pasar Modal Korea Selatan
Berikutnya
Pengungkapan ESG menjadi 'laporan keuangan kedua'…perlu meninjau seluruh aspek pengelolaan perusahaan
Lihat daftar
Punya pertanyaan lain?






