


解決事例
租税犯処罰法違反 | 租税犯処罰法違反の疑いで罰金刑を導いた事例
租税犯処罰法違反により刑事処罰の危機に直面した依頼者の事例です。大倫の弁護士が支援にあたり、租税犯処罰法違反の疑いについて罰金刑での終結に成功しました。
1. 租税犯処罰法違反の疑いで助けを求められた依頼者
租税犯処罰法違反および虚偽税金計算書発行の疑いで助けを求められた依頼者の事例です。
依頼者は、過去に知人の勧めである流通業者の名義上の代表として登録されました。
当該法人は、外形上は中間卸売流通を行う事業体のように見えましたが、実質的には人的・物的設備のない、名目上だけ存在するペーパーカンパニーでした。
知人は依頼者に「会社の運営に関与する必要はなく、毎月一定の金額を受け取れる」と述べ、名義を貸すよう提案しました。
これに対し依頼者は特段の疑いもなく代表者名義で法人を設立し、その後約1年間、総額30億ウォン規模の税金計算書を外部の事業者らとやり取りする業務に協力しました。
問題は、これらの税金計算書がすべて実物取引なしに発行されたという点です。
当該税金計算書は、他の事業者らが費用処理や仕入税額控除などの目的で活用し、課税当局は依頼者を「財貨または用役の実際の供給なしに税金計算書を授受した者」とみなし、租税犯処罰法上の虚偽税金計算書発行の疑いで刑事起訴に至りました。
虚偽税金計算書の交付および租税犯処罰法違反の概念
税金計算書制度は、付加価値税法により財貨や用役の供給時に事業者が取引内容を透明に申告するようにするために設けられた制度です。
これにより、実際の供給がない取引について税金計算書を発給したり発給を受けたりする行為は明白な違法です。
🔗虚偽税金計算書とは?
虚偽税金計算書とは、実際には取引が行われていないにもかかわらず行われたかのように発給される税金計算書、または金額を異なって記載して発給するものを意味します。
-実際に発生していない取引をあるかのように発行
-実際の金額より多くまたは少なく記載して発給した税金計算書
虚偽税金計算書の交付が一定の供給価額を超えると、単純な付加価値税法違反ではなく「特定犯罪」とみなされ、より重い刑事責任が科される場合があります。
2. 租税犯処罰法違反等の疑いの弁護のための戦略立案
租税犯処罰法違反および虚偽税金計算書発行等の疑いの防御のための戦略立案に着手しました。
法務法人大倫は、関連する多数の事件を経験した専門弁護士らでTFチームを構成し、税金計算書の発給経緯と当時の依頼者の状況を重点的に分析して戦略を立案しました。
法律的に無知であったことの主張
依頼者は専門的な会計知識が全くない非専門家であり、B社の関係者らの言葉だけを信じて税金計算書を発給しました。
実際に依頼者は「計算書さえ発給すれば残りはこちらで処理する」「税金は我々が責任を負う」という言葉に安心しており、実際にB社が実取引なしに代金を振り込み、これを払い戻す方式で仕組んだ状況もありました。
租税弁護士はこれを通じて、A氏が故意に租税を逋脱しようとしたのではないという点を強く主張しました。
陳述経緯の整理と事実関係の明確化
依頼者は、税務調査の初期にB社の代表が「すべての責任を依頼者が引き受ければ、税金を代わりに納付する」と懐柔した言葉を信じ、虚偽の陳述をすることになりました。
その後、B社と連絡が途絶えると、自分が利用されたという事実を後になって認識し、調査の過程ですべての事実を率直に陳述しました。
租税弁護士は、当該陳述経緯の変化が単なる陳述の翻意ではなく、当時依頼者が置かれた現実と第三者の欺罔によるものであることを詳細に疎明しました。
特に、初期の陳述の信憑性と慎重性に疑問があるという点、その後の陳述で具体的な事実を一つひとつ明らかにし積極的に協力した点を強調し、依頼者が誠実に捜査に参加したという点を強調しました。
情状酌量事由についての積極的な主張
租税弁護士は、依頼者が前例のない景気低迷により事業運営がほぼ中断される状況に至り、目下の従業員の給与や賃料さえ用意できない切迫した状況の中でB社から誘惑的な提案を受けたという点を主張しました。
特に、依頼者が直接的な租税上の利益を得ておらず、税金計算書を発給した対価として手数料の一部のみを受領した点、そして一定部分はむしろ損害を被った状況も存在するという点を資料とともに説明し、寛大な処分を求めました。
被害回復のための努力の主張
租税弁護士は、依頼者が虚偽税金計算書の発給によって賦課された付加価値税の一部を納付し、実質的な被害回復のために努力しているという点を強調しました。
また、残りの付加価値税についても依頼者が毎月の分割納付を計画しているという点を強調し、寛大な処分を求めました。
3. 租税犯処罰法違反等の疑いの依頼者を支援した結果
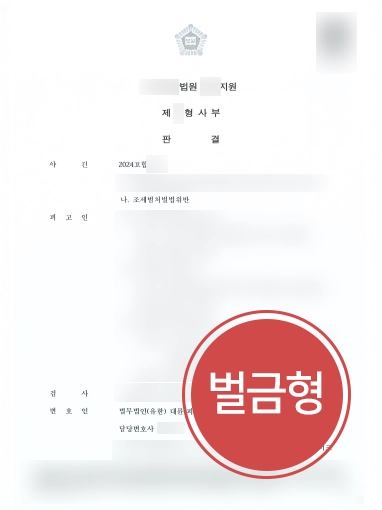
租税犯処罰法違反の疑いの依頼者を弁護した結果、裁判部は罰金刑の処罰を下しました。
裁判所は、依頼者が▲主導的に租税逋脱に加担していないこと▲虚偽税金計算書の内容、規模等において依頼者が得た利益は比較的軽微であるという点を酌量し、このような決定を下したものです。
依頼者は「厳重な処罰を受けるのではないかと本当に怖かったです。専門弁護士の弁護のおかげで罰金刑で事件を終えることができました」と話してくださいました。
租税犯処罰法違反の疑い、専門弁護士の助けが必要な理由
租税犯処罰法違反に関する事件は、一般の方が容易に理解したり対応したりすることが難しい複雑な法理と手続きを含んでいます。
租税犯処罰法は、税金計算書の交付目的、実際の税務申告の有無、税金の納付状態など様々な要素を総合的に判断して処罰の有無を決定します。
したがって、事件の初期から関連法律に精通した弁護士の支援を通じて適切な対応戦略を立てることが非常に重要です。
法務法人大倫は、租税犯処罰法違反等の租税・刑事事件において豊富な経験を有する弁護士らとローファーム所属の税務士がともにTFを構成し、事件に合わせた法律対応戦略を提供します。
本コンテンツは法務法人(有限)大倫の実際の業務事例をもとに一部脚色して作成されたものであり、著作権は当社に帰属します。
無断転載・複製・配布などの著作権侵害行為に対しては、関連法令に基づく措置が取られる場合があります。


虚偽税金計算書交付等、より詳しく迅速に相談したい方は
専門弁護士に相談する
関連情報
この事例に関連する法律情報をご確認ください。
法律情報をもっと見る大倫の主な強み


大倫独自のAI・IT技術を 活用した訴訟戦略

240名以上の 主要メンバー

月間1,200件以上の 事件取扱経験
* 2025년 월평균 기준
大韓弁護士協会 広告規定 第4条第1号 遵守
見る

弁護士
法律相談のご予約
すべての相談は専門弁護士が検討したうえで
専門的に進めるため、予約制で実施しています。
電話相談
1800-7905
365日24時間 相談受付可能


オンライン相談
ご依頼者のための
リーガルサービスを提供します。

チャット相談
KakaoTalkチャンネル
法務法人 大倫 弁護士




前の記事
傷害告訴への対応事例 | 傷害罪の容疑を受けた依頼者に無罪判決
次の記事
交通事故ローファーム 弁護事例|報復運転および特殊脅迫、不起訴
一覧を見る






