


Юридический справочник
Daeryun specialist lawyers will answer your questions.
Q
Будет ли наказано руководство, если в процессе подготовки финансовой отчетности произойдет бухгалтерское мошенничество?
 Просмотры2,412
Я работаю финансовым директором в компании. Недавно было отмечено, что некоторые процессы бухгалтерского учета внутри компании могут не соответствовать стандартам, и я слышал, что существует вероятность того, что это может стать проблемой в процессе внешнего аудита. Даже если это не преднамеренное мошенничество в бухгалтерском учете, мне любопытно, может ли это привести к уголовному наказанию, если оно будет признано мошенничеством в бухгалтерском учете, и в какой степени фактически налагается ответственность.
бухгалтерское мошенничество
Answer to Related Inquiry
Author: Ким Кук Ир
Под мошенничеством в бухгалтерском учете понимаются случаи, когда ложная финансовая отчетность готовится или раскрывается в нарушение стандартов бухгалтерского учета, либо ложная информация вводится или опускается в аудиторском отчете.
Такие действия подлежат суровым санкциям в соответствии с Законом о внешнем аудите акционерных обществ и т. д.
Согласно статье 39 Закона о внешнем аудите, подготовка финансовой отчетности, нарушающей стандарты бухгалтерского учета, или подготовка ложных аудиторских отчетов влечет за собой уголовное наказание.
В частности, может быть назначено тюремное заключение на срок до 10 лет или штраф, эквивалентный сумме прибыли или убытка, предотвращенных в результате нарушения, в два-пять раз.
Однако если из-за нарушения не удалось избежать прибыли или убытка или их трудно подсчитать, или если сумма, эквивалентная пятикратной сумме, меньше 1 миллиарда вон, верхний предел штрафа ограничивается 1 миллиардом вон.
В частности, если вы являетесь «директором по осуществлению бизнеса» в соответствии с Коммерческим законом, вы можете быть привлечены к ответственности, даже если вы не являетесь директором по форме.
Если директор фактически руководит или принимает решения по ведению бухгалтерского учета, он или она несет ту же юридическую ответственность, что и директор.
Таким образом, факт мошенничества в бухгалтерском учете должен определяться путем всестороннего рассмотрения умышленности, внутренней структуры инструкций и степени нарушения стандартов бухгалтерского учета.
Важно с самого начала проверить юридические риски и подготовить стратегию реагирования, проконсультировавшись с юристом по бухгалтерскому учету.
Ключевые преимущества Daeryun


Судебная стратегия на основе собственных AI- и IT-технологий Daeryun

Более 240 ключевых специалистов

Более 1,200 дел в практике ежемесячно
* 2025년 월평균 기준
Соответствует ст. 4 (1) Правил рекламы Корейской ассоциации адвокатов
больше о преимуществах

Запись на юридическую
консультацию с адвокатом
Все обращения сначала рассматривает профильный адвокат,
поэтому консультации проводятся только по предварительной записи.
Адвокаты Daeryun Law LLCЗапись NaverПростая запись на консультацию через NaverNaver TalkTalkИндивидуальные обращения через Naver TalkTalk
Специалисты по теме
Подробнее
Ким Кук Ир
T. 070-5117-2950
Опыт работы в качестве главного прокурора прокуратуры центрального района Сеула и руководителя отделения Коян прокуратуры района Ыйджонбу.
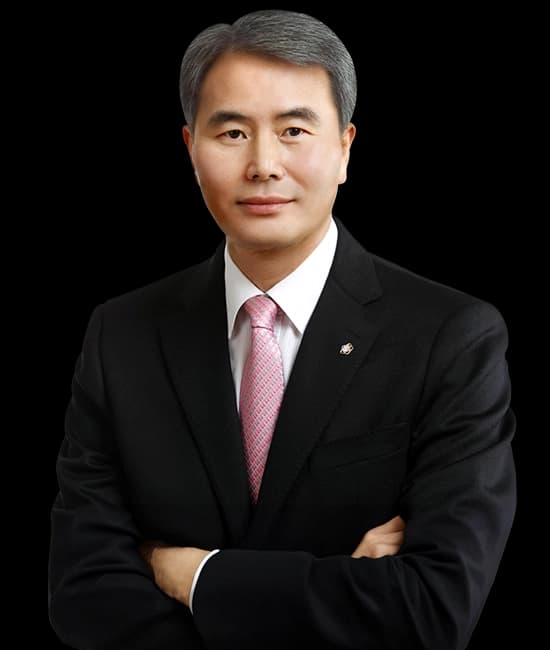
Ким Ин Вон
T. 070-7510-1044
Опыт работы в должности главного прокурора прокуратуры Центрального округа Сеула и главного прокурора отделения Тэджон-Хонсон.
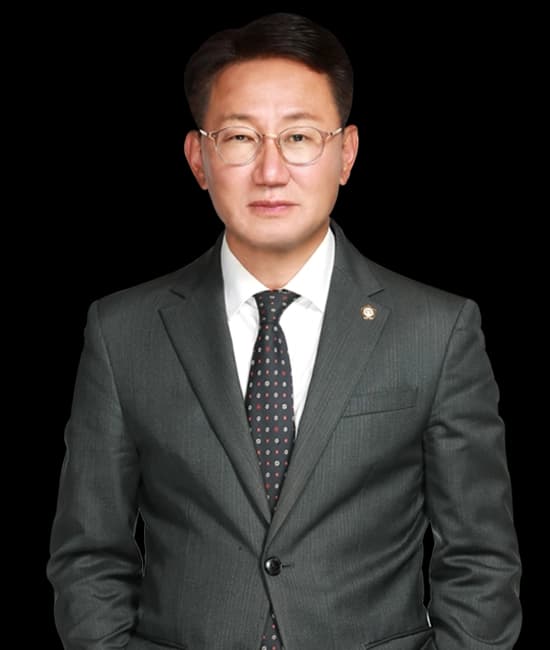
Пак Гю Сок
T. 070-7510-1044
Опыт работы прокурором в прокуратуре Южного округа Сеула и прокуратуре округа Пусан

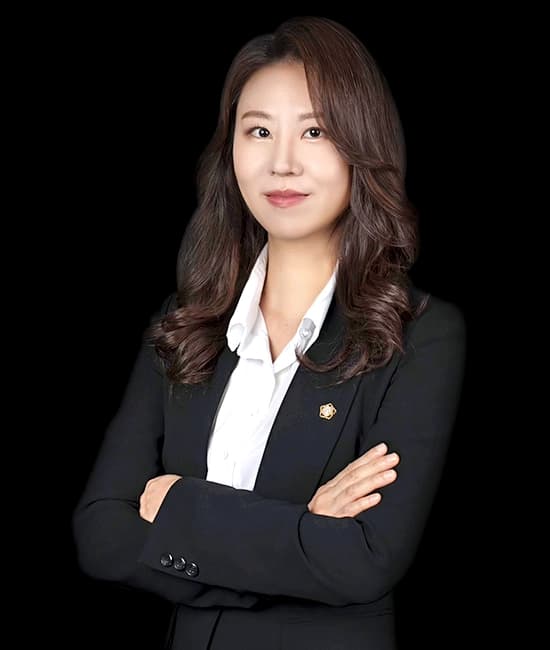
Чой Хан Сик
T. 070-5221-2387
Опыт руководителя юридической группы/исполнительного директора в банковских и финансовых компаниях

Ключевые дела
ПодробнееСмежные области практики
ПодробнееКонсультация на других языках


Популярные статьи
ПодробнееАудит: от определения до субъектов и целей — внешний аудит от А до Я

Виды бухгалтерских нарушений, наказание по Закону Республики Корея о внешнем аудите и ответственность за возмещение вреда (ущерба)
Сфера услуг и критерии выбора фирмы в области налогового и бухгалтерского учета
Основные показатели анализа бухгалтерской отчетности и руководство по составлению отчета
Случаи выявления нарушений, связанных с присвоением или растратой, при надзорных проверках финансовой отчетности и 6 контрольных пунктов





