CONTENTS
- 1. Страхование | определение

- - Страховая компания
- - Физические лица
- 2. Страхование | меры предосторожности при заключении договора
- - Обязанность по раскрытию сведений
- - Расторжение договора при нарушении обязанности
- - Уведомление о нарушении и выплата страховой суммы
- 3. Страхование | порядок действий при отказе в выплате
- - Урегулирование спора через Службу финансового надзора Республики Корея
- - Урегулирование спора через Корейское агентство по защите прав потребителей и иные органы
- - Урегулирование споров в сфере почтовых сбережений и страхования
- - Защита прав в судебном порядке
- 4. Страхование | значение надлежащего реагирования

1. Страхование | определение
Страхование является важным экономическим институтом, позволяющим снизить финансовую нагрузку, которая может возникнуть вследствие непредвиденных происшествий или обстоятельств.
Основная модель страхования предусматривает, что одна сторона уплачивает установленную страховую премию, а другая производит предусмотренную договором страховую и иную выплату при наступлении события, затрагивающего жизнь, здоровье или имущество.
Существуют различные виды страхования, включая страхование жизни, имущественное страхование и страхование третьего вида. Связанные с ними нормативные акты и правила многочисленны и сложны, что затрудняет их точное понимание.
 Страховая компания
Компаниям и организациям, осуществляющим страховую деятельность, может потребоваться юридическая проверка правил страхования, страховых продуктов и договоров страхования.
В процессе разработки и предложения страховых продуктов потребителям страховые компании могут столкнуться с различными юридическими вопросами, в том числе с вопросами о несправедливых условиях страхования.
Для предупреждения таких проблем целесообразно разрабатывать условия, соответствующие требованиям законодательства, и определять порядок действий при продвижении и продаже страховых продуктов.
Это позволяет страховой компании снизить риск правовых споров и вести деятельность с соблюдением нормативных требований.
Физические лица
Страхование играет важную роль в защите жизни, здоровья и имущества физических лиц.
При заключении договора страхования физическому лицу следует точно понимать условия страхования и выбирать страховой продукт с учетом собственных обстоятельств.
При этом необходимо внимательно изучить объем страхового покрытия и условия каждого продукта, а также оценить собственные потребности и риски, чтобы сделать обоснованный выбор.
Поскольку условия и объем страхового покрытия различаются в зависимости от продукта, следует выбрать наиболее подходящий вариант.


2. Страхование | меры предосторожности при заключении договора
Страхование является важным средством защиты от последствий непредвиденных происшествий или заболеваний, однако само по себе заключение договора не всегда обеспечивает получение страховой выплаты.
Страхование основано на договорных отношениях, а процедуры и обязанности, подлежащие соблюдению при заключении договора, четко определены.
До заключения договора страхования страхователь несет юридическую обязанность достоверно сообщить страховой компании о состоянии своего здоровья, ранее перенесенных заболеваниях, состоянии имущества и иных соответствующих обстоятельствах.
Это называется «обязанностью по раскрытию сведений (обязанностью сообщить информацию)» и существенно влияет на заключение и действие договора страхования.
Обязанность по раскрытию сведений
При заключении договора страхования страхователь (или застрахованное лицо) обязан сообщить страховой компании существенные сведения.
Это называется обязанностью по раскрытию сведений.
Под существенными сведениями понимаются обстоятельства, на основании которых страховая компания оценивает вероятность наступления страхового случая и возникновения своей ответственности, принимает решение о заключении договора страхования либо определяет страховую премию, исключения из страхового покрытия и иные условия.
Расторжение договора при нарушении обязанности
Если при заключении договора страхователь или застрахованное лицо умышленно либо вследствие грубой неосторожности скрыло существенный факт или сообщило о нем недостоверные сведения, страховая компания вправе расторгнуть договор в течение 1 месяца со дня, когда ей стало известно об этом факте, но не позднее 3 лет со дня заключения договора.
Однако страховая компания не вправе расторгнуть договор, если на момент его заключения она уже знала об этом факте либо могла узнать о нем, но не узнала вследствие грубой неосторожности.
Уведомление о нарушении и выплата страховой суммы
Для расторжения договора или ограничения страхового покрытия страховая компания должна сообщить в письменном или электронном документе следующую информацию.
• основания, по которым сведения являются существенными
• результат рассмотрения вопроса о договоре
• указание: «При наличии опровергающих доказательств вы вправе подать возражение.»
После расторжения договора страховая компания выплачивает страхователю предусмотренную при расторжении выкупную сумму.
3. Страхование | порядок действий при отказе в выплате
Отказ страховой компании в страховой выплате может вызвать у страхователя растерянность и ощущение несправедливости.
Споры о страховых выплатах возникают достаточно часто. Знание установленной процедуры и возможных способов реагирования позволяет физическому лицу самостоятельно принять надлежащие меры.
Урегулирование спора через Службу финансового надзора Республики Корея
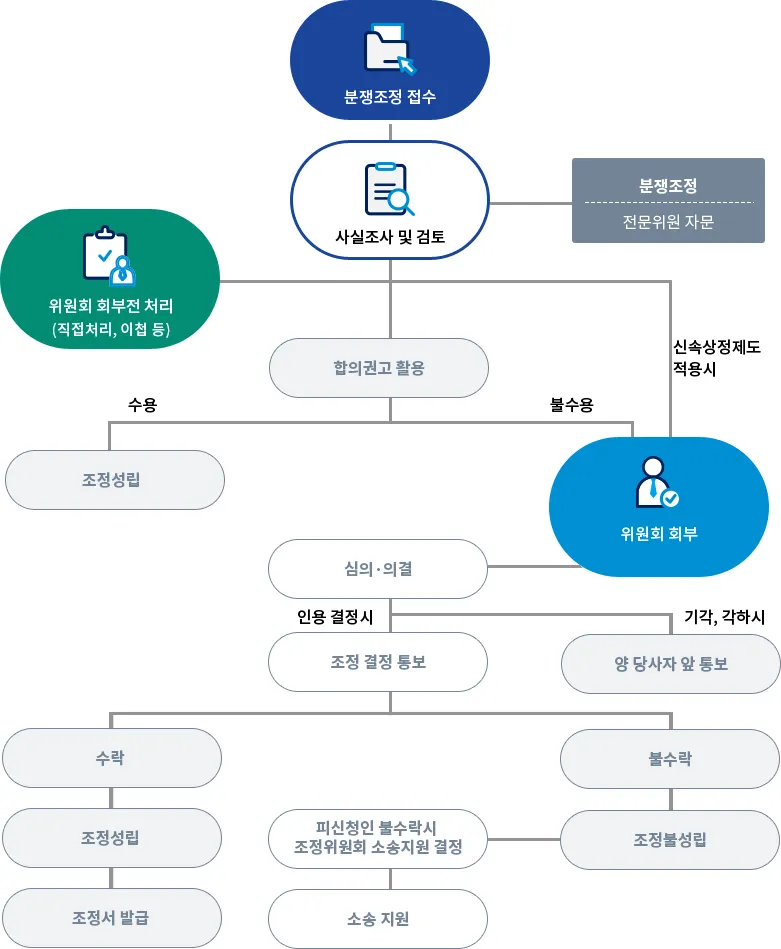
В случае отказа в страховой выплате спор можно урегулировать в относительно упрощенном порядке через процедуру примирения в Службе финансового надзора Республики Корея.
Эта процедура предусматривает, что при возникновении спора между финансовым потребителем, в том числе страхователем, и страховой компанией Служба финансового надзора Республики Корея предпринимает попытку урегулировать его с нейтральной позиции.
▶ Способ подачи заявления и процедура
1. Подача обращения
При подаче необходимо представить заявление, содержащее персональные данные заявителя, наименование страховой компании и подробное изложение существа обращения по принципу «кто, что, когда, где, почему и как» и иные необходимые сведения.
2. Проверка и рекомендация заключить соглашение
3. Передача спора в Комитет по урегулированию споров
По общему правилу спор передается в Комитет в течение 30 дней со дня подачи заявления, а Комитет подготавливает проект решения в течение 60 дней со дня передачи.
4. Принятие проекта решения и его юридическая сила
Если проект не принят, он не имеет юридической силы, а спор может быть передан на рассмотрение в порядке гражданского судопроизводства.
▶ Обстоятельства, подлежащие учету
По спорам на сумму не более 20 миллионов южнокорейских вон приоритет имеет примирительная процедура. При соблюдении установленных условий предъявление иска может быть ограничено до получения проекта примирительного решения.
Урегулирование спора через Корейское агентство по защите прав потребителей и иные органы
При возникновении спора о страховой выплате или иного спора его можно рассмотреть в оперативном и беспристрастном порядке через Комитет по урегулированию потребительских споров Корейского агентства по защите прав потребителей.
В рамках этой процедуры Комитет, созданный для урегулирования споров между потребителями и предпринимателями, действует с нейтральной позиции.
▶ Процедура подачи заявления
1. Подача обращения
2. Рекомендация заключить соглашение
3. Подача заявления об урегулировании спора и продление срока рассмотрения
4. Срок урегулирования
В таком случае сторонам должны сообщить основания продления и новый срок.
5. Принятие проекта решения и его юридическая сила
Отсутствие ответа считается принятием решения. Принятое примирительное решение имеет такую же юридическую силу, как судебное мировое соглашение.
Урегулирование споров в сфере почтовых сбережений и страхования
При возникновении спора, связанного с почтовыми сбережениями или страхованием, Комитет по урегулированию споров в сфере почтовых сбережений и страхования, действующий при Министерстве науки и информационно-коммуникационных технологий Республики Корея, оказывает содействие в его разрешении с нейтральной позиции.
Комитет урегулирует споры по всему кругу вопросов, связанных с почтовыми сбережениями и страхованием, включая договоры банковского вклада, привлечение к страхованию, заключение договоров страхования и страховые выплаты.
▶ Процедура урегулирования спора
1. Подача заявления и передача на рассмотрение
Однако заявление может не передаваться на заседание, если предъявлен иск, урегулирование не имеет практического смысла ввиду содержания законодательства или судебной практики либо спор не относится к вопросам, подлежащим рассмотрению Комитетом.
2. Запрос дополнительных материалов
3. Рассмотрение и принятие решения
Заседание проводится в закрытом режиме, однако при необходимости стороны и иные лица могут присутствовать в качестве наблюдателей.
4. Уведомление о результате урегулирования
Защита прав в судебном порядке
Если спор не был разрешен в рамках примирительных процедур Службы финансового надзора Республики Корея, Корейского агентства по защите прав потребителей или иного органа, защита прав возможна посредством гражданского судопроизводства.
▶ Общая схема гражданского судопроизводства
1. Предъявление иска
2. Определение с рекомендацией заключить мировое соглашение
3. Процедура примирения по гражданскому делу
Примирительная процедура может быть начата по заявлению стороны или по инициативе суда. При достижении соглашения составляется протокол примирения, после чего процедура считается завершенной соглашением сторон.
※ Меры при недостижении соглашения
Если соглашение не достигнуто, условия примирения являются ненадлежащими либо другая сторона не явилась в назначенный день, суд по собственной инициативе выносит определение, заменяющее примирительное соглашение.
4. Страхование | значение надлежащего реагирования
Существует множество видов страхования, а размер страховой выплаты и объем покрытия зависят от условий договора, поэтому при рассмотрении соответствующих вопросов может потребоваться помощь адвоката, обладающего углубленными знаниями о страховых продуктах.
Условия страхования включают сложные и детализированные положения, поэтому при их толковании могут возникать различные споры.
Страховая компания несет юридическую ответственность в соответствии с условиями заключенного с клиентом договора, в связи с чем при возникновении спора требуется своевременное и точное правовое реагирование.
При возникновении страхового спора помощь адвоката, обладающего специальными знаниями и практическим опытом в сфере страхования, может способствовать надлежащему рассмотрению вопроса.
В юридической фирме работают адвокаты, специализирующиеся на финансовом, гражданском и страховом праве. Они оказывают комплексную юридическую помощь как при разрешении споров между страховыми компаниями и застрахованными лицами, так и по общим вопросам деятельности страховых компаний.
При необходимости юридической помощи по страховым вопросам записаться на консультацию можно через 🔗Запись на юридическую консультацию по финансовым вопросам.
Подробнее