


Дела и кейсы
Дело о выявлении фиктивных налоговых счетов-фактур | Клиенту, причастному к выдаче фиктивных налоговых счетов-фактур на сумму 3.5 миллиарда южнокорейских вон, назначено условное осуждение
Клиент, преданный суду по обвинению в выдаче фиктивных налоговых счетов-фактур и иных деяниях, оказался под угрозой уголовного наказания за выдачу фиктивных налоговых счетов-фактур на сумму около 3 миллиардов южнокорейских вон и обратился за помощью в Дэрюн.
1. Клиент, обвиненный в выдаче фиктивных налоговых счетов-фактур
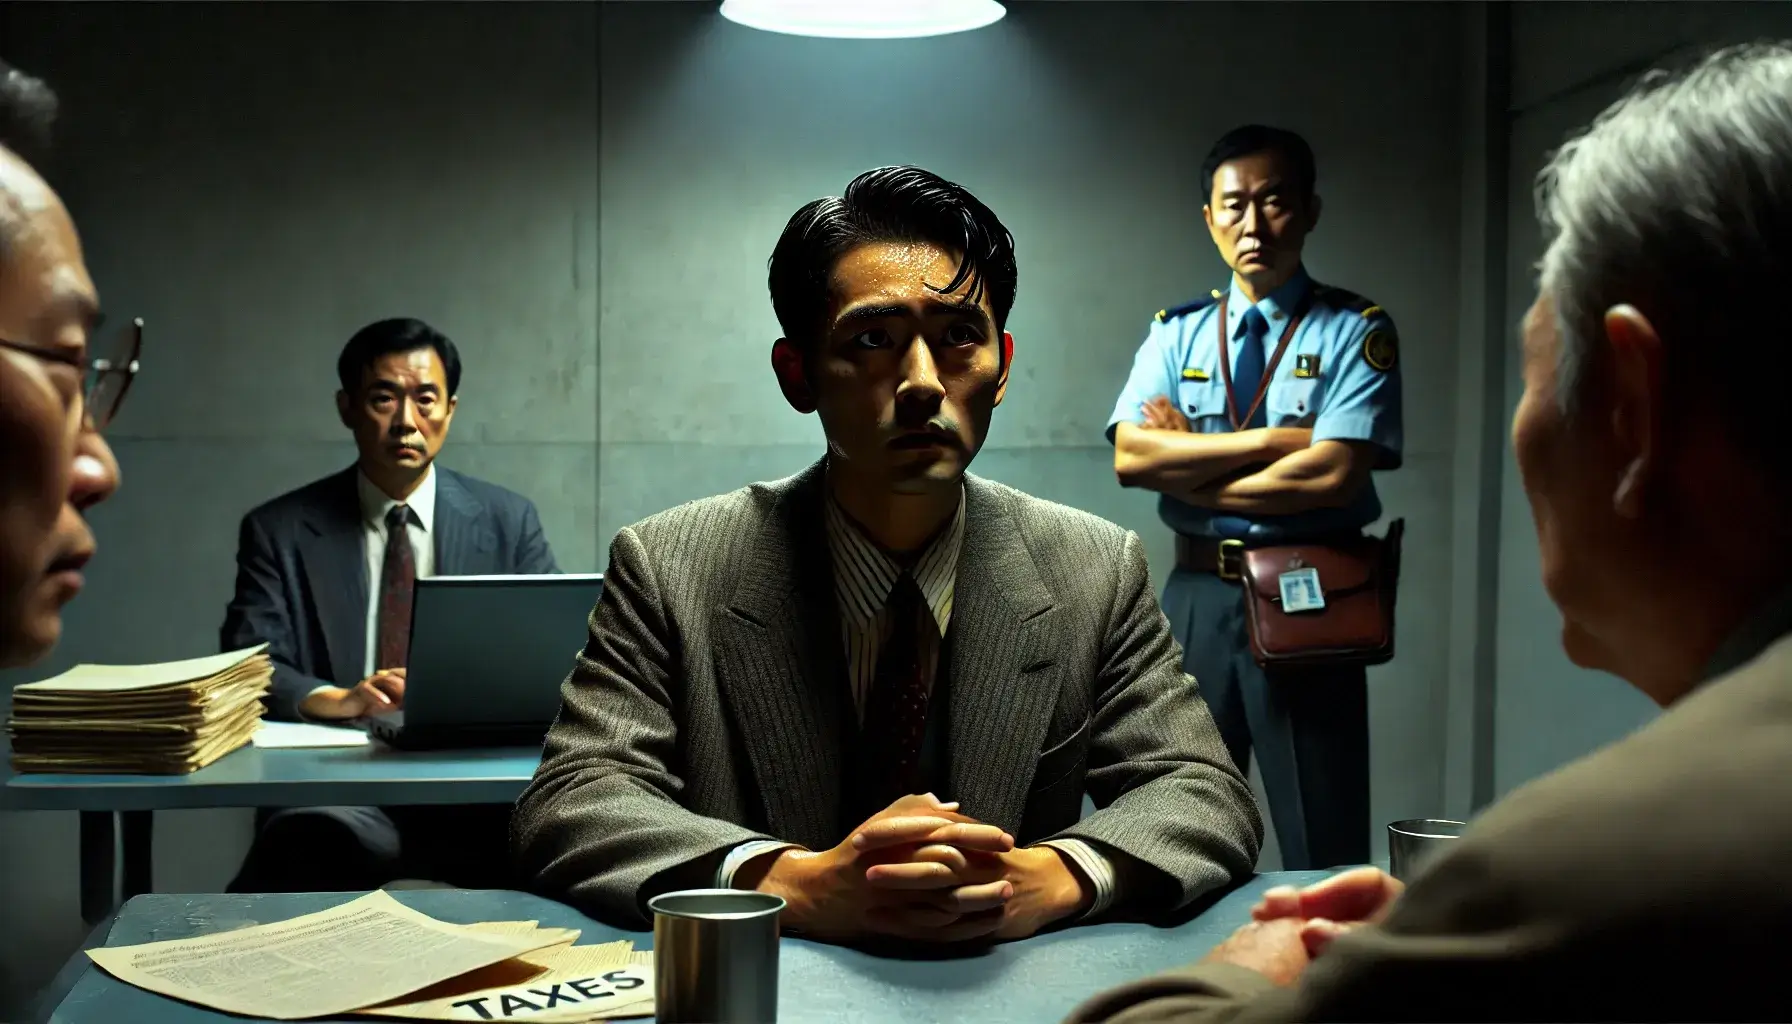
Дэрюн оказала юридическую помощь клиенту, обвиненному в выдаче фиктивных налоговых счетов-фактур.
В ходе подробного обсуждения обстоятельств дела Дэрюн установила причины, по которым клиент стал выдавать фиктивные налоговые счета-фактуры.
Клиент согласился стать руководителем фиктивной компании за вознаграждение в размере 3 миллионов южнокорейских вон в месяц от знакомого. После учреждения юридического лица, не осуществлявшего реальной деятельности, он занимался выдачей и получением налоговых счетов-фактур без совершения реальных сделок.
Несмотря на то что клиент фактически не получал товары или услуги, он создал видимость их получения и получил налоговые счета-фактуры на сумму около 3.5 миллиарда южнокорейских вон.
В результате клиенту было предъявлено обвинение в выдаче фиктивных налоговых счетов-фактур без получения товаров или услуг с целью извлечения прибыли.
Применимые нормативные положения
🔗Закон Республики Корея о наказании за налоговые преступления предусматривает особенно строгие меры наказания.
Какими нормативными положениями предусмотрено наказание за выдачу фиктивных налоговых счетов-фактур?
2. Если общая стоимость поставок и иных сумм составляет не менее 3 миллиардов, но менее 5 миллиардов южнокорейских вон, назначается лишение свободы на определенный срок не менее 1 года.
③ Лицо, которое, не поставляя или не получая товары либо услуги, совершило одно из следующих деяний, наказывается лишением свободы с привлечением к труду на срок до 3 лет либо штрафом (уголовным наказанием) в размере, не превышающем трехкратную сумму налога, рассчитанную путем применения ставки налога на добавленную стоимость к стоимости поставки.
1. Выдача или получение налогового счета-фактуры, предусмотренного Законом Республики Корея о налоге на добавленную стоимость
2. Юридическая помощь Дэрюн в защите по обвинению в выдаче фиктивных налоговых счетов-фактур
Для защиты клиента по делу о фиктивных налоговых счетах-фактурах Дэрюн сформировала группу из 🔗адвокатов, специализирующихся на налоговых гражданских, уголовных и административных делах.
Клиент заявил, что не осознавал участия в преступлении
Команда адвокатов Дэрюн заявила, что клиент не осознавал своего участия в преступлении, связанном с фиктивными налоговыми счетами-фактурами.
Знакомый сообщил клиенту лишь, что ему необходимо «просто выдавать налоговые счета-фактуры и перечислять заработную плату сотрудникам».
Клиент не знал, намеревались ли его знакомый и его сообщники уклоняться от уплаты налогов или совершать экономические преступления, и лишь выполнял их указания, выдавая и получая налоговые счета-фактуры.
Клиент заявил, что понес более значительные убытки
Команда адвокатов Дэрюн заявила, что убытки клиента превысили выгоду, полученную им от выдачи фиктивных налоговых счетов-фактур.
Клиент должен был получать по 3 миллиона южнокорейских вон в месяц за получение фиктивных налоговых счетов-фактур, однако даже это вознаграждение ему выплачивали не полностью.
Поскольку клиент был указан в качестве руководителя фиктивной компании, он за счет собственных средств полностью уплатил налог на добавленную стоимость и налог на совокупный доход.
Из-за нехватки средств клиенту пришлось взять кредит для уплаты налогов, поэтому его убытки превысили выгоду от выдачи фиктивных налоговых счетов-фактур.
3. Клиенту, обвиненному в выдаче фиктивных налоговых счетов-фактур, назначено условное осуждение
Приняв доводы команды адвокатов Дэрюн, суд назначил клиенту, обвиненному в выдаче фиктивных налоговых счетов-фактур, условное осуждение.
При принятии решения суд учел, что клиент ▲не принимал ведущей роли в уклонении от уплаты налогов ▲получил сравнительно незначительную выгоду с учетом содержания и масштаба операций с фиктивными налоговыми счетами-фактурами ▲ранее не совершал аналогичных преступлений, связанных с фиктивными налоговыми счетами-фактурами.
Если требуется юридическая помощь
Уплата налогов является обязательной обязанностью всех граждан, осуществляющих экономическую деятельность.
Выдача фиктивных налоговых счетов-фактур считается серьезным преступлением, поскольку подрывает основы взимания налога на добавленную стоимость, составляющего значительную часть внутренних налогов, и влечет строгое наказание.
При нарушении Закона Республики Корея о наказании за налоговые преступления, в том числе при выдаче фиктивных налоговых счетов-фактур, мера наказания может зависеть от подготовки позиции и представленных доказательств, поэтому целесообразно обратиться за помощью к адвокату соответствующей специализации.
Дэрюн оказывает юридическую помощь на всех этапах — от консультации до судебного разбирательства.
По вопросам, связанным с фиктивными налоговыми счетами-фактурами, 🔗юридическую консультацию можно получить в Дэрюн.

Данный материал подготовлен на основе реальных дел юридической фирмы Daeryun Law LLC с частичной адаптацией; авторские права принадлежат Daeryun Law LLC.
Несанкционированное воспроизведение, копирование и распространение могут повлечь меры, предусмотренные действующим законодательством.

Выдача фиктивных налоговых счетов-фактур и иные деяния: Хотите получить более быструю и подробную консультацию?
Консультацияпрофильного адвоката
Связанная информация
Ознакомьтесь с правовой информацией, связанной с этим делом.
Структура ответственности и способы реагирования при сообщении о невыдаче налоговой счет-фактуры
Каков порядок действий и возможное наказание при поступлении сообщения об использовании банковского счета, оформленного на имя другого лица?
Выставление и получение фиктивных налоговых счетов-фактур: наказание и меры реагирования
Ключевые преимущества Daeryun


Судебная стратегия на основе собственных AI- и IT-технологий Daeryun

Более 240 ключевых специалистов

Более 1,200 дел в практике ежемесячно
* 2025년 월평균 기준
Соответствует ст. 4 (1) Правил рекламы Корейской ассоциации адвокатов
больше о преимуществах

Запись на юридическую
консультацию с адвокатом
Все обращения сначала рассматривает профильный адвокат,
поэтому консультации проводятся только по предварительной записи.
Адвокаты Daeryun Law LLCЗапись NaverПростая запись на консультацию через NaverNaver TalkTalkИндивидуальные обращения через Naver TalkTalk
Специалисты по теме
Подробнее
Смежные области практики
ПодробнееКонсультация на других языках


Популярные статьи
ПодробнееВиды и объекты налоговых проверок, порядок и сроки их проведения: как действовать при проверке?

Предоставление имени для ведения предпринимательской деятельности и наказание за его предоставление членам семьи
Выставление и получение фиктивных налоговых счетов-фактур: наказание и меры реагирования
Виды деяний, влекущих наказание за уклонение от уплаты налогов, строгость наказания и способы реагирования
Что представляет собой проверка происхождения средств при сделках с недвижимостью и кто подлежит такой проверке?

Предыдущая
Пример оказания помощи по делу о мошенничестве в местном жилищном кооперативе | Полный возврат средств при содействии Дэрюн
Следующая
Юридическая помощь офиса в Чинджу | условное осуждение по делу о мошенничестве
К списку





