สารบัญ
- 1. การบริหารจัดการ ESG | คำอธิบายแนวคิด

- - E (Environmental: สิ่งแวดล้อม)
- - S (Social: สังคม)
- - G (Governance: ธรรมาภิบาล)
- 2. การบริหารจัดการ ESG | เหตุผลที่ได้รับความสนใจ
- - กลยุทธ์การดำเนินงานด้าน ESG
- 3. การบริหารจัดการ ESG | รายการประเมิน
- - รายการประเมิน E (Environment: สิ่งแวดล้อม)
- - รายการประเมิน S (Social: สังคม)
- - รายการประเมิน G (Governance: ธรรมาภิบาล)
- 4. การบริหารจัดการ ESG | ความเสี่ยงทางกฎหมายที่เกี่ยวข้อง
- - ความเสี่ยงทางกฎหมายด้าน E (Environment)
- - ความเสี่ยงทางกฎหมายด้าน S (Social)
- - ความเสี่ยงทางกฎหมายด้าน G (Governance)

1. การบริหารจัดการ ESG | คำอธิบายแนวคิด
การบริหารจัดการ ESG เป็นแนวทางการบริหารรูปแบบใหม่ที่ครอบคลุมทั้งผลการดำเนินงานด้านการเงินและด้านที่ไม่ใช่การเงินของบริษัท โดยมุ่งเน้นให้บริษัทปฏิบัติตามความรับผิดชอบต่อสังคมและแสวงหาการเติบโตอย่างยั่งยืน
คำว่า ESG มาจากอักษรตัวแรกของคำว่า Environmental (สิ่งแวดล้อม), Social (สังคม) และ Governance (การกำกับดูแลกิจการ) และมีการใช้เป็นครั้งแรกในรายงานของ UN
ต่อมา การบริหารจัดการ ESG ได้กลายเป็นกระบวนทัศน์การบริหารที่สำคัญในเศรษฐกิจโลก และมีการนำมาใช้อย่างแพร่หลายเป็นเกณฑ์การลงทุนในบริษัท โดยเฉพาะในหมู่นักลงทุน
เหตุผลที่การบริหารจัดการ ESG มีความสำคัญมากขึ้น เนื่องจากนักลงทุนเริ่มตัดสินใจลงทุนโดยพิจารณาไม่เพียงผลการดำเนินงานด้านการเงินของบริษัท แต่ยังรวมถึงปัจจัยที่ไม่ใช่ด้านการเงิน เช่น การคุ้มครองสิ่งแวดล้อม ความรับผิดชอบต่อสังคม และการกำกับดูแลกิจการ
ESG เป็นเกณฑ์สำหรับประเมินผลการดำเนินงานที่ไม่ใช่ด้านการเงินของบริษัทโดยรวม ครอบคลุมองค์ประกอบหลักด้าน Environmental (สิ่งแวดล้อม), Social (สังคม) และ Governance (การกำกับดูแลกิจการ)
S (สังคม) : สิทธิแรงงาน สิทธิมนุษยชน ความหลากหลาย ความปลอดภัย การมีส่วนร่วมเพื่อสังคม และความสัมพันธ์กับลูกค้าและชุมชน
G (การกำกับดูแลกิจการ) : องค์ประกอบของคณะกรรมการบริษัท ความโปร่งใสในการบริหาร การบริหารอย่างมีจริยธรรม สิทธิของผู้ถือหุ้น และระดับการปฏิบัติตามกฎระเบียบ
ในระยะหลัง ESG ได้กลายเป็นคะแนนประเมินที่จำเป็นสำหรับนักลงทุนและผู้บริโภค โดยครอบคลุมมากกว่าการคุ้มครองสิ่งแวดล้อมหรือความรับผิดชอบต่อสังคม และมีบทวิเคราะห์จำนวนมากว่าบริษัทที่มีตัวชี้วัด ESG อย่างเหมาะสมอาจสร้างการเติบโตในระยะยาวและเสริมความสามารถในการแข่งขันของแบรนด์ได้
 E (Environmental: สิ่งแวดล้อม)
E (Environmental) หมายถึง การที่บริษัทบริหารจัดการผลกระทบต่อสิ่งแวดล้อมจากการดำเนินธุรกิจและสร้างสภาพแวดล้อมที่ยั่งยืนผ่านการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ
ในอดีต การบริหารจัดการสิ่งแวดล้อมของบริษัทจำกัดอยู่เพียงการกำจัดของเสียหรือการป้องกันมลพิษ แต่ปัจจุบันได้ขยายไปสู่หลายด้าน เช่น การลดปริมาณการปล่อยคาร์บอน การเปลี่ยนผ่านสู่พลังงานหมุนเวียน การคุ้มครองทรัพยากรน้ำ และการพัฒนาผลิตภัณฑ์ที่เป็นมิตรต่อสิ่งแวดล้อม
โดยเฉพาะอย่างยิ่ง การใช้ EU CBAM (มาตรการปรับคาร์บอนก่อนข้ามพรมแดน) กำหนดเวลาการดำเนินการเพื่อบรรลุความเป็นกลางทางคาร์บอน และกฎระเบียบด้านสิ่งแวดล้อมระหว่างประเทศที่เข้มงวดขึ้น ล้วนทำให้การบริหารจัดการสิ่งแวดล้อมกลายเป็นปัจจัยที่ส่งผลต่อความอยู่รอดของบริษัท
บริษัทต้องวัดปริมาณการปล่อยคาร์บอน กำหนดเป้าหมายการลดการปล่อย และจัดทำประกาศเป้าหมายความเป็นกลางทางคาร์บอนพร้อมแผนงานเพื่อให้บรรลุเป้าหมายดังกล่าว
นอกจากนี้ ยังต้องนำพลังงานหมุนเวียนมาใช้ ประหยัดทรัพยากรน้ำ ลดของเสีย และรายงานผลการดำเนินงานอย่างโปร่งใสตามมาตรฐานการเปิดเผยข้อมูลระหว่างประเทศ เช่น GRI (Global Reporting Initiative) และ TCFD (Task Force on Climate-Related Financial Disclosures)
บริษัทที่ไม่ดำเนินการด้านสิ่งแวดล้อมอย่างเพียงพออาจได้รับผลกระทบโดยตรง เช่น ถูกตัดออกจากการพิจารณาลงทุน ถูกจำกัดการส่งมอบสินค้า หรือสูญเสียภาพลักษณ์ในตลาด
S (Social: สังคม)
S (Social) คือ ปัจจัยที่ใช้ประเมินว่าบริษัทบริหารความสัมพันธ์และปฏิบัติตามความรับผิดชอบต่อบุคลากร ลูกค้า คู่ค้า ชุมชน และสังคมโดยรวมอย่างไร
บริษัทต้องดำเนินการด้านความรับผิดชอบต่อสังคมอย่างจริงจัง เช่น การคุ้มครองสิทธิแรงงาน การเคารพสิทธิมนุษยชน การสร้างความหลากหลายและการมีส่วนร่วม การจัดให้มีสภาพแวดล้อมด้านความปลอดภัยและอาชีวอนามัย และการช่วยเหลือชุมชน
ปัจจุบัน ระดับความรับผิดชอบต่อสังคมของบริษัทส่งผลโดยตรงต่อความนิยมของแบรนด์และการตัดสินใจของผู้บริโภค
บริษัทต้องป้องกันความเสี่ยงทางสังคม เช่น การเลือกปฏิบัติทางเพศ การทำงานเกินเวลา อุบัติเหตุจากการทำงาน และการละเมิดสิทธิมนุษยชน พร้อมทั้งกำหนดนโยบายด้านความหลากหลายและการมีส่วนร่วม และดำเนินมาตรการต่าง ๆ เช่น ความเท่าเทียมทางเพศ การเพิ่มการจ้างงานสตรี ผู้สูงอายุ ผู้พิการ และเยาวชน รวมถึงการกำหนดให้จัดอบรมด้านความปลอดภัยและอาชีวอนามัย
นอกจากนี้ การตรวจสอบสภาพการจ้างงานและสิทธิมนุษยชนของคู่ค้า การดำเนินโครงการ CSR (การช่วยเหลือสังคม) และกิจกรรมที่เป็นประโยชน์ต่อชุมชนก็เป็นเกณฑ์สำคัญในการประเมิน ESG
บริษัทที่ละเลยมิติด้านสังคมอาจเผชิญความเสี่ยงร้ายแรง เช่น ความขัดแย้งกับสหภาพแรงงาน การวิพากษ์วิจารณ์จากสังคม การคว่ำบาตรของผู้บริโภค หรือการยกเลิกสัญญาจากคู่ค้า จึงจำเป็นต้องมีการบริหารจัดการล่วงหน้า
G (Governance: ธรรมาภิบาล)
G (Governance) คือ มิติที่ใช้ประเมินความเหมาะสมของธรรมาภิบาล เช่น โครงสร้างการตัดสินใจของบริษัท ความโปร่งใสในการบริหาร ระดับการบริหารอย่างมีจริยธรรม การคุ้มครองสิทธิของผู้ถือหุ้น และระบบควบคุมภายใน
การได้รับการประเมินว่าเป็นบริษัทที่ดำเนินงานด้าน ESG อย่างแท้จริงมิได้ขึ้นอยู่กับองค์ประกอบของคณะกรรมการบริษัทเท่านั้น แต่ต้องมีระบบตรวจสอบภายในที่มีประสิทธิผล กลไกกำกับดูแลผู้บริหาร ระบบกำกับการปฏิบัติตามกฎเกณฑ์ และการสื่อสารอย่างโปร่งใสกับผู้มีส่วนได้เสียด้วย
ปัจจุบัน ทั้งในสาธารณรัฐเกาหลีและต่างประเทศเกิดกรณีที่การใช้อำนาจโดยพลการของผู้บริหาร การทุจริตภายใน และธรรมาภิบาลที่ไม่โปร่งใสส่งผลเสียร้ายแรงต่อมูลค่ากิจการอยู่บ่อยครั้ง การปรับปรุงธรรมาภิบาลจึงกลายเป็นภารกิจหลักของการบริหารจัดการ ESG
ด้วยเหตุนี้ บริษัทจึงต้องจัดตั้งคณะกรรมการ ESG ภายในคณะกรรมการบริษัท เพิ่มสัดส่วนกรรมการอิสระภายนอก และจัดทำระบบการบริหารอย่างมีจริยธรรมและระบบการปฏิบัติตามกฎเกณฑ์เพื่อป้องกันการทุจริตภายในและการฝ่าฝืนกฎหมาย
นอกจากนี้ บริษัทต้องเชื่อมโยง KPI ด้าน ESG (ตัวชี้วัดผลการดำเนินงานหลัก) กับระบบค่าตอบแทนของผู้บริหารเพื่อเพิ่มประสิทธิผล ควบคู่กับการเพิ่มการมีส่วนร่วมของสตรี เยาวชน และผู้เชี่ยวชาญในคณะกรรมการบริษัท รวมทั้งเพิ่มการเปิดเผยข้อมูลเพื่อสร้างความโปร่งใสในการตัดสินใจด้านการบริหาร
หากเกิดการฝ่าฝืนจริยธรรม การทุจริตภายใน หรือการฉ้อโกงทางบัญชี บริษัทอาจเผชิญมาตรการร้ายแรง เช่น การลดอันดับ ESG ของสถาบันการเงิน การถอนการลงทุน หรือความเสี่ยงที่จะถูกเพิกถอนหลักทรัพย์ จึงจำเป็นต้องบริหารจัดการล่วงหน้า
2. การบริหารจัดการ ESG | เหตุผลที่ได้รับความสนใจ
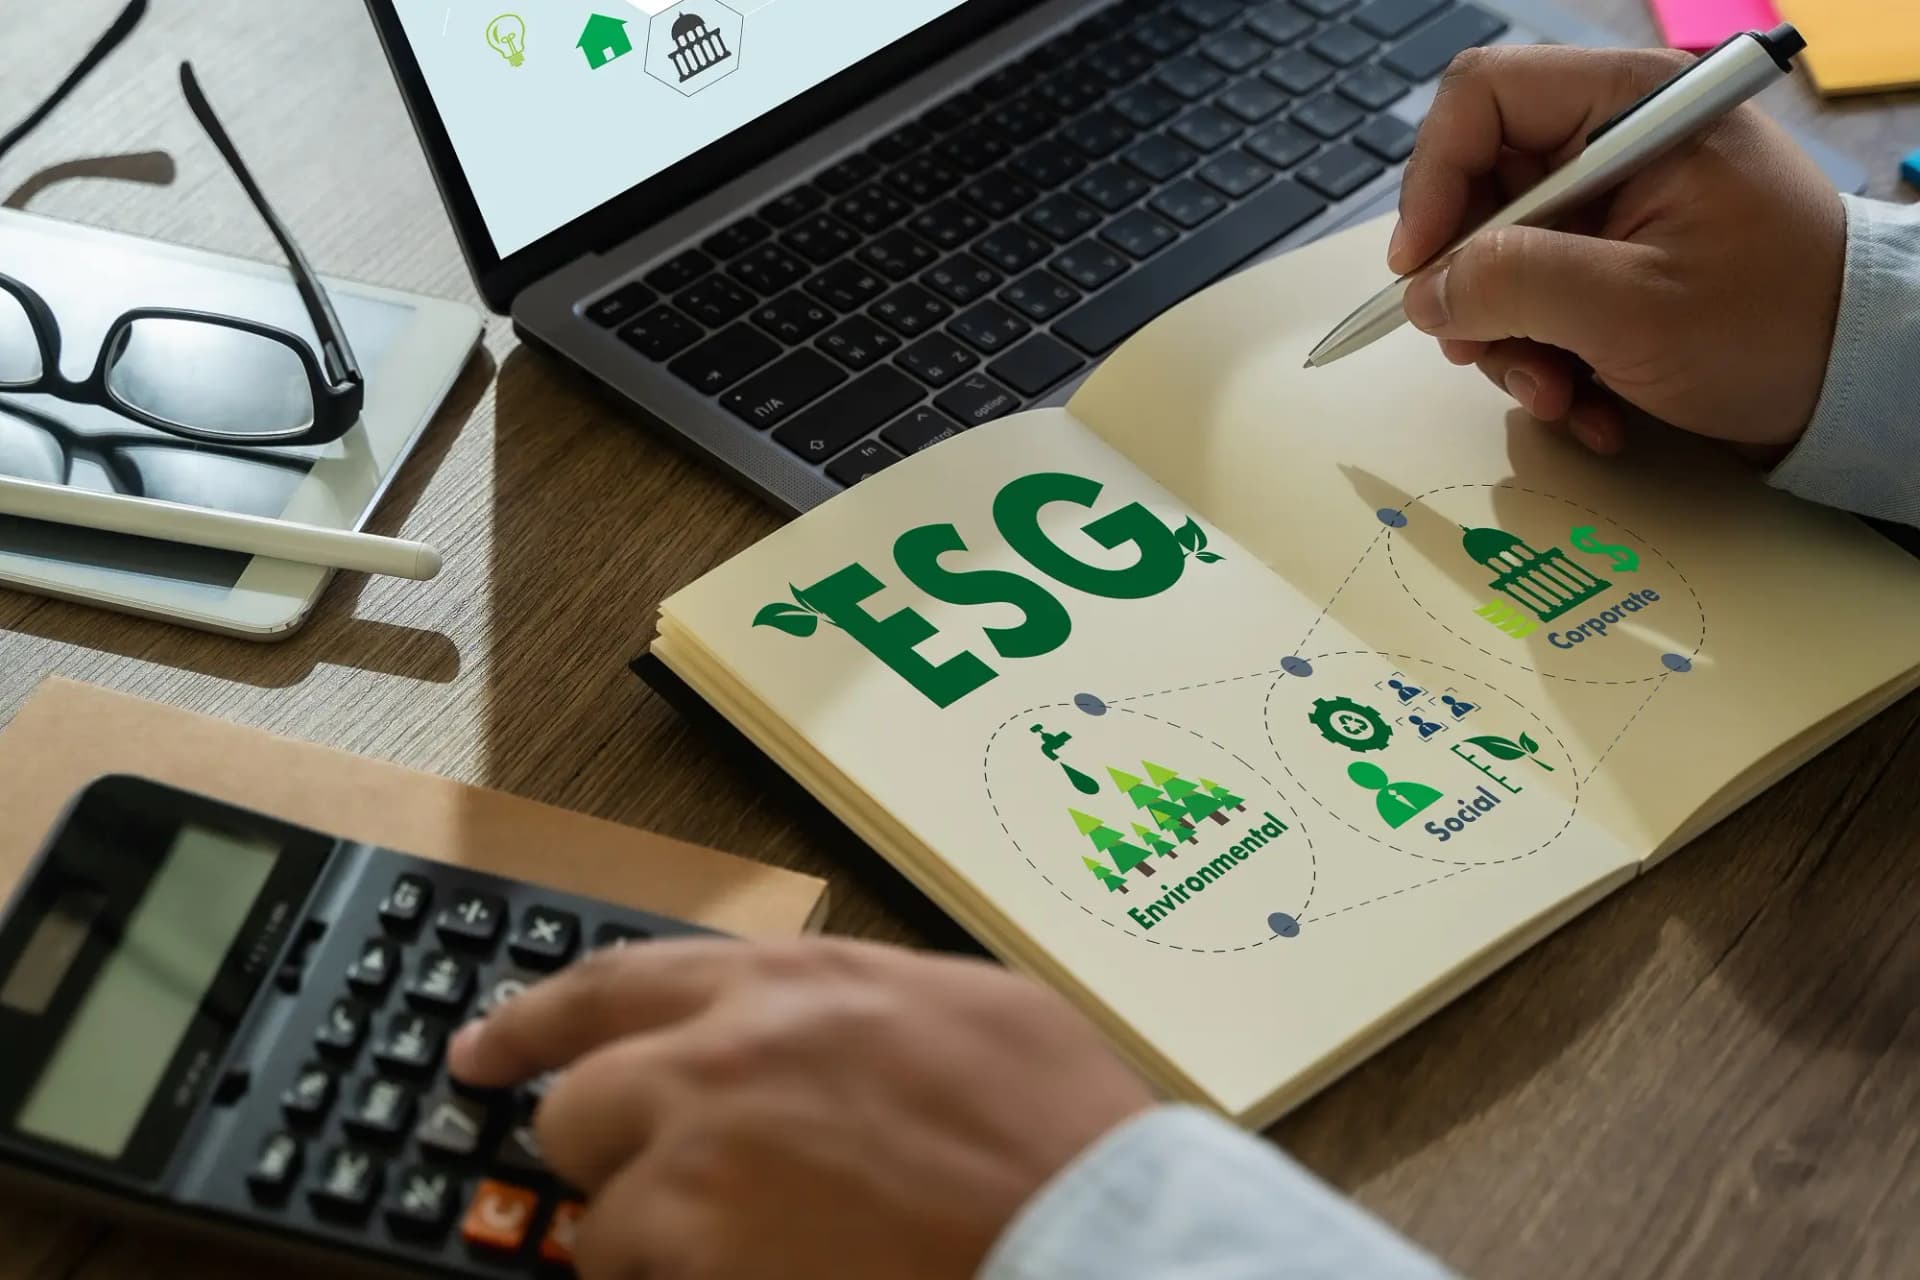
เหตุผลที่แนวทางการบริหารจัดการ ESG ได้รับความสนใจมีดังต่อไปนี้
① ปัญหาสิ่งแวดล้อมที่ทวีความรุนแรงขึ้น : เมื่อความเป็นกลางทางคาร์บอนและการรับมือวิกฤตสภาพภูมิอากาศกลายเป็นภารกิจหลักของบริษัทระดับโลก ESG จึงกลายเป็นกลยุทธ์ที่จำเป็น
② แนวโน้มการบริโภคที่ให้ความสำคัญกับคุณค่าทางสังคม : ผู้บริโภคโดยเฉพาะกลุ่มคนรุ่น MZ มีแนวโน้มเลือกผลิตภัณฑ์จากบริษัทที่บริหารอย่างมีจริยธรรม มีการจ้างงานที่เป็นธรรม และช่วยเหลือสังคมมากขึ้น
③ กฎระเบียบระหว่างประเทศและแรงกดดันจากตลาดที่เข้มงวดขึ้น : ความเสี่ยงที่บริษัทซึ่งไม่ดำเนินการด้าน ESG จะถูกกีดกันออกจากตลาดเพิ่มสูงขึ้นจากการนำมาตรการต่าง ๆ มาใช้ เช่น EU CBAM ภาษีคาร์บอน และข้อบังคับให้เปิดเผยข้อมูลพันธบัตรสีเขียว
④ การสร้างมูลค่าและความยั่งยืนในระยะยาวของบริษัท : มีบทวิเคราะห์สะสมมากขึ้นว่าบริษัทที่ดำเนินการด้าน ESG มีผลตอบแทนระยะยาวและตัวชี้วัดมูลค่ากิจการอยู่ในระดับที่ดี
กลยุทธ์การดำเนินงานด้าน ESG
▶กลยุทธ์ด้าน E (สิ่งแวดล้อม)
เปลี่ยนผ่านสู่พลังงานหมุนเวียน (พลังงานแสงอาทิตย์·ไฮโดรเจน·พลังงานลม) และประกาศเป้าหมายความเป็นกลางทางคาร์บอน
ลดของเสีย คุ้มครองทรัพยากรน้ำ และนำวัสดุที่เป็นมิตรต่อสิ่งแวดล้อมมาใช้
ปฏิบัติตามมาตรฐานการเปิดเผยข้อมูล ESG เช่น GRI·TCFD·CDP
▶กลยุทธ์ด้าน S (สังคม)
ส่งเสริมความเท่าเทียมทางเพศของบุคลากร ปฏิบัติตามข้อกำหนดเรื่องเวลาทำงาน และจัดการอบรมด้านความปลอดภัยและอาชีวอนามัย
ดำเนินโครงการ CSR (การจ้างงานกลุ่มเปราะบางและการช่วยเหลือชุมชน)
ตรวจสอบสิทธิมนุษยชนและสภาพแวดล้อมการทำงานของคู่ค้า รวมทั้งจัดกิจกรรมรณรงค์ร่วมกัน
▶กลยุทธ์ด้าน G (ธรรมาภิบาล)
จัดทำระบบควบคุมภายในและระบบบริหารอย่างมีจริยธรรม (การแจ้งเบาะแสโดยไม่เปิดเผยชื่อและระบบให้รางวัล)
เชื่อมโยง KPI ด้าน ESG กับค่าตอบแทนของผู้บริหาร
เสริมความเข้มแข็งของระบบผู้กำกับดูแลการปฏิบัติตามกฎเกณฑ์และระบบตรวจสอบภายใน


3. การบริหารจัดการ ESG | รายการประเมิน
ขอแนะนำให้ตรวจสอบสถานะการบริหารจัดการ ESG ตามรายการด้านล่างและกำหนดประเด็นที่ต้องปรับปรุง
รายการประเมิน E (Environment: สิ่งแวดล้อม)
รายการประเมิน | ผลการตรวจสอบ |
|---|---|
มีการใช้งานระบบวัดปริมาณการปล่อยคาร์บอนหรือไม่? | □ |
มีการกำหนดเป้าหมายลดการปล่อยคาร์บอนประจำปีหรือไม่? | □ |
ได้จัดทำแผนเปลี่ยนผ่านสู่พลังงานหมุนเวียน เช่น RE100 และการประกาศเป้าหมายความเป็นกลางทางคาร์บอนหรือไม่? | □ |
มีการบริหารปริมาณของเสียและดำเนินแผนลดของเสียหรือไม่? | □ |
อยู่ระหว่างดำเนินโครงการวัดและลดการใช้ทรัพยากรน้ำหรือไม่? | □ |
ได้ดำเนินการประเมินผลกระทบสิ่งแวดล้อมและวินิจฉัยความเสี่ยงด้านสิ่งแวดล้อมของสถานประกอบการหลักหรือไม่? | □ |
มีการตรวจสอบการปฏิบัติตามกฎหมายและกฎระเบียบด้านสิ่งแวดล้อมเป็นประจำหรือไม่? | □ |
มีการเปิดเผยข้อมูลอย่างโปร่งใสตามมาตรฐานการเปิดเผยข้อมูลสิ่งแวดล้อมด้าน ESG (เช่น TCFD, CDP, GRI) หรือไม่? | □ |
รายการประเมิน S (Social: สังคม)
รายการประเมิน | ผลการตรวจสอบ |
|---|---|
มีการกำหนดและเปิดเผยนโยบายคุ้มครองสิทธิแรงงานและสิทธิมนุษยชนหรือไม่? | □ |
มีการจัดอบรมบุคลากรเป็นประจำเกี่ยวกับการป้องกันการล่วงละเมิดทางเพศและการเลือกปฏิบัติ การคุ้มครองสิทธิมนุษยชน และกฎหมายแรงงานหรือไม่? | □ |
มีการตรวจสอบสถานะด้านสิทธิมนุษยชนและสภาพแวดล้อมการทำงานของคู่ค้าเป็นประจำหรือไม่? | □ |
มีการดำเนินนโยบายจ้างบุคลากรที่หลากหลาย (เช่น สตรี ผู้พิการ เยาวชน และผู้สูงอายุ) หรือไม่? | □ |
มีการจัดสวัสดิการสำหรับบุคลากร (เช่น การลาเพื่อเลี้ยงดูบุตรและระบบเวลาทำงานยืดหยุ่น) หรือไม่? | □ |
มีการดำเนินโครงการช่วยเหลือชุมชน (CSR) หรือไม่? | □ |
มีการจัดทำและดำเนินช่องทางรับฟังความคิดเห็นจากลูกค้า ผู้อยู่อาศัยในชุมชน และผู้มีส่วนได้เสียหรือไม่? | □ |
มีการดำเนินระบบบริหารความเสี่ยงด้านความปลอดภัยและอาชีวอนามัย รวมทั้งจัดอบรมเพื่อป้องกันอุบัติเหตุจากการทำงานหรือไม่? | □ |
รายการประเมิน G (Governance: ธรรมาภิบาล)
รายการประเมิน | ผลการตรวจสอบ |
|---|---|
มีการจัดตั้งและดำเนินงานคณะกรรมการเฉพาะด้านภายในคณะกรรมการบริษัท เช่น คณะกรรมการ ESG หรือไม่? | □ |
องค์ประกอบของคณะกรรมการบริษัทมีความหลากหลาย (สัดส่วนสตรีและกรรมการอิสระภายนอก) หรือไม่? | □ |
มติของคณะกรรมการบริษัทและการเปิดเผยข้อมูลการบริหารมีความโปร่งใสหรือไม่? | □ |
ผู้บริหารและกรรมการได้นำคำมั่นด้านการบริหารอย่างมีจริยธรรมหรือหลักปฏิบัติมาใช้หรือไม่? | □ |
มีการดำเนินระบบแจ้งเบาะแสภายใน (เช่น สายด่วน) สำหรับการฝ่าฝืนจริยธรรมและความเสี่ยงทางกฎหมายหรือไม่? | □ |
มีการจัดตั้งหน่วยงานกำกับดูแลการปฏิบัติตามกฎเกณฑ์หรือฝ่ายเฉพาะด้านหรือไม่? | □ |
มีการตรวจสอบการปฏิบัติตามกฎหมายและกฎระเบียบที่เกี่ยวข้องกับ ESG และจัดทำระบบติดตามแก้ไขหรือไม่? | □ |
มีการนำผลการดำเนินงานด้าน ESG มารวมไว้ใน KPI และเชื่อมโยงกับค่าตอบแทนของผู้บริหารหรือไม่? | □ |
4. การบริหารจัดการ ESG | ความเสี่ยงทางกฎหมายที่เกี่ยวข้อง
ความเสี่ยงทางกฎหมายที่อาจเกิดขึ้นระหว่างการบริหารจัดการ ESG ของบริษัทมิได้จำกัดอยู่เพียงปัญหาสิ่งแวดล้อมหรือการช่วยเหลือสังคม แต่การฝ่าฝืนหน้าที่ตามกฎหมายในแต่ละด้านอาจก่อให้เกิดความรับผิดทางแพ่งและทางอาญา คำสั่งทางปกครอง และความเสี่ยงด้านชื่อเสียงได้
ความเสี่ยงทางกฎหมายหลักที่เกี่ยวข้องกับการบริหารจัดการ ESG แบ่งตามด้าน E, S และ G ได้ดังต่อไปนี้
ความเสี่ยงทางกฎหมายด้าน E (Environment)
การบริหารจัดการ ESG ด้านสิ่งแวดล้อมต้องปฏิบัติตามกฎหมายสิ่งแวดล้อมและบรรทัดฐานระหว่างประเทศ หากฝ่าฝืนอาจถูกกำหนดเงินเพิ่มเชิงลงโทษทางปกครองจำนวนมาก ถูกลงโทษทางอาญา ถูกเพิกถอนใบอนุญาต หรือมีความรับผิดในการชดใช้ค่าเสียหาย
▶ความเสี่ยงหลัก
การฝ่าฝืนกฎหมายของสาธารณรัฐเกาหลีด้านมลพิษสิ่งแวดล้อมและการจัดการของเสีย : ปล่อยน้ำเสียโดยผิดกฎหมาย ก่อมลพิษในดิน หรือกำจัดของเสียโดยผิดกฎหมาย
การฝ่าฝืนรัฐบัญญัติการประเมินผลกระทบสิ่งแวดล้อมของสาธารณรัฐเกาหลี : ประเมินผลกระทบสิ่งแวดล้อมอย่างบกพร่องระหว่างการขออนุญาตประกอบโครงการ หรือพัฒนาโดยไม่ได้รับอนุญาต
การทำให้การรับรอง ESG เช่น RE100·ISO14001 สิ้นผล และการเปิดเผยข้อมูลอันเป็นเท็จ
การเรียกร้องค่าเสียหายตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการไกล่เกลี่ยข้อพิพาทด้านสิ่งแวดล้อม : คดีแพ่งจากผู้อยู่อาศัยในชุมชนหรือองค์กรด้านสิ่งแวดล้อม
▶แนวทางรับมือ
บริหารสิทธิในการปล่อยคาร์บอนและจัดทำแผนงานเพื่อรับมือ CBAM
ตรวจสอบข้อกฎหมายเกี่ยวกับการประเมินผลกระทบสิ่งแวดล้อมและการจัดการของเสีย
จัดทำระบบรับมือข้อร้องเรียนและข้อพิพาทด้านสิ่งแวดล้อมล่วงหน้า
ความเสี่ยงทางกฎหมายด้าน S (Social)
การฝ่าฝืนกฎหมายที่เกี่ยวข้องกับความรับผิดชอบต่อสังคม เช่น แรงงาน สิทธิมนุษยชน การคุ้มครองผู้บริโภค และธุรกรรมกับคู่ค้า เป็นความเสี่ยงร้ายแรงที่อาจขยายไปสู่การสืบสวนของกระทรวงการจ้างงานและแรงงานของสาธารณรัฐเกาหลี คณะกรรมการการค้าที่เป็นธรรมแห่งสาธารณรัฐเกาหลี คณะกรรมการคุ้มครองข้อมูลส่วนบุคคลแห่งสาธารณรัฐเกาหลี ตำรวจของสาธารณรัฐเกาหลี และสำนักงานอัยการของสาธารณรัฐเกาหลี
▶ความเสี่ยงหลัก
การฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษกรณีอุบัติภัยร้ายแรง : การลงโทษทางอาญาต่อผู้รับผิดชอบด้านการบริหารเมื่อเกิดอุบัติเหตุจากการทำงาน
การฝ่าฝืนรัฐบัญญัติคุ้มครองข้อมูลส่วนบุคคลของสาธารณรัฐเกาหลี : ข้อมูลส่วนบุคคลของลูกค้าหรือบุคลากรรั่วไหล หรือมีการบริหารจัดการที่บกพร่อง
การฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการควบคุมการผูกขาดและการค้าที่เป็นธรรม : ใช้อำนาจต่อผู้รับเหมาช่วงโดยมิชอบ ทำธุรกรรมที่ไม่เป็นธรรม หรือใช้อำนาจต่อคู่สัญญาโดยมิชอบ
การเตรียมรับมือรัฐบัญญัติห้ามการเลือกปฏิบัติของสาธารณรัฐเกาหลีอย่างไม่เพียงพอ (หากมีการตราขึ้น) : ไม่มีข้อกำหนดด้านความหลากหลายและการคุ้มครองสิทธิมนุษยชน
การเปิดเผยข้อมูล CSR อันเป็นเท็จหรือเกินจริง
▶แนวทางรับมือ
จัดทำคู่มือรับมืออุบัติภัยร้ายแรงและระบบบริหารความปลอดภัย
ตรวจสอบข้อกฎหมายเกี่ยวกับเอกสารรายงานการช่วยเหลือสังคมด้าน ESG
ตรวจสอบการค้าที่เป็นธรรมและสัญญากับคู่ค้า รวมทั้งวินิจฉัยความเสี่ยงจากธุรกรรมที่ไม่เป็นธรรม
ความเสี่ยงทางกฎหมายด้าน G (Governance)
ความโปร่งใสของธรรมาภิบาลและความเป็นธรรมในการดำเนินงานของคณะกรรมการบริษัทเป็นองค์ประกอบหลักของการบริหารจัดการ ESG หากฝ่าฝืนหน้าที่ตามกฎหมาย ผู้บริหารอาจถูกลงโทษทางอาญา มีความรับผิดในการชดใช้ค่าเสียหาย หรือมีความรับผิดจากการฝ่าฝืนหน้าที่การเปิดเผยข้อมูล
▶ความเสี่ยงหลัก
การละเมิดสิทธิของผู้ถือหุ้นและการดำเนินงานของคณะกรรมการบริษัทอย่างไม่เหมาะสม : ไม่มีมติเกี่ยวกับการตัดสินใจสำคัญด้าน ESG หรือฝ่าฝืนขั้นตอน
คณะกรรมการบริษัทขาดความหลากหลายและความเป็นอิสระ
การฝ่าฝืนหน้าที่เปิดเผยข้อมูลอย่างเป็นธรรมและการไม่เปิดเผยข้อมูล ESG
ข้อกำหนดด้านการบริหารอย่างมีจริยธรรมไม่เพียงพอและระบบควบคุมภายในบกพร่อง
▶แนวทางรับมือ
นำมาตรการป้องกันความขัดแย้งทางผลประโยชน์ของผู้บริหารและโครงการปฏิบัติตามกฎเกณฑ์ด้านการค้าที่เป็นธรรมมาใช้
ตรวจสอบข้อกฎหมายเกี่ยวกับเอกสารเปิดเผยผลการดำเนินงานด้าน ESG และบริหารความเสี่ยงจากการเปิดเผยข้อมูล
จัดทำข้อกำหนดด้านการบริหารอย่างมีจริยธรรมและการควบคุมภายใน
การบริหารจัดการ ESG มิใช่เพียงกิจกรรมรณรงค์ด้านสิ่งแวดล้อมหรือการช่วยเหลือสังคม แต่เป็นระบบการบริหารที่ต้องดำเนินการตามหน้าที่ทางกฎหมายและมีระบบบริหารความเสี่ยง
การฝ่าฝืนข้อกำหนดด้านสิ่งแวดล้อม แรงงาน สิทธิมนุษยชน การค้าที่เป็นธรรม ธรรมาภิบาล หรือหน้าที่การเปิดเผยข้อมูลอาจนำไปสู่ความรับผิดทางแพ่ง การลงโทษทางอาญา เงินเพิ่มเชิงลงโทษทางปกครอง การชดใช้ค่าเสียหาย หรือการดำเนินคดีแบบกลุ่มโดยนักลงทุน และอาจส่งผลกระทบอย่างมากต่อภาพลักษณ์และมูลค่าของบริษัท
บริษัทจึงจำเป็นต้องวินิจฉัยความเสี่ยงทางกฎหมายด้าน ESG ให้เหมาะกับลักษณะของกิจการ จัดทำระบบบริหารความเสี่ยง และมีระบบรับคำปรึกษาจากสำนักงานกฎหมายเป็นประจำ


ชมเนื้อหาวิดีโอที่เกี่ยวข้อง
สำหรับกรณีศึกษาคดีนี้

การบริหารแบบ ESG จำเป็นต้องมีการป้องกันความเสี่ยง