


ข้อตกลงและคดี
ทนายความด้านอสังหาริมทรัพย์ในเชจู | ลูกความซึ่งถูกดำเนินคดีในข้อสงสัยว่าให้ความช่วยเหลือในการฝ่าฝืนกฎหมายภาษีได้รับคำสั่งไม่ส่งคดีต่อสำนักงานอัยการ
ลูกความที่มาพบทนายความด้านอสังหาริมทรัพย์ในเชจูได้รับเงินส่วนหนึ่งจากการขายทรัพย์สินที่บิดาซึ่งขาดการติดต่อกันมาหลายสิบปีส่งมอบให้ แต่กลับตกเป็นผู้ต้องสงสัยโดยไม่เป็นธรรมว่าฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร จึงขอความช่วยเหลือทางกฎหมาย
1. ทนายความด้านอสังหาริมทรัพย์ในเชจู | ภาพรวมคดี
ลูกความของทนายความด้านอสังหาริมทรัพย์ในเชจูใช้ชีวิตสมรสอยู่ในสหราชอาณาจักรมาตั้งแต่ 5 ปีก่อน
บิดาซึ่งขาดการติดต่อกันหลังจากหย่ากับมารดาเมื่อ 20 ปีก่อนแจ้งว่าได้ขายอาคารมูลค่า 3,000 ล้านวอนเกาหลีใต้ และจะมอบเงินค่าขายบางส่วนให้เป็นของขวัญแต่งงาน
ทนายความด้านอสังหาริมทรัพย์ในเชจู | การได้รับเงินค่าขายบางส่วน
บิดาของลูกความแจ้งว่าได้ชำระภาษีมูลค่าเพิ่มและภาษีเงินได้จากการโอนทรัพย์สินที่ต้องชำระในการขายอาคารครบถ้วนแล้ว เงินดังกล่าวไม่มีปัญหาทางกฎหมายและสามารถนำไปใช้เป็นเงินทุนสำหรับชีวิตสมรสได้
ลูกความจึงนำเงินที่ได้รับประมาณ 400 ล้านวอนเกาหลีใต้ไปชำระหนี้และใช้เป็นค่าใช้จ่ายในการดำรงชีพจนหมด
ต่อมาลูกความได้รับหนังสือแจ้งจากสาธารณรัฐเกาหลีว่าถูกดำเนินคดีในข้อสงสัยว่าให้ความช่วยเหลือในการฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร และต้องเข้ารับการสอบสวนโดยเร็ว
ภายหลังจึงทราบว่าบิดาของลูกความคาดว่าจะมีหน้าที่ชำระภาษีเงินได้จากการโอนทรัพย์สินจำนวน 800 ล้านวอนเกาหลีใต้ แต่ขณะที่มีหนี้สินเกินกว่าทรัพย์สินได้มอบเงินรวม 400 ล้านวอนเกาหลีใต้ให้แก่ลูกซึ่งเป็นลูกความ เพื่อหลีกเลี่ยงมาตรการบังคับจัดเก็บภาษีค้างชำระ
ด้วยเหตุนี้ ลูกความจึงตกเป็นผู้ต้องสงสัยว่ารู้อยู่แล้วถึงข้อเท็จจริงดังกล่าวและให้ความช่วยเหลือ
ทนายความด้านอสังหาริมทรัพย์ในเชจู | หลักกฎหมายเกี่ยวกับการลงโทษความผิดด้านภาษีอากร
ทนายความด้านอสังหาริมทรัพย์ในเชจูชี้แจงว่าต้องตรวจสอบหลักกฎหมายที่เกี่ยวข้องเพื่อพิจารณาว่าบิดาของลูกความฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากรจริงหรือไม่
มาตรา 88 แห่งรัฐบัญญัติภาษีเงินได้ของสาธารณรัฐเกาหลีกำหนดว่า เงินได้จากการโอนหมายถึงเงินได้ที่เกิดจากการโอนทรัพย์สิน และหมายถึงการโอนกรรมสิทธิ์ในทรัพย์สินโดยมีค่าตอบแทนในทางข้อเท็จจริง
ตามมาตรา 94 แห่งรัฐบัญญัติฉบับเดียวกัน การโอนที่ดินและอาคารเป็นต้นต้องเสียภาษีเงินได้จากการโอนทรัพย์สิน และตามมาตรา 98 วันที่โอนทรัพย์สินถือเป็นวันที่เร็วที่สุดระหว่างวันที่ชำระราคาเสร็จสิ้น วันที่จดทะเบียนโอนกรรมสิทธิ์ และวันที่ชำระยอดคงเหลือตามสัญญา
ตามมาตรา 110 แห่งรัฐบัญญัติฉบับเดียวกัน กำหนดเวลาชำระภาษีเงินได้จากการโอนทรัพย์สินคำนวณโดยอ้างอิงวันสุดท้ายของเดือนที่มีการโอน และต้องยื่นแบบพร้อมชำระภาษีภายใน 2 เดือนนับจากวันสุดท้ายของเดือนดังกล่าว
มาตรา 162 แห่งรัฐกฤษฎีกาบังคับใช้รัฐบัญญัติภาษีเงินได้ของสาธารณรัฐเกาหลีกำหนดว่า หน้าที่เสียภาษีเกิดขึ้นในวันสุดท้ายของเดือนที่มีเงินได้จากการโอน จึงต้องพิจารณาวันทำสัญญาซื้อขาย วันที่ชำระราคาเสร็จสิ้น และวันที่โอนกรรมสิทธิ์ประกอบกัน
ดังนั้น อาจพิจารณาได้ว่าหน้าที่เสียภาษีของบิดาลูกความเกิดขึ้นในวันสุดท้ายของเดือนที่ได้รับเงินค่าขายอาคารจำนวน 3,000 ล้านวอนเกาหลีใต้ครบถ้วนแล้ว
อย่างไรก็ตาม ปรากฏว่าบิดาของลูกความได้มอบเงินค่าขายบางส่วนให้แก่ลูกความก่อนที่หน้าที่เสียภาษีจะเกิดขึ้น
2. ทนายความด้านอสังหาริมทรัพย์ในเชจู | ประเด็นสำคัญของคดี
หลังจากตรวจสอบหลักกฎหมายดังกล่าว ทนายความด้านอสังหาริมทรัพย์ในเชจูชี้แจงว่าบิดาไม่ได้จงใจฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร ลูกความจึงไม่มีมูลข้อสงสัยว่าให้ความช่วยเหลือในการกระทำความผิดเช่นกัน
ทนายความด้านอสังหาริมทรัพย์ในเชจู | การพิจารณาความผิดของบิดาในฐานะผู้กระทำความผิดหลัก
ทนายความด้านอสังหาริมทรัพย์ในเชจูตรวจสอบตามหลักกฎหมายก่อนว่าบิดาของลูกความเข้าองค์ประกอบความผิดฐานฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากรหรือไม่
ตามแนวคำพิพากษาของศาลฎีกาแห่งสาธารณรัฐเกาหลี หน้าที่ชำระภาษีเงินได้จากการโอนทรัพย์สินเกิดขึ้นในวันสุดท้ายของเดือนที่ได้รับเงินค่าขายครบถ้วน
เนื่องจากบิดาของลูกความมอบทรัพย์สินบางส่วนให้แก่ลูกความก่อนหน้าที่ชำระภาษีเงินได้จากการโอนทรัพย์สินจะเกิดขึ้น การกระทำดังกล่าวจึงไม่ครบองค์ประกอบความผิดฐานฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร
เมื่อความผิดของผู้กระทำความผิดหลักไม่เกิดขึ้น ข้อสงสัยว่าลูกความให้ความช่วยเหลือในการกระทำความผิดจึงไม่เกิดขึ้นเช่นกัน
ทนายความด้านอสังหาริมทรัพย์ในเชจู | การพิจารณาข้อสงสัยว่าลูกความให้ความช่วยเหลือในการกระทำความผิด
ทนายความด้านอสังหาริมทรัพย์ในเชจูโต้แย้งว่า ความรับผิดของผู้ให้ความช่วยเหลือในการกระทำความผิดจะเกิดขึ้นได้ต่อเมื่อความผิดของผู้กระทำความผิดหลักเกิดขึ้นก่อน
ตามแนวคำพิพากษาของศาลฎีกาแห่งสาธารณรัฐเกาหลีในคดีหมายเลข 2022도5826 การให้ทรัพย์สินก่อนหน้าที่ชำระภาษีเงินได้จากการโอนทรัพย์สินจะเกิดขึ้นไม่ครบองค์ประกอบความผิดฐานฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร
ดังนั้น ข้อสงสัยว่าลูกความให้ความช่วยเหลือในการกระทำความผิดจึงไม่มีมูลเช่นกัน
ทนายความด้านอสังหาริมทรัพย์ในเชจู | ลูกความไม่มีเจตนาให้ความช่วยเหลือในการกระทำความผิด
ลูกความของทนายความด้านอสังหาริมทรัพย์ในเชจูไม่ทราบว่าบิดาไม่ได้ชำระภาษีเงินได้จากการโอนทรัพย์สินระหว่างการขายอาคารที่ได้รับมาจากปู่
นอกจากนี้ ลูกความไม่ทราบเลยว่าบิดามอบเงินจำนวน 400 ล้านวอนเกาหลีใต้ให้เพื่อหลีกเลี่ยงมาตรการบังคับจัดเก็บภาษีค้างชำระ
ลูกความยืนยันว่าในขณะเกิดเหตุพำนักอยู่ในสหราชอาณาจักรและขาดการติดต่อกับบิดามานานกว่า 20 ปี จึงไม่อาจทราบข้อเท็จจริงดังกล่าวได้
ลูกความยังยืนยันว่าไม่ได้นำเงินจำนวน 400 ล้านวอนเกาหลีใต้ที่ได้รับไปใช้เพื่อวัตถุประสงค์อันมิชอบ แต่นำไปชำระหนี้และเป็นค่าใช้จ่ายในการดำรงชีพ จึงไม่มีเจตนาให้ความช่วยเหลือในการกระทำความผิด
3. ทนายความด้านอสังหาริมทรัพย์ในเชจู | ผลคดีเป็นคำสั่งไม่ส่งคดีต่อสำนักงานอัยการ
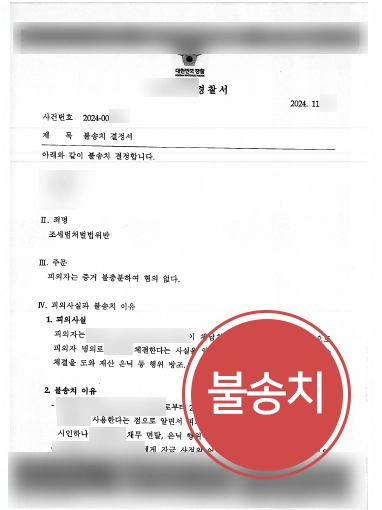
ด้วยความช่วยเหลือของทนายความด้านอสังหาริมทรัพย์ในเชจู ลูกความได้รับการยืนยันว่าไม่มีมูลความผิดเพียงพอในข้อสงสัยว่าให้ความช่วยเหลือในการฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร และได้รับคำสั่งไม่ส่งคดีต่อสำนักงานอัยการของสาธารณรัฐเกาหลี
เจ้าหน้าที่รับฟังว่าลูกความไม่ทราบข้อเท็จจริงเกี่ยวกับภาษีเงินได้จากการโอนทรัพย์สินที่บิดาค้างชำระหรือเจตนาหลีกเลี่ยงหน้าที่เสียภาษี และไม่ได้นำเงินที่ได้รับไปใช้เพื่อวัตถุประสงค์อันมิชอบ
นอกจากนี้ เมื่อมีข้อวินิจฉัยตามกฎหมายว่าการกระทำของบิดาไม่เข้าองค์ประกอบความผิดฐานฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร จึงมีข้อสรุปว่าข้อสงสัยว่าลูกความให้ความช่วยเหลือในการกระทำความผิดไม่มีมูลเช่นกัน
ท้ายที่สุด ลูกความไม่ต้องรับผิดทางกฎหมายและสามารถคลี่คลายข้อกล่าวหาที่ไม่เป็นธรรมได้ คดีนี้เป็นกรณีที่ยืนยันอีกครั้งถึงความสำคัญของการปรับใช้หลักกฎหมายภาษีและกฎหมายอาญาอย่างถูกต้อง
หากตกอยู่ในสถานการณ์เช่นเดียวกับลูกความรายนี้ คือถูกดำเนินคดีอย่างไม่เป็นธรรมและถูกหน่วยงานสอบสวนเรียกสอบสวน สามารถติดต่อ 🔗ทนายความในเชจูได้
เนื้อหานี้จัดทำขึ้นจากคดีจริงที่สำนักงานกฎหมาย Daeryun Law LLC ดำเนินการ โดยมีการดัดแปลงบางส่วน ลิขสิทธิ์เป็นของ Daeryun Law LLC
การทำซ้ำ คัดลอก หรือเผยแพร่โดยไม่ได้รับอนุญาตอาจถูกดำเนินการตามกฎหมายที่เกี่ยวข้อง


การฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร : ต้องการคำปรึกษาที่รวดเร็วและละเอียดยิ่งขึ้นหรือไม่
ปรึกษาทนายความผู้เชี่ยวชาญ
ข้อมูลที่เกี่ยวข้อง
ดูข้อมูลกฎหมายที่เกี่ยวข้องกับคดีนี้
แนวทางดำเนินกระบวนการคัดค้านภายหลังการสอบสวนความผิดเกี่ยวกับภาษีอากรและการรับมือคดีปกครอง
กระบวนการดำเนินคดีภาษีอากรและแนวทางรับมือคำสั่งเรียกเก็บภาษี
วิธีรับมือคำสั่งประเมินภาษีที่ไม่เป็นธรรมด้วยการดำเนินคดีภาษี
จุดแข็งหลักของ Daeryun


กลยุทธ์การดำเนินคดีด้วยเทคโนโลยี AI และ IT เฉพาะของ Daeryun

บุคลากรหลัก มากกว่า 240 คน

ประสบการณ์ดำเนินคดีมากกว่า 1,200 เรื่อง ต่อเดือน
* 2025년 월평균 기준
เป็นไปตามข้อบังคับการโฆษณาของสภาทนายความเกาหลี มาตรา 4 (1)
เพิ่มเติม

จองคำปรึกษา
ทางกฎหมายกับทนายความ
คำปรึกษาทั้งหมดจะได้รับการตรวจสอบโดยทนายความผู้เชี่ยวชาญก่อน
จึงดำเนินการแบบนัดหมายล่วงหน้าเท่านั้น
ปรึกษาทางโทรศัพท์
1800-7905
รับเรื่องตลอด 24 ชั่วโมง 365 วัน


ปรึกษาออนไลน์
เราให้บริการทางกฎหมาย
ที่ออกแบบเฉพาะสำหรับลูกค้า

ปรึกษาผ่านแชท
ช่องทาง KakaoTalk
ทนายความ Daeryun Law LLC
บุคลากรที่เกี่ยวข้อง
ดูเพิ่มเติม

คิม อินวอน
T. 070-7510-1044
ทนายความผู้เชี่ยวชาญด้านคดีอาญา/การตรวจสอบบัญชี/ภาษีอากร มีประสบการณ์เป็นอัยการหัวหน้า สำนักงานอัยการแขวงกลางโซล

คิม ช็อล
T. 070-5117-3709
ประวัติการทำงานเป็นอัยการหัวหน้า สำนักงานอัยการแขวง Busan และอัยการหัวหน้า สำนักงานอัยการแขวง Gwangju

คดีสำคัญ
ดูเพิ่มเติมขอบเขตบริการที่เกี่ยวข้อง
ดูเพิ่มเติมปรึกษาในภาษาอื่น


คอลัมน์ยอดนิยม
ดูเพิ่มเติมประเภท ผู้ถูกตรวจสอบ ขั้นตอนและระยะเวลาของการตรวจสอบภาษี รวมถึงการรับมือมีอะไรบ้าง?

ทำความเข้าใจการให้ผู้อื่นใช้ชื่อในการประกอบธุรกิจและระดับโทษกรณีให้ยืมชื่อภายในครอบครัว
การออกและรับใบกำกับภาษีอันเป็นเท็จ บทลงโทษและแนวทางรับมือ
ประเภทและระดับโทษของการกระทำที่เข้าข่ายหลีกเลี่ยงภาษี และแนวทางรับมือ
การตรวจสอบแหล่งที่มาของเงินทุนในธุรกรรมอสังหาริมทรัพย์คืออะไร และใครบ้างที่อยู่ในขอบเขตการตรวจสอบ?

ก่อนหน้า
กรณีการให้ความช่วยเหลือของทนายความคดีอาญาซองนัม | ช่วยเหลือลูกความที่เกี่ยวข้องกับความผิดเกี่ยวกับการพนันจนได้รับการรอการลงโทษตามกฎหมายของสาธารณรัฐเกาหลี
ถัดไป
การละเมิดสิทธิในทรัพย์สินทางปัญญา | ช่วยเหลือลูกความที่ถูกฟ้องเรียกค่าเสียหายจนลดจำนวนเงินลง 60%
ดูรายการ
คุณมีคำถามเพิ่มเติมหรือไม่?






