




MỤC LỤC
- 1. Điều tra gian lận kế toán | Khái quát và nội dung sửa đổi về tăng cường chế tài đối với hành vi cản trở kiểm toán

- - Nội dung sửa đổi chính do Cơ quan Giám sát Tài chính Hàn Quốc công bố
- 2. Điều tra gian lận kế toán | Cấu trúc các hành vi cản trở kiểm toán bị cơ quan quản lý tài chính Hàn Quốc xem xét xử lý
- - Từ chối nộp tài liệu
- - Nộp tài liệu sai sự thật
- - Không thực hiện yêu cầu của ủy ban kiểm toán
- 3. Điều tra gian lận kế toán | Lý do hành vi cản trở kiểm toán bị đánh giá là vi phạm nghiêm trọng
- - Hệ thống giám sát kế toán
- - Quá trình phát hiện gian lận kế toán
- - Làm vô hiệu hóa chức năng giám sát kế toán
- 4. Điều tra gian lận kế toán | Rủi ro và chiến lược ứng phó doanh nghiệp cần xem xét
- - Các rủi ro chính
- - Chiến lược của luật sư doanh nghiệp

1. Điều tra gian lận kế toán | Khái quát và nội dung sửa đổi về tăng cường chế tài đối với hành vi cản trở kiểm toán
Trong quá trình điều tra gian lận kế toán, tài liệu kế toán, tài liệu nội bộ, hợp đồng và dữ liệu tài chính do doanh nghiệp lưu giữ đều là những đối tượng điều tra chính.
Vì vậy, việc kịp thời nộp tài liệu theo yêu cầu của cơ quan giám sát hoặc kiểm toán viên độc lập có thể được xem là điều kiện tiên quyết để hệ thống giám sát kế toán vận hành bình thường.
Năm 2025, thông qua dự thảo sửa đổi 「Quy tắc thi hành Quy định về kiểm toán độc lập, kế toán và các vấn đề liên quan」, Cơ quan Giám sát Tài chính Hàn Quốc đã bổ sung hành vi cản trở kiểm toán độc lập và kiểm toán nội bộ vào đối tượng bị áp dụng chế tài, bên cạnh hành vi cản trở hoạt động kiểm tra, giám sát kế toán đã được quy định trước đó.
Biện pháp này được hiểu là nhằm kiểm soát nghiêm ngặt hơn những hành vi cố gắng làm mất hiệu lực của chính cuộc điều tra gian lận kế toán.
Điểm cốt lõi của lần sửa đổi này là bất kể gian lận kế toán có thực sự bị phát hiện hay không, bản thân hành vi cản trở điều tra gian lận kế toán sẽ được đánh giá là một yếu tố rủi ro độc lập.
 Nội dung sửa đổi chính do Cơ quan Giám sát Tài chính Hàn Quốc công bố
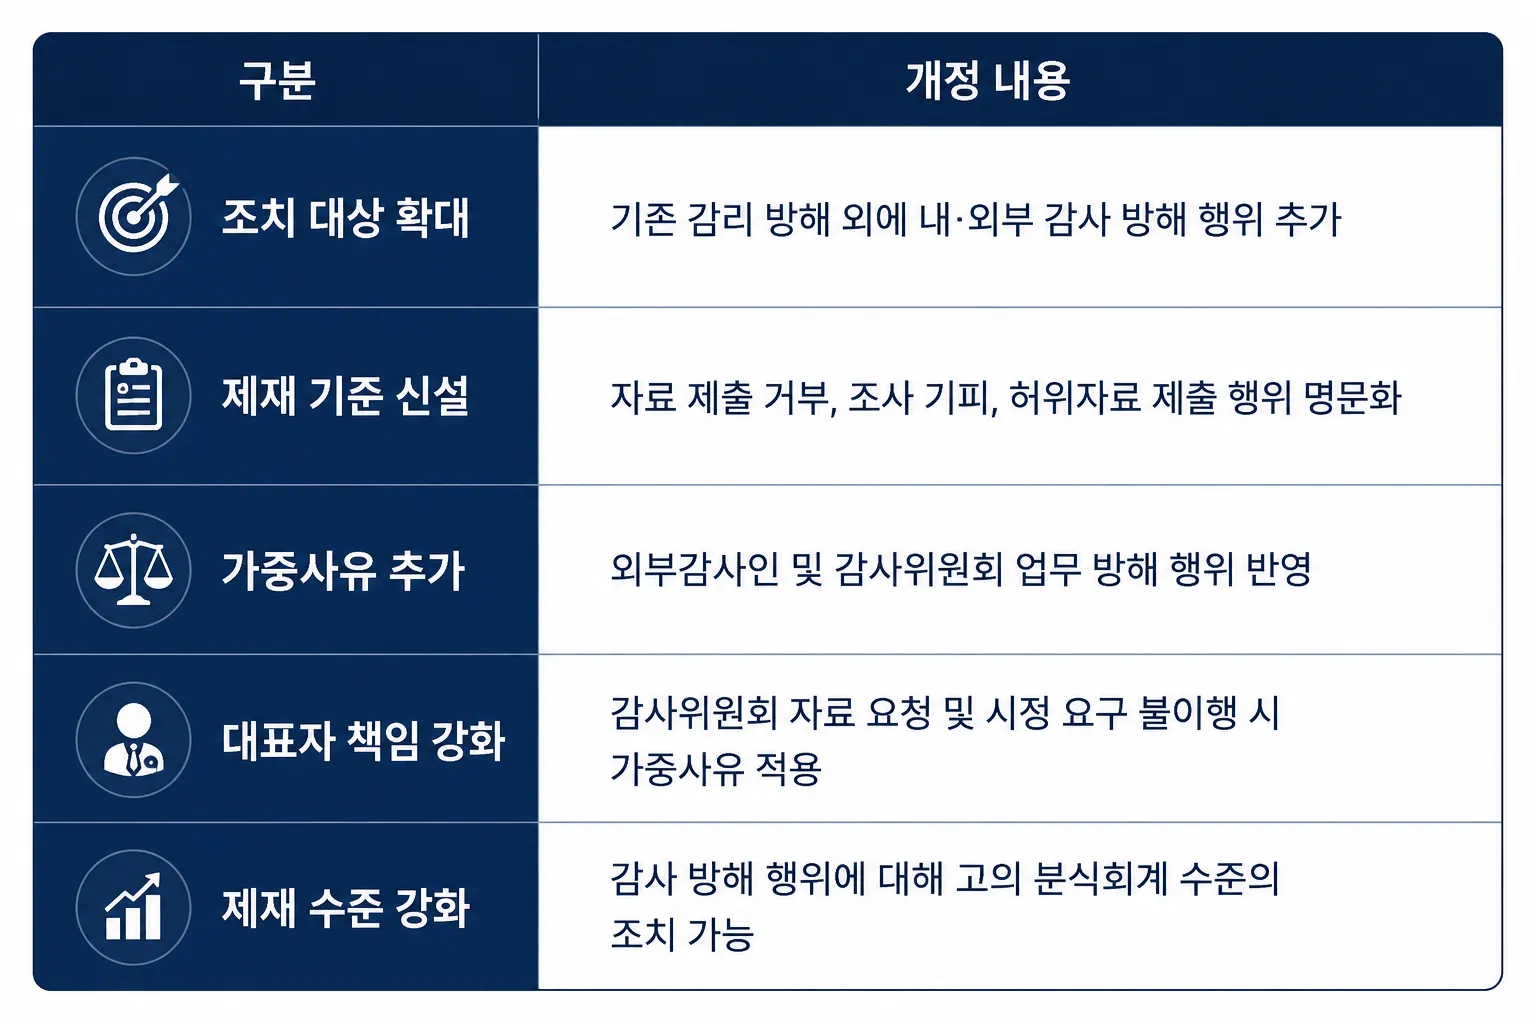
Trước đây, nhiều trường hợp chủ yếu tập trung vào việc có vi phạm chuẩn mực kế toán hoặc có hành vi làm sai lệch báo cáo tài chính hay không.
Tuy nhiên, lần sửa đổi này chú trọng đến thực tế rằng việc từ chối nộp tài liệu hoặc nộp tài liệu sai sự thật trong quá trình điều tra gian lận kế toán cũng có thể làm giảm hiệu quả của hệ thống giám sát kế toán.
Đặc biệt, cơ quan quản lý tài chính Hàn Quốc cho rằng sự hợp tác của doanh nghiệp bị điều tra là yếu tố thiết yếu để hệ thống giám sát kế toán, gồm kiểm toán nội bộ, kiểm toán độc lập, thẩm tra và giám sát kế toán, vận hành bình thường.
Do đó, nếu doanh nghiệp nhiều lần không nộp tài liệu cần thiết cho cuộc điều tra hoặc nộp tài liệu không đúng sự thật, hành vi này có thể bị đánh giá là cản trở chính chức năng giám sát, bất kể có vi phạm chuẩn mực kế toán hay không.
Lần sửa đổi này nhằm tăng cường hệ thống quản lý phòng ngừa để bảo đảm hiệu quả của hoạt động điều tra gian lận kế toán, thay vì chỉ áp dụng chế tài sau khi phát hiện gian lận. Đây cũng có thể được đánh giá là trường hợp cho thấy nghĩa vụ hợp tác điều tra và tầm quan trọng của việc vận hành hệ thống kiểm soát nội bộ đối với doanh nghiệp đã tăng lên.
2. Điều tra gian lận kế toán | Cấu trúc các hành vi cản trở kiểm toán bị cơ quan quản lý tài chính Hàn Quốc xem xét xử lý
Điểm cần lưu ý trong trường hợp sửa đổi quy định về điều tra gian lận kế toán là đây không phải vụ việc đã phát hiện hành vi làm sai lệch báo cáo tài chính.
Cơ quan quản lý tài chính Hàn Quốc nhận định rằng ngay cả trước khi xác nhận có vi phạm chuẩn mực kế toán, bản thân hành vi cản trở kiểm toán và điều tra cũng có thể làm suy yếu hệ thống giám sát kế toán.
Điều tra gian lận kế toán là thủ tục xác định báo cáo tài chính của doanh nghiệp có được lập theo chuẩn mực kế toán hay không.
Trong quá trình này, Cơ quan Giám sát Tài chính Hàn Quốc, kiểm toán viên độc lập và ủy ban kiểm toán thu thập tài liệu liên quan để xác minh tình tiết thực tế. Tuy nhiên, nếu tài liệu không được nộp hoặc tài liệu sai sự thật được cung cấp, cuộc điều tra sẽ khó có thể được tiến hành bình thường.
Phân loại | Nội dung |
|---|---|
Từ chối nộp tài liệu | Hành vi nhiều lần từ chối hoặc trì hoãn thực hiện yêu cầu nộp tài liệu |
Cản trở hoặc né tránh điều tra | Hành vi cản trở thủ tục điều tra, kiểm tra hoặc xác minh |
Nộp tài liệu sai sự thật | Hành vi nộp tài liệu có nội dung không đúng sự thật |
Không thực hiện yêu cầu kiểm toán | Hành vi không tuân theo yêu cầu của kiểm toán viên hoặc ủy ban kiểm toán |
Không thực hiện yêu cầu khắc phục | Hành vi không thực hiện yêu cầu sửa đổi phương pháp xử lý kế toán |
Cơ quan quản lý tài chính Hàn Quốc cho rằng nếu những tình trạng này lặp lại, chức năng phát hiện gian lận kế toán trên thực tế có thể bị vô hiệu hóa. Vì vậy, thông qua lần sửa đổi này, hành vi cản trở kiểm toán đã được bổ sung làm căn cứ tăng nặng chế tài.
Từ chối nộp tài liệu
Trong điều tra gian lận kế toán, nhiều loại tài liệu như báo cáo tài chính, sổ kế toán, hợp đồng, chứng từ và hóa đơn thuế đều thuộc đối tượng điều tra.
Cơ quan Giám sát Tài chính Hàn Quốc hoặc kiểm toán viên độc lập sẽ dựa trên các tài liệu này để xem xét bản chất giao dịch và tính phù hợp của phương pháp xử lý kế toán.
Do đó, nếu tài liệu không được nộp, việc xác định có vi phạm chuẩn mực kế toán hay không có thể trở nên khó khăn.
Dự thảo sửa đổi lần này đã đưa hành vi từ chối, cản trở hoặc né tránh từ 3 lần trở lên mà không có lý do chính đáng đối với yêu cầu nộp tài liệu hoặc yêu cầu cho phép kiểm tra vào đối tượng bị áp dụng biện pháp xử lý.
Nộp tài liệu sai sự thật
Điều tra gian lận kế toán là thủ tục xác minh tình tiết thực tế dựa trên các tài liệu đã được nộp.
Do đó, nếu tài liệu sai sự thật được cung cấp, cơ quan giám sát có nguy cơ đưa ra nhận định dựa trên thông tin bị bóp méo.
Việc nộp tài liệu khiến một giao dịch không có thật trông như giao dịch bình thường hoặc ghi sai thời điểm và giá trị giao dịch có thể ảnh hưởng đến chính kết quả điều tra.
Cơ quan quản lý tài chính Hàn Quốc xác định việc nộp tài liệu sai sự thật là hành vi cản trở kiểm toán vì hành vi này có thể làm suy giảm độ tin cậy của hệ thống giám sát kế toán.
Không thực hiện yêu cầu của ủy ban kiểm toán
Dự thảo sửa đổi lần này đã bổ sung vào các tình tiết tăng nặng cả hành vi cản trở việc thực hiện nhiệm vụ của kiểm toán viên nội bộ hoặc ủy ban kiểm toán, chứ không chỉ hành vi cản trở kiểm toán viên độc lập.
Ủy ban kiểm toán có nhiệm vụ kiểm tra tính phù hợp của phương pháp xử lý kế toán và tình hình vận hành hệ thống kiểm soát nội bộ của công ty.
Do đó, nếu giám đốc đại diện hoặc ban lãnh đạo từ chối yêu cầu cung cấp tài liệu, thông tin hoặc hỗ trợ chi phí mà không có lý do chính đáng, chức năng kiểm toán nội bộ có thể khó vận hành bình thường.
Cơ quan quản lý tài chính Hàn Quốc nhận định rằng những hành vi này có thể làm giảm hiệu quả của hoạt động điều tra gian lận kế toán.
3. Điều tra gian lận kế toán | Lý do hành vi cản trở kiểm toán bị đánh giá là vi phạm nghiêm trọng
Điểm đáng chú ý nhất trong lần sửa đổi quy định về điều tra gian lận kế toán là hành vi cản trở kiểm toán có thể bị áp dụng chế tài ở mức tương đương với hành vi cố ý làm sai lệch báo cáo tài chính.
Việc bản thân hành vi cản trở kiểm toán bị đánh giá là vi phạm nghiêm trọng ngay cả khi chưa xác nhận có vi phạm chuẩn mực kế toán có ý nghĩa cần được doanh nghiệp xem xét.
Biện pháp này được cơ quan quản lý tài chính Hàn Quốc đưa ra trên cơ sở nhận định rằng cần bảo đảm hiệu quả của hệ thống giám sát kế toán.
Hệ thống giám sát kế toán
Để hoạt động điều tra gian lận kế toán đạt hiệu quả, kiểm toán nội bộ, kiểm toán độc lập, hoạt động thẩm tra và giám sát kế toán của cơ quan quản lý tài chính Hàn Quốc phải vận hành một cách liên kết.
Lý do cơ quan quản lý tài chính Hàn Quốc đánh giá nghiêm trọng hành vi cản trở kiểm toán cũng liên quan đến đặc điểm này của hệ thống giám sát kế toán.
Hiện nay, hệ thống giám sát kế toán tại Hàn Quốc được vận hành như sau.
Phân loại | Vai trò |
|---|---|
Kiểm toán nội bộ | Kiểm tra phương pháp xử lý kế toán và hệ thống kiểm soát nội bộ |
Kiểm toán độc lập | Xác minh tính phù hợp của báo cáo tài chính |
Thẩm tra và giám sát kế toán | Điều tra việc có vi phạm chuẩn mực kế toán hay không |
Ủy ban Dịch vụ Tài chính Hàn Quốc | Quyết định chế tài và biện pháp hành chính cuối cùng |
Do mỗi giai đoạn đều được vận hành trong mối liên hệ với nhau, nếu tài liệu không được thu thập ở một giai đoạn nhất định hoặc thủ tục kiểm toán bị cản trở thì hiệu quả của toàn bộ hệ thống giám sát kế toán có thể suy giảm.
Quá trình phát hiện gian lận kế toán
Điều tra gian lận kế toán thường được bắt đầu khi phát hiện dấu hiệu bất thường trong quá trình kiểm toán độc lập hoặc phân tích tài liệu công bố thông tin.
Để xác định tính phù hợp của phương pháp xử lý kế toán, cơ quan quản lý tài chính Hàn Quốc xem xét nhiều loại tài liệu, không chỉ báo cáo tài chính mà còn cả hợp đồng, sổ kế toán, hóa đơn thuế và dữ liệu về dòng tiền.
Tài liệu xác minh chính | Mục đích xem xét |
|---|---|
Báo cáo tài chính | Xác minh kết quả xử lý kế toán |
Sổ kế toán | Xác minh hồ sơ giao dịch |
Hợp đồng | Xác minh tính có thật của giao dịch |
Hóa đơn thuế | Xác minh hoạt động bán hàng và mua hàng |
Chi tiết dòng tiền | Phân tích dòng giao dịch |
Trong quá trình này, tài liệu phải được nộp đầy đủ để có thể xác minh bản chất giao dịch và tính phù hợp của phương pháp xử lý kế toán.
Làm vô hiệu hóa chức năng giám sát kế toán
Cơ quan quản lý tài chính Hàn Quốc xem hành vi cản trở kiểm toán là vấn đề nghiêm trọng vì chính chức năng phát hiện gian lận kế toán có thể không vận hành đúng cách.
Nếu xảy ra hành vi từ chối nộp tài liệu, nộp tài liệu sai sự thật hoặc cản trở điều tra, cơ quan giám sát sẽ khó xác minh các tình tiết cần thiết.
Đặc biệt, việc nộp tài liệu sai sự thật được đánh giá nghiêm trọng hơn vì có nguy cơ dẫn đến nhận định dựa trên thông tin bị bóp méo.
Hành vi cản trở kiểm toán có thể làm suy giảm hiệu quả của hệ thống giám sát kế toán gồm kiểm toán nội bộ, kiểm toán độc lập, thẩm tra và giám sát kế toán. Đây là một trong những cơ sở chính của lần sửa đổi quy định này.
4. Điều tra gian lận kế toán | Rủi ro và chiến lược ứng phó doanh nghiệp cần xem xét
Việc sửa đổi quy định về điều tra gian lận kế toán cho thấy không chỉ việc có vi phạm chuẩn mực kế toán hay không mà cả việc thực hiện nghĩa vụ hợp tác trong quá trình điều tra cũng có thể trở thành yếu tố đánh giá quan trọng.
Cơ quan quản lý tài chính Hàn Quốc đã hoàn thiện hệ thống theo hướng tăng cường chế tài liên quan, do nhận định rằng việc từ chối nộp tài liệu kế toán, nộp tài liệu sai sự thật và cản trở kiểm toán có thể làm giảm hiệu quả của hệ thống giám sát kế toán.
Đặc biệt, trường hợp này có ý nghĩa ở chỗ không chỉ việc phát hiện gian lận kế toán mà cả hành vi cản trở phát sinh trong quá trình điều tra gian lận kế toán cũng có thể dẫn đến rủi ro pháp lý riêng biệt.
Đối với doanh nghiệp, ngoài việc xem xét phương án ứng phó sau khi hoạt động giám sát kế toán hoặc kiểm toán độc lập bắt đầu, còn cần kiểm tra thường xuyên xem hệ thống quản lý tài liệu kế toán và thủ tục kiểm soát nội bộ có được vận hành phù hợp hay không.
Các rủi ro chính
Phân loại | Nội dung chính |
|---|---|
Chỉ định kiểm toán viên | Có thể áp dụng kiểm toán bởi kiểm toán viên được chỉ định trong một thời hạn nhất định |
Chế tài đối với người quản lý | Có thể kiến nghị miễn nhiệm giám đốc đại diện và người quản lý phụ trách hoặc đình chỉ chức vụ |
Rủi ro hình sự | Người quản lý và nhân viên có thể bị tố giác đến cơ quan công tố Hàn Quốc |
Rủi ro quản trị | Suy giảm niềm tin của nhà đầu tư và đối tác giao dịch |
Rủi ro kiểm soát nội bộ | Có thể bị đưa vào đối tượng giám sát và kiểm tra bổ sung |
Đặc điểm của lần sửa đổi này là bản thân hành vi cản trở kiểm toán có thể trở thành căn cứ áp dụng chế tài, bất kể gian lận kế toán có thực sự bị phát hiện hay không.
Do đó, doanh nghiệp cần quản lý cả việc có vi phạm chuẩn mực kế toán hay không và việc thực hiện nghĩa vụ hợp tác trong quá trình điều tra.
Đặc biệt, nếu xác nhận có hành vi từ chối nộp tài liệu, nộp tài liệu sai sự thật hoặc không thực hiện yêu cầu của ủy ban kiểm toán, trách nhiệm có thể mở rộng không chỉ đối với công ty mà còn đối với giám đốc đại diện và người quản lý phụ trách.
Cơ quan quản lý tài chính Hàn Quốc cũng coi trọng việc doanh nghiệp đã xây dựng môi trường để hệ thống giám sát kế toán vận hành bình thường hay chưa.
Theo đó, doanh nghiệp cũng cần kiểm tra thủ tục lưu giữ tài liệu kế toán, hệ thống phê duyệt nội bộ và quy trình ứng phó kiểm toán.
Chiến lược của luật sư doanh nghiệp
▶ Rà soát các vấn đề pháp lý phát sinh trong thủ tục kiểm toán của kiểm toán viên bên ngoài, hoạt động điều tra của ủy ban kiểm toán và quá trình giám sát của Cơ quan Giám sát Tài chính Hàn Quốc; tư vấn phương án ứng phó
▶ Phân tích trước rủi ro liên quan đến việc có vi phạm chuẩn mực kế toán hay không, tính phù hợp của việc lập báo cáo tài chính và tình hình vận hành hệ thống kiểm soát kế toán nội bộ
▶ Hỗ trợ ứng phó với thủ tục áp dụng chế tài hành chính như chỉ định kiểm toán viên, áp dụng khoản tiền phạt bổ sung hoặc phạt tiền hành chính, kiến nghị miễn nhiệm người quản lý, đình chỉ chức vụ và soạn thảo văn bản ý kiến
▶ Rà soát phạm vi trách nhiệm của giám đốc đại diện, giám đốc tài chính (CFO) và người phụ trách kế toán; tư vấn ứng phó với rủi ro hình sự và hành chính
▶ Rà soát tuân thủ và đề xuất biện pháp cải thiện đối với toàn bộ hệ thống kiểm soát nội bộ, hệ thống lưu giữ tài liệu kế toán và quy trình ứng phó kiểm toán
Daeryun, công ty luật xếp thứ 9 tại Hàn Quốc (theo hồ sơ kê khai thuế giá trị gia tăng năm 2025 của Cơ quan Thuế Quốc gia Hàn Quốc), hỗ trợ doanh nghiệp ứng phó với rủi ro pháp lý liên quan đến giám sát kế toán, kiểm toán bên ngoài, kiểm soát nội bộ và quy định tài chính dựa trên hệ thống phối hợp có tổ chức giữa các chuyên gia thuộc nhiều lĩnh vực như kế toán viên, luật sư chuyên về tài chính và luật sư tư vấn pháp lý doanh nghiệp.
Nếu cần ứng phó với các vấn đề liên quan, có thể thông qua 🔗Đặt lịch tư vấn pháp lý với luật sư doanh nghiệp để xem xét thủ tục và phương hướng ứng phó phù hợp với tình hình hiện tại của doanh nghiệp.

















