




MỤC LỤC
- 1. Công bố ESG | Xu hướng thảo luận về nghĩa vụ công bố thông tin bền vững và tăng cường liên kết với thông tin tài chính

- 2. Công bố ESG | Tình hình áp dụng tiêu chuẩn công bố trong và ngoài Hàn Quốc
- - Thảo luận về việc áp dụng tiêu chuẩn công bố thông tin bền vững KSSB
- - Mối liên hệ giữa tiêu chuẩn quốc tế ISSB và tiêu chuẩn của Hàn Quốc
- - Lộ trình công bố thông tin bền vững của Ủy ban Dịch vụ Tài chính Hàn Quốc
- - Ý nghĩa của những thay đổi trong chế độ công bố ESG
- 3. Công bố ESG | Những vấn đề chính doanh nghiệp cần xem xét
- - Bảo đảm tính nhất quán giữa nội dung công bố và thông tin tài chính
- - Quản lý rủi ro liên quan đến tẩy xanh và chuỗi cung ứng
- - Xây dựng hệ thống quản lý dữ liệu ESG và kiểm soát nội bộ
- 4. Công bố ESG | Hỗ trợ của Nhóm pháp lý doanh nghiệp
- - Hỗ trợ từ Nhóm pháp lý doanh nghiệp

1. Công bố ESG | Xu hướng thảo luận về nghĩa vụ công bố thông tin bền vững và tăng cường liên kết với thông tin tài chính
Công bố ESG đang được thảo luận như một nội dung cần xem xét quan trọng trong môi trường kinh doanh gần đây.
Trước đây, báo cáo phát triển bền vững hoặc báo cáo ESG thường được sử dụng để giới thiệu các hoạt động trách nhiệm xã hội của doanh nghiệp.
Tuy nhiên, gần đây các nhà đầu tư đã sử dụng thông tin liên quan đến ESG trong quá trình đưa ra quyết định đầu tư, đồng thời cơ quan quản lý tài chính cũng đang xem xét việc áp dụng chế độ công bố thông tin bền vững, qua đó làm tăng tầm quan trọng của công bố ESG.
Đặc biệt, khi Ủy ban Dịch vụ Tài chính Hàn Quốc tiếp tục thảo luận về lộ trình công bố thông tin bền vững năm 2026 và Viện Chuẩn mực Kế toán Hàn Quốc xem xét đưa vào các trường hợp áp dụng kế toán liên quan đến khí hậu, công bố ESG ngày càng gắn bó chặt chẽ với cả lĩnh vực kế toán và tài chính, thay vì chỉ giới hạn trong phạm vi công bố thông tin.
Gần đây, ngày càng có nhiều ý kiến cho rằng rủi ro khí hậu và kế hoạch chuyển đổi hoạt động kinh doanh được công khai trong công bố ESG cũng phải được phản ánh trong báo cáo tài chính. Theo đó, doanh nghiệp không chỉ phải xem xét tính chính xác của nội dung công bố mà còn phải kiểm tra tính nhất quán giữa thông tin công bố và thông tin tài chính.
2. Công bố ESG | Tình hình áp dụng tiêu chuẩn công bố trong và ngoài Hàn Quốc
Việc thể chế hóa công bố ESG đang được thảo luận tích cực trên thị trường vốn trong và ngoài Hàn Quốc.
Trước đây, báo cáo phát triển bền vững hoặc báo cáo ESG thường được sử dụng để công bố rộng rãi các hoạt động trách nhiệm xã hội và thành quả quản trị thân thiện với môi trường của doanh nghiệp.
Tuy nhiên, nhận thức rằng biến đổi khí hậu, rủi ro chuỗi cung ứng, vấn đề nhân quyền và quản trị doanh nghiệp có thể ảnh hưởng đến giá trị cũng như kết quả tài chính của doanh nghiệp ngày càng gia tăng. Vì vậy, thông tin liên quan đến ESG cũng được đánh giá là thông tin cần thiết cho việc ra quyết định của nhà đầu tư.
Theo đó, các tiêu chuẩn công bố liên quan đến ESG đang được xây dựng trên phạm vi quốc tế; tại Hàn Quốc, việc hoàn thiện thể chế nhằm thiết lập hệ thống công bố thông tin bền vững cũng đang được tiếp tục.
Đặc biệt, trong bối cảnh Ủy ban Dịch vụ Tài chính Hàn Quốc gần đây thảo luận về lộ trình công bố thông tin bền vững và Ủy ban Chuẩn mực Bền vững Hàn Quốc (KSSB) xây dựng các tiêu chuẩn liên quan, công bố ESG đang được xem xét như một trong những nghĩa vụ công bố quan trọng của doanh nghiệp.
 Thảo luận về việc áp dụng tiêu chuẩn công bố thông tin bền vững KSSB
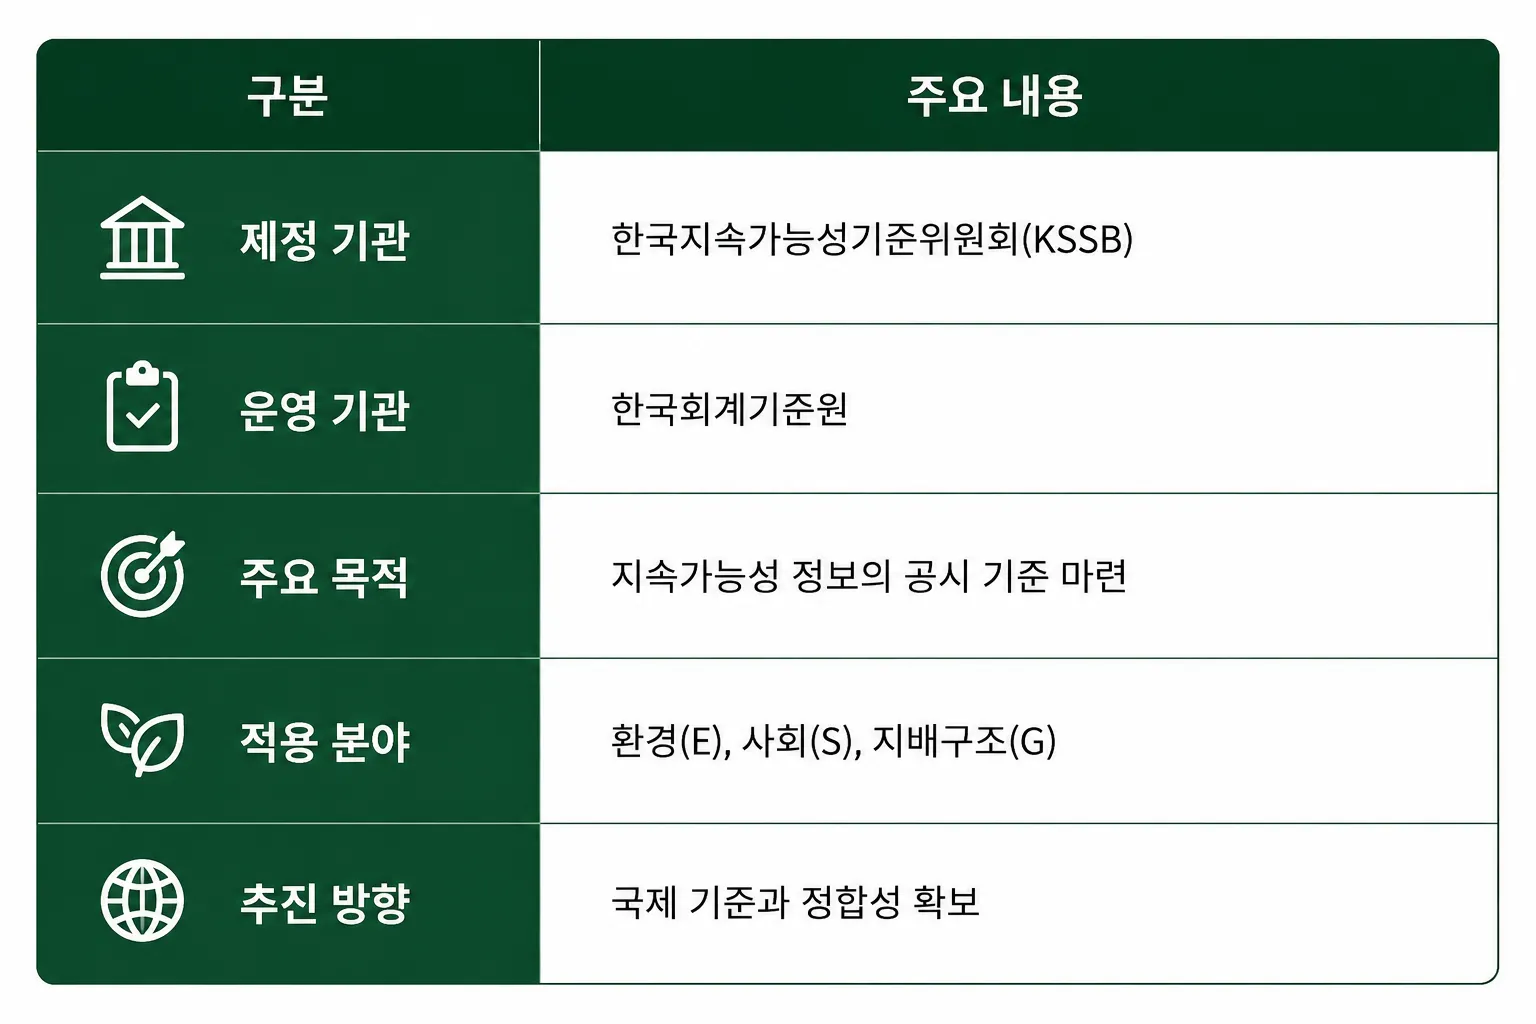
Hiện nay, việc xây dựng tiêu chuẩn công bố ESG trong nước đang được xúc tiến với trọng tâm là Ủy ban Chuẩn mực Bền vững Hàn Quốc (KSSB).
KSSB trực thuộc Viện Chuẩn mực Kế toán Hàn Quốc đang xây dựng tiêu chuẩn công bố thông tin bền vững có tính đến môi trường kinh doanh trong nước, đồng thời bảo đảm sự nhất quán với các tiêu chuẩn quốc tế.
Tiêu chuẩn KSSB nhằm cung cấp thông tin cần thiết để nhà đầu tư đánh giá các rủi ro và cơ hội liên quan đến tính bền vững của doanh nghiệp. Một hệ thống bao gồm không chỉ biến đổi khí hậu mà cả các yếu tố xã hội và quản trị doanh nghiệp đang được thảo luận.
Đặc biệt, trong khi báo cáo phát triển bền vững hiện hành thường được lập theo tiêu chuẩn tự nguyện của từng doanh nghiệp, tiêu chuẩn KSSB đang được xem xét theo hướng nâng cao khả năng so sánh và độ tin cậy bằng cách áp dụng các tiêu chí nhất định đối với phạm vi và nội dung công bố.
Mối liên hệ giữa tiêu chuẩn quốc tế ISSB và tiêu chuẩn của Hàn Quốc
Công bố ESG cũng gắn bó chặt chẽ với các tiêu chuẩn do Hội đồng Chuẩn mực Bền vững Quốc tế (ISSB) xây dựng.
Năm 2023, ISSB đã công bố IFRS S1 và IFRS S2, là các tiêu chuẩn công bố quốc tế.
IFRS S1 quy định các yêu cầu chung về công bố thông tin tài chính liên quan đến tính bền vững, còn IFRS S2 đưa ra tiêu chuẩn công bố về các rủi ro và cơ hội liên quan đến khí hậu.
Đặc điểm của tiêu chuẩn ISSB là tiếp cận thông tin bền vững như một yếu tố ảnh hưởng đến giá trị doanh nghiệp, thay vì coi đây là khái niệm tách biệt với kết quả tài chính của doanh nghiệp.
Mục đích là giúp nhà đầu tư có thể sử dụng thông tin liên quan đến tính bền vững khi đánh giá dòng tiền và kết quả kinh doanh trong tương lai của doanh nghiệp.
Vì vậy, tại Hàn Quốc, tiêu chuẩn ISSB cũng đang được sử dụng làm tài liệu tham khảo quan trọng trong quá trình xây dựng tiêu chuẩn KSSB. Các doanh nghiệp có tỷ lệ nhà đầu tư nước ngoài cao hoặc tham gia chuỗi cung ứng toàn cầu cần đồng thời xem xét xu hướng của các tiêu chuẩn quốc tế.
Lộ trình công bố thông tin bền vững của Ủy ban Dịch vụ Tài chính Hàn Quốc
Phân loại | Nội dung chính |
|---|---|
Cơ quan liên quan | Ủy ban Dịch vụ Tài chính Hàn Quốc |
Tiêu chuẩn công bố | Thảo luận về việc áp dụng tiêu chuẩn KSSB |
Tiêu chuẩn quốc tế | IFRS S1, IFRS S2 |
Mục đích công bố | Hỗ trợ nhà đầu tư đưa ra quyết định |
Phương thức áp dụng | Thảo luận về việc áp dụng nghĩa vụ theo từng giai đoạn |
Nội dung công bố chính | Rủi ro và cơ hội liên quan đến tính bền vững |
Công bố ESG cũng liên quan đến lộ trình công bố thông tin bền vững đang được Ủy ban Dịch vụ Tài chính Hàn Quốc xúc tiến.
Trong quá trình xem xét áp dụng chế độ công bố thông tin bền vững, Ủy ban Dịch vụ Tài chính Hàn Quốc đã thảo luận phương án từng bước áp dụng nghĩa vụ công bố đối với các công ty niêm yết có quy mô nhất định.
Ủy ban cũng đang xem xét tiêu chuẩn công bố, đối tượng áp dụng và phương thức công bố để nhà đầu tư có thể nhận diện chính xác hơn các rủi ro và cơ hội liên quan đến tính bền vững của doanh nghiệp.
Gần đây, các vấn đề như có mở rộng phạm vi đối tượng áp dụng hay không và khả năng đưa vào hệ thống công bố theo luật định cũng tiếp tục được thảo luận.
Ý nghĩa của những thay đổi trong chế độ công bố ESG
Công bố ESG đang được thảo luận theo hướng mở rộng phạm vi thông tin mà doanh nghiệp phải công khai trong tương lai.
Trước đây, thông tin doanh nghiệp chủ yếu được xác định thông qua báo cáo tài chính và báo cáo thường niên. Trong tương lai, nhiều thông tin về tính bền vững như chiến lược ứng phó với biến đổi khí hậu, quản lý phát thải carbon, rủi ro chuỗi cung ứng, quản trị nhân quyền và hệ thống kiểm soát nội bộ cũng có thể trở thành đối tượng cần xem xét.
Đặc biệt, nhà đầu tư có xu hướng phân tích không chỉ tình hình tài chính hiện tại của doanh nghiệp mà cả những rủi ro và cơ hội có thể phát sinh trong tương lai. Trong xu hướng này, công bố ESG đang được sử dụng như một phương tiện quan trọng để doanh nghiệp trình bày chiến lược kinh doanh và hệ thống quản trị rủi ro với bên ngoài.
Vì vậy, doanh nghiệp cần xem xét công bố ESG như một phần của hệ thống quản lý gắn với tài chính, pháp lý, tuân thủ và chiến lược kinh doanh, thay vì coi đây là một nhiệm vụ báo cáo riêng biệt.
3. Công bố ESG | Những vấn đề chính doanh nghiệp cần xem xét
Công bố ESG đang được thảo luận như một hệ thống quản lý gắn với các lĩnh vực kế toán, tài chính, chuỗi cung ứng, kiểm soát nội bộ và tuân thủ, thay vì chỉ là thủ tục công khai thông tin liên quan đến tính bền vững ra bên ngoài.
Gần đây, các nhà đầu tư sử dụng thông tin công bố ESG làm tài liệu để xác định các yếu tố rủi ro dài hạn và chiến lược kinh doanh của doanh nghiệp; cơ quan giám sát cũng chú trọng xem xét độ tin cậy và tính khách quan của thông tin công bố.
Theo đó, doanh nghiệp cần rà soát nhiều yếu tố từ giai đoạn thu thập thông tin bền vững đến giai đoạn quản lý sau công bố.
Bảo đảm tính nhất quán giữa nội dung công bố và thông tin tài chính
Phân loại | Nội dung chính cần xem xét |
|---|---|
Kế hoạch chuyển đổi hoạt động kinh doanh | Thu hẹp cơ sở sản xuất, tái cơ cấu hoạt động kinh doanh |
Giá trị tài sản | Khả năng cần xem xét tổn thất tài sản |
Nợ phải trả dự phòng | Xem xét chi phí khôi phục cơ sở |
Tài sản tài chính | Rủi ro tín dụng và khả năng phát sinh tổn thất |
Thông tin tài chính | Tính nhất quán với nội dung công bố |
Nếu có sự khác biệt giữa nội dung được ghi trong công bố ESG và thông tin phản ánh trong báo cáo tài chính, vấn đề về độ tin cậy của thông tin công bố có thể được đặt ra.
Ví dụ, nếu doanh nghiệp công bố kế hoạch thu hẹp cơ sở sản xuất hoặc chuyển đổi cơ cấu kinh doanh để đạt mục tiêu trung hòa carbon, doanh nghiệp cũng phải xác định liệu kế hoạch đó có ảnh hưởng đến giá trị tài sản, dòng tiền hoặc nợ phải trả dự phòng hay không.
Nếu dự kiến phát sinh chi phí khôi phục cơ sở trong quá trình ứng phó với quy định về môi trường, doanh nghiệp có thể cần xem xét việc ghi nhận nợ phải trả dự phòng. Nếu nắm giữ tài sản tài chính chịu rủi ro do biến đổi khí hậu, các yếu tố liên quan có thể được cân nhắc trong quá trình đánh giá rủi ro tín dụng.
Vì vậy, ngay từ giai đoạn lập công bố ESG, cần kiểm tra tính nhất quán giữa kế hoạch kinh doanh, kế hoạch đầu tư và phương hướng xử lý kế toán.
Quản lý rủi ro liên quan đến tẩy xanh và chuỗi cung ứng
Do công bố ESG là thông tin chính thức được doanh nghiệp công khai ra bên ngoài, nội dung phải được lập trên cơ sở tài liệu khách quan.
Khi ghi nhận mục tiêu giảm phát thải carbon hoặc kế hoạch mở rộng sử dụng năng lượng tái tạo, doanh nghiệp phải đồng thời quản lý tiêu chí tính toán các số liệu liên quan và tình hình triển khai.
Ngoài ra, đối tác nước ngoài và tổ chức đầu tư thường yêu cầu tài liệu về tình hình quản lý chuỗi cung ứng, chính sách nhân quyền và hệ thống quản lý đối tác. Vì vậy, các thông tin liên quan cũng cần được quản lý một cách có hệ thống.
Xây dựng hệ thống quản lý dữ liệu ESG và kiểm soát nội bộ
Các dữ liệu như lượng phát thải khí nhà kính, mức sử dụng năng lượng, chỉ số an toàn công nghiệp và thông tin chuỗi cung ứng thường phân tán ở nhiều bộ phận. Vì vậy, việc thiết lập rõ ràng tiêu chuẩn thu thập và quy trình quản lý là rất quan trọng.
Doanh nghiệp cũng cần vận hành quy trình xác minh và phê duyệt trước khi công bố, đồng thời quy định cụ thể vai trò của từng bộ phận phụ trách.
Gần đây, yêu cầu về chứng nhận độc lập đối với thông tin ESG có xu hướng gia tăng. Do đó, doanh nghiệp có thể xem xét xây dựng hệ thống quản lý có sự tham gia của không chỉ bộ phận ESG mà còn cả bộ phận tài chính, pháp lý và tổ chức hỗ trợ tuân thủ.
4. Công bố ESG | Hỗ trợ của Nhóm pháp lý doanh nghiệp
Công bố ESG đang mở rộng từ một quy trình công bố thông tin về tính bền vững thành một lĩnh vực gắn với toàn bộ hệ thống kế toán, tài chính, kiểm soát nội bộ, quản lý chuỗi cung ứng và ứng phó với quy định của doanh nghiệp.
Đặc biệt, tính nhất quán giữa nội dung công bố và thông tin tài chính, rủi ro tẩy xanh, việc ứng phó với các quy định về chuỗi cung ứng ở nước ngoài và xây dựng hệ thống xác minh dữ liệu là những vấn đề doanh nghiệp cần liên tục rà soát.
Công ty Luật Daeryun, hãng luật xếp thứ 9 tại Hàn Quốc (theo hồ sơ kê khai thuế giá trị gia tăng năm 2025 tại Cơ quan Thuế Quốc gia Hàn Quốc), cung cấp dịch vụ tư vấn liên quan đến công bố ESG, công bố thông tin bền vững, quy định về chuỗi cung ứng và tuân thủ ESG thông qua sự phối hợp giữa các luật sư doanh nghiệp, luật sư môi trường và luật sư tài chính.
Hỗ trợ từ Nhóm pháp lý doanh nghiệp
▶ Kiểm tra nguy cơ không nhất quán của thông tin công bố thông qua việc rà soát tính thống nhất giữa báo cáo phát triển bền vững, báo cáo ESG, báo cáo thường niên và báo cáo tài chính
▶ Rà soát tính phù hợp về mặt pháp lý của các tuyên bố liên quan đến môi trường, nội dung tiếp thị thân thiện với môi trường và tuyên bố trung hòa carbon nhằm phòng ngừa vấn đề tẩy xanh
▶ Tư vấn ứng phó với các quy định ESG toàn cầu như thẩm định chuỗi cung ứng của EU, Cơ chế điều chỉnh biên giới carbon (CBAM) và yêu cầu ESG của đối tác nước ngoài; rà soát hệ thống tuân thủ
▶ Rà soát các vấn đề pháp lý và quy định phát sinh trong quá trình xây dựng hệ thống quản lý dữ liệu ESG, thủ tục kiểm soát nội bộ, quy trình xác minh và phê duyệt; đề xuất phương án cải thiện
Nếu cần rà soát pháp lý hoặc ứng phó với quy định liên quan đến công bố ESG, doanh nghiệp có thể trao đổi với 🔗luật sư doanh nghiệp để xem xét phương hướng phù hợp với tình hình cụ thể.


















