




MỤC LỤC
- 1. Vụ kiện phản đối quyết định thuế, tổng quan vụ việc thay đổi phân loại mặt hàng hải quan

- - Các vấn đề trọng tâm trong vụ việc thay đổi phân loại mặt hàng hải quan
- - Vụ kiện phản đối quyết định thuế, quan điểm của nguyên đơn và bị đơn
- 2. Vụ kiện phản đối quyết định thuế, xem xét pháp lý về tính trái pháp luật
- - 1. Tiêu chí và phương pháp phân loại mặt hàng theo Luật Hải quan Hàn Quốc
- - 2. Quy định liên quan và cách giải thích HSK
- - 3. Hàng hóa trong vụ việc có thể thuộc mã HSK số 2103.90-9040 hay không
- 3. Vụ kiện phản đối quyết định thuế, nhận định của tòa án
- 4. Vụ kiện phản đối quyết định thuế, phương án xử lý của Daeryun

1. Vụ kiện phản đối quyết định thuế, tổng quan vụ việc thay đổi phân loại mặt hàng hải quan
Sau đây là tổng quan về vụ kiện phản đối quyết định thuế.
Nguyên đơn (Công ty cổ phần A) kinh doanh phân phối, chế biến, mua bán và xuất nhập khẩu nông sản. Năm 2021, công ty nhập khẩu đậu nành lên men từ Trung Quốc (sau đây gọi là hàng hóa trong vụ việc này).
Khi khai báo nhập khẩu, nguyên đơn đã phân loại hàng hóa này là meju, một loại đậu nành lên men truyền thống của Hàn Quốc, được áp dụng thuế suất hải quan 8% (mã HSK số 2103.90-9040).
Tuy nhiên, bị đơn (Trưởng Hải quan Pyeongtaek) căn cứ vào văn bản trả lời của Viện Thẩm định và Phân loại Hải quan Hàn Quốc để phân loại lại hàng hóa này vào nhóm bộ phận khác của thực vật ăn được, áp dụng thuế suất hải quan 45% (mã HSK số 2008.19-9000), đồng thời yêu cầu khai sửa đổi thuế hải quan theo phân loại này.
Không đồng ý, nguyên đơn yêu cầu điều chỉnh tổng cộng 234,719,750 won Hàn Quốc tiền thuế hải quan, thuế giá trị gia tăng và thuế bổ sung nhưng bị từ chối. Sau khi yêu cầu Cơ quan Hải quan Hàn Quốc xem xét lại nhưng không được chấp nhận, nguyên đơn đã khởi kiện vụ án này.
 Các vấn đề trọng tâm trong vụ việc thay đổi phân loại mặt hàng hải quan
-Liệu hàng hóa trong vụ việc này có thể được công nhận là meju (mã HSK số 2103.90-9040) hay không
-Việc Trưởng Hải quan thay đổi phân loại mặt hàng có phù hợp hay không
-Quyết định từ chối trong vụ việc này (từ chối yêu cầu điều chỉnh) có hợp pháp hay không
Vụ kiện phản đối quyết định thuế, quan điểm của nguyên đơn và bị đơn
Lập luận của nguyên đơn (Công ty cổ phần A)
-Hàng hóa trong vụ việc này được dùng để sản xuất doenjang và chỉ khác meju làm theo phương pháp truyền thống về quy trình sản xuất, còn bản chất là giống nhau.
-Hàng hóa phù hợp với định nghĩa về meju và phải được áp dụng thuế suất hải quan 8%.
-Việc bị đơn áp dụng mức thuế suất hải quan cao 45% là không thỏa đáng.
Lập luận của bị đơn (Trưởng Hải quan Pyeongtaek)
-Hàng hóa trong vụ việc này không phải là ‘meju’ mà thuộc nhóm ‘thực phẩm được chế biến hoặc bảo quản bằng phương pháp khác’.
-Việc phân loại mặt hàng phải được xác định dựa trên phương pháp sản xuất, thành phần, mục đích sử dụng và các yếu tố khác; theo nhận định trước đó của Viện Thẩm định và Phân loại Hải quan Hàn Quốc, việc áp dụng thuế suất hải quan 45% là phù hợp.


2. Vụ kiện phản đối quyết định thuế, xem xét pháp lý về tính trái pháp luật
Đây là phần xem xét pháp lý của tòa án về tính trái pháp luật trong vụ kiện phản đối quyết định thuế.
1. Tiêu chí và phương pháp phân loại mặt hàng theo Luật Hải quan Hàn Quốc
Theo Điều 50 Luật Hải quan Hàn Quốc và nghị định thi hành, việc phân loại mặt hàng được xác định theo ‘Quy tắc tổng quát của Biểu thuế quan’ và ‘Công ước HS’.
Theo Quy tắc tổng quát của Biểu thuế quan, hàng hóa phải được phân loại khách quan dựa trên đặc tính chính, chức năng, thành phần, mức độ gia công và các yếu tố khác; không xem xét mục đích sử dụng mang tính chủ quan của người nhập khẩu hoặc mục đích sử dụng thực tế sau khi nhập khẩu. (Bản án số 2017두53767 do Tòa án Tối cao Hàn Quốc tuyên ngày 2022.4.14.)
2. Quy định liên quan và cách giải thích HSK
Meju là nguyên liệu thực phẩm truyền thống đặc trưng và được sử dụng phổ biến; ngay cả khi không được sản xuất theo phương pháp truyền thống, sản phẩm vẫn có thể thuộc mã HSK số 2013.90-9040.
Sản phẩm được làm từ ngũ cốc như đậu nành, qua gia nhiệt, tạo thành khối rồi sấy khô và dùng để sản xuất doenjang cùng các loại tương khác; đặc tính bổ sung duy nhất là được lên men bằng phương pháp công nghệ thực phẩm.
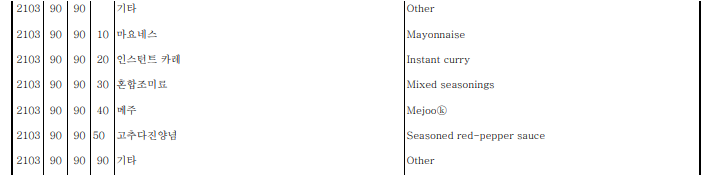
Hiện nay, meju (mã HSK số 2103.90-9040) được liệt kê cùng mayonnaise, cà ri ăn liền và gia vị hỗn hợp tại mục ‘loại khác’ (90) thuộc phân nhóm ‘loại khác’. Phân nhóm này nằm trong nhóm gồm nước xốt và chế phẩm dùng làm nước xốt, gia vị hỗn hợp, bột mịn và bột thô của mù tạt cùng mù tạt đã chế biến, thuộc Chương 21 về ‘các chế phẩm thực phẩm khác’.
Cùng phân nhóm ‘loại khác’ còn có các loại tương như doenjang, chunjang và gochujang.
Chú giải HS không quy định định nghĩa hoặc nội dung liên quan đến meju; các mặt hàng được phân loại vào nhóm 2103 đều được áp dụng thuế suất cơ bản 8%.
3. Hàng hóa trong vụ việc có thể thuộc mã HSK số 2103.90-9040 hay không
Tuy nhiên, lý do chính khiến Viện Thẩm định và Phân loại Hải quan Hàn Quốc xác định hàng hóa trong vụ việc này thuộc mã HSK số 2008.19-9000, chịu thuế suất hải quan 45% (quả, quả hạch và các bộ phận khác của thực vật ăn được đã được chế biến hoặc bảo quản bằng phương pháp khác), là vì cơ quan này nhận được văn bản trả lời của người đứng đầu Bộ An toàn Thực phẩm và Dược phẩm Hàn Quốc cho rằng đậu nành luộc được lên men bằng vi khuẩn Bacillus subtilis là ‘cheonggukjang’.
Tuy nhiên, không thể cho rằng mọi sản phẩm làm bằng cách lên men đậu nành với vi khuẩn Bacillus subtilis đều là cheonggukjang; sản phẩm còn phải đáp ứng các đặc tính khác.
Định nghĩa về cheonggukjang quy định sản phẩm này có dạng ‘bột nhão, viên hoặc bột’.
Điều này không phù hợp với trạng thái khô, có hình dạng hạt đậu nành của hàng hóa tại thời điểm khai báo nhập khẩu trong vụ việc này.
Ngoài ra, cần xác minh rằng hàng hóa phù hợp với tiêu chuẩn chất lượng của meju hơn là tiêu chuẩn chất lượng của cheonggukjang.
3. Vụ kiện phản đối quyết định thuế, nhận định của tòa án
Đối với vụ kiện phản đối quyết định thuế, tòa án nhận định hàng hóa trong vụ việc này là meju.
Tòa án cho rằng việc có sử dụng nấm Aspergillus oryzae như bị đơn lập luận hay không không phải là yếu tố quyết định; xét đến thành phần dinh dưỡng và mục đích sử dụng, việc xác định hàng hóa là meju là phù hợp.
Do đó, hàng hóa trong vụ việc này phải được áp dụng thuế suất hải quan 8%, và quyết định của Trưởng Hải quan từ chối yêu cầu điều chỉnh là trái pháp luật.
Thuế suất hải quan đối với meju được ấn định ở mức 8% cùng với nhiều loại tương khác vì đây là mặt hàng gắn bó mật thiết với chế độ ăn uống thường ngày của người dân.
Tòa án tuyên rằng: “Thuế suất hải quan đối với meju được ấn định ở mức thấp nhằm bảo đảm gánh nặng của người tiêu dùng cuối cùng phát sinh do việc chuyển thuế chỉ ở mức hợp lý; không có nhu cầu vì lợi ích công cộng để phân loại hàng hóa trong vụ việc này, vốn có mục đích sử dụng ban đầu là sản xuất doenjang, vào nhóm hàng hóa khác thay vì meju.”
4. Vụ kiện phản đối quyết định thuế, phương án xử lý của Daeryun
Đây là vụ kiện phản đối quyết định thuế trong đó việc phân loại thành phần của hàng hóa là vấn đề trọng tâm.
Doanh nghiệp xuất nhập khẩu hàng hóa có thể gặp khó khăn nếu thành phần hàng hóa bị phân loại khác với cách hiểu của doanh nghiệp và bị áp dụng mức thuế suất hải quan cao như trong vụ việc trên.
Đối với doanh nghiệp cần xử lý vụ kiện hải quan tương tự, điều đặc biệt quan trọng là phải phân tích chính xác mã số và phân loại của hàng hóa trong vụ việc, đồng thời xác định quyết định ấn định thuế của cơ quan hải quan có hợp pháp hay không.
Công ty Luật Daeryun thành lập nhóm chuyên trách gồm 🔗luật sư chuyên về thuế, 🔗luật sư chuyên về hải quan và chuyên gia hải quan để đại diện thực hiện yêu cầu điều chỉnh và yêu cầu xem xét lại đối với quyết định ấn định thuế bị cho là không thỏa đáng.
Doanh nghiệp cần thẩm định trước hoặc thực hiện thủ tục khác liên quan đến việc phân loại thực phẩm, thiết bị y tế, phương tiện vận tải, thiết bị điện và các mặt hàng khác có thể tham khảo ý kiến tư vấn về thủ tục nộp đơn.















