CONTENTS
- 1. 诈骗罪是否成立成为争议的案件

- 2. 原审认定诈骗罪成立
- 3. 最高法院认定诈骗罪不成立
- 4. 诈骗罪是否成立,大倫的应对策略?

1. 诈骗罪是否成立成为争议的案件
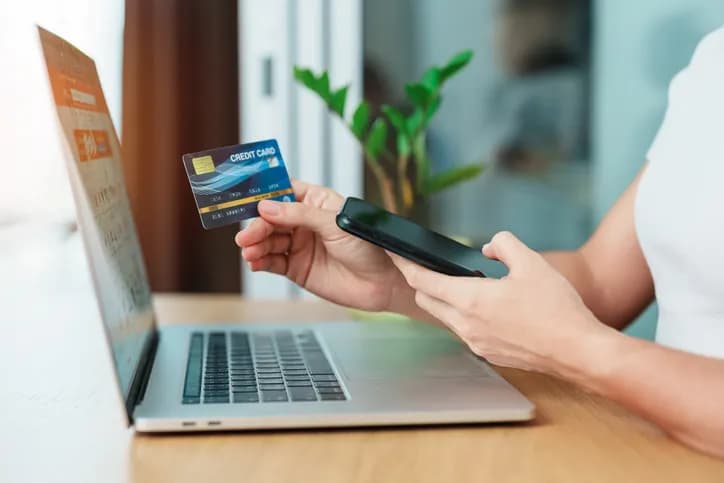
这是一起诈骗罪是否成立成为争议的案件。
被告人通过安装在手机上的信用卡公司应用程序,以贷款金额18,500,000韩元、年利率18.5%、贷款期限27个月的条件申请了信用卡贷款。
问题在于,被告人打算在同一天同时申请多笔信用卡贷款,利用贷款信息不会相互共享这一点,同时从多家信用卡公司获得1亿3,610万韩元的贷款。
被告人当时的经济状况十分恶劣,以至于实施了上述行为。
其应向交易方支付的款项和私人借款债务达约2亿韩元,对熟人的债务也接近约1亿韩元。
也就是说,被告人对于约1.3亿韩元的贷款根本没有正常偿还的意愿或能力。
尽管如此,被告人仍从多家信用卡公司借得了约1.3亿韩元。
因此,被告人因在没有正常偿还贷款的意愿或能力的情况下申请采用非面对面自动审核方式的贷款,涉嫌欺骗信用卡公司并构成诈骗罪而被提起公诉。


2. 原审认定诈骗罪成立
对于诈骗罪是否成立,原审判决认定被告人有罪。
原审以该行为属于对信用卡公司的欺骗行为为前提,认定被告人的行为成立诈骗罪。
∙欺骗人并使其交付财物或者取得财产利益的,处10年以下有期徒刑或者2,000万韩元以下罚金。
3. 最高法院认定诈骗罪不成立
对于诈骗罪是否成立,韩国最高法院推翻原审判决,认定“诈骗罪不成立”。
韩国最高法院重点关注了该金融交易采用没有人员介入的非面对面自动审核方式这一点。
被告人通过信用卡公司的应用程序输入资金用途、持有资产、年收入信息、负债信息、相对于年收入的固定支出、信用评分等内容,随后贷款在计算机系统中自动完成处理,贷款资金也随之汇出。
韩国最高法院认定,在处理该贷款申请的过程中,不能认为信用卡公司的职员通过确认贷款申请或汇出贷款资金等方式进行了介入。
诈骗罪成立必须伴随“对人的欺骗行为”。
韩国最高法院认为,由于贷款过程采用非面对面自动处理方式,信用卡公司的职员(人)并未介入,因此不成立对人的欺骗行为。
韩国最高法院认定被告人的行为不成立诈骗罪,并撤销原判、发回重审。
4. 诈骗罪是否成立,大倫的应对策略?
韩国最高法院在该判决中指出,就诈骗罪成立所需的欺骗行为而言,若欺骗对象不是“人”,则诈骗罪不能成立。
韩国最高法院作出上述判决所依据的相关法理如下。
因此,如未伴随对人的欺骗行为,则不得以诈骗罪处罚(参见韩国最高法院2020. 2. 27.宣告的2019도14960号判决)
本案是再次确认诈骗罪的“欺骗行为必须以人为对象”这一原则的判例。
也就是说,如果仅通过计算机系统取得贷款,而实际上没有人受骗,则诈骗罪不成立。
该判决再次提醒人们关注诈骗罪适用范围的判断标准。
不过,该判决也表明,在以计算机系统为核心的金融交易日益增多的现实下,韩国《刑法》规定的诈骗罪构成要件可能与当前金融环境存在脱节。
因此,在此类情况下,有必要从更加审慎、专业的法律角度审查与诈骗罪是否成立有关的“欺骗意图”和“故意”。
大倫律師事務所由办理过众多诈骗罪相关案件的🔗刑事专业律师提供从了解案件经过、就犯罪是否成立提供法律咨询,到收集证据及审判阶段的一站式应对服务。
更多