CONTENIDO
- 1. Ley del Impuesto sobre Sociedades | Obligación tributaria y objeto de gravamen

- - Sujetos pasivos
- - Objeto de gravamen
- 2. Ley del Impuesto sobre Sociedades | Sistema de tipos impositivos
- - Tipos aplicables a los ingresos de cada ejercicio fiscal
- - Tipos separados aplicables a los ingresos por la transmisión de terrenos y otros bienes
- - Tributación de los ingresos no reinvertidos
- 3. Ley del Impuesto sobre Sociedades | Plazo de declaración y documentación
- - Plazos de declaración y pago
- - Documentación que debe presentarse
- 4. Ley del Impuesto sobre Sociedades | Procedimiento de declaración
- - Concepto de ajustes tributarios
- - Conceptos de ajuste
- - Clasificación de los ajustes tributarios
- - Sistema de declaración con ajuste tributario externo
- - Declaración electrónica del impuesto sobre sociedades
- 5. Ley del Impuesto sobre Sociedades | Principales regímenes de deducción y reducción
- - Regímenes de deducción y reducción aplicables a las pequeñas y medianas empresas
- - Regímenes de deducción y reducción aplicables a todas las empresas
- 6. Ley del Impuesto sobre Sociedades | Lista de comprobación
- - Sistema de asistencia de los abogados especializados en fiscalidad

1. Ley del Impuesto sobre Sociedades | Obligación tributaria y objeto de gravamen
Conforme a la Ley del Impuesto sobre Sociedades de la República de Corea, toda persona jurídica que desarrolle actividades empresariales en Corea está obligada a pagar el impuesto sobre sociedades por determinados ingresos, con independencia de que sea coreana o extranjera.
 Sujetos pasivos
Conforme a la Ley del Impuesto sobre Sociedades de la República de Corea, las siguientes personas jurídicas están sujetas a dicho impuesto.
Tipo de persona jurídica | Alcance de la obligación de pagar el impuesto sobre sociedades |
Persona jurídica coreana | Todos los ingresos obtenidos dentro y fuera de Corea |
Persona jurídica extranjera | Únicamente los ingresos de fuente coreana |
A estos efectos, se considera persona jurídica coreana aquella cuyo domicilio social, oficina principal o lugar de dirección efectiva se encuentra en Corea.
Por el contrario, se considera persona jurídica extranjera aquella cuyo domicilio social u oficina principal se encuentra en el extranjero y que corresponde a alguna de las siguientes entidades (artículo 2, apartado 2, del Decreto de aplicación de la Ley del Impuesto sobre Sociedades).
2. Entidad cuyos miembros son exclusivamente socios de responsabilidad limitada
3. Suprimido
4. Entidad extranjera cuando una entidad coreana del mismo tipo o del tipo más similar tenga la consideración de persona jurídica conforme a la 「Ley Mercantil」 u otra legislación coreana
→ Aplicable a los ejercicios fiscales iniciados a partir de 2013.1.1.
* El director del Servicio Nacional de Impuestos de la República de Corea puede publicar una lista de los tipos de personas jurídicas extranjeras conforme a los criterios de clasificación anteriores (artículo 2, apartado 3, del Decreto de aplicación de la Ley del Impuesto sobre Sociedades), pero actualmente no se ha aprobado dicha disposición.
Objeto de gravamen
: ingresos derivados de la actividad empresarial ordinaria, la transmisión de activos, etc.
∙ Ingresos procedentes de la liquidación
: ingresos correspondientes al patrimonio remanente generado con la disolución y liquidación de la persona jurídica
∙ Ingresos por la transmisión de terrenos y otros bienes
: tributación separada cuando se transmiten viviendas, terrenos anexos, terrenos no destinados a actividades empresariales, etc.
∙ Ingresos no reinvertidos
: ingresos no reinvertidos por personas jurídicas que superen un determinado volumen de activos (capital propio superior a 50.000 millones de wones surcoreanos)


2. Ley del Impuesto sobre Sociedades | Sistema de tipos impositivos
Conforme a la Ley del Impuesto sobre Sociedades de la República de Corea, el impuesto sobre sociedades se aplica mediante tipos diferenciados según cada tramo de la base imponible.
En particular, el tipo aplicable varía según la naturaleza de la persona jurídica (con ánimo de lucro, sin ánimo de lucro, cooperativa, etc.) y el tipo de ingresos (ingresos de cada ejercicio fiscal, ingresos procedentes de la liquidación, etc.).
Tipos aplicables a los ingresos de cada ejercicio fiscal
Personas jurídicas con ánimo de lucro
Todas las personas jurídicas coreanas y extranjeras que desarrollen actividades ordinarias con ánimo de lucro están sujetas al siguiente sistema de tipos impositivos.
Tramo de la base imponible | Tipo impositivo | Deducción por progresividad |
Hasta 200 millones de wones surcoreanos | 9 % | - |
Más de 200 millones y hasta 20.000 millones de wones surcoreanos | 19 % | 20 millones de wones surcoreanos |
Más de 20.000 millones y hasta 300.000 millones de wones surcoreanos | 21 % | 420 millones de wones surcoreanos |
Más de 300.000 millones de wones surcoreanos | 24 % | 9.420 millones de wones surcoreanos |
Los ingresos procedentes de la liquidación de las personas jurídicas con ánimo de lucro también están sujetos a tributación.
Personas jurídicas sin ánimo de lucro
Los ingresos obtenidos por una persona jurídica sin ánimo de lucro mediante actividades lucrativas están sujetos a los mismos tipos impositivos.
Sin embargo, a diferencia de lo que ocurre con las personas jurídicas con ánimo de lucro, los ingresos procedentes de la liquidación de una persona jurídica sin ánimo de lucro no están sujetos a tributación.
Tramo de la base imponible | Tipo impositivo | Deducción por progresividad |
Hasta 200 millones de wones surcoreanos | 9 % | - |
Más de 200 millones y hasta 20.000 millones de wones surcoreanos | 19 % | 20 millones de wones surcoreanos |
Más de 20.000 millones y hasta 300.000 millones de wones surcoreanos | 21 % | 420 millones de wones surcoreanos |
Más de 300.000 millones de wones surcoreanos | 24 % | 9.420 millones de wones surcoreanos |
Personas jurídicas cooperativas
Conforme al artículo 72 de la 「Ley de Restricción de Tratamientos Tributarios Especiales」 de la República de Corea, se aplica un tipo especial a las personas jurídicas cooperativas.
Los ingresos procedentes de la liquidación de las personas jurídicas cooperativas tampoco están sujetos a tributación.
Tramo de la base imponible | Tipo impositivo | Deducción por progresividad |
Hasta 2.000 millones de wones surcoreanos | 9 % | Ninguna |
Más de 2.000 millones de wones surcoreanos | 12 % | 60 millones de wones surcoreanos |
Tipos separados aplicables a los ingresos por la transmisión de terrenos y otros bienes
A diferencia de los ingresos ordinarios, los ingresos obtenidos mediante la transmisión de terrenos, viviendas, derechos de ocupación y otros bienes tributan por separado. Además, se aplican tipos incrementados en función de que la transmisión esté o no inscrita.
Clasificación | Inscrita | No inscrita |
Transmisión de una vivienda determinada por decreto presidencial, incluido el terreno anexo | 20 % | 40 % |
Derechos de ocupación de socios de cooperativas y derechos de adquisición | 20 % | |
Transmisión de terrenos no destinados a actividades empresariales | 10 % | 40 % |
Tributación de los ingresos no reinvertidos
Cuando una empresa con un capital propio superior a 50.000 millones de wones surcoreanos retiene internamente beneficios por encima de un determinado importe sin reinvertirlos, dichos ingresos quedan sujetos a tributación separada.
Clasificación | Tipo impositivo |
〔Ingresos empresariales × porcentaje de referencia (70 %) - (inversión + incremento salarial + gastos de cooperación para el desarrollo compartido)〕 | 20 % |
〔Ingresos empresariales × porcentaje de referencia (15 %) - (incremento salarial + gastos de cooperación para el desarrollo compartido)〕 | 20 % |
3. Ley del Impuesto sobre Sociedades | Plazo de declaración y documentación
Conforme a la Ley del Impuesto sobre Sociedades de la República de Corea, la base imponible y la cuota del impuesto sobre sociedades deben determinarse, declararse y pagarse en un plazo de 3 meses desde la fecha de finalización del ejercicio fiscal.
El plazo de declaración varía según la fecha de cierre contable. Si el último día del plazo coincide con un festivo o un sábado, el plazo finaliza el siguiente día hábil.
Plazos de declaración y pago
Clasificación | Plazo legal de declaración |
Persona jurídica con cierre en diciembre | 31 de marzo |
Persona jurídica con cierre en marzo | 30 de junio |
Persona jurídica con cierre en junio | 30 de septiembre |
Persona jurídica con cierre en septiembre | 31 de diciembre |
La falta de presentación dentro del plazo establecido o la presentación de una declaración falsa puede dar lugar a consecuencias desfavorables, como recargos por falta de declaración, por declaración insuficiente o por incumplimiento del pago. Por ello, es importante respetar el plazo.
Documentación que debe presentarse
Al presentar la declaración del impuesto sobre sociedades, deben aportarse diversos documentos, incluidos los estados financieros y la información sobre los ajustes tributarios, además de la propia declaración de la base imponible.
2. Estado de situación financiera
3. Estado del resultado global
4. Estado de aplicación de resultados acumulados (estado de compensación de pérdidas)
5. Estado de ajustes tributarios
6. Documentos anexos al estado de ajustes tributarios y estado de flujos de efectivo
Noticias relacionadas
4. Ley del Impuesto sobre Sociedades | Procedimiento de declaración
Conforme a la Ley del Impuesto sobre Sociedades de la República de Corea, las empresas deben ajustar correctamente las diferencias entre la contabilidad empresarial y la normativa tributaria, así como presentar toda la documentación pertinente.
Los ajustes tributarios constituyen un elemento esencial de este proceso.
Concepto de ajustes tributarios
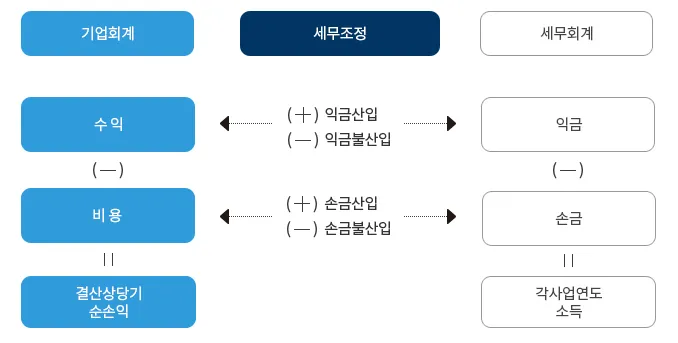
Los ajustes tributarios son el procedimiento mediante el cual se ajustan los ingresos y los gastos fiscalmente deducibles para calcular la renta imponible reconocida por la legislación tributaria, tomando como base el resultado neto del ejercicio reflejado en los estados financieros elaborados de acuerdo con las normas contables generales, como las normas de contabilidad empresarial o las Normas Internacionales de Información Financiera adoptadas en Corea.
Este ajuste de las diferencias entre la contabilidad y la normativa tributaria es necesario porque la contabilidad empresarial se centra en la «racionalidad contable», incluidos la rentabilidad y el equilibrio financiero, mientras que la contabilidad tributaria se basa en la «equidad tributaria» y la «exactitud de la imposición».
Conceptos de ajuste
A continuación se indican los principales conceptos de ajuste tributario.
Concepto de ajuste | Descripción |
Inclusión en los ingresos fiscales | Conceptos que no constituyen ingresos contables, pero que se consideran ingresos conforme a la legislación tributaria |
Exclusión de los ingresos fiscales | Conceptos que constituyen ingresos contables, pero que no se consideran renta imponible conforme a la legislación tributaria |
Inclusión en los gastos fiscalmente deducibles | Gastos admitidos por la legislación tributaria aunque no tengan la consideración de gastos contables |
Exclusión de los gastos fiscalmente deducibles | Conceptos que constituyen gastos contables, pero que no se admiten conforme a la legislación tributaria |
Clasificación de los ajustes tributarios
Los ajustes tributarios se dividen en las dos categorías siguientes.
Conceptos sujetos a ajuste en el cierre contable
Son conceptos de ajuste que solo se admiten a efectos tributarios si se reflejan en el resultado durante el cierre contable. Entre ellos se encuentran los siguientes.
- Reserva para actividades propias de la entidad
- Provisión para prestaciones por jubilación
- Provisión para insolvencias y créditos incobrables
- Pérdidas por valoración de activos materiales o existencias, entre otras
Conceptos sujetos a ajuste en la declaración
Son conceptos admitidos a efectos tributarios con su mera inclusión en el estado de ajustes tributarios, aunque no se hayan contabilizado en el resultado de las cuentas anuales.
∙ Inclusión de las primas del seguro de jubilación en los gastos fiscalmente deducibles
∙ Inclusión en los gastos fiscalmente deducibles de activos vinculados a subvenciones públicas
∙ Exclusión de los gastos de amortización contabilizados en exceso de los gastos fiscalmente deducibles, entre otros
Sistema de declaración con ajuste tributario externo
Las personas jurídicas que cumplan determinados requisitos deben someterse a un ajuste tributario efectuado por un profesional externo, como un asesor fiscal (artículo 97-2, apartado 1, del Decreto de aplicación de la Ley del Impuesto sobre Sociedades).
Este sistema tiene por objeto garantizar la fiabilidad de las declaraciones tributarias y mejorar la exactitud del cálculo de la renta imponible.
- Personas jurídicas con ingresos iguales o superiores a 300 millones de wones surcoreanos que aplican reservas, provisiones o beneficios fiscales
- Personas jurídicas constituidas en los últimos 2 años con ingresos iguales o superiores a 300 millones de wones surcoreanos
- Personas jurídicas que posean un establecimiento permanente en el extranjero o una filial extranjera, entre otras
Declaración electrónica del impuesto sobre sociedades
La declaración del impuesto sobre sociedades puede presentarse electrónicamente a través de Hometax, el portal del Servicio Nacional de Impuestos de la República de Corea.
En particular, las personas jurídicas sujetas a auditoría externa y aquellas cuyos activos o volumen empresarial superen determinados límites están obligadas a presentar la documentación por vía electrónica o postal.
Para presentar una declaración electrónica deben tenerse en cuenta los siguientes aspectos.
▷ Aunque determinados documentos anexos estén exentos de presentación, se mantiene la obligación de conservarlos
▷ La presentación electrónica puede dar derecho a la deducción fiscal prevista en la Ley de Restricción de Tratamientos Tributarios Especiales
(no acumulable con la aplicada por el representante fiscal)
5. Ley del Impuesto sobre Sociedades | Principales regímenes de deducción y reducción
La Ley del Impuesto sobre Sociedades y la Ley de Restricción de Tratamientos Tributarios Especiales de la República de Corea establecen diversas deducciones y reducciones dirigidas principalmente a las pequeñas y medianas empresas. Algunos de estos regímenes también son aplicables a las empresas ordinarias.
Regímenes de deducción y reducción aplicables a las pequeñas y medianas empresas
Los regímenes de deducción y reducción aplicables a las pequeñas y medianas empresas y a las empresas de tamaño intermedio son los siguientes.
Denominación del régimen | Contenido del beneficio y fundamento legal |
Reducción fiscal para pequeñas y medianas empresas de nueva creación | Reducción fiscal del 50~100 % durante 4 años desde el primer ejercicio fiscal en que se obtengan ingresos |
| (artículo 6 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Reducción fiscal especial para pequeñas y medianas empresas | Reducción fiscal del 5~30 % según el sector y la región |
| (artículo 7 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Reducción fiscal por transferencia o cesión de tecnología | Régimen tributario especial para la transferencia o cesión de tecnología |
| (artículo 12 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Deducción fiscal por pagos de cooperación para el desarrollo compartido | Deducción del 0.15~0.5 % cuando se efectúe el pago mediante este sistema |
| (artículo 7-4 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Deducción fiscal para empresas que incrementen los rendimientos del trabajo | Deducción del 10 % del incremento salarial (20 % para pequeñas y medianas empresas) |
| (artículo 29-4 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Deducción fiscal por incentivos vinculados al rendimiento empresarial | Deducción del 15 % de los incentivos abonados a empleados ordinarios (10 % desde ’25) |
| (artículo 19 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Deducción fiscal para empresas que mantengan el empleo | Deducción máxima del 15 % del importe de compensación salarial |
| (artículo 30-3 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Deducción fiscal por cotizaciones a la seguridad social | Deducción del 50~100 % de las cotizaciones correspondientes al aumento de plantilla |
| (artículo 30-4 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Trato preferente en el impuesto mínimo | Aplicación de un tipo preferente del 3~10 % respecto de las personas jurídicas ordinarias |
Regímenes de deducción y reducción aplicables a todas las empresas
Denominación del régimen | Contenido del beneficio y fundamento legal |
Deducción fiscal por cooperación para el desarrollo compartido | Deducción del 10 % de las aportaciones y del 3 % de los arrendamientos gratuitos |
(artículo 8-3 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Deducción fiscal por gastos de investigación y desarrollo de personal | Deducción general máxima del 25 % y deducción máxima del 40~50 % para tecnologías estratégicas |
(artículo 10 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Exclusión de los ingresos fiscales de las aportaciones relacionadas con investigación y desarrollo | Diferimiento de la tributación de las aportaciones para R&D |
(artículo 10-2 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Reducción por establecimiento en una zona especial de investigación y desarrollo | Reducción del 100 % durante 3 años y del 50 % durante los 2 años siguientes |
(artículo 12-2 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Deducción fiscal por el valor tecnológico en operaciones de M&A | Deducción del 10 % del precio de adquisición del valor tecnológico |
(artículos 12-3,4 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Deducción fiscal por inversión en instalaciones | Deducción básica del 1~10 % más un 3 % de la inversión excedentaria |
(artículo 24 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Reducción fiscal por traslado a otra región | Reducción del 100 % durante 49 años, y del 50 % durante los 23 años siguientes |
(artículo 63 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Reducción para personas jurídicas constituidas como cooperativas agrícolas | Reducción del 100 % de los ingresos agrícolas y, para los demás ingresos, hasta un máximo de 12 millones de wones surcoreanos por persona |
(artículos 63~68 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Reducción por establecimiento en un complejo agroindustrial | Reducción del 50 % durante 4 años desde el primer ejercicio fiscal en que se obtengan ingresos |
(artículo 64 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Reducción para empresas sociales | Reducción del 100 % durante 3 años y del 50 % durante los 2 años siguientes (excluida del impuesto mínimo) |
(artículo 85-6 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Reducción para la región de Jeju | Reducción del 100 % durante 3 años y del 50 % durante 2 años para las empresas establecidas en el Parque Científico y Tecnológico Avanzado de Jeju, entre otras |
(artículos 121-8,9 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Reducción para empresas de nueva creación en ciudades empresariales | Reducción del 100 % (50 %) durante 3 años y del 50 % (25 %) durante los 2 años siguientes |
(artículo 121-17 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Deducción fiscal por declaración electrónica | Deducción fiscal de 20.000 wones surcoreanos por la presentación electrónica |
(artículo 104-8 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Deducción fiscal por gastos de logística de terceros | Deducción del 3 % del incremento de los gastos de logística externalizada (5 % para pequeñas y medianas empresas) |
(artículo 104-14 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Deducción fiscal por pérdidas causadas por desastres | Deducción proporcional al porcentaje de pérdida cuando se pierde al menos el 20 % de los activos |
(artículo 58 de la Ley del Impuesto sobre Sociedades) | |
Deducción por impuestos pagados en el extranjero | Deducción destinada a evitar la doble imposición del impuesto sobre sociedades extranjero |
(artículo 57 de la Ley del Impuesto sobre Sociedades) | |
Deducción fiscal por reducción del alquiler de locales comerciales | Deducción del 70 % (50 %) del importe de la reducción (hasta ’25.12.31) |
(artículo 96-3 de la Ley de Restricción de Tratamientos Tributarios Especiales) | |
Reducción para empresas de nueva creación en zonas en crisis | Reducción del 100 % durante 5 años desde la creación y del 50 % durante los 2 años siguientes |
| (artículo 99-9 de la Ley de Restricción de Tratamientos Tributarios Especiales) |
6. Ley del Impuesto sobre Sociedades | Lista de comprobación
A continuación se resumen los aspectos esenciales que deben revisar los responsables al presentar la declaración del impuesto sobre sociedades conforme a la Ley del Impuesto sobre Sociedades de la República de Corea y demás legislación pertinente.
La siguiente lista de comprobación permite realizar una revisión previa para evitar consecuencias desfavorables derivadas de omisiones o errores.
Aspecto que debe revisarse | Principales comprobaciones |
Fecha de finalización del ejercicio fiscal y plazo de declaración | Comprobar el plazo de declaración del impuesto sobre sociedades (en un máximo de 3 meses) |
Oficina tributaria competente y posibilidad de declaración electrónica | Identificar la oficina tributaria y comprobar si puede presentarse la declaración mediante Hometax |
Declaración del impuesto sobre sociedades y estados financieros | Presentar la declaración, el estado de situación financiera y la cuenta de resultados |
Estado de ajustes tributarios y documentos anexos | Comprobar que se hayan cumplimentado y presentado sin omisiones |
Aplicación de los ajustes del cierre contable y de la declaración | Comprobar que los gastos de amortización, las provisiones y otros conceptos se hayan ajustado correctamente |
Inclusión y exclusión de ingresos fiscales y gastos fiscalmente deducibles | Comprobar su correcta clasificación y aplicación |
Reducción fiscal especial para pequeñas y medianas empresas y deducción por gastos de investigación y desarrollo | Comprobar si se cumplen los requisitos y cuál es el límite de la deducción |
Reducción para pequeñas y medianas empresas de nueva creación y deducción por declaración electrónica | Comprobar el período de reducción y si procede aplicar la deducción |
Deducción por impuestos pagados en el extranjero | Comprobar si procede aplicar la deducción para evitar la doble imposición |
Importe de los ingresos y sujeción a auditoría externa | Comprobar si se superan los límites y revisar los documentos que deben presentarse |
Nueva constitución o fusión | Comprobar si la persona jurídica está sujeta al ajuste tributario externo |
Utilización de pérdidas fiscales pendientes de compensación | Comprobar su correcta aplicación dentro del límite de compensación |
Aplicación del impuesto mínimo | Comprobar si se ha calculado el impuesto mínimo tras aplicar las reducciones |
Posibilidad de ampliar el plazo de declaración | Comprobar si es necesario solicitar una ampliación |
Sistema de asistencia de los abogados especializados en fiscalidad
Este despacho cuenta con abogados especializados en fiscalidad inscritos como tales en el Colegio de Abogados de Corea y con numerosos abogados especializados que poseen una experiencia media de al menos 10 años.
Esto permite prestar apoyo práctico y especializado en todo el procedimiento, desde el cálculo del impuesto sobre sociedades de las empresas y el procedimiento de pago hasta las deducciones y reducciones fiscales y la utilización de los regímenes de apoyo fiscal.
Asimismo, la colaboración con profesionales como asesores fiscales y contables permite preparar rigurosamente las declaraciones fiscales y formular estrategias de planificación fiscal.
Si necesita asistencia sobre cualquier aspecto del impuesto sobre sociedades, puede solicitar el asesoramiento de un abogado especializado en fiscalidad.


Vea también los
contenidos en vídeo relacionados con este caso.

¡Conozca a los expertos en derecho corporativo y administración tributaria del Bufete de abogados Daeryun!