


Casos y Resultados
Ley Especial de Prevención del Fraude a los Seguros | El asunto del cliente concluyó sin incoación formal ante el riesgo de sanción por fraude de seguros
El cliente, investigado por una presunta infracción de la Ley Especial de Prevención del Fraude a los Seguros de la República de Corea, acudió a un abogado especializado en fraude de seguros. Gracias a la asistencia jurídica prestada desde el inicio de la investigación, el asunto concluyó sin incoación formal.
1. Ley Especial de Prevención del Fraude a los Seguros | Circunstancias del cliente
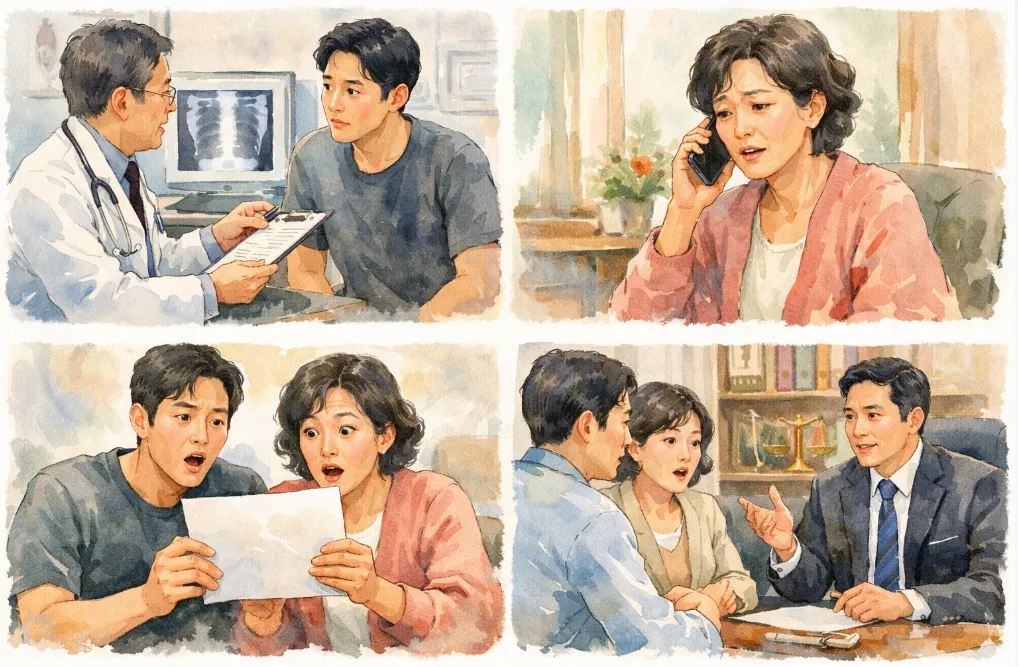
El cliente que consultó sobre la Ley Especial de Prevención del Fraude a los Seguros padecía la enfermedad de Parkinson y tenía dificultades para comunicarse directamente, por lo que acudió a este despacho junto con su madre para solicitar asesoramiento.
El cliente había sido diagnosticado de la enfermedad de Parkinson en un hospital unos 15 años antes y, al año siguiente del diagnóstico, contrató un seguro de accidentes y enfermedad.
En aquel momento, el agente de seguros tramitó la contratación con rapidez y le indicó que «no había ningún problema». El contrato se formalizó con normalidad.
Sin embargo, recientemente la aseguradora alegó de forma repentina un incumplimiento del deber de declaración precontractual y denunció al cliente por una presunta infracción de la Ley Especial de Prevención del Fraude a los Seguros.
Explicación de un abogado sobre la Ley Especial de Prevención del Fraude a los Seguros
La Ley Especial de Prevención del Fraude a los Seguros es una ley especial promulgada para prevenir y regular la percepción fraudulenta de indemnizaciones de seguros.
Puede apreciarse la existencia de indicios cuando el asegurado reclama una indemnización aportando información falsa o exagerada; provoca intencionadamente o simula un siniestro para percibir indebidamente la indemnización; o exagera los daños derivados del siniestro y reclama una cantidad excesiva.
Si se acredita el fraude de seguros, este se castiga con una pena de hasta 10 años de prisión con trabajos o una multa penal de hasta 50 millones de wones surcoreanos.
Si el fraude de seguros se comete de forma habitual, la pena puede incrementarse hasta en una mitad.
Asimismo, cuando el beneficio obtenido mediante el fraude de seguros sea igual o superior a 500 millones de wones surcoreanos, se aplicarán las siguientes penas agravadas conforme al artículo 11 de la Ley Especial de Prevención del Fraude a los Seguros.
Categoría | Criterio de aplicación | Nivel de la pena |
Pena básica | Obtención fraudulenta de una indemnización mediante fraude de seguros o actuación destinada a que la obtenga un tercero | Hasta 10 años de prisión con trabajos o multa penal de hasta 50 millones de wones surcoreanos |
Pena agravada | Cuando el importe total de las indemnizaciones obtenidas fraudulentamente (beneficio derivado del fraude de seguros) sea igual o superior a 500 millones de wones surcoreanos e inferior a 5.000 millones de wones surcoreanos | Prisión con trabajos de al menos 3 años |
| Cuando el beneficio derivado del fraude de seguros sea igual o superior a 5.000 millones de wones surcoreanos | Prisión con trabajos de al menos 5 años o prisión perpetua |
Cuando proceda la pena agravada, también puede restringirse el acceso a puestos de dirección o de trabajo en compañías de seguros o entidades financieras, conforme al artículo 16 de la Ley Especial de Prevención del Fraude a los Seguros y a la Ley sobre la Sanción Agravada de Determinados Delitos Económicos de la República de Corea.
2. Ley Especial de Prevención del Fraude a los Seguros | Argumentos y asistencia del abogado
Tras escuchar al cliente y a su madre, el abogado tuvo en cuenta que uno de los criterios esenciales para apreciar el fraude de seguros era determinar si había existido desde el principio la finalidad de cometerlo. Por ello, centró su actuación en las declaraciones formuladas durante la fase inicial de la investigación.
El abogado elaboró una estrategia de respuesta enfocada en demostrar que el cliente no había actuado dolosamente para cometer fraude de seguros.
En particular, organizó de forma integral la información relativa a las circunstancias de la contratación del seguro, el estado de salud del cliente en aquel momento y las explicaciones del agente, y sostuvo que el cliente no podía ser objeto de sanción conforme a la Ley Especial de Prevención del Fraude a los Seguros.
Se sostuvo que no había existido desde el principio la finalidad de cometer fraude de seguros
El abogado expuso que el cliente era joven cuando contrató el seguro y que, incluso después de recibir el diagnóstico de la enfermedad de Parkinson, su estado le permitía desarrollar su vida cotidiana y participar en las actividades de un club deportivo.
Asimismo, explicó detalladamente que el empeoramiento significativo de los síntomas se produjo varios años después de la contratación del seguro y que, en aquel momento, el cliente no era consciente de la gravedad de la enfermedad.
Solicitud de trato favorable mediante la exposición de la posición de la madre del cliente
El abogado prestó especial atención a la importancia que tenía la intervención de la madre del cliente en este asunto.
La contratación del seguro fue tramitada principalmente por la madre en nombre del cliente, que entonces era un estudiante de poco más de 20 años. El abogado destacó que, durante el proceso de consulta, las explicaciones del agente habían sido rápidas e insuficientes.
La madre respondió diligentemente durante la consulta telefónica y, teniendo en cuenta que el seguro se había mantenido durante 15 años, sostuvo que no había existido intención de cometer fraude de seguros.
3. Ley Especial de Prevención del Fraude a los Seguros | Resultado: no incoación formal del caso
Tras examinar el escrito de alegaciones y la documentación aportada por el abogado, el órgano de investigación consideró que no podía apreciarse la presunta infracción de la Ley Especial de Prevención del Fraude a los Seguros y cerró el asunto sin incoación formal por inexistencia de indicios de delito.
La no incoación formal significa que la policía cierra un asunto después de recibir la denuncia, pero antes de registrarlo formalmente como causa.
A diferencia de la resolución policial de no remisión del caso a la fiscalía, que se adopta cuando, tras registrar el asunto e investigar a una persona como sospechosa, se considera que no existen indicios, la no incoación formal no implica que la persona sea interrogada como sospechosa ni que el asunto se registre formalmente como causa penal.
Como el procedimiento penal no llegó a iniciarse, el asunto concluyó mediante un cierre temprano.
También se tuvo en cuenta que el cliente había sido reconocido como persona con discapacidad, se encontraba ingresado en un hospital de cuidados prolongados y carecía de capacidad o intención para obtener fraudulentamente la indemnización del seguro.
Al concluir el asunto sin incoación formal, el cliente dejó de estar expuesto al riesgo de una sanción penal.
4. Ley Especial de Prevención del Fraude a los Seguros | Aspectos que deben tenerse en cuenta
Los casos de estafa de seguros pueden dar lugar a un procedimiento penal a raíz de una mera objeción de la aseguradora si no se responde adecuadamente, por lo que requieren especial cautela.
El contenido declarado al contratar el seguro, el proceso de asesoramiento y la información facilitada por el agente son factores relevantes para su valoración.
Cuando exista preocupación por una posible sanción por estafa de seguros, es especialmente importante contar con la asistencia de un abogado desde las primeras fases y adoptar una respuesta estratégica, en lugar de actuar sin asesoramiento.
Daeryun, bufete situado en el 9.º puesto en la República de Corea según las declaraciones del impuesto sobre el valor añadido del año 25 presentadas ante el Servicio Nacional de Impuestos de Corea, propone vías de actuación adaptadas a las circunstancias de cada cliente a partir de su experiencia en diversos asuntos relacionados con la estafa de seguros.
Si, como el cliente de este asunto, se ve implicado en un caso relacionado con la estafa de seguros, puede solicitar asesoramiento profesional mediante la 🔗reserva de consulta jurídica.


Este contenido se ha elaborado a partir de casos reales gestionados por Daeryun Law LLC, con algunas adaptaciones, y los derechos de autor pertenecen a Daeryun Law LLC.
La reproducción, copia o distribución no autorizada puede dar lugar a acciones legales conforme a la normativa aplicable.


Infracción de la Ley Especial de Prevención del Fraude a los Seguros: ¿Desea una consulta más rápida y detallada?
Consultar a unabogado especializado
Información relacionada
Consulte la información legal relacionada con este caso.
Guía sobre las principales modalidades de estafa mediante la suplantación de un abogado y los procedimientos legales para recuperar las pérdidas sufridas
Procedimiento de actuación legal para obtener reparación por estafa con acciones no cotizadas y recuperar los fondos con rapidez
¿Cuáles son los requisitos de la tentativa de estafa y las estrategias para afrontar el riesgo de sanción?
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más
Casos destacados
Ver más- resolución policial de no remisión del caso a la fiscalía
Resolución policial de no remisión del caso de una persona investigada por estafa de seguros

- Decisión fiscal de no ejercer la acción penal
Conclusión del caso con una decisión fiscal de no ejercer la acción penal ante una acusación injusta de estafa de seguros
- absolución
Absolución del cliente acusado de tres cargos, entre ellos estafa de seguros
Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver más¿Qué significa la resolución policial de no remisión del caso a la fiscalía y en qué se diferencian sus distintos tipos?
Configuración del delito de estafa: valoración de los requisitos, análisis jurisprudencial y criterios de determinación de la pena
Consulta y eliminación de antecedentes penales: cómo evitar perjuicios
Procedimiento de investigación policial, formas de actuación y pautas para prestar declaración
Procedimiento judicial penal, tipos de resoluciones y pautas de actuación

Anterior
Indemnización por daño moral por adulterio | Sentencia que concede 30 millones de wones surcoreanos al reconocerse una relación adúltera prolongada y la victimización secundaria
Siguiente
Material de explotación sexual infantil | «Encomienda de la custodia al tutor legal» para un cliente menor investigado por posesión de material de explotación sexual infantil
Ver lista
¿Tiene más preguntas?






