CONTENIDO
- 1. Fondo de capital privado | Resumen del asunto de comercialización inadecuada

- - Resumen de las cuestiones controvertidas
- 2. Fondo de capital privado | Estrategia de actuación del abogado especializado en derecho empresarial
- - Refutación del argumento sobre la imposibilidad de convertir los activos en efectivo
- - Refutación del argumento relativo al inversor cualificado
- - Acreditación de la comercialización inadecuada
- 3. Fondo de capital privado | Resultado del asunto: «reconocimiento del 100 % de la responsabilidad de la entidad financiera»
- - Concepto de comercialización inadecuada
- - Aspectos esenciales del asunto
- - Por qué puede resultar necesaria la asistencia jurídica

1. Fondo de capital privado | Resumen del asunto de comercialización inadecuada
Los fondos de capital privado son productos financieros de estructura compleja y con un elevado riesgo de pérdida del principal. Las entidades financieras tienen la obligación de recomendar productos adecuados a las circunstancias del inversor y proporcionar explicaciones suficientes.
Estas obligaciones se exigen con mayor rigor cuando el inversor presenta vulnerabilidad financiera, como sucede con las personas de edad avanzada.
El cliente de este asunto era un inversor particular de edad avanzada que invirtió en un fondo de capital privado por recomendación de un empleado de una sociedad de valores que le había presentado el banco.
En aquel momento, invirtió una cantidad aproximada de 300 millones de wones surcoreanos mediante un fideicomiso monetario específico, y esos fondos se integraron en un fondo de capital privado inmobiliario.
Sin embargo, surgieron problemas cuando la estructura de rentabilidad del fondo se deterioró a raíz de un conflicto con un arrendatario y del cierre de algunos establecimientos, entre otras circunstancias.
Aunque el fondo llegó a su vencimiento, los activos no se vendieron y la inversión tampoco fue devuelta.
El cliente solicitó la devolución de la inversión tras el vencimiento, pero la sociedad de valores se negó a pagar alegando que los activos del fondo no se habían convertido en efectivo, por lo que acudió a nuestro despacho para solicitar asistencia.
 Resumen de las cuestiones controvertidas
La cuestión central del asunto no se limitaba al problema de las pérdidas de la inversión, sino que consistía en determinar si la entidad financiera había recomendado al inversor un producto adecuado y cómo debía interpretarse la obligación de devolver la inversión.
La sociedad de valores sostuvo que no podía devolver la inversión porque el fondo había pasado a una situación de impago y sus activos no podían convertirse en efectivo.
Asimismo, negó toda obligación de devolución alegando que tampoco era posible entregar certificados de participación porque la inversión no alcanzaba un determinado umbral.
Ante ello, el abogado especializado en derecho empresarial que representó al cliente sostuvo que, una vez alcanzado el vencimiento contractual, la entidad financiera debía convertir en efectivo los bienes del fideicomiso y devolver la inversión, y centró su argumentación en que no se había proporcionado una explicación suficiente en el momento de invertir.
2. Fondo de capital privado | Estrategia de actuación del abogado especializado en derecho empresarial
Para reclamar la devolución del fondo de capital privado comercializado de forma inadecuada por la entidad financiera, se interpuso contra esta una demanda de reclamación de la cantidad pactada y de indemnización por daños y perjuicios, y se prestó la siguiente asistencia.
Refutación del argumento sobre la imposibilidad de convertir los activos en efectivo
En primer lugar, el abogado especializado en derecho empresarial refutó de forma detallada el argumento de la sociedad de valores sobre la «imposibilidad de convertir los activos en efectivo».
Destacó que el contrato de fideicomiso ya había finalizado al alcanzar su vencimiento y que, conforme a su estructura, al extinguirse surgía la obligación de convertir los activos en efectivo y devolvérselos al inversor.
También señaló que el fondo poseía activos reales, entre ellos bienes inmuebles, por lo que habría sido posible obtener recursos suficientes para el reembolso mediante la venta de una parte de esos activos. En consecuencia, negarse a devolver la inversión sin examinar debidamente esa posibilidad no constituía una razón justificada.
Refutación del argumento relativo al inversor cualificado
A continuación, también se respondió al argumento de la sociedad de valores relativo al «inversor cualificado».
Se destacó que dicha norma constituía únicamente una restricción aplicable en la fase de una nueva inversión y que no podía aplicarse durante la liquidación de un contrato ya celebrado, con lo que se rechazó el argumento dirigido a eludir la devolución.
Acreditación de la comercialización inadecuada
El abogado especializado en derecho empresarial centró la cuestión principal del asunto en la «comercialización inadecuada».
En particular, acreditó de forma detallada que se había recomendado a un inversor de edad avanzada un fondo de capital privado de riesgo extremadamente alto, que se le había ofrecido un producto inadecuado para su objetivo de inversión y que no se le habían explicado suficientemente la posibilidad de perder el principal ni los riesgos estructurales.
Asimismo, destacó que la estructura del fondo dependía en exceso de un arrendatario concreto y presentaba una liquidez insuficiente, poniendo de relieve la responsabilidad de la entidad financiera.


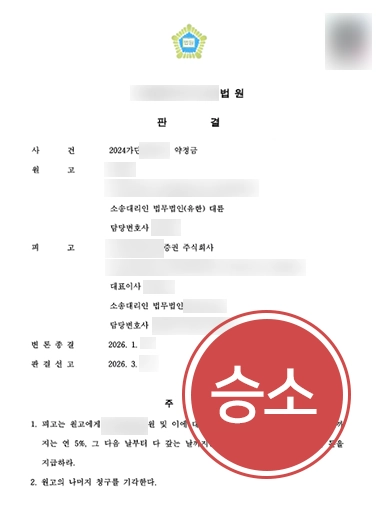
3. Fondo de capital privado | Resultado del asunto: «reconocimiento del 100 % de la responsabilidad de la entidad financiera»
El tribunal consideró reprochable que la entidad financiera hubiera recomendado a un inversor de edad avanzada un producto de riesgo extremadamente alto sin conocer suficientemente sus circunstancias y apreció el incumplimiento del deber de información y del principio de idoneidad establecidos en la Ley de Servicios de Inversión Financiera y Mercados de Capitales de la República de Corea.
Un aspecto relevante de la resolución fue que, a diferencia de otros casos, no se apreció culpa alguna del inversor y se reconoció íntegramente la responsabilidad de la entidad financiera.
Como resultado, el tribunal ordenó pagar íntegramente una cantidad aproximada de 300 millones de wones surcoreanos, correspondiente al principal invertido una vez deducida una parte de los rendimientos.
Aunque la entidad financiera contrató a un gran despacho de abogados y controvirtió su responsabilidad mediante diversos argumentos, el tribunal acogió los planteamientos del abogado especializado en derecho empresarial, rechazó todos los argumentos de la contraparte y estimó íntegramente la pretensión del cliente.
Concepto de comercialización inadecuada
La comercialización inadecuada de un fondo de capital privado se produce cuando una entidad financiera incumple debidamente las obligaciones que la ley le impone durante la venta de un producto financiero a un inversor.
Entre los supuestos más representativos se encuentran la recomendación de un producto inadecuado sin tener en cuenta la situación patrimonial, la experiencia inversora y la tolerancia al riesgo del inversor; la falta de una explicación suficiente sobre elementos esenciales, como la estructura del producto y la posibilidad de perder el principal; o el suministro de información de una forma que pueda inducir a error al inversor.
La Ley de Servicios de Inversión Financiera y Mercados de Capitales de la República de Corea impone a las entidades financieras el principio de idoneidad y el deber de información. En caso de incumplimiento, el inversor puede reclamar una indemnización por daños y perjuicios.
En particular, se exige un mayor nivel de información y protección respecto de los inversores de edad avanzada o con escasos conocimientos financieros. Por ello, cuando se acredita el incumplimiento de estas obligaciones, la responsabilidad de la entidad financiera puede apreciarse en mayor medida.
Cuando se retrasa la devolución de una inversión en un fondo de capital privado o existen indicios de comercialización inadecuada, resulta especialmente importante definir desde el principio la forma de actuación.
- Recopilación del contrato de inversión, los documentos explicativos, las grabaciones, los mensajes y demás materiales del momento de la inversión
- Análisis de la estructura del producto y de las causas de las pérdidas
- Examen del posible incumplimiento del deber de información y del principio de idoneidad
- Envío de una notificación con certificación de contenido a la entidad financiera y requerimiento de devolución
- Procedimiento de mediación ante el Servicio de Supervisión Financiera de la República de Corea o proceso civil
- Cuando proceda, examen de la presentación de una denuncia penal y de una reclamación adicional de indemnización por daños y perjuicios
Aspectos esenciales del asunto
Este asunto muestra que, aunque se produzcan pérdidas en una inversión en un fondo de capital privado, no toda la responsabilidad recae necesariamente sobre el inversor.
Si la entidad financiera recomienda un producto inadecuado sin considerar las circunstancias del inversor o no explica suficientemente la estructura y los riesgos del producto, puede reconocerse su responsabilidad por daños y perjuicios.
En particular, cuando se trata de un inversor de edad avanzada u otra persona que requiere una mayor protección, la responsabilidad de la entidad financiera puede valorarse con mayor rigor y, como en esta resolución, puede llegar a reconocerse el resarcimiento íntegro de los daños.
Por qué puede resultar necesaria la asistencia jurídica
Las controversias relacionadas con fondos de capital privado constituyen un ámbito en el que intervienen de forma compleja la estructura contractual, la Ley de Servicios de Inversión Financiera y Mercados de Capitales de la República de Corea y la posible existencia de una comercialización defectuosa.
Daeryun, bufete situado en el 9.º puesto en la República de Corea (según los datos de las declaraciones del impuesto sobre el valor añadido del año 25 ante el Servicio Nacional de Impuestos de la República de Corea), analiza y aborda los asuntos de forma integrada, desde las acciones para obtener la devolución del capital invertido y las reclamaciones de indemnización por daños y perjuicios hasta la actuación en procedimientos penales, sobre la base de su experiencia en los ámbitos financiero y de los mercados de capitales.
Si se retrasa la devolución del capital invertido en un fondo de capital privado o se sospecha que hubo una comercialización defectuosa, la determinación de la estrategia inicial de actuación puede influir considerablemente en el resultado.
Si necesita asistencia en un asunto relacionado, puede solicitar la 🔗reserva de una consulta jurídica con el servicio jurídico integral prestado por profesionales de distintas áreas.
Este contenido se basa en casos reales de Daeryun Law LLC con algunas adaptaciones, y los derechos de autor pertenecen a nuestra firma.
La reproducción, duplicación o distribución no autorizada y otras infracciones de derechos de autor pueden resultar en acciones legales conforme a las leyes aplicables.