


Casos y Resultados
Abogado especializado en delitos de estafa | Denunciado por estafa por impago de mercancías, pero el asunto concluyó sin remisión a la fiscalía
Este es el caso de un cliente que acudió a un abogado especializado en delitos de estafa. El cliente había sido denunciado penalmente por estafa debido al impago del precio de unas mercancías suministradas. Finalmente, evitó una sanción penal y el asunto concluyó con una resolución policial de no remisión del caso a la fiscalía.
1. El cliente acude a un abogado especializado en delitos de estafa tras ser denunciado penalmente
El cliente de este asunto, que acudió a un abogado especializado en delitos de estafa, era el propietario de una pequeña empresa local de distribución de alimentos.
Desarrollaba su actividad adquiriendo materias primas de sus proveedores y suministrándolas a diversos restaurantes y comercios minoristas.
Al principio, las operaciones se mantuvieron estables. Sin embargo, la recesión económica, el aumento de los costes y el retraso en los pagos de sus principales clientes provocaron un rápido deterioro de su liquidez.
Finalmente, se retrasó el pago de las mercancías a algunos proveedores, y uno de ellos lo denunció por estafa alegando que había recibido los productos sin intención de pagarlos desde el principio.
El cliente sostuvo que el pago se había retrasado únicamente por las dificultades de su negocio y que nunca había pretendido engañar al proveedor para obtener las mercancías.
No obstante, una vez presentada la denuncia penal, existía el riesgo de que fuera sancionado penalmente por un delito de estafa si no explicaba adecuadamente los hechos durante la investigación. Por ello, solicitó la asistencia de un abogado especializado en delitos de estafa.
Requisitos para que se configure el delito de estafa
El delito de estafa no se configura por el mero hecho de no poder devolver una cantidad de dinero o de incumplir una obligación contractual.
Para que se reconozca un delito de estafa con arreglo a la Ley Penal de la República de Corea, deben concurrir los siguientes requisitos:
Categoría | Contenido principal |
|---|---|
Engaño | Si existió un acto destinado a engañar a la otra parte de la operación |
Error | Si la otra parte realizó la operación creyendo unos hechos falsos |
Acto de disposición | Si la otra parte suministró mercancías o proporcionó un beneficio patrimonial |
Producción de un perjuicio | Si el proveedor sufrió un perjuicio patrimonial |
Intención de defraudar | Si existía desde el principio la intención de no pagar el precio |
En los asuntos de impago de mercancías, como el del cliente que acudió al abogado especializado en delitos de estafa, la cuestión principal consiste en determinar si, al realizarse la operación, existían intención y capacidad de pago.
Cuando el pago se retrasa por dificultades empresariales imprevistas surgidas después de la operación, no resulta fácil calificar de inmediato los hechos como un delito de estafa.
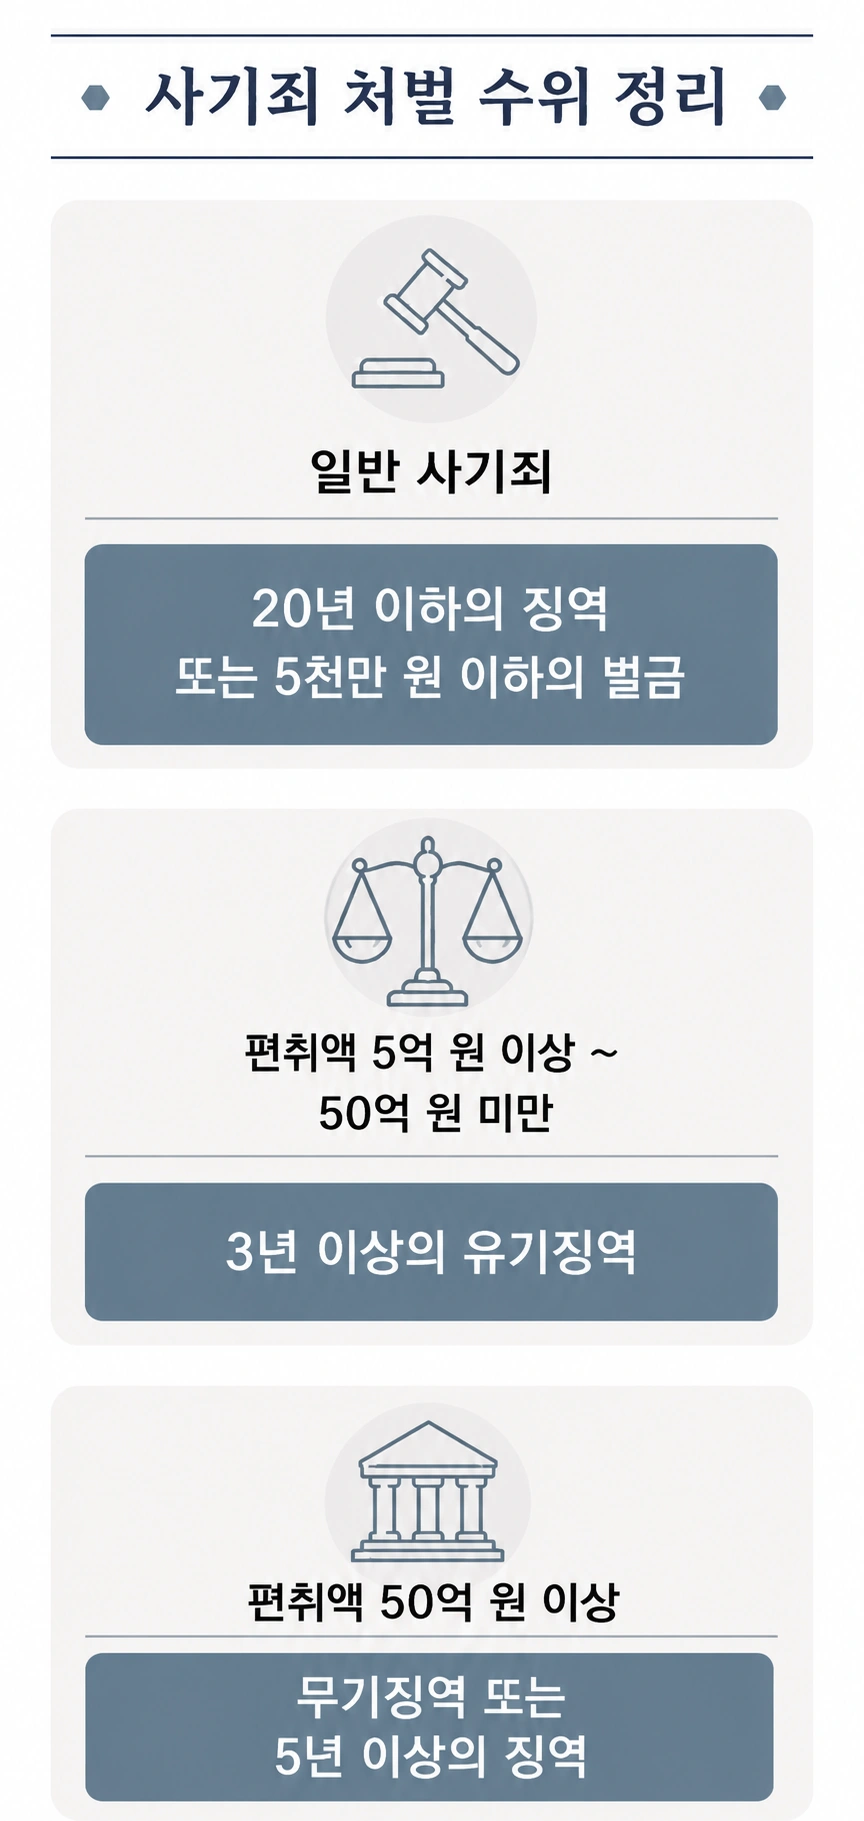
Cuando la cantidad obtenida mediante la estafa supera determinados límites, puede aplicarse la Ley sobre la Sanción Agravada de Determinados Delitos Económicos de la República de Corea, que prevé penas considerablemente más graves que las establecidas para el delito de estafa en la Ley Penal.
Cantidad defraudada | Pena aplicable |
Desde 500 millones y menos de 5.000 millones de wones surcoreanos | Pena de prisión de duración determinada no inferior a 3 años |
5.000 millones de wones surcoreanos o más | Prisión perpetua o pena de prisión no inferior a 5 años |
Aunque se reconozca el delito de estafa, la pena concreta se determina mediante una valoración conjunta de los siguientes factores.
Planificación y reiteración de la conducta
Reparación del perjuicio
Existencia de un acuerdo transaccional con la víctima
Ausencia de antecedentes penales
Reconocimiento de los hechos y actitud de arrepentimiento
Existencia de antecedentes por delitos similares
En particular, el pago de una parte sustancial del perjuicio o la celebración de un acuerdo con la víctima pueden tenerse en cuenta para decidir no ejercer la acción penal, suspender la ejecución de la pena o reducirla.
Por tanto, ante una sospecha de estafa, no basta con negar o reconocer los hechos. Es importante organizar sistemáticamente el desarrollo de la operación, los esfuerzos de pago y la situación relativa a la reparación del perjuicio para explicarlos de forma adecuada.
2. Actuaciones del abogado para la defensa frente a la sospecha de estafa
Tras mantener una consulta detallada con el cliente, el abogado especializado en delitos de estafa adoptó las siguientes medidas para evitar que se le impusiera una sanción penal.
Acreditación de que no existía intención de defraudar al realizarse la operación
En primer lugar, el abogado especializado en delitos de estafa analizó minuciosamente el desarrollo completo de las operaciones del cliente y sus movimientos de fondos.
En particular, organizó los hechos en torno a que el cliente había pagado con normalidad las mercancías desde el inicio de la relación comercial y había continuado abonando parte de la deuda incluso después de que empeorara su situación financiera.
Asimismo, obtuvo documentación que acreditaba que el cliente había mantenido una comunicación constante con el proveedor para explicarle su plan de pago.
Con esos elementos, explicó activamente al órgano de investigación que el cliente no había eludido el pago, sino que había tratado de saldar la deuda mientras mantenía en funcionamiento su negocio.
Diferencia entre el incumplimiento de deuda civil y la estafa penal
El abogado especializado en delitos de estafa destacó que el asunto no constituía una estafa sujeta a sanción penal, sino que se aproximaba más a un incumplimiento de deuda civil surgido durante la actividad empresarial.
Comprobó que no existían circunstancias que indicaran que el cliente hubiera engañado al proveedor para recibir las mercancías y que este último también conocía, al menos en cierta medida, las dificultades financieras del cliente.
Por ello, organizó y presentó el historial de las conversaciones con el proveedor, los extractos de las operaciones, los pagos parciales y los justificantes de las transferencias.
Presentación de pruebas sobre los esfuerzos de reparación del perjuicio y las circunstancias pertinentes
El abogado especializado en delitos de estafa se centró en demostrar que el cliente había tratado de reducir su deuda pese a las dificultades empresariales.
El cliente abonaba parte de la deuda al proveedor en cuanto cobraba sus cuentas pendientes. También intentó obtener fondos operativos mediante la venta de activos empresariales o con la ayuda de su familia.
El abogado organizó sistemáticamente esos justificantes de pago y la documentación sobre la obtención de fondos, y los presentó al órgano de investigación.
Asimismo, destacó que el cliente había seguido negociando de buena fe para reparar el perjuicio incluso después de la denuncia penal y explicó que el asunto debía resolverse por la vía civil, en lugar de mediante una sanción penal.
3. Resolución del órgano de investigación de no remitir el caso a la fiscalía
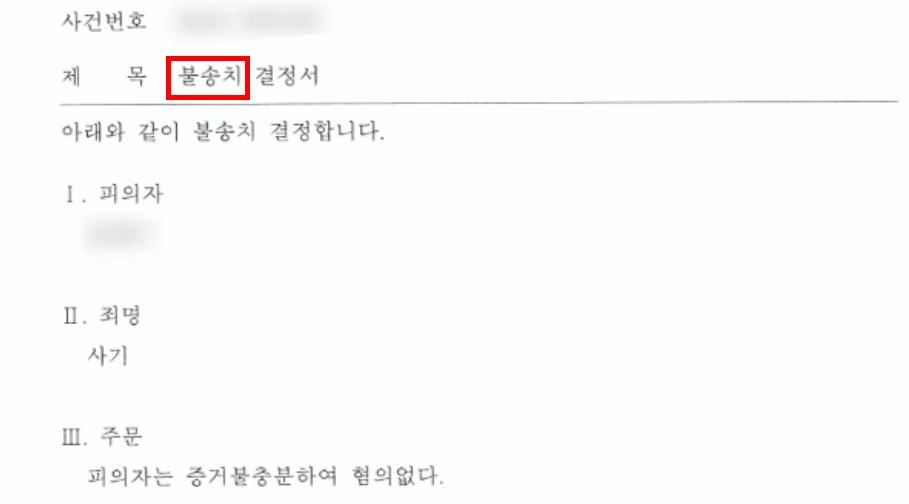
Tras examinar el asunto con la asistencia del abogado especializado en delitos de estafa, el órgano de investigación reconoció que el cliente había recibido mercancías del proveedor y que una parte del precio permanecía impagada.
Sin embargo, considerando conjuntamente las causas del impago, la relación comercial previa, los pagos parciales y la actitud del cliente al realizarse la operación, determinó que no podía concluirse que hubiera actuado desde el principio con intención de defraudar el precio.
Finalmente, el órgano de investigación consideró que no había pruebas suficientes para reconocer la sospecha de estafa y dictó una resolución policial de no remisión del caso a la fiscalía respecto del cliente.
El cliente dejó de estar expuesto al riesgo de una sanción penal y pudo resolver posteriormente la deuda pendiente mediante un procedimiento civil.
Ante una sospecha de estafa por impago de mercancías
En el ámbito empresarial, no siempre es fácil determinar si el impago de una cantidad constituye un incumplimiento de obligaciones o un delito de estafa.
En particular, cuando el denunciante afirma que «desde el principio no tenía intención de pagar», el órgano de investigación examina especialmente la intención y la capacidad existentes en el momento de la operación.
Por tanto, si se le atribuye una sospecha de estafa, es necesario ordenar con prontitud las circunstancias existentes en el momento de la operación, el historial de pagos, las conversaciones con la otra parte y los flujos de fondos.
Si la respuesta inicial se demora, un asunto que podría resolverse como una controversia civil puede convertirse en un proceso penal. Por ello, es importante analizar con precisión los aspectos controvertidos del asunto con la asistencia de un abogado especializado en delitos de estafa.
Daeryun, bufete situado en el puesto 9 de la República de Corea según las declaraciones del impuesto sobre el valor añadido del año 25 presentadas ante el Servicio Nacional de Impuestos de la República de Corea, aplica el principio de asignar a un (1) asunto un equipo formado por varios abogados especializados con amplia experiencia.
Si necesita adoptar medidas legales por una sospecha de estafa, le recomendamos que solicite a un profesional que examine su situación mediante la 🔗solicitud de asesoramiento jurídico penal.
Preguntas frecuentes y respuestas
P. Abogado especializado en delitos de estafa, ¿puede imponerse una sanción por estafa aunque no se haya llegado a recibir el dinero?
Sí. Tanto la estafa consumada como su tentativa son punibles. Por tanto, puede configurarse una tentativa de estafa cuando una persona intenta engañar a otra para obtener un beneficio patrimonial, pero la víctima sospecha y no realiza la transferencia, o cuando la conducta se descubre antes de consumarse. No obstante, la pena por tentativa se determina valorando conjuntamente la existencia de un perjuicio efectivo, la peligrosidad de la conducta y la actitud posterior a los hechos. En particular, la inexistencia de un perjuicio patrimonial efectivo y la ausencia de antecedentes penales pueden considerarse circunstancias favorables para la individualización de la pena, por lo que conviene contar con la asistencia de un abogado especializado en delitos de estafa.
P. Abogado especializado en delitos de estafa, ¿qué procedimiento se sigue cuando se presenta una denuncia por sospecha de estafa?
Cuando se presenta una denuncia por sospecha de estafa, el órgano de investigación toma declaración al denunciante y al investigado, obtiene documentos relacionados, como contratos, justificantes de transferencias, mensajes de texto y grabaciones de llamadas, y examina los hechos. En función del resultado de la investigación, si no se reconoce la sospecha, puede dictarse una resolución policial de no remisión del caso a la fiscalía o una decisión fiscal de no ejercer la acción penal. Si se considera que existen indicios, el asunto se remite a la fiscalía y puede iniciarse el ejercicio de la acción penal. Tras la acusación, un juicio penal determina la culpabilidad o absolución y la pena. En los asuntos de estafa, las primeras declaraciones y la documentación presentada suelen influir considerablemente en la orientación de la investigación. Por ello, una vez conocida la denuncia, conviene organizar con prontitud el desarrollo de la operación y los pagos efectuados con la asistencia de un abogado especializado en delitos de estafa.
Un caso de sospecha de estafa explicado mediante un cómic
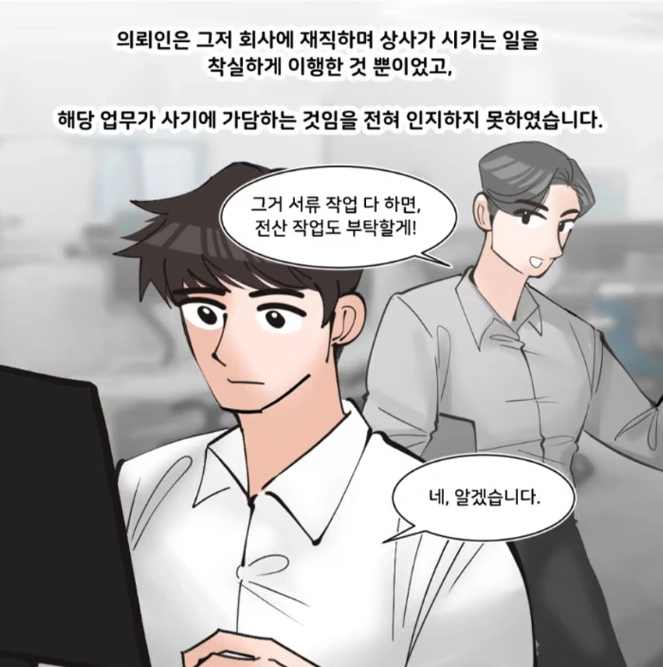
En ningún asunto penal, incluidos los relacionados con una sospecha de estafa, el mero hecho de recibir una comunicación del órgano de investigación implica que se haya reconocido la culpabilidad.
Un examen minucioso de las circunstancias y las pruebas, acompañado de una respuesta adecuada desde la fase inicial, permite controvertir los hechos imputados.
Esta firma asistió a un cliente implicado en un asunto de estafa de gran magnitud, con una cantidad presuntamente defraudada del orden de 10.000 millones de wones surcoreanos, que se enfrentaba al riesgo de una sanción penal grave.
Puede consultar cómo obtuvo la absolución en el 🔗cómic sobre un caso de absolución por una acusación de estafa de gran magnitud.

Este contenido se ha elaborado a partir de casos reales gestionados por Daeryun Law LLC, con algunas adaptaciones, y los derechos de autor pertenecen a Daeryun Law LLC.
La reproducción, copia o distribución no autorizada puede dar lugar a acciones legales conforme a la normativa aplicable.


Estafa: ¿Desea una consulta más rápida y detallada?
Consultar a unabogado especializado
Información relacionada
Consulte la información legal relacionada con este caso.
Guía sobre las principales modalidades de estafa mediante la suplantación de un abogado y los procedimientos legales para recuperar las pérdidas sufridas
Procedimiento de actuación legal para obtener reparación por estafa con acciones no cotizadas y recuperar los fondos con rapidez
¿Cuáles son los requisitos de la tentativa de estafa y las estrategias para afrontar el riesgo de sanción?
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más

Cho Young-gon
T. 070-7510-2014
Experiencia como Jefe de la Fiscalía del Distrito Central de Seúl y Jefe de la Fiscalía del Distrito de Daegu
Yeo Sang-won
T. 070-7510-1046
Experiencia como Juez Presidente del Tribunal del Distrito Central de Seúl y Juez Presidente del Tribunal del Distrito Este de Seúl

Kim In-won
T. 070-7510-1044
Experiencia como Fiscal Jefe de la División Penal de la Sección Hongseong de la Fiscalía del Distrito de Daejeon y Fiscal Jefe del Departamento Penal de la Fiscalía del Distrito Norte de Seúl
Casos destacados
Ver más- decisión fiscal de no ejercer la acción penal
Decisión fiscal de no ejercer la acción penal para un cliente sospechoso de estafa

- resolución policial de no remisión del caso a la fiscalía
Resolución policial de no remisión por la presunta estafa de 30 millones de wones surcoreanos entregados para la intermediación laboral
- suspensión de la ejecución de la pena
Suspensión de la ejecución de la pena por la elaboración de un contrato falso de jeonse
Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver más¿Qué significa la resolución policial de no remisión del caso a la fiscalía y en qué se diferencian sus distintos tipos?
Configuración del delito de estafa: valoración de los requisitos, análisis jurisprudencial y criterios de determinación de la pena
Consulta y eliminación de antecedentes penales: cómo evitar perjuicios
Procedimiento de investigación policial, formas de actuación y pautas para prestar declaración
Procedimiento judicial penal, tipos de resoluciones y pautas de actuación

Anterior
Defensa ante la sanción por delito de hurto | Decisión fiscal de suspender el ejercicio de la acción penal para un cliente que salió del supermercado sin pagar
Siguiente
Defensa frente a una sanción penal por estafa | Cliente denunciado por no devolver unas cantidades prestadas, resolución policial de no remisión del caso a la fiscalía
Ver lista
¿Tiene más preguntas?






