


Casos y Resultados
Infracción de la Ley de Aduanas | Acusación por declaración falsa de artículos sujetos a restricciones de importación; se evitó una pena de prisión efectiva
Este es el caso de un cliente que solicitó asistencia por una infracción de la Ley de Aduanas de la República de Corea. Se prestó asistencia al cliente, acusado de infringir dicha ley por importar artículos cuya importación estaba prohibida, y se evitó una pena privativa de libertad de cumplimiento efectivo.
1. Clientes que solicitaron asistencia por una acusación de infracción de la Ley de Aduanas
Este es el caso de unos clientes que solicitaron asistencia por una acusación de infracción de la Ley de Aduanas.
Los clientes eran administradores internos de una empresa dedicada a fabricar materiales de construcción y productos de caucho sintético. Durante varias décadas habían importado una determinada materia prima para continuar con el negocio familiar.
Sin embargo, a raíz de una reforma legislativa, los residuos de resina sintética que hasta entonces habían importado legalmente fueron clasificados de manera repentina como residuos cuya importación estaba prohibida. Como consecuencia, se encontraron en una situación en la que ya no podían obtener la materia prima.
Ante el riesgo de que la fábrica paralizara su actividad, los clientes comprimieron o cortaron la materia prima para darle la apariencia de láminas o tiras de resina sintética. Después presentaron una declaración falsa a nombre de una empresa vinculada e intentaron despacharla en aduanas.
No obstante, durante el despacho aduanero se constató que las mercancías reales no coincidían con el contenido declarado y, finalmente, los clientes fueron acusados de infringir la Ley de Aduanas.
Preguntas frecuentes sobre las infracciones de la Ley de Aduanas
P. ¿Qué conductas comprende una infracción de la Ley de Aduanas?
R. Cuando se habla de infringir la Ley de Aduanas, muchas personas piensan únicamente en la importación de contrabando.
Sin embargo, también pueden constituir infracciones de dicha ley △introducir mercancías sin declararlas △presentar una declaración cuyo contenido no coincida con las mercancías reales △declarar falsamente el precio o el tipo arancelario para pagar menos tributos △importar sin obtener los permisos o autorizaciones necesarios, o hacerlo mediante métodos fraudulentos △consignar datos falsos en los campos obligatorios de la declaración, entre otras conductas.
P. ¿Qué sanciones pueden imponerse si se detecta una infracción de la Ley de Aduanas?
R. La gravedad de la sanción varía considerablemente según la naturaleza del asunto.
Exportación o importación de artículos prohibidos | Pena de prisión con trabajos de hasta 7 años o multa penal de hasta 70.000.000 de wones surcoreanos |
Importación de contrabando | Pena de prisión con trabajos de hasta 5 años o multa penal de hasta el mayor importe entre 10 veces los derechos aduaneros y el coste de las mercancías |
Evasión de derechos aduaneros | Pena de prisión con trabajos de hasta 3 años o multa penal de hasta el mayor importe entre 5 veces los derechos aduaneros evadidos y el coste de las mercancías |
Importación fraccionada para eludir restricciones de importación | Pena de prisión con trabajos de hasta 3 años o multa penal de hasta el coste de las mercancías |
P. ¿En qué se diferencian la «declaración falsa» y la «importación de contrabando»?
R. Ambos conceptos son similares, pero existen diferencias.
La declaración falsa consiste en consignar en los campos obligatorios de una declaración datos que no se corresponden con la realidad.
En cambio, la importación de contrabando se produce cuando no se presenta declaración alguna o cuando se introducen mercancías completamente distintas de las declaradas.
Es esencial examinar con precisión a cuál de estas categorías corresponden los hechos concretos del asunto.
P. ¿También puede guardar relación con la normativa medioambiental o sobre residuos?
R. Si las mercancías importadas tienen la consideración de «residuos», el asunto no se limita a la Ley de Aduanas. También puede infringirse simultáneamente la legislación relativa a los movimientos transfronterizos de residuos, lo que puede dar lugar a una doble sanción.
Por tanto, debe comprobarse si la materia prima puede clasificarse como residuo y si se requiere una autorización independiente del Ministerio de Medio Ambiente de la República de Corea.
P. ¿Cómo debe actuarse durante la investigación?
R. En los asuntos relacionados con la Ley de Aduanas, son importantes la documentación y la actitud adoptada desde las primeras fases.
Es necesario aportar explicaciones y pruebas suficientes sobre △la clasificación arancelaria y las características de las mercancías △la inexistencia de intención de evadir tributos △los esfuerzos realizados para subsanar los procedimientos de autorización o aprobación △la devolución o eliminación de las mercancías afectadas △la formación interna en materia de cumplimiento normativo y las medidas destinadas a evitar que los hechos se repitan. Si se admiten estos elementos, pueden valorarse de manera significativa al individualizar la pena.
P. ¿Resulta favorable presentar una declaración voluntaria o rectificativa?
R. La presentación de una declaración voluntaria o rectificativa puede constituir una circunstancia atenuante.
No obstante, no exime por sí misma de responsabilidad penal, y el alcance de la atenuación varía según el tipo de infracción y el grado de intencionalidad.
Por ello, si se está considerando presentar una declaración voluntaria, es necesario consultar con un profesional para determinar cómo proceder.
2. Estrategia de defensa para los clientes acusados de infringir la Ley de Aduanas
Se comenzó a elaborar una estrategia de defensa para los clientes acusados de infringir la Ley de Aduanas.
Un abogado especializado en aduanas con experiencia en diversos asuntos relacionados con esta ley y un asesor especializado en aduanas acreditado como agente de aduanas actuaron de forma coordinada.
El abogado especializado en aduanas destacó la confesión y el arrepentimiento
El abogado especializado en aduanas destacó que los clientes habían confesado todos los hechos que se les imputaban y mostraban un profundo arrepentimiento.
Asimismo, sostuvo que los hechos no habían obedecido a la intención de evadir tributos ni de realizar una importación de contrabando planificada. Alegó que se habían producido en una situación apremiante, cuando la repentina interrupción del suministro de materias primas provocada por la reforma legislativa puso en riesgo la continuidad del negocio familiar, y solicitó que se actuara con clemencia.
El abogado especializado en aduanas destacó que no se trató de un delito meticulosamente planificado
Ante el riesgo para la continuidad del negocio familiar, los clientes oyeron que «si se modificaba la forma de la materia prima, quizá podría importarse como un artículo distinto». Puesto que durante varias décadas habían importado legalmente la materia prima sin ningún problema, se formaron una expectativa imprecisa y actuaron con falta de cautela.
El abogado especializado en aduanas destacó que no se trataba de un delito meticulosamente planificado desde el principio con pleno conocimiento de su ilegalidad.
El abogado especializado en aduanas destacó la inexistencia de riesgo de reincidencia
El abogado especializado en aduanas destacó que todas las mercancías afectadas habían sido devueltas de inmediato y que, tras venderse la fábrica después de los hechos, se había interrumpido por completo la producción que utilizaba aquella materia prima, por lo que no existía posibilidad alguna de reincidencia.
También presentó un plan para establecer en el futuro un procedimiento de cumplimiento normativo sobre la resolución anticipada de clasificación arancelaria y las normas aduaneras y medioambientales, con el fin de evitar que se repitiera el mismo problema.
3. Acusación por infracción de la Ley de Aduanas; se evitó una pena de prisión efectiva
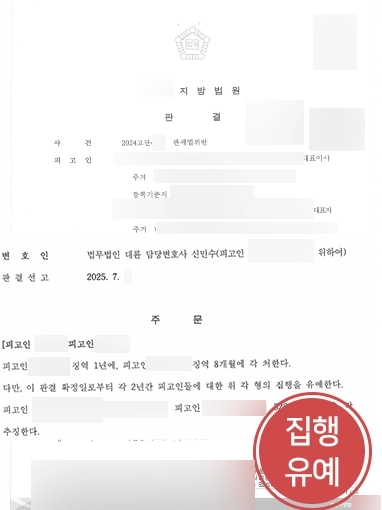
Como resultado de la asistencia prestada a los clientes acusados de infringir la Ley de Aduanas, el tribunal tuvo en cuenta su confesión completa y arrepentimiento, las circunstancias inevitables derivadas de la repentina reforma legislativa y las medidas posteriores, como la devolución de todas las mercancías afectadas y la venta de la fábrica. En lugar de imponer una pena privativa de libertad de cumplimiento efectivo, acordó la suspensión de la ejecución de la pena.
Este asunto mostró que, incluso cuando se infringe la Ley de Aduanas, el resultado puede variar considerablemente según el motivo y las circunstancias de los hechos, las medidas adoptadas posteriormente y la existencia o no de riesgo de reincidencia.
En particular, en asuntos relacionados con artículos sujetos a restricciones de importación, seguir un asesoramiento erróneo según el cual «basta con modificar la forma o la denominación del artículo al declararlo» puede conllevar una responsabilidad penal grave.
Por ello, cuando cambien las restricciones de importación o exista controversia sobre la clasificación de un artículo, es importante recurrir al sistema de resolución anticipada o consultar con un profesional antes de seguir el procedimiento.
Infracción de la Ley de Aduanas: ¿es posible afrontar el procedimiento por cuenta propia?
Cuando una persona es investigada o juzgada por una acusación de infracción de la Ley de Aduanas, es habitual que se pregunte: «¿Podré afrontar el procedimiento por mi cuenta, sin contratar a un abogado?».
En la práctica, una actuación incorrecta durante las primeras fases puede provocar que se considere acreditada de manera involuntaria la intención delictiva o que se imponga una sanción innecesariamente grave.
A continuación se exponen los aspectos mínimos que deben tenerse en cuenta al actuar por cuenta propia.
▶Aclarar los hechos
Debe detallarse cuándo, qué mercancías y de qué manera se importaron.
Es necesario conservar sin omisiones las declaraciones aduaneras, los contratos, los documentos de embarque y los registros de las operaciones, entre otros documentos.
Conviene ordenar por cuenta propia los aspectos relacionados con la intención, como «si existía el propósito de reducir los tributos» o «si los hechos se produjeron por desconocer los procedimientos de autorización o aprobación».
▶Comprobar los permisos y autorizaciones
Debe comprobarse si las mercancías afectadas estaban sujetas a restricciones de importación o tenían la consideración de residuos.
Si se importaron sin autorización mercancías que requerían un permiso de organismos competentes, como el Ministerio de Medio Ambiente o el Ministerio de Comercio, Industria y Energía de la República de Corea, debe reconocerse este hecho y examinarse si existía alguna forma de subsanarlo.
▶Preparar escritos de arrepentimiento y peticiones de clemencia
También puede resultar útil reconocer los hechos de forma sincera durante la investigación y presentar un escrito de arrepentimiento o una petición de clemencia durante el juicio.
Si existe una empresa o hay trabajadores, puede destacarse que «era esencial para mantener los medios de vida y los puestos de trabajo».
▶Adoptar medidas para evitar la reincidencia
Después de los hechos, es necesario establecer normas internas y mecanismos de cumplimiento normativo para impedir que vuelva a producirse el mismo problema.
Acreditar la implantación de medidas como el sistema de resolución anticipada de clasificación arancelaria o un procedimiento de consulta profesional antes de importar puede valorarse favorablemente al individualizar la pena.
Este contenido se ha elaborado a partir de casos reales gestionados por Daeryun Law LLC, con algunas adaptaciones, y los derechos de autor pertenecen a Daeryun Law LLC.
La reproducción, copia o distribución no autorizada puede dar lugar a acciones legales conforme a la normativa aplicable.


Infracción de la Ley de Aduanas: ¿Desea una consulta más rápida y detallada?
Consultar a unabogado especializado
Información relacionada
Consulte la información legal relacionada con este caso.
Respuesta a investigaciones de organismos internacionales, regulación global y estrategias de respuesta empresarial
Resumen de los requisitos y el nivel de las sanciones por estafa en operaciones de divisas
Causas del impago de derechos arancelarios y estrategias de respuesta ante las medidas administrativas de recaudación
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más


Casos destacados
Ver más- resolución policial de no remisión del caso a la fiscalía
Cliente investigado por una infracción de la Ley sobre la Sanción de Delitos Fiscales de la República de Corea, resolución policial de no remisión

- Resolución policial de no remisión del caso a la fiscalía
Resolución policial de no remisión a la fiscalía para un cliente investigado por presunta complicidad en una infracción de la Ley sobre la Sanción de Delitos Fiscales
Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver más¿Cuáles son los tipos y sujetos de una inspección tributaria, su procedimiento y duración, y cómo responder a ella?
Cesión del nombre de un titular de negocio y sanciones aplicables a la cesión entre familiares
Emisión y recepción de facturas fiscales falsas: sanciones y respuesta
Tipos y gravedad de las conductas sujetas a sanción por evasión fiscal y medidas de respuesta
¿En qué consiste la investigación sobre el origen de los fondos utilizados en operaciones inmobiliarias y a quién se aplica?

Anterior
Delitos sexuales contra menores | Caso de defensa frente a una pena de prisión de cumplimiento efectivo por una acusación de violación de menor tipificada por ley con independencia del consentimiento
Siguiente
Caso de defensa frente a una sanción por acoso persistente | Decisión fiscal de suspender el ejercicio de la acción penal
Ver lista
¿Tiene más preguntas?






