


Análisis de Casos / Actualizaciones Legales
La divulgación de información ESG se convierte en los «segundos estados financieros»… Es necesario revisar toda la gestión empresarial
La divulgación de información ESG ya no se limita a ser un medio para promocionar las actividades de responsabilidad social o los resultados de la gestión medioambiental de las empresas. Los recientes debates de la Comisión de Servicios Financieros de la República de Corea sobre una hoja de ruta para la divulgación de información sobre sostenibilidad y las iniciativas del Instituto Coreano de Normas Contables para revisar las normas contables están convirtiendo la información ESG en un elemento esencial para evaluar la situación financiera, la estrategia de gestión y el sistema de gestión de riesgos de las empresas.
1. Divulgación de información ESG | Debate sobre la obligatoriedad de divulgar información sobre sostenibilidad y tendencia hacia una mayor vinculación con la información financiera
La divulgación de información ESG se considera actualmente una cuestión importante que debe examinarse en el entorno empresarial.
En el pasado, los informes de sostenibilidad o ESG se utilizaban con frecuencia para presentar las actividades de responsabilidad social de las empresas.
Sin embargo, los inversores emplean cada vez más la información ESG en sus procesos de decisión, mientras que las autoridades financieras están estudiando la introducción de un sistema de divulgación de información sobre sostenibilidad, lo que incrementa la importancia de la información ESG.
En particular, los debates mantenidos en 2026 por la Comisión de Servicios Financieros de la República de Corea sobre una hoja de ruta para la divulgación de información sobre sostenibilidad y el estudio del Instituto Coreano de Normas Contables sobre la introducción de casos de aplicación contable relacionados con el clima están vinculando estrechamente la información ESG con los ámbitos contable y financiero.
Recientemente se ha ampliado el debate sobre la necesidad de que los riesgos climáticos y los planes de transición empresarial divulgados en la información ESG también se reflejen en los estados financieros. Por ello, las empresas deben revisar no solo la exactitud de lo divulgado, sino también su coherencia con la información financiera.
2. Divulgación de información ESG | Situación de la introducción de normas de divulgación en la República de Corea y en el extranjero
La institucionalización de la divulgación de información ESG está siendo objeto de un intenso debate en los mercados de capitales de la República de Corea y del extranjero.
En el pasado, los informes de sostenibilidad o ESG se utilizaban con frecuencia para dar a conocer externamente las actividades de responsabilidad social y los resultados de la gestión medioambiental de las empresas.
Sin embargo, a medida que se extiende la percepción de que el cambio climático, los riesgos de la cadena de suministro, las cuestiones de derechos humanos y los problemas de gobernanza pueden influir en el valor y los resultados financieros de las empresas, la información ESG también se considera necesaria para la toma de decisiones de los inversores.
En consecuencia, se están elaborando normas internacionales de divulgación de información ESG y en la República de Corea continúa la adaptación normativa destinada a establecer un sistema de divulgación de información sobre sostenibilidad.
En particular, mientras avanzan los debates de la Comisión de Servicios Financieros de la República de Corea sobre una hoja de ruta para la divulgación de información sobre sostenibilidad y los trabajos del Comité Coreano de Normas de Sostenibilidad (KSSB) para elaborar las correspondientes normas, la información ESG se está considerando una de las principales obligaciones de divulgación de las empresas.
Debate sobre la introducción de las normas KSSB de divulgación de información sobre sostenibilidad
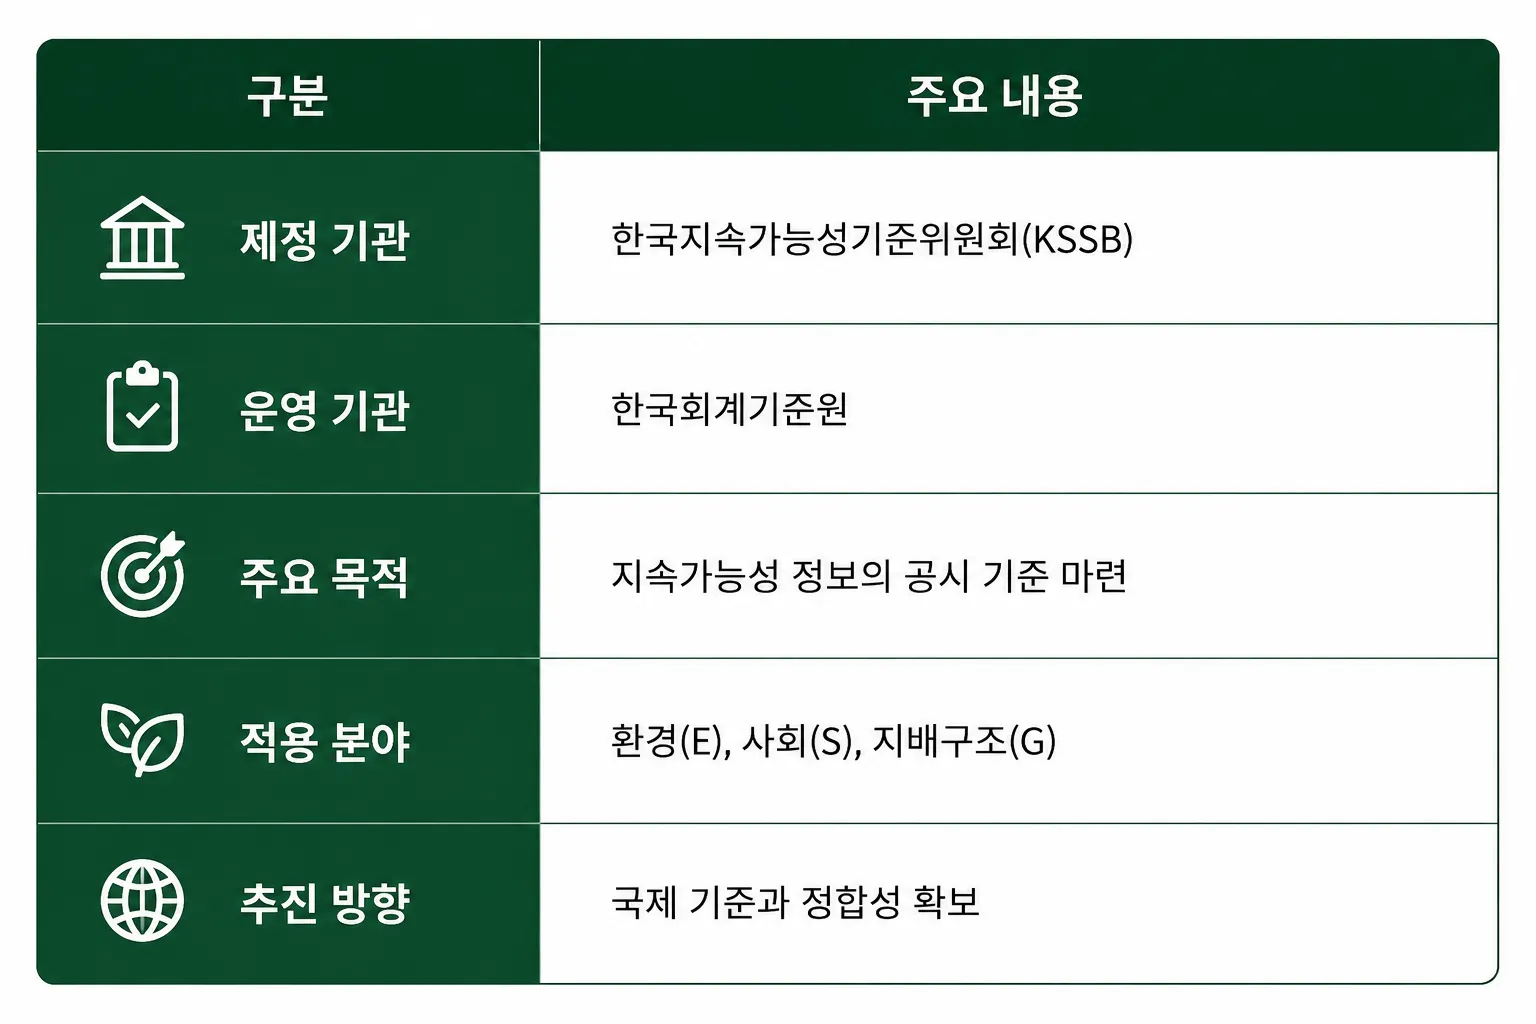
En la República de Corea, la elaboración de normas nacionales para la divulgación de información ESG se impulsa actualmente en torno al Comité Coreano de Normas de Sostenibilidad (KSSB).
El KSSB, dependiente del Instituto Coreano de Normas Contables, está desarrollando normas de divulgación de información sobre sostenibilidad que mantienen la coherencia con las normas internacionales y tienen en cuenta el entorno de las empresas coreanas.
Las normas del KSSB tienen por objeto proporcionar la información necesaria para que los inversores evalúen los riesgos y oportunidades de las empresas relacionados con la sostenibilidad. Se está estudiando un sistema que abarque no solo el cambio climático, sino también los factores sociales y de gobernanza.
Si bien los informes de sostenibilidad existentes se elaboraban con frecuencia conforme a criterios propios de cada empresa, se está considerando que las normas del KSSB apliquen criterios uniformes al alcance y contenido de la información divulgada para mejorar su comparabilidad y fiabilidad.
Vinculación entre las normas internacionales del ISSB y las normas coreanas
La divulgación de información ESG también está estrechamente vinculada con las normas elaboradas por el Consejo de Normas Internacionales de Sostenibilidad (ISSB).
En 2023, el ISSB publicó las normas internacionales de divulgación IFRS S1 e IFRS S2.
La IFRS S1 establece los requisitos generales para divulgar información financiera relacionada con la sostenibilidad, mientras que la IFRS S2 establece las normas de divulgación relativas a los riesgos y oportunidades relacionados con el clima.
Las normas del ISSB se caracterizan por considerar la información sobre sostenibilidad como un factor que influye en el valor empresarial, en lugar de tratarla como un concepto separado de los resultados financieros de la empresa.
Su finalidad es permitir que los inversores utilicen la información relacionada con la sostenibilidad al evaluar los flujos de efectivo futuros y los resultados de gestión de una empresa.
Por ello, en la República de Corea las normas del ISSB se utilizan como una referencia importante durante la elaboración de las normas del KSSB. Las empresas con una elevada proporción de inversores extranjeros o que participan en cadenas de suministro mundiales también deben examinar las tendencias de las normas internacionales.
Hoja de ruta de la Comisión de Servicios Financieros de la República de Corea sobre la divulgación de información sobre sostenibilidad
Categoría | Contenido principal |
|---|---|
Organismo competente | Comisión de Servicios Financieros de la República de Corea |
Normas de divulgación | Debate sobre la utilización de las normas del KSSB |
Normas internacionales | IFRS S1, IFRS S2 |
Finalidad de la divulgación | Apoyo a la toma de decisiones de los inversores |
Forma de aplicación | Debate sobre la implantación obligatoria gradual |
Principal información divulgada | Riesgos y oportunidades relacionados con la sostenibilidad |
La divulgación de información ESG también está relacionada con la hoja de ruta sobre divulgación de información sobre sostenibilidad que impulsa la Comisión de Servicios Financieros de la República de Corea.
Al estudiar la introducción de un sistema de divulgación de información sobre sostenibilidad, la Comisión ha debatido la aplicación gradual de obligaciones de divulgación a las sociedades cotizadas que superen un determinado tamaño.
Asimismo, está examinando las normas, los sujetos obligados y los métodos de divulgación para que los inversores puedan conocer con mayor precisión los riesgos y oportunidades de las empresas relacionados con la sostenibilidad.
Recientemente también continúa el debate sobre la posible ampliación del ámbito de aplicación y la introducción de un sistema legal de divulgación.
Significado de los cambios en el sistema de divulgación de información ESG
El debate sobre la divulgación de información ESG avanza hacia una ampliación del alcance de la información que las empresas deberán publicar.
Si hasta ahora la información empresarial se consultaba principalmente a través de los estados financieros y los informes de gestión, en el futuro podrían examinarse también diversos datos sobre sostenibilidad, como las estrategias de respuesta al cambio climático, la gestión de las emisiones de carbono, los riesgos de la cadena de suministro, la gestión de los derechos humanos y los sistemas de control interno.
Los inversores muestran una tendencia a analizar no solo la situación financiera actual de una empresa, sino también sus posibles riesgos y oportunidades futuros. En este contexto, la divulgación de información ESG se utiliza como un medio importante para explicar externamente la estrategia empresarial y el sistema de gestión de riesgos.
Por tanto, las empresas deben considerar la divulgación de información ESG como parte de un sistema de gestión vinculado con las finanzas, los asuntos jurídicos, el cumplimiento normativo y la estrategia empresarial, en lugar de tratarla como una tarea de información independiente.
3. Divulgación de información ESG | Principales cuestiones que deben examinar las empresas
La divulgación de información ESG se considera no solo un procedimiento mediante el que las empresas publican información relacionada con la sostenibilidad, sino también un sistema de gestión vinculado con la contabilidad, las finanzas, la cadena de suministro, el control interno y el cumplimiento normativo.
Recientemente, los inversores utilizan la información ESG para conocer los factores de riesgo a largo plazo y las estrategias empresariales, mientras que las autoridades supervisoras también prestan especial atención a la fiabilidad y objetividad de la información divulgada.
Por ello, las empresas deben examinar diversos aspectos desde la fase de recopilación de la información sobre sostenibilidad hasta su gestión posterior a la divulgación.
Coherencia entre la información divulgada y la información financiera
Categoría | Principales cuestiones que deben examinarse |
|---|---|
Plan de transición empresarial | Reducción de las instalaciones de producción y reorganización empresarial |
Valor de los activos | Posible evaluación del deterioro de los activos |
Provisiones | Evaluación de los costes de restauración de las instalaciones |
Activos financieros | Riesgo de crédito y posibilidad de pérdidas |
Información financiera | Coherencia con la información divulgada |
Si existen diferencias entre la información ESG divulgada y la reflejada en los estados financieros, pueden plantearse dudas sobre la fiabilidad de la información.
Por ejemplo, si una empresa divulga un plan para reducir sus instalaciones de producción o transformar su estructura empresarial con el fin de alcanzar un objetivo de neutralidad de carbono, también debe comprobar si dicho plan afecta al valor de los activos, a los flujos de efectivo o a las provisiones.
Si se prevén costes de restauración de instalaciones durante el proceso de adaptación a la normativa medioambiental, puede ser necesario examinar el reconocimiento de provisiones. Si la empresa posee activos financieros expuestos a riesgos derivados del cambio climático, los factores correspondientes pueden tenerse en cuenta al evaluar el riesgo de crédito.
Por tanto, desde la fase de preparación de la información ESG es importante comprobar que el plan empresarial, el plan de inversión y el tratamiento contable sean coherentes entre sí.
Gestión de los riesgos relacionados con el blanqueo ecológico y la cadena de suministro
Dado que la información ESG constituye información oficial publicada por una empresa, debe elaborarse a partir de datos objetivos que la sustenten.
Cuando se indiquen objetivos de reducción de las emisiones de carbono o planes de ampliación del uso de energías renovables, también deben gestionarse los criterios de cálculo de las cifras correspondientes y el estado de ejecución de dichos planes.
Asimismo, los clientes extranjeros y las entidades inversoras solicitan con frecuencia datos sobre la gestión de la cadena de suministro, las políticas de derechos humanos y los sistemas de gestión de proveedores, por lo que conviene gestionar esta información de forma sistemática.
Creación de un sistema de gestión de datos ESG y control interno
Los datos sobre emisiones de gases de efecto invernadero, consumo energético, indicadores de seguridad industrial y cadenas de suministro suelen estar distribuidos entre varios departamentos, por lo que es importante establecer claramente los criterios de recopilación y los procedimientos de gestión.
También es necesario aplicar procedimientos de verificación y aprobación antes de la divulgación y definir de forma concreta las funciones de cada departamento responsable.
Dado que existe una tendencia creciente a exigir una verificación externa de la información ESG, también puede estudiarse la creación de un sistema de gestión en el que participen no solo el departamento encargado de ESG, sino también los departamentos financiero y jurídico y los equipos de cumplimiento normativo.
4. Divulgación de información ESG | Apoyo del equipo de derecho empresarial
La divulgación de información ESG está ampliando su alcance más allá del procedimiento de divulgación de información sobre sostenibilidad y se vincula con el conjunto de los sistemas empresariales de contabilidad, finanzas, control interno, gestión de la cadena de suministro y respuesta normativa.
En particular, las empresas deben revisar de forma continua cuestiones como la coherencia entre la información divulgada y la información financiera, el riesgo de blanqueo ecológico, la adaptación a la normativa aplicable a las cadenas de suministro internacionales y la creación de sistemas de verificación de datos.
Daeryun Sociedad de Abogados, clasificado como el 9.º bufete de abogados de la República de Corea según las declaraciones del impuesto sobre el valor añadido presentadas en 2025 ante el Servicio Nacional de Impuestos de la República de Corea, presta asesoramiento sobre divulgación de información ESG, divulgación de información sobre sostenibilidad, regulación de las cadenas de suministro y cumplimiento normativo en materia de ESG mediante la colaboración de abogados especializados en derecho empresarial, medioambiental y financiero.
Apoyo del equipo de derecho empresarial
▶ Examen de la coherencia entre el informe de sostenibilidad, el informe ESG, el informe de gestión y los estados financieros para detectar el riesgo de discrepancias en la información divulgada
▶ Revisión de la validez jurídica de las declaraciones medioambientales, los mensajes de marketing ecológico y los compromisos de neutralidad de carbono para prevenir problemas de blanqueo ecológico
▶ Asesoramiento sobre la adaptación a la normativa ESG internacional, incluida la diligencia debida de las cadenas de suministro de la UE, el Mecanismo de Ajuste en Frontera por Carbono (CBAM) y los requisitos ESG de clientes extranjeros, así como revisión de los sistemas de cumplimiento normativo
▶ Revisión de las cuestiones jurídicas y regulatorias que surjan al crear sistemas de gestión de datos ESG y procedimientos de control interno, verificación y aprobación, y formulación de propuestas de mejora
Si se requiere una revisión jurídica o una adaptación normativa relacionada con la divulgación de información ESG, puede analizarse la respuesta adecuada a la situación de la empresa mediante una consulta con un 🔗abogado especializado en derecho empresarial.
Información relacionada
Consulte la información legal relacionada con este caso.
Resumen de los tipos y efectos del conocimiento de embarque y del procedimiento de emisión
Modalidades de adquisición de electricidad renovable y cuestiones de costes que deben examinarse antes de celebrar un contrato PPA
Infracción de la Ley de Ventas a Domicilio: conductas prohibidas que las empresas pueden pasar por alto y criterios de respuesta ante una investigación
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más
Kim Kuk Il
T. 070-5117-2950
Experiencia como Fiscal Jefe de la Fiscalía del Distrito Central de Seúl y Jefe de la Subdivisión de Goyang de la Fiscalía del Distrito de Uijeongbu



Kyeong-won Yoon
T. 070-5117-3709
Experiencia como consejero diplomático en la Embajada de Corea en China y como oficial de políticas de derechos humanos en la Fiscalía Suprema.

Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver másCómo registrar una actividad cuasi de asesoramiento en inversiones y precauciones al ofrecer recomendaciones

Sanciones por infracción de los derechos de autor, indemnización por daños y perjuicios y medidas para afrontarla
Significado, medidas y aspectos que deben tenerse en cuenta en el procedimiento de reorganización empresarial
Eficacia y responsabilidad por incumplimiento del compromiso de confidencialidad: ¿qué debe saber al redactarlo?
Constitución de sociedades: ventajas e inconvenientes, procedimiento y forma de declaración

Anterior
Investigación de irregularidades contables | La obstrucción de auditorías también puede ser objeto de sanciones graves: respuesta empresarial ante el endurecimiento de los criterios sancionadores del Servicio de Supervisión Financiera
Siguiente
Cumplimiento normativo en materia de protección de datos personales | La Comisión de Protección de Datos Personales de la República de Corea impone a Coupang una sanción pecuniaria administrativa de 624.600 millones de wones y amplía el alcance de la gestión empresarial de datos personales
Ver lista
¿Tiene más preguntas?






