


Análisis de Casos / Actualizaciones Legales
Investigación de irregularidades contables | La obstrucción de auditorías también puede ser objeto de sanciones graves: respuesta empresarial ante el endurecimiento de los criterios sancionadores del Servicio de Supervisión Financiera
La investigación de irregularidades contables no es un procedimiento destinado únicamente a comprobar si ha habido manipulación contable o incumplimientos de las normas contables. Recientemente, las autoridades financieras surcoreanas han anunciado que también consideran la negativa a presentar documentación contable, la presentación de documentación falsa y la obstrucción de auditorías como infracciones graves que menoscaban el sistema de supervisión contable, por lo que prevén endurecer las sanciones.
1. Investigación de irregularidades contables | Resumen del endurecimiento de las sanciones por obstrucción de auditorías y contenido de la modificación
En una investigación de irregularidades contables, la documentación contable, los documentos internos, los contratos y la información financiera que obran en poder de la empresa constituyen los principales elementos examinados.
Por tanto, la presentación puntual de la documentación solicitada por el organismo supervisor o el auditor externo puede considerarse un requisito previo para el correcto funcionamiento del sistema de supervisión contable.
En 2025, el Servicio de Supervisión Financiera de la República de Corea incluyó, mediante una propuesta de modificación de las «Normas de desarrollo del Reglamento sobre auditoría externa y contabilidad, entre otras materias», tanto la obstrucción de auditorías externas como la de auditorías internas entre las conductas sancionables, además de la obstrucción de las inspecciones contables ya contemplada.
Esta medida puede interpretarse como un intento de regular con mayor rigor las conductas dirigidas a neutralizar la propia investigación de irregularidades contables.
El aspecto esencial de esta modificación es que la propia obstrucción de una investigación de irregularidades contables se evalúa como un factor de riesgo independiente, con independencia de que se haya detectado efectivamente una irregularidad contable.
Principales cambios anunciados por el Servicio de Supervisión Financiera
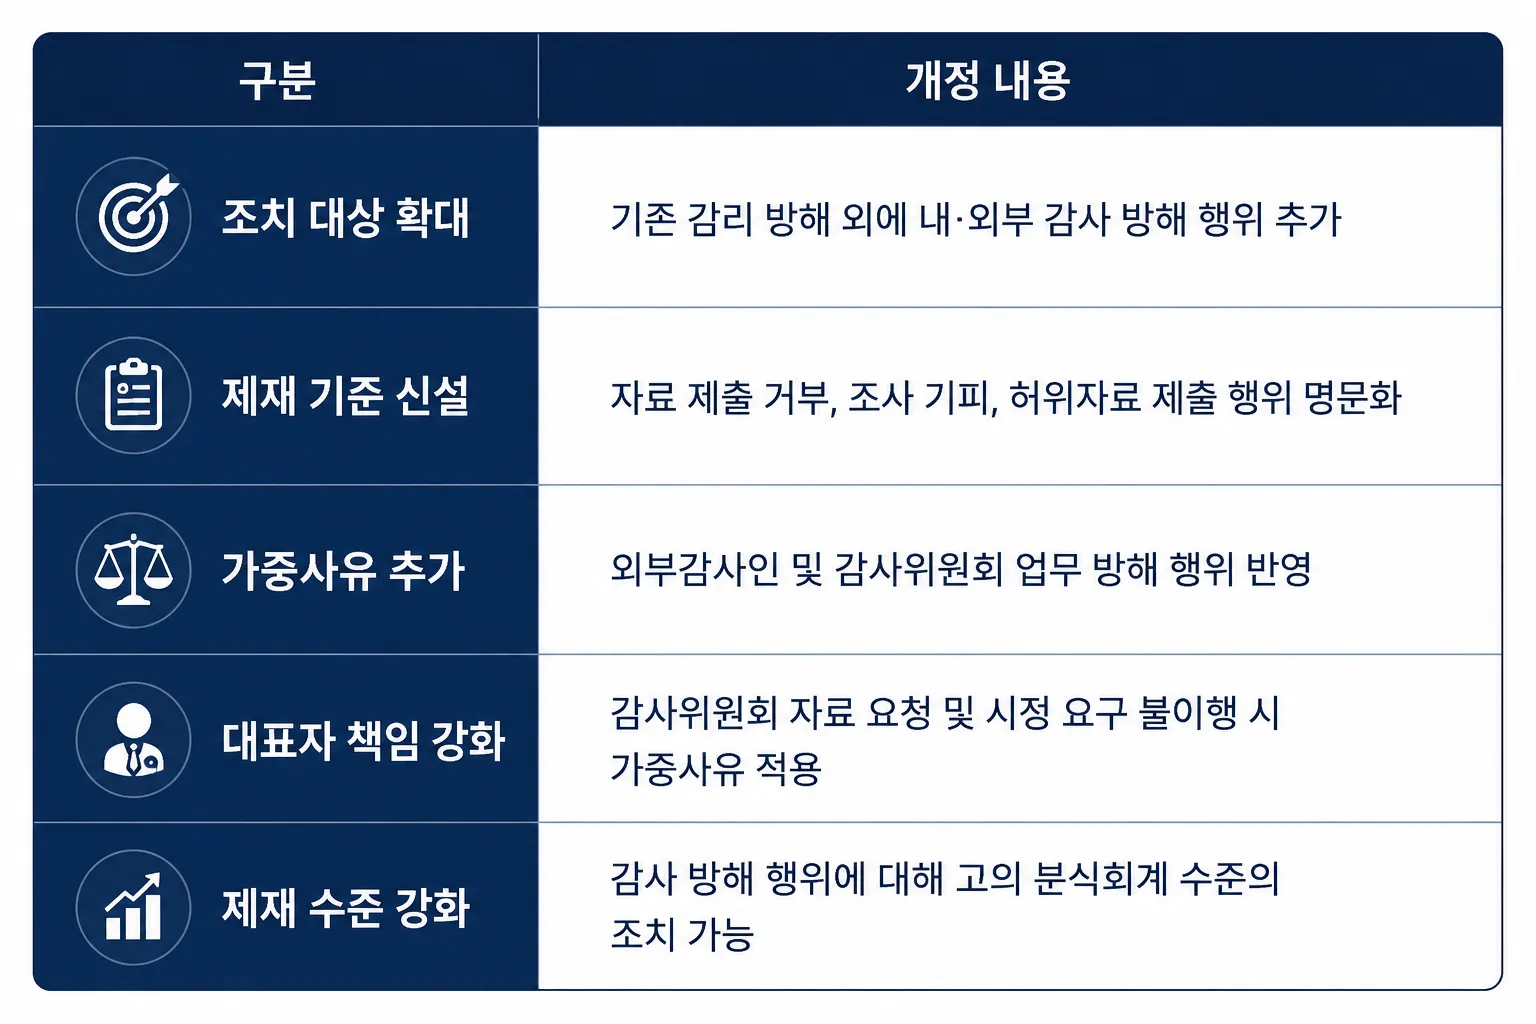
Anteriormente, la atención se centraba a menudo en determinar si se habían incumplido efectivamente las normas contables o si se había producido manipulación contable.
Sin embargo, esta modificación pone de relieve que la negativa a presentar documentación o la presentación de documentación falsa durante una investigación de irregularidades contables también pueden menoscabar la eficacia del sistema de supervisión contable.
En particular, las autoridades financieras consideran indispensable la colaboración de la empresa investigada para que el sistema de supervisión contable, compuesto por la auditoría interna, la auditoría externa y el examen y la inspección contables, funcione correctamente.
Por consiguiente, la falta reiterada de presentación de la documentación necesaria para la investigación o la presentación de documentación que no se corresponda con los hechos pueden evaluarse como conductas que obstaculizan la propia función supervisora, con independencia de que haya existido un incumplimiento efectivo de las normas contables.
Esta modificación no solo contempla sanciones posteriores a la detección de irregularidades contables, sino que también pretende reforzar el sistema de control preventivo para garantizar la eficacia de las investigaciones. Asimismo, pone de manifiesto la mayor importancia que adquieren para las empresas el deber de colaborar con la investigación y el funcionamiento de su sistema de control interno.
2. Investigación de irregularidades contables | Estructura de las conductas de obstrucción de auditorías cuestionadas por las autoridades financieras
Un aspecto que debe destacarse de esta modificación de las normas sobre investigaciones de irregularidades contables es que no se refiere a un caso en el que se hubiera detectado efectivamente manipulación contable.
Las autoridades financieras consideraron que la propia obstrucción de una auditoría o investigación puede menoscabar el sistema de supervisión contable incluso antes de que se confirme un incumplimiento de las normas contables.
La investigación de irregularidades contables es un procedimiento destinado a verificar si los estados financieros de una empresa se han elaborado conforme a las normas contables.
Durante este proceso, el Servicio de Supervisión Financiera, el auditor externo y el comité de auditoría recaban la documentación pertinente para comprobar los hechos. Sin embargo, si no se presenta la documentación o se presenta documentación falsa, resulta difícil desarrollar la investigación con normalidad.
Categoría | Contenido |
|---|---|
Negativa a presentar documentación | Negativa reiterada o demora en atender los requerimientos de presentación de documentación |
Obstrucción o elusión de la investigación | Conductas que obstaculizan los procedimientos de investigación, examen o comprobación |
Presentación de documentación falsa | Presentación de documentación que no se corresponde con los hechos |
Incumplimiento de requerimientos de auditoría | Falta de atención a los requerimientos del auditor o del comité de auditoría |
Incumplimiento de requerimientos de rectificación | Falta de cumplimiento de los requerimientos de corrección del tratamiento contable |
Las autoridades financieras consideran que, si estas situaciones se repiten, la función de detección de irregularidades contables puede quedar neutralizada en la práctica. Por este motivo, la modificación incorpora la obstrucción de auditorías como circunstancia que permite agravar las sanciones.
Negativa a presentar documentación
En una investigación de irregularidades contables se examinan diversos documentos, como estados financieros, libros contables, contratos, comprobantes y facturas fiscales.
El Servicio de Supervisión Financiera o el auditor externo examina, basándose en esta documentación, la realidad económica de las operaciones y la adecuación del tratamiento contable.
Por tanto, la falta de presentación de documentación puede dificultar la determinación de si se han incumplido las normas contables.
La propuesta de modificación incluye entre las conductas sujetas a medidas sancionadoras la negativa, obstrucción o elusión, sin causa justificada y en 3 o más ocasiones, de los requerimientos de presentación o examen de documentación.
Presentación de documentación falsa
La investigación de irregularidades contables es un procedimiento en el que los hechos se comprueban a partir de la documentación presentada.
Por tanto, si se presenta documentación falsa, existe el riesgo de que el organismo supervisor adopte sus decisiones basándose en información distorsionada.
La presentación de documentos que hagan parecer normal una operación inexistente o que consignen de forma distinta la fecha y el importe de una operación puede influir en el propio resultado de la investigación.
Las autoridades financieras calificaron expresamente la presentación de documentación falsa como una forma de obstrucción de auditorías porque puede menoscabar la fiabilidad del sistema de supervisión contable.
Falta de atención a los requerimientos del comité de auditoría
La propuesta de modificación incluye también como circunstancia agravante las conductas que obstaculizan el desempeño de las funciones del auditor o del comité de auditoría, y no solo las que afectan al auditor externo.
El comité de auditoría desempeña la función de comprobar la adecuación del tratamiento contable de la empresa y el funcionamiento del control interno.
Por tanto, si el director representante o la dirección rechazan sin causa justificada los requerimientos de entrega de documentación o información, o las solicitudes de cobertura de gastos, puede resultar difícil que la función de auditoría interna se desarrolle correctamente.
Las autoridades financieras consideraron que estas conductas pueden menoscabar, en último término, la eficacia de las investigaciones de irregularidades contables.
3. Investigación de irregularidades contables | Motivos por los que la obstrucción de auditorías se considera una infracción grave
El aspecto más destacado de la modificación de las normas sobre investigaciones de irregularidades contables es que permite imponer por la obstrucción de auditorías sanciones de una gravedad comparable a las aplicables por manipulación contable dolosa.
Para las empresas, resulta pertinente examinar el alcance de esta medida, ya que la propia obstrucción de una auditoría se evalúa como una infracción grave incluso si no se confirma un incumplimiento de las normas contables.
La adopción de estas medidas por las autoridades financieras responde a la necesidad de garantizar la eficacia del sistema de supervisión contable.
Sistema de supervisión contable
Para que una investigación de irregularidades contables sea eficaz, la auditoría interna, la auditoría externa y el examen y la inspección contables de las autoridades financieras deben funcionar de manera coordinada.
La importancia que las autoridades financieras atribuyen a la obstrucción de auditorías también está relacionada con estas características del sistema de supervisión contable.
El sistema de supervisión contable de la República de Corea funciona actualmente del siguiente modo.
Categoría | Función |
|---|---|
Auditoría interna | Comprobación del tratamiento contable y del control interno |
Auditoría externa | Verificación de la adecuación de los estados financieros |
Examen e inspección contables | Investigación de posibles incumplimientos de las normas contables |
Comisión de Servicios Financieros | Decisión final sobre sanciones y medidas administrativas |
Dado que todas estas fases funcionan de forma interrelacionada, la imposibilidad de obtener documentación o la obstrucción de los procedimientos de auditoría en una fase concreta pueden reducir la eficacia del sistema de supervisión contable en su conjunto.
Proceso de detección de irregularidades contables
Las investigaciones de irregularidades contables suelen iniciarse cuando se detectan indicios anómalos durante una auditoría externa o al analizar la información divulgada públicamente.
Para comprobar la adecuación del tratamiento contable, las autoridades financieras examinan no solo los estados financieros, sino también diversos documentos, como contratos, libros contables, facturas fiscales e información sobre los movimientos de fondos.
Principales documentos examinados | Finalidad del examen |
|---|---|
Estados financieros | Comprobación de los resultados del tratamiento contable |
Libros contables | Verificación de los registros de operaciones |
Contratos | Comprobación de la existencia real de las operaciones |
Facturas fiscales | Comprobación de las ventas y compras |
Información sobre fondos | Análisis del flujo de las operaciones |
Durante este proceso, la documentación debe presentarse correctamente para poder comprobar la realidad económica de las operaciones y la adecuación del tratamiento contable.
Neutralización de la función de supervisión contable
Las autoridades financieras cuestionan la obstrucción de auditorías porque puede impedir que la propia función de detección de irregularidades contables opere correctamente.
Si se producen negativas a presentar documentación, presentación de documentación falsa u obstrucciones de la investigación, el organismo supervisor tiene dificultades para comprobar los hechos necesarios.
En particular, la presentación de documentación falsa se considera más grave porque genera el riesgo de que las decisiones se adopten basándose en información distorsionada.
En definitiva, la posibilidad de que la obstrucción de auditorías menoscabe la eficacia del sistema de supervisión contable, compuesto por la auditoría interna, la auditoría externa y el examen y la inspección contables, constituye uno de los principales motivos de esta modificación normativa.
4. Investigación de irregularidades contables | Riesgos y estrategias de respuesta que deben comprobar las empresas
La modificación de las normas sobre investigaciones de irregularidades contables pone de manifiesto que no solo puede ser relevante la existencia de un incumplimiento efectivo de las normas contables, sino también el cumplimiento del deber de colaborar durante la investigación.
Las autoridades financieras consideran que la negativa a presentar documentación contable, la presentación de documentación falsa y la obstrucción de auditorías pueden menoscabar la eficacia del sistema de supervisión contable, por lo que han reformado el sistema para reforzar las sanciones correspondientes.
Este caso resulta especialmente significativo porque no solo la detección de irregularidades contables, sino también las propias conductas obstructivas producidas durante la investigación pueden generar riesgos jurídicos independientes.
Las empresas no solo deben examinar las medidas que adoptarán una vez iniciada una inspección contable o una auditoría externa, sino también comprobar habitualmente si su sistema de gestión de documentación contable y sus procedimientos de control interno funcionan de manera adecuada.
Principales riesgos
Categoría | Contenido principal |
|---|---|
Designación de auditor | Posible aplicación de una auditoría por un auditor designado durante un periodo determinado |
Sanciones a directivos | Posible recomendación de destitución del director representante y de los directivos responsables, así como suspensión de funciones |
Riesgo penal | Posible denuncia de directivos y empleados ante la fiscalía |
Riesgo de gestión | Pérdida de confianza de inversores y socios comerciales |
Riesgo de control interno | Posible inclusión entre los sujetos sometidos a supervisiones e inspecciones adicionales |
Esta modificación se caracteriza por permitir que la propia obstrucción de una auditoría constituya un motivo de sanción, con independencia de que se detecten efectivamente irregularidades contables.
Por tanto, las empresas deben gestionar tanto el cumplimiento de las normas contables como el de su deber de colaborar durante la investigación.
En particular, si se constatan negativas a presentar documentación, presentación de documentación falsa o incumplimientos de los requerimientos del comité de auditoría, la responsabilidad puede extenderse no solo a la empresa, sino también al director representante y a los directivos responsables.
Asimismo, las autoridades financieras conceden especial importancia a la existencia de un entorno en el que el sistema de supervisión contable pueda funcionar correctamente.
Por consiguiente, también es necesario comprobar los procedimientos de conservación de documentación contable, el sistema interno de aprobación y los procesos de respuesta a auditorías.
Estrategia de un abogado de empresa
▶ Examen de las cuestiones jurídicas surgidas durante los procedimientos de auditoría del auditor externo, las investigaciones del comité de auditoría y las inspecciones del Servicio de Supervisión Financiera, y asesoramiento sobre la respuesta correspondiente
▶ Análisis previo de riesgos relativos a posibles incumplimientos de las normas contables, la adecuación de la elaboración de los estados financieros y el funcionamiento del sistema de control interno contable
▶ Asistencia en procedimientos de sanción administrativa, como la designación de auditor, la imposición de sanciones pecuniarias administrativas (gwajinggeum) y sanciones administrativas pecuniarias (gwataeryo), la recomendación de destitución de directivos o la suspensión de funciones, así como en la elaboración de escritos de alegaciones
▶ Examen del alcance de la responsabilidad del director representante, del director financiero (CFO) y del personal contable, y asesoramiento sobre la respuesta a riesgos penales y administrativos
▶ Revisión del cumplimiento normativo del sistema de control interno, el sistema de conservación de documentación contable y el conjunto de los procesos de respuesta a auditorías, así como propuesta de medidas de mejora
Daeryun, bufete situado en el 9.º puesto en la República de Corea según las declaraciones del impuesto sobre el valor añadido presentadas en 2025 ante el Servicio Nacional de Impuestos, presta apoyo a las empresas para responder a los riesgos jurídicos relacionados con las inspecciones contables, las auditorías externas, el control interno y la regulación financiera, mediante un sistema estructurado de colaboración entre profesionales de diversos ámbitos, como contables, abogados especializados en asuntos financieros y abogados de empresa.
Si necesita abordar cuestiones relacionadas, puede solicitar una 🔗reserva de consulta jurídica con un abogado de empresa para examinar los procedimientos y las posibles líneas de respuesta adecuadas a la situación actual de la empresa.
Información relacionada
Consulte la información legal relacionada con este caso.
Conductas sujetas a sanciones por manipulación contable y responsabilidad jurídica que debe comprobar la empresa
Principales objetivos y ámbito de aplicación de la mejora de la estructura financiera
Procedimiento de respuesta a la revisión de los estados financieros y métodos de gestión de los riesgos jurídicos
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más
Kim Kuk Il
T. 070-5117-2950
Experiencia como Fiscal Jefe de la Fiscalía del Distrito Central de Seúl y Jefe de la Subdivisión de Goyang de la Fiscalía del Distrito de Uijeongbu



Kyeong-won Yoon
T. 070-5117-3709
Experiencia como consejero diplomático en la Embajada de Corea en China y como oficial de políticas de derechos humanos en la Fiscalía Suprema.

Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver másCómo registrar una actividad cuasi de asesoramiento en inversiones y precauciones al ofrecer recomendaciones

Sanciones por infracción de los derechos de autor, indemnización por daños y perjuicios y medidas para afrontarla
Significado, medidas y aspectos que deben tenerse en cuenta en el procedimiento de reorganización empresarial
Eficacia y responsabilidad por incumplimiento del compromiso de confidencialidad: ¿qué debe saber al redactarlo?
Constitución de sociedades: ventajas e inconvenientes, procedimiento y forma de declaración

Anterior
Asesoramiento sobre regulación financiera | Sentencia del Tribunal Supremo que reconoce que la manipulación de cotizaciones mediante CFD también infringe la Ley de Mercados de Capitales
Siguiente
La divulgación de información ESG se convierte en los «segundos estados financieros»… Es necesario revisar toda la gestión empresarial
Ver lista
¿Tiene más preguntas?






