




CONTENIDO
- 1. Proceso de impugnación tributaria, antecedentes del caso que dio lugar al cambio de clasificación arancelaria

- - Cuestiones controvertidas del caso relativo al cambio de clasificación arancelaria
- - Posiciones de la demandante y el demandado en el proceso de impugnación tributaria
- 2. Proceso de impugnación tributaria, examen jurídico de la ilegalidad
- - 1. Criterios y métodos de clasificación arancelaria conforme a la Ley de Aduanas
- - 2. Disposiciones pertinentes del HSK y su interpretación
- - 3. Posibilidad de incluir la mercancía objeto del caso en el HSK n.º 2103.90-9040
- 3. Proceso de impugnación tributaria: ¿qué decidió el tribunal?
- 4. Proceso de impugnación tributaria: ¿cuál es el enfoque de Daeryun?

1. Proceso de impugnación tributaria, antecedentes del caso que dio lugar al cambio de clasificación arancelaria
Examinaremos los antecedentes del proceso de impugnación tributaria.
La demandante (sociedad A) se dedicaba a la distribución, transformación, venta, importación y exportación de productos agrícolas y, en 2021, importó de China soja fermentada (en adelante, la mercancía objeto del caso).
En la declaración de importación, la demandante clasificó y declaró la mercancía como meju (HSK n.º 2103.90-9040), sujeto a un arancel del 8 %.
Sin embargo, el demandado (director de la Aduana de Pyeongtaek), basándose en la respuesta del Instituto de Valoración y Clasificación Arancelaria de la República de Corea, reclasificó la mercancía como las demás partes comestibles de plantas (HSK n.º 2008.19-9000), sujetas a un arancel del 45 %, y notificó a la demandante que debía presentar una declaración rectificativa de los derechos de aduana.
La demandante impugnó esta decisión y presentó una solicitud de rectificación por un total de 234.719.750 wones surcoreanos en concepto de derechos de aduana, impuesto sobre el valor añadido y recargos tributarios. Tras denegarse dicha solicitud y desestimarse su solicitud de revisión ante el Servicio de Aduanas, interpuso esta demanda.
 Cuestiones controvertidas del caso relativo al cambio de clasificación arancelaria
-Si la mercancía objeto del caso podía ser reconocida como meju (HSK n.º 2103.90-9040)
-Si estaba justificado el cambio de clasificación arancelaria efectuado por el director de la aduana
-Si era legal la resolución denegatoria objeto del caso (denegación de la solicitud de rectificación)
Posiciones de la demandante y el demandado en el proceso de impugnación tributaria
Alegaciones de la demandante (sociedad A)
-La mercancía objeto del caso se utiliza para elaborar doenjang y, aunque su método de producción difiere del método tradicional del meju, es esencialmente idéntica.
-Se ajusta a la definición de meju y debe aplicársele un arancel del 8 %.
-La aplicación por el demandado del arancel elevado del 45 % es injustificada.
Alegaciones del demandado (director de la Aduana de Pyeongtaek)
-La mercancía objeto del caso no es «meju», sino que pertenece a la categoría de «las demás preparaciones o conservas alimenticias».
-La clasificación arancelaria se determina atendiendo, entre otros factores, al método de producción, la composición y el uso, por lo que, conforme al criterio previo del Instituto de Valoración y Clasificación Arancelaria, resulta procedente aplicar el arancel del 45 %.


2. Proceso de impugnación tributaria, examen jurídico de la ilegalidad
Este es el examen jurídico realizado por el tribunal sobre la ilegalidad controvertida en el proceso de impugnación tributaria.
1. Criterios y métodos de clasificación arancelaria conforme a la Ley de Aduanas
Conforme al artículo 50 de la Ley de Aduanas de la República de Corea y a su decreto de aplicación, la clasificación arancelaria se determina de acuerdo con las «Reglas Generales de la Nomenclatura Arancelaria» y el «Convenio del Sistema Armonizado».
Según las Reglas Generales de la Nomenclatura Arancelaria, las mercancías deben clasificarse objetivamente atendiendo a sus características principales, funciones, componentes y grado de transformación, entre otros factores, y no se tienen en cuenta el uso subjetivamente previsto por el importador ni el uso efectivo posterior a la importación. (sentencia del Tribunal Supremo de la República de Corea de 2022.4.14., asunto 2017두53767)
2. Disposiciones pertinentes del HSK y su interpretación
El meju es un alimento tradicional propio de Corea y de uso común. Aunque no se elabore necesariamente mediante el método tradicional, puede incluirse en el HSK n.º 2013.90-9040.
Se elabora calentando cereales como la soja, se moldea en bloques, se seca y se utiliza para producir doenjang y otros alimentos; a estas características únicamente se añade la de haber sido fermentado mediante un proceso de tecnología alimentaria.
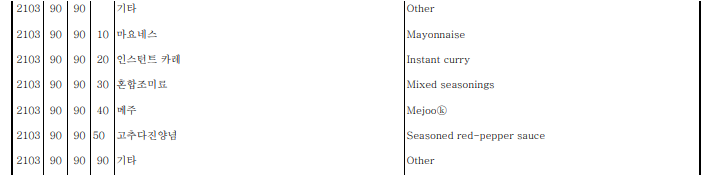
Actualmente, el meju (HSK n.º 2103.90-9040) figura, dentro del capítulo 21 relativo a las «preparaciones alimenticias diversas», en la categoría «los demás» (90) de la subpartida «los demás», que comprende las salsas y sus preparaciones, los condimentos compuestos, la harina fina y gruesa de mostaza y la mostaza preparada, junto con la mayonesa, el curry instantáneo y los condimentos compuestos.
La misma subpartida «los demás» también comprende pastas y salsas fermentadas coreanas como el doenjang, el chunjang y el gochujang.
Las Notas Explicativas del Sistema Armonizado no contienen una definición del meju ni información relacionada con este producto, y todas las mercancías clasificadas en la partida 2103 están sujetas a un tipo arancelario básico del 8 %.
3. Posibilidad de incluir la mercancía objeto del caso en el HSK n.º 2103.90-9040
Sin embargo, el principal motivo por el que el Instituto de Valoración y Clasificación Arancelaria consideró que la mercancía objeto del caso pertenecía al HSK n.º 2008.19-9000 (frutas, frutos secos y demás partes comestibles de plantas, preparados o conservados de otro modo), sujeto a un arancel del 45 %, fue que había recibido una respuesta del titular del Ministerio de Seguridad de los Alimentos y Medicamentos de la República de Corea según la cual la soja cocida y fermentada con Bacillus subtilis constituye «cheonggukjang».
No obstante, no toda soja fermentada únicamente con Bacillus subtilis puede considerarse cheonggukjang, pues también debe reunir otras características.
La definición del cheonggukjang indica que se presenta en forma de «pasta, bolitas o polvo».
Esto no se corresponde con el estado seco y la forma de granos de soja que presentaba la mercancía al declararse su importación.
También debía haberse comprobado que se ajustaba mejor a los criterios de calidad del meju que a los del cheonggukjang.
3. Proceso de impugnación tributaria: ¿qué decidió el tribunal?
En el proceso de impugnación tributaria, el tribunal determinó que la mercancía objeto del caso constituía meju.
Explicó que el empleo o no del hongo Aspergillus oryzae, alegado por el demandado, no era un factor decisivo y que, atendiendo a la composición nutricional y al uso de la mercancía, procedía considerarla meju.
Por tanto, debía aplicarse un arancel del 8 % a la mercancía, y la resolución del director de la aduana por la que se denegó la solicitud de rectificación era ilegal.
El arancel del meju se fijó en el 8 %, al igual que el de diversas pastas y salsas fermentadas, porque se trata de productos estrechamente relacionados con la alimentación cotidiana de la población.
El tribunal declaró: «El reducido arancel aplicado al meju responde a la consideración de que la carga para el consumidor final derivada de la repercusión del arancel debe mantenerse dentro de unos límites razonables. No existe ninguna necesidad de interés público que justifique considerar como otra clase de mercancía, y no como meju, el producto objeto del caso, cuyo uso original es la elaboración de doenjang».
4. Proceso de impugnación tributaria: ¿cuál es el enfoque de Daeryun?
En este proceso de impugnación tributaria, la controversia se centró en la clasificación de la mercancía atendiendo a su composición.
Cuando una empresa importadora o exportadora interpreta de forma distinta la clasificación de los componentes de una mercancía y, como en este caso, se le aplica un arancel elevado, puede encontrarse ante una situación imprevista.
Para las empresas que deban prepararse ante este tipo de litigios aduaneros, resulta esencial analizar el código y la clasificación arancelaria exactos de la mercancía y determinar si la resolución tributaria de la aduana es legal.
Daeryun Sociedad de Abogados cuenta con profesionales con experiencia en la Administración tributaria, entre ellos 🔗abogados especializados en fiscalidad y 🔗abogados especializados en aduanas, así como especialistas en materia aduanera con experiencia como agentes de aduanas. Estos profesionales forman un equipo de trabajo que representa a las empresas en solicitudes de rectificación y de revisión frente a resoluciones tributarias injustificadas.
Cuando se precisa un examen previo relacionado con la clasificación de productos alimenticios, dispositivos médicos, equipos de transporte, aparatos eléctricos u otras mercancías, también se ofrece asesoramiento sobre el correspondiente procedimiento de solicitud.















