


Análisis de Casos / Actualizaciones Legales
Procedimiento de reorganización | Sentencia sobre la omisión de ingresos y los criterios para apreciar el delito de estafa en un procedimiento de reorganización
Este asunto planteó si la omisión de complementos salariales en el plan de reorganización y los informes mensuales durante un procedimiento de reorganización constituía un delito de estafa. El Tribunal Supremo de la República de Corea revocó la resolución de la instancia anterior y consideró difícil apreciar la existencia de dicho delito.
1. Asunto sobre la posible existencia de un delito de estafa por omitir ingresos en un procedimiento de reorganización
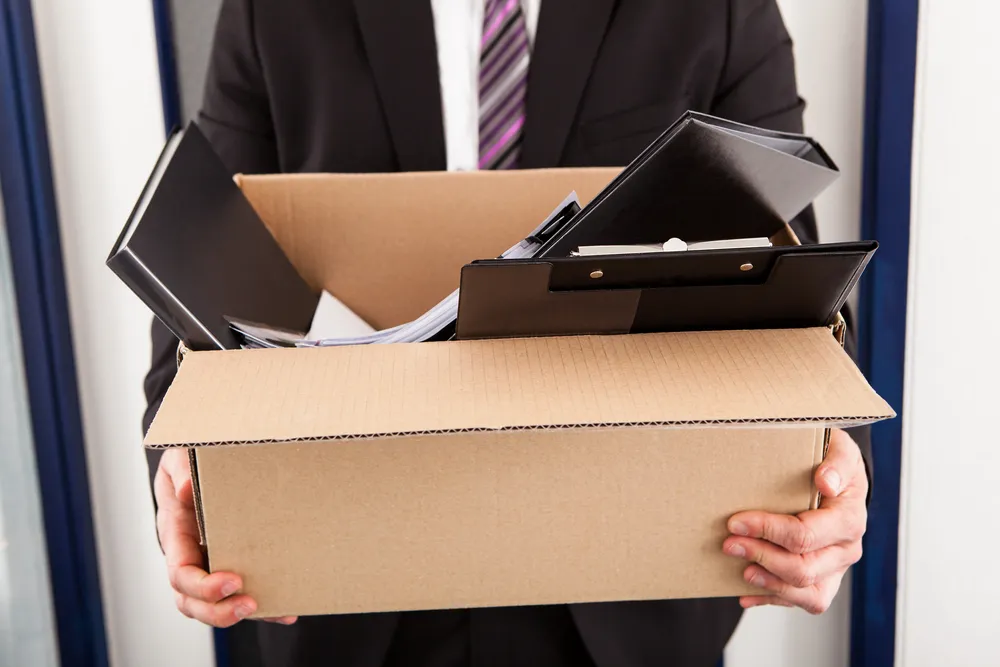
Se trata de un asunto en el que se debatió si la omisión de ingresos en un procedimiento de reorganización constituía un delito de estafa.
El acusado trabajaba como veterinario en una clínica veterinaria y percibía un salario mensual de 4.400.000 wones surcoreanos.
Sin embargo, aunque realizaba trabajo adicional y recibía cada mes los correspondientes complementos salariales en una cuenta a nombre de su esposa, no los consignó en el cuadro resumen del plan de reorganización ni en los informes mensuales presentados al tribunal durante el procedimiento de reorganización.
Como consecuencia, el tribunal consideró que los ingresos del acusado ascendían únicamente a 4.400.000 wones surcoreanos, aprobó el plan de reorganización y el acusado obtuvo una reducción de deudas por valor de cientos de millones de wones surcoreanos.
La fiscalía lo acusó de un delito de estafa al considerar que se trataba de «una conducta consistente en engañar al tribunal para obtener la exoneración de sus deudas».
▶Desarrollo del procedimiento de reorganización
-Octubre de 2017: apertura del procedimiento de reorganización
-Primer informe del investigador designado: estimación de los ingresos futuros sobre la base de 4.400.000 wones surcoreanos mensuales
-Febrero de 2018: omisión de los complementos salariales al presentar la versión modificada del cuadro resumen del plan de reorganización y los informes mensuales
-Febrero de 2018: aprobación del plan de reorganización y resolución de terminación del procedimiento
Cuestión controvertida: ¿la omisión de complementos salariales en los documentos del procedimiento de reorganización constituye un engaño al tribunal y, por tanto, un delito de estafa?
Criterio de la instancia anterior sobre la existencia de un delito de estafa en un procedimiento de reorganización
La instancia anterior declaró al acusado culpable de un delito de estafa.
Consideró que el acusado había declarado únicamente 4.400.000 wones surcoreanos mensuales pese a percibir complementos salariales, lo que constituía una conducta engañosa dirigida al tribunal.
El plan de reorganización se calcula a partir de los ingresos del deudor, por lo que la inclusión de los complementos salariales podía modificar considerablemente los ingresos totales y el importe susceptible de reembolso.
Por ello, el tribunal consideró que se había obtenido la resolución de aprobación del plan de reorganización sobre la base de una declaración falsa y que concurrían los elementos del delito de estafa.
▶Fundamentos jurídicos aplicados por la instancia anterior
-Conforme a la Ley Penal de la República de Corea, el delito de estafa exige engañar a otra persona para obtener un beneficio patrimonial
-Conforme a la Ley de Rehabilitación de Deudores y Quiebra de la República de Corea, la resolución de aprobación de un plan de reorganización produce el efecto de exonerar deudas, por lo que obtenerla mediante engaño puede constituir un delito de estafa
2. Criterio del Tribunal Supremo sobre la existencia de un delito de estafa en un procedimiento de reorganización
El criterio del Tribunal Supremo de la República de Corea sobre la existencia de un delito de estafa en el procedimiento de reorganización fue distinto del adoptado por la instancia anterior.
El Tribunal Supremo revocó la resolución anterior y devolvió el asunto para que volviera a ser examinado, al considerar que resultaba difícil apreciar la existencia de un delito de estafa.
El Tribunal Supremo estableció los siguientes criterios.
▶La mera inexactitud de una declaración de ingresos no constituye automáticamente un delito de estafa.
▶Para que exista un delito de estafa, la declaración falsa debe influir de manera directa y esencial en la aprobación del plan de reorganización o en el cálculo del porcentaje de reembolso.
Es decir, debe existir una relación causal clara entre la conducta engañosa y la resolución de aprobación del plan de reorganización.
El Tribunal Supremo se basó en las siguientes circunstancias.
-El acusado podía haber considerado que los complementos salariales eran temporales o irregulares, por lo que resultaba difícil concluir que los hubiera ocultado deliberadamente.
-Aunque no reflejó los complementos salariales, tampoco presentó por separado documentación falsa.
-Aunque se hubieran incluido los complementos salariales, el porcentaje de reembolso del plan de reorganización cumplía el criterio legal, es decir, el principio de garantía del valor de liquidación, por lo que resultaba difícil considerar que la resolución de aprobación hubiera sido distinta.
(En efecto, el porcentaje de reembolso previsto en el plan de reorganización, del 32,24 %, era superior al porcentaje de distribución según el valor de liquidación, del 29,9 %, y la inclusión de complementos salariales de aproximadamente 3.400.000 wones surcoreanos tampoco habría producido una diferencia considerable.)
-Los complementos salariales generados después de la aprobación constituían, en realidad, circunstancias posteriores a la terminación del procedimiento de reorganización.
Por tanto, el Tribunal Supremo consideró difícil afirmar que la conducta del acusado hubiera engañado al tribunal y determinado la aprobación del plan de reorganización.
▶Fundamentos jurídicos aplicados por el Tribunal Supremo
Requisitos del delito de estafa en un procedimiento de reorganización:
① El deudor debe realizar una conducta engañosa, como presentar una declaración falsa
② Esa conducta debe influir de forma sustancial y considerable en la aprobación del plan de reorganización o en el cálculo del porcentaje de reembolso
La mera omisión de ingresos no es suficiente, sino que debe probarse que influyó en la resolución de aprobación.
3. ¿Qué estrategia aplica Daeryun en los procedimientos de reorganización?
Esta sentencia constituye un precedente relevante que establece los criterios para determinar cuándo la omisión o la consignación errónea de los ingresos de un deudor durante un procedimiento de reorganización puede constituir un delito de estafa.
La sentencia confirmó que una omisión ordinaria o un error en la consignación de datos no bastan por sí solos para constituir un delito de estafa.
Asimismo, recordó que el elemento decisivo consiste en determinar si la información falsa influyó de forma esencial en la resolución de aprobación del plan de reorganización.
De este modo, aclaró que, aunque las declaraciones del deudor sean inexactas durante el procedimiento de reorganización, resultará difícil que den lugar a una sanción penal si no producen un cambio sustancial en la resolución de aprobación.
El asunto muestra los límites de la responsabilidad penal en los procedimientos de insolvencia y pone de manifiesto tanto la importancia de declarar correctamente la información financiera cuando una empresa o una persona tramita un procedimiento de reorganización como la posibilidad de formular una defensa jurídica.
El procedimiento de reorganización comprende trámites complejos, como la presentación de datos sobre ingresos y patrimonio, la elaboración del plan de reorganización, la intervención en la junta de acreedores, la gestión de los informes mensuales y el cálculo del porcentaje de reembolso y del valor de liquidación.
Durante este proceso, incluso una pequeña omisión o un error en la consignación de datos puede provocar objeciones de los acreedores o una orden judicial de subsanación y, en algunos casos, dar lugar a una cuestión penal como la planteada en este asunto.
Por ello, el procedimiento de reorganización requiere desde el principio una revisión y una gestión jurídicas especializadas.
Daeryun Sociedad de Abogados gestiona los asuntos mediante un equipo encabezado por profesionales con experiencia como administradores concursales designados por tribunales, abogados especializados en insolvencia inscritos en el Colegio de Abogados de Corea y abogados que han tramitado procedimientos de reorganización personal de representantes de sociedades.
Asimismo, colabora de forma continua con los contables públicos certificados, asesores fiscales y consultores laborales de la firma para abordar de manera integral las cuestiones jurídicas, fiscales y laborales que puedan surgir durante una reestructuración empresarial.
En relación con los procedimientos de reorganización, presta los siguientes servicios jurídicos adaptados a las circunstancias de cada asunto.
-Asesoramiento sobre procedimientos de reorganización de personas físicas y jurídicas: asistencia durante todo el proceso, desde la preparación de la solicitud hasta la aprobación judicial
-Elaboración y modificación del plan de reorganización: revisión del porcentaje de reembolso y del cumplimiento del principio de garantía del valor de liquidación
-Gestión de la información financiera y evaluación de riesgos: medidas preventivas frente a los riesgos penales que pueden surgir al declarar ingresos y activos
-Negociación con los acreedores e intervención en la junta: formulación de estrategias para obtener el consentimiento de los acreedores
-Seguimiento posterior: prevención de controversias y defensa jurídica durante la ejecución del plan de reorganización
Como muestra esta sentencia, en un procedimiento de reorganización son importantes tanto una interpretación jurídica precisa como una respuesta práctica adecuada.
A partir de su experiencia en distintos asuntos de insolvencia, Daeryun ayuda a diseñar medidas adaptadas a las circunstancias del deudor y a reducir riesgos jurídicos innecesarios.
Información relacionada
Consulte la información legal relacionada con este caso.
Criterios sobre los costes de disolución de una persona jurídica: desde la forma de adoptar el acuerdo hasta la liquidación de créditos y deudas y los trámites de declaración tributaria
Criterios variables y documentación necesaria en el procedimiento de reorganización empresarial al considerar los costes de reorganización de una persona jurídica
¿Cuáles son el procedimiento y los requisitos para solicitar la apertura del procedimiento de reorganización, y qué aspectos deben tenerse en cuenta al presentar la solicitud?
Principales fortalezas de Daeryun


Estrategia procesal con la tecnología de IA y TI propia de Daeryun

Más de 240 miembros clave

Más de 1,200 casos atendidos al mes
* 2025년 월평균 기준
Cumple con el artículo 4 (1) del Reglamento de Publicidad del Colegio de Abogados de Corea
más fortalezas

Reserve una consulta
legal con un abogado
Todas las consultas son revisadas primero por un abogado especializado,
por lo que se realizan únicamente con cita previa.
Consulta telefónica
1800-7905
Disponible las 24 horas, los 365 días del año


Consulta en línea
Ofrecemos servicios legales
a medida para nuestros clientes.

Consulta por chat
Canal de KakaoTalk
Abogados de Daeryun Law LLC
Miembros relacionados
Ver más

Minsu Kim
T. 070-5214-2362
Experiencia como síndico de quiebras en el Tribunal del Distrito Central de Seúl

Áreas de práctica relacionadas
Ver másConsultar en otros idiomas


Columnas populares
Ver másGuía del procedimiento de quiebra empresarial, provisión de fondos y respuesta a la solicitud de quiebra presentada por un acreedor

Guía del procedimiento de reorganización empresarial y requisitos para solicitarlo
Evaluación de los requisitos y preparación de documentos para solicitar la quiebra de una persona jurídica
Cómo solicitar la reorganización de una persona jurídica, guía del procedimiento y honorarios del investigador
Guía del procedimiento de quiebra de una persona jurídica, documentación necesaria y forma de solicitud

Anterior
Material de explotación sexual infantil | Las imágenes que superponen fotografías de desnudos sobre rostros de niños y adolescentes no constituyen «material de explotación sexual de niños y adolescentes»
Siguiente
Impuesto de registro y licencia | El Tribunal Supremo considera sujeto a gravamen el aumento de capital mediante capitalización de deuda
Ver lista
¿Tiene más preguntas?






