


Q
La direction sera-t-elle punie en cas de fraude comptable lors de la préparation des états financiers ?
 Vues2,347
Je travaille comme directeur financier dans une entreprise. Récemment, il a été souligné que certains traitements comptables au sein de l'entreprise pourraient ne pas répondre aux normes, et j'ai entendu dire qu'il était possible que cela devienne un problème lors du processus d'audit externe. Même s’il ne s’agit pas d’une fraude comptable intentionnelle, je suis curieux de savoir si des sanctions pénales peuvent être imposées s’il s’avère qu’il s’agit d’une fraude comptable, et dans quelle mesure la responsabilité est réellement imposée.
fraude comptable
Réponse à la question associée
La fraude comptable fait référence aux cas dans lesquels de faux états financiers sont préparés ou divulgués en violation des normes comptables, ou de fausses informations sont saisies ou omises dans un rapport d'audit.
De tels actes sont passibles de sanctions sévères en vertu de la loi sur l'audit externe des sociétés par actions, etc.
Selon l'article 39 de la loi sur l'audit externe, la préparation d'états financiers qui violent les normes comptables ou la préparation de faux rapports d'audit sont passibles de sanctions pénales.
Plus précisément, une peine d'emprisonnement pouvant aller jusqu'à 10 ans ou une amende équivalente à deux à cinq fois le montant des profits ou des pertes évités grâce à la violation peut être imposée.
Toutefois, si aucun profit ou perte n'est évité en raison de l'infraction ou s'il est difficile de le calculer, ou si le montant équivalent à 5 fois le montant est inférieur à 1 milliard de KRW, le plafond de l'amende est limité à 1 milliard de KRW.
En particulier, si vous êtes un « directeur de l’exécution des affaires » au sens de la loi commerciale, vous pouvez être tenu responsable même si vous n’êtes pas un directeur dans la forme.
Si un administrateur dirige ou décide effectivement de la comptabilité, il est soumis à la même responsabilité juridique qu'un administrateur.
Par conséquent, la question de savoir si une fraude comptable se produit doit être déterminée en tenant compte de manière globale de l’intentionnalité, de la structure des instructions internes et du degré de violation des normes comptables.
Il est important de vérifier les risques juridiques et de préparer dès le début une stratégie de réponse grâce aux conseils d’un avocat comptable.

au sein de notre équipe
pris en charge chaque mois
* Critères de délivrance des laissez-passer via le Barreau pour janvier 2026
* Conforme à l’article 4, paragraphe 1, des règles publicitaires du Barreau coréen
Supervision de l'audit comptableavocat
Prise de rendez-vous
Toutes les consultations sont assurées par un avocat spécialiste après examen du dossier.
Elles se déroulent uniquement sur rendez-vous afin de garantir un suivi professionnel.
Nous vous invitons à prendre rendez-vous au plus tôt
et à respecter l’horaire fixé.
Nous mettrons tout en œuvre pour vous offrir une consultation pleinement satisfaisante.
Consultation
téléphonique 1800-7905
Demandes acceptées
24h/24, 7j/7

Consultation
via KakaoTalk
Canal KakaoTalk
Avocats Cabinet d’avocats Daeryun

Consultation
en ligne
Nous fournissons un service
juridique sur mesure.

Principaux cas résolus
Voir plus
Domaines de pratique liés
Voir plus
Avocats concernés
Voir plus
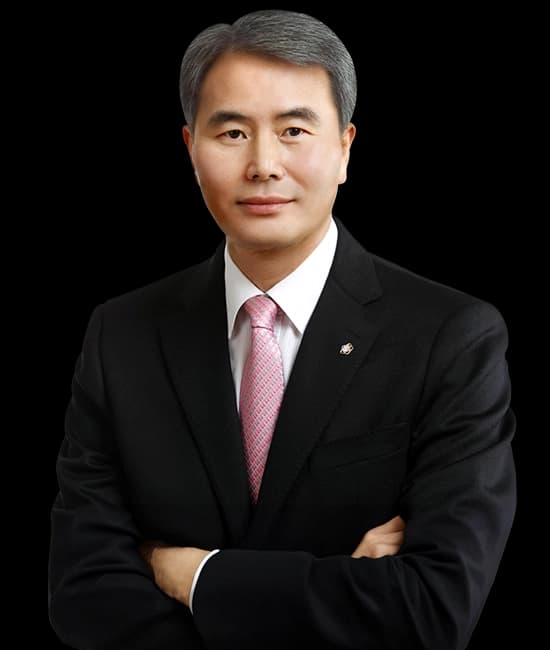
Kim In-won
Senior Partner

Procureur en chef du bureau du procureur du district central de Séoul Expérience du procureur en chef de la succursale de Daejeon Hongseong
T. 070-7510-1044
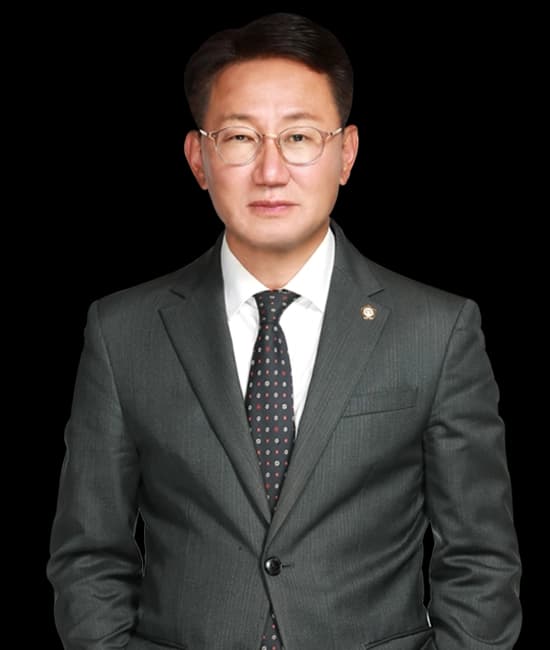
Park Gyu-seok
Senior Partner Attorney
Bureau du procureur du district sud de Séoul Expérience des procureurs du bureau des procureurs du district de Busan
T. 070-7510-1044




D’autres questions ?






